
- Skąd biorą się pęknięcia ścian i dlaczego to ma znaczenie dla odszkodowania
- Najczęstsze przyczyny pękających ścian
- Kiedy polisa może zadziałać, a kiedy odmowa jest najbardziej prawdopodobna
- Dla kogo roszczenie z polisy najczęściej nie ma sensu
- Dom i blok to nie zawsze ten sam problem
- Jak odróżnić rysę tynku od problemu konstrukcyjnego
- Sygnały ostrzegawcze, których nie odkładaj
- Co zrobić, gdy chcesz zgłosić szkodę
- Praktyczna kolejność działań
- Ile może kosztować spór o pękające ściany i kiedy ekspertyza się opłaca
- Case study: dwa podobne pęknięcia, dwa różne skutki finansowe
- Wypowiedź eksperta
- Jakie dokumenty i przepisy mogą mieć znaczenie
- Podsumowanie
- Źródła
Pękające ściany w domu lub mieszkaniu nie zawsze oznaczają katastrofę budowlaną, ale zawsze wymagają sprawdzenia przyczyny. Odszkodowanie bywa możliwe, jeśli szkoda wynika z nagłego zdarzenia objętego polisą, na przykład zalania, pożaru, osunięcia ziemi czy szkód górniczych. Gdy pęknięcia są skutkiem wad konstrukcyjnych, naturalnego osiadania budynku albo braku remontów, ubezpieczyciel zwykle odmówi wypłaty.
Skąd biorą się pęknięcia ścian i dlaczego to ma znaczenie dla odszkodowania
W praktyce najważniejsze nie jest samo pęknięcie, ale jego źródło. Ubezpieczenie mieszkania i domu chroni przed skutkami określonych zdarzeń losowych, a nie przed każdym uszkodzeniem budynku. Dlatego identycznie wyglądająca rysa może w jednym przypadku dawać podstawę do wypłaty, a w innym nie.
Jeśli ściana pęka z powodu wieloletniej pracy budynku, błędów wykonawczych albo zużycia technicznego, problem zwykle pozostaje po stronie właściciela. Gdy jednak uszkodzenie pojawiło się po konkretnym zdarzeniu, na przykład po zalaniu stropu, uderzeniu pojazdu, silnym wietrze czy podmyciu fundamentów, sytuacja wygląda inaczej.
Najczęstsze przyczyny pękających ścian
Powodów może być kilka i nie każdy jest równie groźny. Cienka rysa na tynku często ma inne znaczenie niż pęknięcie przechodzące przez mur, nadproże lub strop.
- naturalne osiadanie nowego budynku, zwykle w pierwszych latach użytkowania,
- błędy projektowe albo wykonawcze, w tym zły dobór materiałów,
- przeciążenia konstrukcji, na przykład po przebudowie,
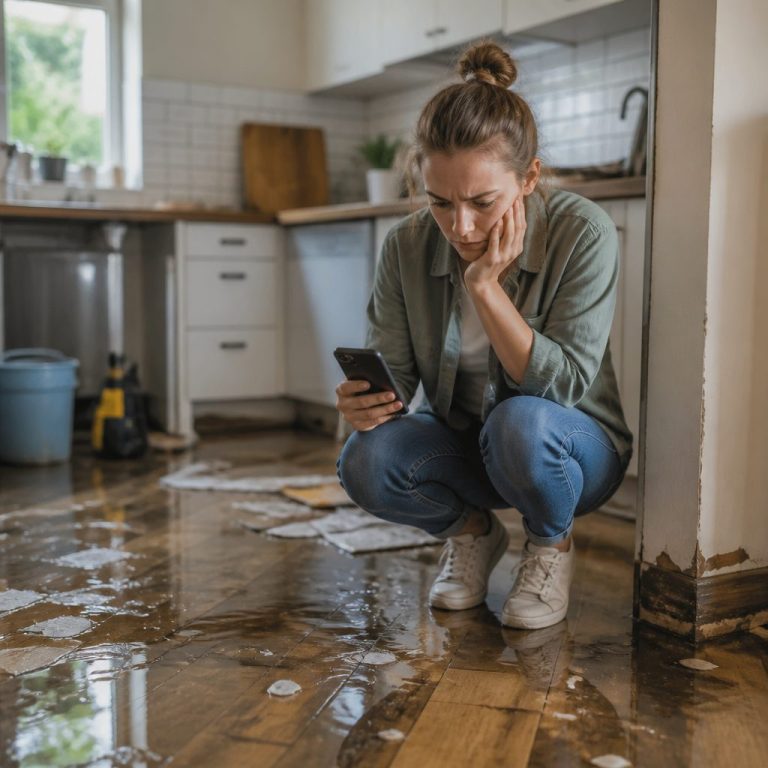
- zalanie i długotrwałe zawilgocenie ścian,
- szkody górnicze i ruchy gruntu,
- drgania od ruchliwej drogi, budowy lub robót ziemnych,
- mróz, podmycie fundamentów albo osunięcie ziemi.
Kluczowe: dla ubezpieczyciela decydujące jest to, czy pęknięcie jest skutkiem nagłego i objętego polisą zdarzenia, czy raczej efektem stopniowego zużycia, wad budowlanych lub braku konserwacji. Przed zgłoszeniem szkody sprawdź OWU i wyłączenia odpowiedzialności.
Kiedy polisa może zadziałać, a kiedy odmowa jest najbardziej prawdopodobna
Zakres ochrony zależy od konkretnej umowy, ale mechanizm jest podobny w większości polis mieszkaniowych. Ochrona obejmuje zdarzenia nazwane w OWU albo ryzyka w formule all risks, z zastrzeżeniem wyłączeń. To właśnie te wyłączenia najczęściej przesądzają o odmowie.
Poniższe zestawienie pokazuje, kiedy roszczenie ma zwykle mocniejsze podstawy. Traktuj je jako punkt wyjścia, bo ostatecznie liczą się zapisy Twojej polisy i ustalenia likwidatora.
| Przyczyna pęknięcia | Szansa na odszkodowanie | Dlaczego |
|---|---|---|
| Zalanie po awarii instalacji | często tak | to zwykle nagłe zdarzenie objęte podstawowym lub rozszerzonym zakresem |
| Pożar lub akcja gaśnicza | często tak | szkoda wynika z konkretnego zdarzenia losowego |
| Osunięcie ziemi, zapadanie gruntu | często tak, jeśli w zakresie | część polis obejmuje takie ryzyka, ale definicje bywają różne |
| Szkody górnicze | zwykle nie z polisy mieszkaniowej | roszczenie kieruje się najczęściej do przedsiębiorcy górniczego na podstawie odrębnych przepisów |
| Naturalne osiadanie budynku | zwykle nie | to proces stopniowy, a nie nagłe zdarzenie |
| Wada konstrukcyjna lub błąd wykonawcy | zwykle nie | to nie jest typowe ryzyko ubezpieczeniowe właściciela |
| Brak remontów i zawilgocenie wieloletnie | zwykle nie | ubezpieczyciel powoła się na zużycie lub zaniedbanie |
Dla kogo roszczenie z polisy najczęściej nie ma sensu
Nie każda szkoda nadaje się do zgłoszenia do ubezpieczyciela. Jeśli od dawna widzisz rysy, ściana była zawilgocona przez miesiące, a budynek nie przechodził potrzebnych napraw, spór z ubezpieczycielem zwykle skończy się odmową.
Podobnie jest wtedy, gdy kupiłeś mieszkanie z już istniejącymi pęknięciami albo problem wynika z błędów dewelopera. W takiej sytuacji większy sens ma analiza rękojmi, gwarancji, odpowiedzialności wykonawcy lub ekspertyza techniczna niż samo zgłoszenie szkody z polisy mieszkaniowej.
Dom i blok to nie zawsze ten sam problem
W domu jednorodzinnym częściej bada się fundamenty, grunt, odwodnienie działki i stan konstrukcji całego budynku. W bloku punkt ciężkości bywa inny, bo pęknięcie może mieć związek z częściami wspólnymi, pracą stropów, remontem u sąsiada albo awarią instalacji w pionie.
To ważne także przy dochodzeniu pieniędzy. W mieszkaniu część roszczeń możesz kierować do własnego ubezpieczyciela, część do sąsiada, wspólnoty, spółdzielni albo wykonawcy robót, jeśli to ich działanie doprowadziło do szkody.
| Miejsce szkody | Co sprawdzasz najpierw | Kto może odpowiadać |
|---|---|---|
| Dom jednorodzinny | fundamenty, dach, odwodnienie, grunt, historię szkód | ubezpieczyciel, wykonawca, projektant, kopalnia |
| Mieszkanie w bloku | części wspólne, piony, strop, remonty u sąsiadów | ubezpieczyciel, sąsiad, wspólnota, spółdzielnia, wykonawca |
Jak odróżnić rysę tynku od problemu konstrukcyjnego
Nie każda rysa oznacza to samo. Pęknięcie tylko na powierzchni gładzi lub tynku bywa skutkiem skurczu materiału, niewłaściwego wysychania albo drobnej pracy budynku. Z kolei rysa biegnąca ukośnie od narożnika okna, przechodząca przez mur albo powiększająca się z tygodnia na tydzień wymaga szybszej reakcji.
Nie próbuj oceniać wszystkiego wyłącznie ze zdjęcia. Jeśli pęknięcie jest szerokie, pogłębia się, powtarza w kilku pomieszczeniach lub towarzyszą mu problemy z drzwiami, podłogą czy stropem, potrzebna może być opinia konstruktora albo rzeczoznawcy budowlanego.
Sygnały ostrzegawcze, których nie odkładaj
- pęknięcie przechodzi przez całą grubość ściany lub pojawia się po obu stronach,
- rys jest kilka i tworzą schodkowy lub ukośny układ,
- drzwi przestają się domykać, a podłoga zaczyna pracować,
- po ulewach pojawia się zawilgocenie przy fundamencie lub przy ścianach nośnych,
- pęknięcia narastają po remoncie, nadbudowie albo robotach ziemnych obok budynku.
Co zrobić, gdy chcesz zgłosić szkodę
Najpierw zabezpiecz miejsce i zbierz materiał dowodowy. W ubezpieczeniach mieszkaniowych liczy się możliwość powiązania szkody z konkretnym zdarzeniem oraz udokumentowanie skali uszkodzeń. Im później reagujesz, tym łatwiej o zarzut, że problem miał charakter długotrwały.
Jeśli pęknięcie może mieć związek z awarią, zalaniem lub ruchem gruntu, nie ograniczaj się do samego formularza online. Warto dołączyć opis okoliczności, zdjęcia z datą, rachunki za naprawy doraźne i, jeśli to możliwe, opinię techniczną.
Praktyczna kolejność działań
- zrób zdjęcia z bliska i z dalszej perspektywy, najlepiej z miarką lub odniesieniem do wymiaru,
- zapisz datę zauważenia szkody i możliwą przyczynę,
- sprawdź, czy wcześniej wystąpiło zdarzenie, które mogło uszkodzić ścianę,
- zgłoś szkodę zgodnie z terminem wskazanym w OWU,
- nie zacieraj śladów przed oględzinami, chyba że musisz ograniczyć dalsze zniszczenia,
- w razie sporu rozważ ekspertyzę niezależnego rzeczoznawcy.
Ile może kosztować spór o pękające ściany i kiedy ekspertyza się opłaca
Przy niewielkiej rysie koszt ekspertyzy może być wyższy niż możliwa wypłata. Inaczej wygląda to wtedy, gdy pęknięcia obejmują ściany nośne, stropy, posadzki albo kilka kondygnacji. Wtedy opinia techniczna pomaga nie tylko w sporze z ubezpieczycielem, ale też w ustaleniu, czy budynek jest bezpieczny.
Koszty usług rzeczoznawców są zmienne regionalnie, dlatego rozsądnie podawać je orientacyjnie. Stan na wrzesień 2026: prosta opinia techniczna dotycząca pęknięć ścian może kosztować od kilkuset do kilku tysięcy złotych, zależnie od zakresu oględzin, pomiarów i dokumentacji. Przed zleceniem poproś o wycenę i sprawdź, czy polisa zawiera assistance domowy lub ochronę kosztów eksperta. Takie rozszerzenia nie są standardem.
| Sytuacja | Czy ekspertyza ma sens | Uzasadnienie |
|---|---|---|
| Drobna rysa tynku po malowaniu | rzadko | często wystarczy ocena wykonawcy lub obserwacja |
| Pęknięcia po zalaniu lub awarii | często tak | pomaga powiązać uszkodzenie z konkretnym zdarzeniem |
| Pęknięcia ścian nośnych lub stropu | tak | tu chodzi także o bezpieczeństwo, nie tylko o wypłatę |
| Spór ze wspólnotą, sąsiadem lub kopalnią | tak | bez opinii technicznej trudno ustalić odpowiedzialność |
Case study: dwa podobne pęknięcia, dwa różne skutki finansowe
Wyobraź sobie dwie sytuacje. W pierwszej właścicielka mieszkania zauważyła ukośne pęknięcie przy drzwiach balkonowych tydzień po poważnym zalaniu z mieszkania piętro wyżej. Miała zdjęcia, protokół od administracji i polisę obejmującą szkody po zalaniu. Ubezpieczyciel uznał związek między zdarzeniem a uszkodzeniem, choć wypłata objęła naprawę ściany i prace odtworzeniowe, a nie kompleksowy remont całego pokoju.
W drugiej sytuacji właściciel domu zgłosił rysy przy oknach i w narożnikach salonu, które narastały od dwóch lat. Po oględzinach okazało się, że dom osiada nierównomiernie, a wokół fundamentów od dawna gromadziła się woda opadowa. Polisa nie pokryła szkody, bo nie było jednego nagłego zdarzenia. Finansowo oznaczało to nie tylko brak odszkodowania, ale też konieczność opłacenia ekspertyzy i naprawy przyczyny, a nie samego pęknięcia. To właśnie najczęstsza pułapka: naprawa śladu bez usunięcia źródła problemu.
Wypowiedź eksperta
Przy pękających ścianach najdroższy błąd polega na tym, że właściciel skupia się wyłącznie na estetyce. Ubezpieczyciel nie płaci za sam fakt, że ściana wygląda źle. Płaci za skutek zdarzenia objętego umową, o ile potrafisz ten związek wykazać. Dlatego pierwsze pytanie powinno brzmieć nie „ile dostanę?”, ale „dlaczego to pękło i czy mam dowód przyczyny?”. Jeśli masz wątpliwości co do bezpieczeństwa budynku, sprawa wykracza poza samą polisę. Najpierw potrzebna jest ocena techniczna, dopiero później rozmowa o odszkodowaniu.
Jakie dokumenty i przepisy mogą mieć znaczenie
Przy likwidacji szkody podstawą będzie umowa ubezpieczenia i OWU. Jeśli w grę wchodzą szkody górnicze, ważne są przepisy Prawa geologicznego i górniczego. Gdy podejrzewasz wadę budowlaną w nowym lokalu, znaczenie mają też zasady rękojmi z Kodeksu cywilnego oraz dokumentacja odbioru mieszkania czy domu.
W sporach dotyczących bezpieczeństwa konstrukcji przydatne bywają również przepisy Prawa budowlanego. Tekst nie zastępuje indywidualnej porady prawnej ani technicznej, bo o wyniku sprawy często decydują szczegóły umowy i opinia specjalisty.
Podsumowanie
Pękająca ściana może oznaczać drobną wadę tynku, ale może też sygnalizować szerszy problem z wilgocią, fundamentem albo konstrukcją. Z perspektywy odszkodowania kluczowe jest ustalenie, czy źródłem szkody było nagłe zdarzenie objęte polisą. Bez tego nawet widoczne i kosztowne uszkodzenie nie musi dawać prawa do wypłaty.
Jeśli widzisz, że pęknięcie się powiększa, nie ograniczaj się do malowania czy szpachlowania. Najpierw ustal przyczynę, zabezpiecz dowody i sprawdź, kto realnie może odpowiadać: ubezpieczyciel, sąsiad, wspólnota, wykonawca albo przedsiębiorca górniczy. To oszczędza czas, koszty i rozczarowanie po odmowie.