Stan surowy zamknięty

Poszczególne etapy budowy domu

Budowa domu wymaga przejścia przez różne kroki. Każdy z nich jest niezbędny do osiągnięcia kolejnego, a ich dokładna realizacja jest kluczowa dla zapewnienia bezpieczeństwa, stabilności oraz trwałości całej budowli.
 
0. Przygotowanie formalne
 
Na tym etapie budowy domu potrzebne będzie zebranie pełnej dokumentacji oraz rozważny wybór podwykonawcy, który przygotuje projekt budowlany. Przed startem prac konieczne będzie także uzyskanie zgód i ekspertyzy.
 
1. Stan zerowy
 
Prace na budowie rozpoczynają się od wytyczenia działki budowlanej, oczyszczenia oraz ewentualnego wyrównania terenu. Czasem konieczne jest również wykonanie wykopów. 
Właściwym przystąpieniem do pracy jest przygotowanie fundamentów pod budowę oraz instalacji kanalizacyjnych i wodociągowych.
 
2. Stan surowy otwarty
 
Przejściem do kolejnego etapu prac jest wznoszenie wszystkich ścian zewnętrznych, stropów oraz wszelkich elementów konstrukcyjnych, które stworzą dokładny zarys domu. W tej fazie należy wybudować schody betonowe oraz wykonać więźbę dachową, komin i pokrycie dachu.
 
3. Stan surowy zamknięty
 
Trzeci etap budowy domu to „zamknięcie” budynku, czyli montaż drzwi zewnętrznych oraz okien. Dzięki temu budynek zostaje zabezpieczony przed czynnikami zewnętrznymi, co umożliwia dalsze prace wewnątrz domu. W tej fazie budowy wykonuje się także instalacje elektryczne, wodno-kanalizacyjne oraz gazowe.
 
4. Prace wykończeniowe i montażowe
 
Po etapie stanu surowego zamkniętego budynek może zostać przygotowany do zamieszkania. 
Lista prac wykończeniowych może uwzględniać np. montaż urządzeń grzewczych, wykończenie łazienki i kuchni, malowanie ścian i sufitów, montaż podłóg, instalację oświetlenia i gniazdek elektrycznych, a także ocieplenie budynku.
 
5. Zakończenie budowy domu
 
Po finalizacji wszystkich prac należy zgłosić nowo wybudowany budynek do nadzoru budowlanego wraz z wymaganą dokumentacją. Jeśli nie otrzymasz żadnego pisma zwrotnego w ciągu 21 dni, masz już prawo wprowadzić się do nowego domu. 
 

Co oznacza stan surowy zamknięty?

Stan surowy zamknięty to etap, w którym dom jest zbudowany w całości – posiada dach, wszystkie wstawione okna oraz drzwi zewnętrzne, ale nie jest jeszcze wykończony wewnątrz.
Po realizacji prac do stanu surowego, budynek zawiera już pełną, zamkniętą konstrukcję oraz jest zabezpieczony przed opadami, wiatrem i innymi czynnikami atmosferycznymi. Ponadto jest w nim już rozprowadzona instalacja elektryczna, wodno-kanalizacyjna i grzewcza.
 
Osiągnięcie stanu surowego zamkniętego oznacza, że budowa domu jest już na półmetku. Dzięki temu możliwe staje się rozpoczęcie prac wykończeniowych wewnątrz, takich jak tynkowanie, kładzenie podłóg, montaż armatury.
 
Stan surowy zamknięty nie ma właściwie konkretnej definicji w prawie budowlanym. Mimo tego, warto dokładnie opracować z podwykonawcą plan pracy, niezbędny do zakończenia tego etapu budowy.
 
Ważne będzie także ustalenie terminu realizacji, ponieważ stan surowy zamknięty najlepiej osiągnąć w jednym sezonie. W ten sposób ograniczysz koszty zabezpieczenia inwestycji, które mogą być wysokie szczególnie w czasie zimy. 
 

Ile kosztuje budowa domu do etapu stanu surowego zamkniętego?

 
Doprowadzenie domu do etapu stanu surowego zamkniętego można wycenić na ok. 40% sumy całej inwestycji. Po przeliczeniu, przykładowo dla domu o wartości 700 000 zł, należy pokryć tutaj koszty w wysokości rzędu 280 000 zł. Jest to jednak wartość mocno przybliżona.
 
Dokładne oszacowanie kosztów budowy domu nie jest takie proste. W grę wchodzi tutaj wiele czynników, które determinują wydatki na etapie stanu surowego otwartego, etapie stanu surowego zamkniętego i w pozostałych fazach budowy domu. 
 
  • Wielkość domu i stopień skomplikowania projektu – koszty rosną, kiedy budowa domu wymaga większej ilości materiałów i pracy. Tak może być w przypadku domów parterowych, które będą często droższe w budowie do etapu stanu surowego zamkniętego.
  • Wybór materiałów budowlanych i standard wykończenia: na materiały o wyższej jakości i lepszych parametrach izolacyjnych trzeba wydać więcej, ale finalnie taki wybór może w dłuższej perspektywie zapewnić realne oszczędności.
  • Koszty robocizny: wycena ekipy budowlanej może znacząco wpłynąć na całkowity budżet. Często stanowi nawet 20% wszystkich wydatków. 
 

Co można ubezpieczyć w trakcie budowy?

Masz możliwość ubezpieczenia swojego domu, nawet kiedy jest jeszcze w stanie surowym zamkniętym. W tym przypadku polisa zapewni ochronę murów oraz elementów stałych na wypadek kradzieży materiałów budowalnych, dewastacji, wandalizmu czy zniszczeń spowodowanych przez niesprzyjające warunki atmosferyczne.
 
Dla domu w trakcie budowy, katalog ryzyk będzie nieco węższy w porównaniu do standardowego zakresu polisy. Mimo tego, ochrona może objąć najczęstsze zagrożenia, takie jak pożar, powódź, uderzenie pioruna, wybuch, a nawet kradzież z włamaniem.
 
Ponadto, po finalizacji stanu surowego zamkniętego, można dodatkowo zabezpieczyć mienie ruchome. Przede wszystkim wszelkie narzędzia i materiały budowlane przed kradzieżą.
 

Ile zapłacisz za ubezpieczenie domu w stanie surowym zamkniętym?

Cena ubezpieczenia domu w stanie surowym zamkniętym będzie zależeć od wielu czynników, w tym wartości całej inwestycji i wybranego zakresu ochrony. Polisa dla domu w budowie będzie zazwyczaj tańsza niż standardowa polisa mieszkaniowa, ponieważ jest nieco uproszczona.
 
Sprawdźmy, ile zapłacisz za ubezpieczenie inwestycji, kiedy planujesz budowę domu o powierzchni 100 m2, o szacunkowej wartości 640 000 zł. Ochrona ma obejmować mury i elementy stałe na wypadek zdarzeń losowych i kradzieży z włamaniem. Wartość elementów stałych została oszacowana na 60 000 zł.
 
W sprawdzownym przypadku, najtańsze ubezpieczenie domu w stanie surowym zamkniętym będzie kosztować 403 zł rocznie. W takiej cenie Uniqa dorzuca ochronę wyposażenia na wypadek zdarzeń losowych. 
 
Natomiast maksymalny koszt ubezpieczenia może wynieść 1100 zł. To wysoka cena, jednak uwzględnia także zabezpieczenie wyposażenia przed kradzieżą oraz wariant All Risk. 


Oferty dla ubezpieczenia domu w stanie surowym zamkniętym
Ubezpieczyciel Dodatki w cenie Roczna składka
Uniqa Pakiet medyczny 403 zł
Generali Assistance, Dewastacja, Pakiet medyczny 521 zł
Wiener Dewastacja 727 zł
Benefia Dewastacja 857 zł

Opracowanie własne na podstawie ubezpieczeniaonline.pl, kalkulacja z dnia 29.05.2024 r.

 
Ubezpieczenie domu w trakcie budowy może uchronić nas przed poważnymi stratami finansowymi, kiedy dojdzie do nieprzewidzianych zdarzeń. Właściwa polisa zapewni spokój i bezpieczeństwo inwestycji oraz uchroni nasz budżet na dalsze prace wykończeniowe. Za taką ochronę wystarczy zapłacić już od 400 zł. Ta niewielka kwota zapewni zabezpieczenie budowy na cały rok, niezależnie od tego, na jakim etapie prac budowlanych jesteś.
 
– Ewelina Ratajczak, ekspert portalu ubezpieczeniaonline.pl
 

Kiedy nie dostaniesz odszkodowania?

 
Nie wszystkie sytuacje będą objęte w ubezpieczeniu domu w trakcie budowy. Każde towarzystwo określa tzw. wyłączenia odpowiedzialności. 
 
Wśród ograniczeń w ochronie ubezpieczeniowej można znaleźć przede wszystkim szkody na mieniu spowodowane przez:
 
  • korzystanie z nieodpowiednich lub wadliwych materiałów budowlanych,
  • celowe działania lub rażące zaniedbania, np. prowadzenie prac budowlanych pod wpływem alkoholu lub narkotyków,
  • brak zabezpieczenia placu budowy, np. odpowiedniego ogrodzenia i oświetlenia,
  • niektóre zdarzenia siły wyższej, jak trzęsienie ziemi,
  • kradzież materiałów budowlanych bez śladów włamania.
Ubezpieczyciel odmówi wypłaty odszkodowania także, wtedy gdy przeoczysz wyznaczony termin na zgłoszenie szkody albo nie dostarczysz pełnej dokumentacji, potwierdzającej przebieg i rozmiar powstałych strat.
 
By uniknąć niepotrzebnych nieporozumień, przed zawarciem umowy ubezpieczenia, zapoznaj się z wyłączeniami i wszystkimi warunkami w dokumencie OWU (Ogólne Warunki Ubezpieczenia).
 

Gdzie możesz ubezpieczyć dom w trakcie budowy?

Ubezpieczenie domu w trakcie budowy możesz znaleźć i zakupić online, korzystając z porównywarki ubezpieczeń. Takie narzędzie umożliwi porównanie ofert nawet kilkunastu towarzystw, a dzięki temu wybranie najkorzystniejszej opcji.
 
Ważne, aby przy zakupie polisy mieszkaniowej dokładnie określić parametry budowanego domu, jak rok rozpoczęcia budowy oraz niezbędne ryzyka w zakresie ochrony. Potrzebne będzie także zaznaczenie w formularzu, że ubezpieczenie ma dotyczyć nieruchomości w budowie.
 
Dzięki temu porównywarka precyzyjnie dopasuje oferty do Twoich potrzeb. Kiedy już przeanalizujesz propozycje i wybierzesz polisę – jeszcze w tym samym miejscu, w kilka chwil, możesz ją zakupić i opłacić.
 

Koszty ogrzewania gazowego domu

Do ogrzewania domu stosuje się różne źródła ciepła – węgiel, drewno, a także gaz ziemny. Ogrzewanie gazowe jest przede wszystkim wydajne, a do tego prawie bezobsługowe po instalacji. Wystarczy zaprogramować pracę kotła zgodnie z potrzebami domowników. Do tego ogrzewanie gazowe może zapewnić nie tylko ciepło w pomieszczeniach, ale także podgrzanie ciepłej wody użytkowej.

Jeśli chcesz wybrać to źródło ciepła, masz do wyboru ogrzewanie gazowe na 2 sposoby: poprzez podłączenie domu do sieci gazowej lub korzystanie z płynnego gazu LPG przechowywanego w zbiorniku na zewnątrz, bez konieczności w tym przypadku podłączenia do sieci gazowej. 
Czy za taką wygodę trzeba dużo zapłacić? Sprawdzamy, ile kosztuje ogrzewanie domu gazem.

Co warto wiedzieć o cenach gazu w 2024

Dziś coraz mniej osób jest obojętnych na kwestię ochrony środowiska. W związku z tym, coraz więcej gospodarstw domowych szuka sposobu na ograniczanie emisji dwutlenku węgla. Jednym z nich jest instalacja pompy ciepła, ale nie tylko – może być to także postawienie na ogrzewanie gazem ziemnym lub gazem płynnym.

Aktualnie w naszym kraju zużywa się rocznie ok. 19 mld m3 gazu ziemnego, a według prognoz w ciągu kolejnych 10 lat liczba ta może wzrosnąć do 30 mld m3 rocznie. Niemal 1/3 zużycia gazu przypada na gospodarstwa domowe.
Jeśli rozważasz lub już zdecydowałeś się na ogrzewanie gazowe, na pewno ważną kwestią jest, ile zapłacisz za taki komfort ciepła w domu.

I tu jest dosyć optymistycznie – odbiorcy gazu ziemnego mogą nadal liczyć na rozwiązania osłonowe, takie jak zamrożenie ceny gazu ziemnego oraz stawek opłat za dystrybucję.

Przynajmniej do połowy 2024 r. cena netto gazu ziemnego dla odbiorców uprawnionych (w tym właśnie gospodarstw domowych) została zamrożona na poziomie 200,17 zł/MWh. Do tego, dzięki nowej taryfie na sprzedaż gazu ziemnego przez spółkę PGNiG, jego cena spadła o 8,54% – do 290,97 zł/MWh. 

Ile kosztuje ogrzewanie gazowe?

Nie da się w jednym zdaniu określić, ile kosztuje ogrzewanie gazowe domu. Będzie to zależeć przede wszystkim od wielkości budynku oraz standardu i stopnia izolacji termicznej (czy jest to ocieplony dom). Na ich podstawie można wyliczyć zapotrzebowanie energetyczne domu.

Dobrze ocieplony dom ze szczelnymi oknami nie powinien zużyć więcej niż 110 kWh/m2. Jednak stary, nieocieplony budynek może wymagać nawet 200 kWh/m² energii cieplnej. Różnice są więc widoczne gołym okiem i przełożą się na koszty ogrzewania domu.

Spójrzmy, ile średnio zapłacisz za ogrzewanie gazem, przy założeniach: średni standard ocieplenia, 3-4 domowników, dodatkowe podgrzewanie ciepłej wody użytkowej.

Ile kosztuje ogrzewanie
Powierznia domu  Koszty miesięczne ogrzewania gazowego Koszty miesięczne ogrzewania gazowego
80 m2 350 zł 4 000 zł
100 m2 400 zł 4 500 zł
150 m2 600 zł 6 500 zł
Opracowanie własne na podstawie danych od dostawców gazu
 
Szacunkowe, roczne koszty można rozłożyć jeszcze dokładniej, w zależności od stanu budynku. Dla domu jednorodzinnego o powierzchni 120 m2 z piecem kondensacyjnym wyniosą one odpowiednio:
  • starszy, nieocieplony budynek – 5 500 zł,
  • budynek ocieplony, ze szczelnymi oknami- 3 100 zł,
  • nowoczesny dom energooszczędny – 1 400 zł.
 

Jak obniżyć zużycie gazu?

Nie możesz wpłynąć na ceny gazu ziemnego, ale masz wpływ na obniżenie swoich rachunków poprzez efektywne i oszczędne korzystanie z ogrzewania. Mamy na to kilka sposobów.
 
  1. Rozważnie ustawiaj temperaturę kotła
Prosty sposób na ograniczenie zużycia gazu to odpowiednie ustawianie temperatury pieca gazowego. Już jeden stopień może zapewnić oszczędność o parę procent w ujęciu rocznym. Optymalna temperatura pomieszczeń powinna wynosić odpowiednio: 20-22 °C w salonie, 16-18 °C w sypialni i kuchni, a w łazience 22-24 °C.
Warto mieć na uwadze ten punkt, kiedy dom stoi pusty przez kilka godzin lub nawet kilka dni w czasie wyjazdu domowników.
Jednocześnie, lepiej odpuścić sobie całkowite wyłączanie pieca w takich sytuacjach. Wbrew pozorom jest to mniej ekonomiczne, ponieważ ponowne rozgrzanie budynku będzie wymagać zużycia większej ilości gazu. Aby mieć nad tym wszystkim lepszą kontrolę, możesz rozważyć zakup termostatu.
 
  1. Zwracaj uwagę na okna
Przez nieszczelne okna z domu może uciekać sporo ciepła. Z tego względu warto zadbać o dobre uszczelnienie okien, dzięki czemu chłód nie będzie przedostawać się przez szczeliny.
W temacie okien ważne jest też wietrzenie – lepiej tu nie przesadzać i wietrzyć dom maksymalnie 2 razy dziennie, nie dłużej niż przez 10 minut. Do tego warto pamiętać przy tym o wyłączeniu na ten czas kaloryferów.
Aby wykorzystywać naturalne źródło ciepła warto nie zasłaniać cały czas okien. Dzięki temu promienie słońca będą mogły przedostawać się do domu, a tym samym lekko podnosić temperaturę pomieszczeń.
 
  1. Regularnie dbaj o stan instalacji gazowej
Jeszcze zanim nadejdzie jesień i mroźna zima, dobrze pamiętać o kontroli stanu technicznego instalacji oraz pieca. Umożliwi to zidentyfikowanie i usunięcie usterek, a tym samym zapewnienie w 100% efektywnej pracy kotła.
 
  1. Zadbaj o odpowiedni kocioł oraz grzejniki
Przy zakupie kotła gazowego czasami nie warto oszczędzać. W późniejszym czasie może okazać się, że zakup droższego, ale wysokiej jakości kotła, przynosi większą efektywność i wydajność instalacji.
 
Dobrym rozwiązaniem mogą być nowoczesne kotły kondensacyjne – proste w obsłudze i bezpieczne w użytkowaniu.
 
Żeby ciepło skutecznie przedostawało się do pomieszczeń, warto zwrócić uwagę także na grzejniki. Zasłanianie ich, np. przez zabudowę i meble, może przynieść stratę ciepła nawet o 20%. Z tego powodu zadbaj, by wszelkie „przeszkody” były oddalone od grzejników przynajmniej na 10 cm.
 
W temacie grzejników kluczowe jest także odpowietrzanie. Szczególnie, kiedy masz wrażenie, że kaloryfer działa już słabo i nie do końca oddaje ustawioną temperaturę.
 
  1. Pomyśl o termomodernizacji
Jeśli mieszkasz w starszym budownictwie, warto rozważyć dodatkowe ocieplenie ścian i stropów. Niestety, kiepskiej jakości materiały budowlane mogą powodować spore straty ciepła. Warto rozważyć także wymianę stolarki okiennej oraz drzwiowej. 
 

Czy można skorzystać z dofinansowania do instalacji gazowej?

Instalacja gazowa nie jest takim małym wydatkiem. Jednak jest sposób, dzięki któremu taki zakup nie musi aż tak obciążać portfela.
 
Możesz postarać się o dofinansowanie do instalacji gazowej w ramach programów ogólnopolskich, regionalnych, a nawet takich oferowanych przez sprzedawców gazu, np. PGNiG. Nie warto z tym krokiem długo zwlekać, ponieważ według zapowiedzi dotacje na źródła ciepła na paliwa stałe zostaną wycofane na początku 2025 r.
 
W Polsce największą popularnością cieszy się program Czyste Powietrze. Około 1/3 wszystkich przyznanych dotacji trafia właśnie na kotły gazowe.
 
Wielkość wsparcia będzie zależeć od poziomu dofinansowania oraz od tego, czy inwestycją będzie realizacja kotłowni gazowej, czy jedynie wymiana starego pieca gazowego na nowy.
 
W pierwszym wypadku dofinansowanie może wynieść do 18 500 zł, natomiast przy samej wymianie pieca – do 15 300 zł.
 
Znanym programem jest także Ulga termomodernizacyjna, dzięki której możesz odliczyć od podatku koszty poniesione na budowę przyłącza gazowego, zakup i instalację kotła kondensacyjnego. Odliczenie może wynieść maksymalnie 53 000 zł na jednego podatnika.
 
Zbierzmy wszystko razem – ile możesz uzyskać wsparcia finansowego na instalację gazową w ramach programów dotacji?

Dofinansowanie do ogrzewania gazowego 2024

Program Wysokość wsparcia Zakres inwestycji
Czyste Powietrze do 100% kosztów kwalifikowanych, max. 15 300 zł przy wymianie lub max. 18 500 zł na nowy kocioł gazowy Kocioł gazowy kondensacyjny
Stop Smog do 100% kosztów inwestycji, max. 53 000 zł Kocioł gazowy kondensacyjny
Ciepłe Mieszkanie do 95% kosztów, max. 43 900 zł do 95% kosztów, max. 43 900 zł
Ulga termomodernizacyjna ulga podatkowa z odliczeniem do 53 000 zł na podatnika Kocioł gazowy kondensacyjny
Premia termomodernizacyjna od BGK dopłata do kredytu do 26% kosztów inwestycji dopłata do kredytu do 26% kosztów inwestycji

Opracowanie własne na postawie danych na enerad.pl

W miejscu swojego zamieszkania możesz poszukać także programów regionalnych. Niektóre z nich to „KAWKA plus” we Wrocławiu czy „EKO-Klimat” w województwie kujawsko-pomorskim.

W miejscu swojego zamieszkania możesz poszukać także programów regionalnych. Niektóre z nich to „KAWKA plus” we Wrocławiu czy „EKO-Klimat” w województwie kujawsko-pomorskim.
 
Ile kosztuje instalacja gazowa?
Na koszt instalacji gazowej ma wpływ kilka czynników:
  • wielkość domu,
  • długość przyłącza gazowego,
  • rodzaj kotła (tradycyjny, kondensacyjny, pulsacyjny),
  • koszt materiałów instalacyjnych,
  • wycena robocizny.
Ogólna zasada jest taka, że im większy i bardziej nowoczesny dom, tym sama instalacja gazowa będzie droższa.
 
W zależności od tych czynników, można oszacować, że za instalację gazową dla domu o wielkości 150 m2, zapłacisz w granicach kilkunastu tysięcy złotych, najczęściej od 15 000 zł w górę.

Wady i zalety ogrzewania gazowego

Nie wszystko jest perfekcyjne, więc i tu ogrzewanie gazowe obok licznych zalet, ma także swoje wady.
 

Ogrzewanie domu gazem – zalety

  • Wygoda użytkowania – kotły gazowe są w zasadzie bezobsługowe, a ich przegląd wystarczy przeprowadzić raz w roku. Pracę instalacji łatwo kontrolować za pomocą panelu sterującego, na którym ustawia się pożądaną temperaturę i godziny działania pieca.
  • Funkcjonalność – obok ogrzewania pomieszczeń piec może pełnić także rolę podgrzewania wody, a nawet ogrzewania podłogowego.
  • Wysoka wydajność ogrzewania i zapewniona stała temperatura we wnętrzach.
  • Ekologiczna praca – brak produkcji popiołu i mniejsza emisja zanieczyszczeń powietrza.
  • Większy porządek i oszczędność miejsca – kocioł możesz postawić nawet w niewielkim pomieszczeniu, a do tego nie martwić się o jego ciągłe czyszczenie.
Ogrzewanie domu gazem – wady
  • Wysokie koszty inwestycji – szczególnie przy wyborze kotła kondensacyjnego.
  • Zmienne ceny gazu – finalny koszt ogrzewania może być wyższy niż przy ogrzewaniu domu kotłem tradycyjnym na tańsze paliwo stałe, np. na węgiel
  • Podniesienie kosztów ogrzewania – w przypadku domów o niskiej izolacji termicznej.
  • Komplikacje na etapie montażu – czasami instalacja wymaga wykonania podłączenia instalacji do gazociągu lub montaż przydomowego zbiornika.
 

Ceny instalacji gazowej a polisa mieszkaniowa

Zamontowanie instalacji do ogrzewania gazem ziemnym może być nie małą inwestycją, to fakt. Wiadomo, że w takich sytuacjach zazwyczaj szuka się oszczędności dookoła. 
 
Nie warto jednak robić tego kosztem ubezpieczenia domu. Przy całkowitych kosztach instalacji gazowej, zakup polisy mieszkaniowej nie powinien stanowić dużego wydatku.
 
Nie tylko ciepło gwarantuje komfort mieszkania, ale także świadomość, że dom jest odpowiednio ubezpieczony. W przypadku ogrzewania domu gazem ziemnym warto ubezpieczyć się na wypadek pożaru, zalania czy wybuchu. Takich sytuacji nie sposób przewidzieć, ale jest jednak metoda na zabezpieczenie się na ich wypadek – właśnie zakup polisy mieszkaniowej. Cena polisy to tylko nieduża część kosztów instalacji gazowej. Raczej nie obciąży ona mocno Twojego portfela, a wręcz przeciwnie – przyniesie lekkość i komfort w codziennym mieszkaniu.
– Ewelina Ratajczak, ekspertka portalu ubezpieczeniaonline.pl. 
 

Ile kosztuje ubezpieczenie domu?

 
Zobaczmy, ile będzie kosztować ubezpieczenie domu w Podkowie leśnej, o powierzchni 80 m2, wybudowanego w 2015 r. Wartość nieruchomości to 500 000 zł, a zakres ubezpieczenia ma obejmować dom i stałe elementy z ochroną od zdarzeń losowych. Już w tym podstawowym zakresie znajduje się ochrona na wypadek wybuchu gazu.
 
Już proste wyliczenie pokazuje, że za polisę mieszkaniową z szerokim zakresem ochrony, możesz zapłacić już niecałe 300 zł rocznie. W takiej cenie w polisie od Europa Ubezpieczenia otrzymasz dodatkowo pakiet Home Assistance i ochronę na wypadek dewastacji domu. 
 
Dopłacając nieco ponad 100 zł możesz zapewnić sobie także Pakiet medyczny w polisie od Uniqua, czyli dodatkowy spokój na wypadek nieszczęśliwego wypadku lub nagłego zachorowania.
tab
Ceny polisy mieszkaniowej – porównanie ofert
Ubezpieczyciel Cena roczna Dodatkowo w zakresie
Europa Ubezpieczenia 284 zł Assistance
Dewastacja
Link4 307 zł Assistance
Dewastacja
Wiener 357 zł Assistance
Dewastacja
Benefia 380 zł Assistance
Dewastacja
mtu24.pl 396 zł
Inter Ubezpieczenia 434 zł Assistance
Dewastacja
Uniqua 434 zł Assistance
Dewastacja
Pakiet medyczny
Generali 553 zł Assistance
Dewastacja
Pakiet medyczny

Opracowanie własne na podstawie ubezpieczeniaonline.pl, kalkulacja z dnia 19.04.2024 r.

Gdzie znajdziesz dobrą polisę dla swojej nieruchomości?

Wybór polisy mieszkaniowej może stać się prostszy, kiedy zdecydujesz się skorzystać z porównywarki ubezpieczeń. Takie narzędzie umożliwia przejrzenie ofert kilkunastu ubezpieczycieli w jednym miejscu – bez długiego przeszukiwania wielu stron.

Porównywarka musi dobrze poznać Twój dom, dlatego potrzebuje podstawowych informacji o nim, jak powierzchnia, rok budowy, ilość mieszkańców, lokalizacja. Zanim też pokaże oferty, powinieneś wskazać w niej, czego potrzebujesz – jaki zakres powinna mieć polisa, przed jakimi zdarzeniami chronić nieruchomość.

Po wskazaniu tych parametrów niemal od razu zobaczysz na stronie listę ofert. Możesz w tym momencie dokładnie je przeanalizować i porównać między sobą. Jeśli już wybierzesz – w tym samym miejscu możesz zakupić i opłacić swoją polisę.


Ruchomości domowe – co wchodzi w ich skład?

Czym są ruchomości domowe?

Ruchomości domowe, mienie ruchome, wyposażenie mieszkania lub domu – w ubezpieczeniach nieruchomości wszystkie te pojęcia odnoszą się do tych samych przedmiotów. Z definicji, w tej kategorii mieszczą się wszystkie te przedmioty i akcesoria, które można swobodnie wynieść z lokalu, bez konieczności demontowania ich siłą lub za pomocą narzędzi. Do ruchomości zalicza się więc i mienie o dużych gabarytach (np. stół), i drobiazgi (np. portfel).

Przykładowo, w OWU polisy Inter Lokum znajdziesz następującą listę ruchomości domowych, które możesz ubezpieczyć:

  • odzież i przedmioty osobistego użytku;
  • meble z wyłączeniem mebli wbudowanych lub zamontowanych na stałe;
  • sprzęt AGD z wyłączeniem sprzętu wbudowanego w stałą zabudowę;
  • elementy dekoracji wnętrz niezamontowane na stałe;
  • zapasy gospodarstwa domowego;
  • urządzenia domowe;
  • biżuteria i zegarki o wartości jednostkowej do 10 000 zł;
  • sprzęt elektroniczny, audiowizualny, fotograficzny, telefoniczny (stacjonarny i przenośny), optyczny, komputerowy, smartfony, nośniki danych, konsole do gier, urządzenia dostępowe do Internetu, odtwarzacze multimedialne;
  • urządzenia nawigacji GPS;
  • instrumenty muzyczne;
  • sprzęt turystyczny, sportowy, medyczny, rehabilitacyjny;
  • wózki inwalidzkie i rowery;
  • części zamienne do samochodów, motocykli, motorowerów, rowerów i ich dodatkowy osprzęt;
  • wózki dziecięce, foteliki do przewożenia dzieci, zabawki;
  • narzędzia gospodarcze, kosiarki do trawy, narzędzia do uprawy działki lub ogrodu, narzędzia elektromechaniczne i spalinowe;
  • rzeczy ruchome czasowo znajdujące się w posiadaniu ubezpieczonego, jeżeli zostały wypożyczone przez organizację sportową, społeczną, klub, wypożyczalnię, pod warunkiem udokumentowania tego faktu;
  • mienie służbowe;
  • zwierzęta domowe;
  • wartości pieniężne;
  • dokumenty takie jak: dowód osobisty, paszport, prawo jazdy, legitymacja szkolna/studencka/emeryta/rencisty.

Część przedmiotów zawsze zaliczana jest do ruchomości domowych, ale są też takie, z którymi bywa różnie. Przykładowo, mienie służbowe czasami może znaleźć się na tej liście, jak ma to miejsce powyżej, a czasami jest ono wyłączone. Dlatego zawsze uważnie czytaj Ogólne Warunki Ubezpieczenia (OWU), gdzie mienie ruchome powinno być precyzyjnie zdefiniowane.


Jak ubezpieczyć ruchomości domowe?

Podstawowa polisa mieszkaniowa zabezpiecza finansowo mury i ewentualnie elementy stałe od pożaru i innych zdarzeń losowych. Jeśli chcesz ubezpieczyć też ruchomości, musisz wykupić odpowiednie rozszerzenie. Podobnie jest z ryzykami kradzieżowymi.

Drugą możliwością jest zakup ubezpieczenia tylko ruchomości domowych. Tę opcję polecamy zwłaszcza lokatorom w wynajmowanych domach i mieszkaniach.

WAŻNE!
Ubezpieczenie mienia ruchomego raczej nie występuje jako samodzielny produkt – jest dodatkiem do ubezpieczenia nieruchomości. Wyjątkiem są polisy dla najemców, którzy mogą zabezpieczyć finansowo będące ich własnością wyposażenie, bez konieczności wykupywania ochrony dla murów i elementów stałych.

Polisę mieszkaniową chroniącą mienie ruchome możesz bez problemów kupić online, chociażby za pomocą porównywarki ubezpieczeń. Jeśli chcesz w ten sposób wejść w posiadanie ubezpieczenia, musisz tylko wykonać kilka prostych czynności:

  1. Uzupełnij formularz o: rodzaj nieruchomości, metraż, rok budowy, dokładny adres, itd.
  2. Wskaż formę własności, podaj swój wiek, liczbę szkód z ostatnich lat i termin, od którego chcesz wykupić polisę.
  3. Zaznacz, że chcesz ubezpieczyć nie tylko mury i elementy stałe, ale też wyposażenie.
  4. Do podstawowego zakresu, czyli zdarzeń losowych, dobierz dostępne rozszerzenia – powódź, kradzież z włamaniem, stłuczenie przedmiotów szklanych, OC w życiu prywatnym.
  5. Podaj osobno wartość poszczególnych rodzajów mienia: murów, elementów stałych i ruchomości – wyposażenie można ubezpieczyć nawet na sumę 500 000 zł.
  6. Jeśli znaczyłeś, że chcesz wykupić też ochronę od kradzieży, zaznacz, jakie zabezpieczenia własne posiadasz – dzięki nim możesz uzyskać zniżkę.
  7. Jeśli chcesz zapisać kalkulację i wrócić do niej w dowolnym momencie, podaj swój adres email.
  8. Zatwierdź wprowadzone dane, żeby uzyskać dostęp do uporządkowanej tabeli z co najmniej 20 różnymi ofertami, zarówno w wariancie All Risks, jak i od ryzyk nazwanych.
  9. Wybierz tę ofertę, która najlepiej spełnia twoje oczekiwania.
  10. Wprowadź dane niezbędne do finalizacji transakcji oraz wybierz najwygodniejszą formę płatności – polisa może wejść w życie nawet następnego dnia roboczego, jeśli od razu opłacisz składkę.

Pamiętaj, że w polisach dla domu w budowie ubezpieczenie ruchomości domowych też jest możliwe, ale dopiero od momentu, w którym powstający budynek jest na etapie surowym zamkniętym, czyli posiada ściany i dach, a także zamykane na klucz wszystkie otwory (drzwi i okna). W polisie możesz wówczas uwzględnić ruchomości w postaci narzędzi czy materiałów budowlanych.


Kiedy przyda się ubezpieczenie ruchomości domowych?

Ubezpieczenie ruchomości domowych możemy wykupić na wypadek kradzieży z włamaniem, ale równie wielu innych zdarzeń. Jeżeli w nieruchomości przechowujemy naprawdę cenne przedmioty, warto rozważyć taki wariant polisy, w którym spis ryzyk będzie obejmował więcej nieprzewidzianych sytuacji.

Ruchomości domowe możemy ubezpieczyć na wypadek następujących sytuacji:

Kradzież z włamaniem – warto wiedzieć, że towarzystwa dokładnie definiują to zdarzenie. Nie wszystkie sytuacje, w których utracimy cenne przedmioty z mieszkania, to dla ubezpieczycieli kradzież z wlaniem. Podstawą do uzyskania odszkodowania są wyraźne ślady włamania, tj. wyłamane drzwi, zniszczony zamek, czy zniszczone okna.

Rabunek – to dodatkowe rozszerzenie polisy, które również warto wziąć pod uwagę. Dzięki niemu odszkodowanie uzyskamy nie tylko za przedmioty skradzione nam z nieruchomości, ale również na ulicy. Możemy ubezpieczyć od rabunku rzeczy takie jak rower, biżuteria pieniądze czy telefon.

Przepięcie – na wypadek przepięcia w instalacji elektrycznej warto ubezpieczyć się szczególnie wtedy, gdy w naszej nieruchomości znajduje się cenny sprzęt, tj. telewizor, komputer czy głośniki. Do przepięć dość często dochodzi w wyniku uderzenia pioruna podczas burzy, ale może się to zdarzyć również podczas awarii.

Powódź – jeżeli podczas powodzi, woda wedrze się do domu lub mieszkania, straty w ruchomościach domowych mogą być ogromne. 

Stłuczenie przedmiotów szklanych – czasem zwykła nieuwaga, a czasem dziecięce zabawy, mogą spowodować stłuczenie cennych szklanych przedmiotów. Ten rodzaj rozszerzenia w ubezpieczeniu chroni nie tylko szyby w oknach czy drzwi tarasowe, ale także akwaria, płytę w kuchence indukcyjnej, lustra w zabudowie szaf czy drzwi kabiny prysznicowej. Zakres ochrony jest szeroki.

Domowy Assistance – to dodatek do ubezpieczenia mieszkania, dzięki któremu możemy zaoszczędzić sporo czasu i energii. W ramach domowego Assistance ubezpieczyciel zobowiązuje się świadczyć dla nas konkretne usługi, w przypadku zaistnienia szkód, np. naprawę sprzętu domowego, wizytę elektryka, hydraulika, a nawet usługę naprawy roweru.


Na jaką sumę ubezpieczysz ruchomości domowe?

Ubezpieczenie ruchomości domowych wiąże się z samodzielną ich wyceną. Warto wiedzieć, jak to zrobić poprawnie.
Wiele osób przy szacowaniu wartości swoich ruchomości domowych popełnia błędy: zaniża lub zawyża ich wartość.

Zawyżenie wartości ruchomości domowych nazywane jest przez ubezpieczycieli nadubezpieczeniem, zaniżenie zaś – niedoubezpieczeniem. W pierwszym przypadku niepotrzebnie będziesz opłacać wyższą składkę, bo przy odszkodowaniu towarzystwo i tak dokona własnej – rzeczywistej wyceny mienia. Z kolei w drugim przypadku, składka na polisie będzie niższa, ale niższe będzie również odszkodowanie – może nie wystarczyć na pokrycie wszystkich strat.

Ruchomości domowe staraj się wycenić precyzyjnie. Najlepiej stwórz listę przedmiotów, które posiadasz i do każdego z nich przydziel określoną wartość. Z pewnością przydadzą się do tego wszelkie rachunki oraz faktury, a także dokumentacja fotograficzna posiadanego mienia.


Których ruchomości domowych nie ubezpieczysz?

Pamiętaj, że towarzystwa ubezpieczeniowe ustalają różny spis ruchomości domowych, które nie mogą zostać objęte ochroną w ramach polisy ubezpieczeniowej. Wiele z nich jednak, wyłącza z ochrony te same przedmioty.

Nie ubezpieczysz lub nie otrzymasz odszkodowania za zniszczenie i kradzież m.in.:

  • kamieni szlachetnych,
  • broni palnej,
  • trofeów myśliwskich,
  • danych zapisanych w postaci cyfrowej,
  • rękopisów,
  • niektórych dzieł sztuki.

Zdarza się, że niektóre z wymienionych przedmiotów możesz włączyć do ubezpieczenia, lecz konieczne jest przedstawienie wyceny sporządzonej przez rzeczoznawcę – musisz ją zamówić na własny koszt.

Ruchomościami domowymi są dla ubezpieczycieli również niektóre zwierzęta domowe. Większość z nich zastrzega jednak, że nie ubezpiecza zwierząt egzotycznych oraz agresywnych ras psów.

To, co wchodzi w zakres ubezpieczenia oraz wszystko to, czego polisa nie obejmuje, znajduje się zawsze w Ogólnych Warunkach Ubezpieczenia (OWU) – warto dokładnie przeczytać ten dokument, jeszcze przed ostatecznym zakupem.


Ubezpieczenie ruchomości z polisy All Risk – co zapewnia?

Musisz wiedzieć, że polisy mieszkaniowe dzieli się na ubezpieczenia od ryzyk nazwanych i ubezpieczenia od ryzyk wszystkich. Upraszczając, w pierwszym wariancie zakres ochrony obejmuje zdarzenia wypunktowane w OWU, ich zamknięty katalog. Taką polisę nabędziesz w każdym towarzystwie oferującym ubezpieczenia nieruchomości, ponieważ jest to standardowy i najpopularniejszy wariant.

Ubezpieczenie od ryzyk wszystkich (All Risks/All Risk) chroni przed wszystkimi możliwymi zdarzeniami, oprócz tych, które znajdują się na liście wyłączeń odpowiedzialności w OWU. Jego nazwa może być więc nieco myląca. Taki wariant polisy mieszkaniowej ma co najmniej kilka zalet:

  • szeroki zakres ochrony;
  • ochronę przed zdarzeniami, których nie da się na dany moment przewidzieć lub nazwać;
  • często zawiera unikatowe ryzyka niedostępne dla wariantu od ryzyk nazwanych;
  • często posiada wyższe limity odpowiedzialności;
  • zapewnia uproszczony sposób ubiegania się o odszkodowanie.

Z reguły polisy All Risks są nieco droższe od standardowych ubezpieczeń od ryzyk nazwanych, jednak różnice cenowe nie są drastyczne. Polisę od ryzyk wszystkich oferuje wiele towarzystw, ale nie wszystkie. Możesz kupić takie ubezpieczenie w formie podstawowej lub rozszerzonej, a wśród dostępnych dodatków znajdują się m. in. ruchomości domowe.


Ile kosztuje ubezpieczenie ruchomości domowych?

Obliczyliśmy, jaki jest koszt ubezpieczenia 65-metrowego mieszkania o wartości (mury i elementy stałe) 350 000 zł z ruchomościami domowymi wartymi łącznie 50 000 zł.

Najtańszą polisę o opisanych parametrach możesz kupić za 285 zł, najdroższa kosztuje 804 zł. Wszystkie podane tu i w poniższej tabeli kwoty odnoszą się do rocznego okresu ubezpieczenia.

– Jak widzisz, w każdym towarzystwie zakres cen za niemal identyczny produkt ubezpieczeniowy jest inny. Zróżnicowanie cenowe ma kilka przyczyn. Polisy minimalnie różnią się co do zakresu, czyli posiadają inne dodatki wliczone w cenę. Mają też różną formułę, część z nich to ubezpieczenia od ryzyk nazwanych, inne są ubezpieczeniami All Risks. Nie bez znaczenia jest również wewnętrzna polityka cenowa poszczególnych towarzystw i ich kalkulacje ryzyka

– Michał Ratajczak, ekspert portalu ubezpieczeniemieszkania.pl.


Koszt ubezpieczenia wyposażenia w mieszkaniu

TU

Roczna składka

Wiener

183 zł

Europa

213 zł

Benefia

259 zł

UNIQA

327 zł

INTER Ubezpieczenia

335 zł

Generali

518 zł

Link4

538 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 16.05.2024 r.).


Kiedy ubezpieczenie ruchomości nie działa?

Ubezpieczenie ruchomości domowych nie zadziała, jeśli przechowujesz je w nieodpowiednim miejscu. Dotyczy to np. sprzętów komputerowych czy kosztowności, których nie powinno się trzymać w piwnicy, na balkonie, w budynkach gospodarczych czy domku letniskowym.

Możesz mieć też pewne problemy z ubezpieczeniem konkretnych przedmiotów, a czasem będzie to niemożliwe.

Chodzi tutaj m. in. o:

  • dane zapisane w formie cyfrowej,
  • programy komputerowe,
  • rękopisy,
  • trofea myśliwskie,
  • kamienie szlachetne,
  • broń palną,
  • mienie firmowe,
  • mienie służbowe,
  • rzeczy osobiste gości,
  • specyficzne dzieła sztuki,
  • niektóre zwierzęta, chociażby gatunki egzotyczne, których nie można w Polsce hodować czy agresywne rasy psów.

Odszkodowania możesz też nie uzyskać za szkody powstałe w wyniku nieprawidłowego podłączenia urządzeń czy wykorzystywania ich do niewłaściwych celów.

Do ruchomości domowych zastosowanie mają również ogólne wyłączenia odpowiedzialności, wśród których można wymienić:

  • celowe działanie jednego z domowników;
  • tzw. rażące niedbalstwo;
  • szkody górnicze;
  • zniszczenia podczas generalnego remontu;
  • brak wymaganych prawem przeglądów technicznych;
  • niewłaściwa konserwacja;
  • działanie pod wpływem używek;
  • posiadanie i użytkowanie środków pirotechnicznych i materiałów wybuchowych;
  • wojna, zamieszki, stan wojenny, terroryzm.

Listę wyłączeń i innych ograniczeń znajdziesz w OWU. Za każdym razem będzie ona nieco inna, tak więc musisz przeczytać ją bardzo uważnie, a w razie jakichkolwiek wątpliwości skontaktuj się pracownikiem towarzystwa, żeby je rozwiać.


Gdzie kupisz ubezpieczenie ruchomości domowych?

Polisę mieszkaniową obejmującą ruchomości domowe kupisz online, chociażby za pomocą porównywarki ubezpieczeń. To minimum formalności i jednocześnie duża szansa na oszczędność. Taki sam produkt ubezpieczeniowy w każdym towarzystwie ma nieco inną cenę. Porównując konkurencyjne propozycje możesz zaoszczędzić na rocznej polisie mieszkaniowej nawet kilkaset złotych, nie ograniczając przy tym zakresu ochrony.

Kalkulator ubezpieczeń to bardzo proste, darmowe i intuicyjne narzędzie. Jeśli mniej więcej wiesz, jaki zakres cię interesuje i znasz podstawowe fakty o swojej nieruchomości, kupisz polisę nawet po kilku minutach, obejmując ochroną swój dom lub mieszkanie nawet od następnego dnia roboczego.

Porównanie pozwala zaoszczędzić, dotrzeć do najnowszych i najbradziej korzystnych ofert, o których często nie wiemy.

Podatek od kupna mieszkania – ile wynosi?

Podatek od kupna mieszkania to dopiero początek wydatków, oprócz samego przelewu na konto sprzedającego. Do ceny nieruchomości dochodzą również koszty związane z usługami notariusza i opłaty za wpis do księgi wieczystej. Wyjaśniamy, ile wynoszą poszczególne opłaty i od czego zależy ich wysokość.

Warto pamiętać, że podatek od kupna mieszkania czasami jest od razu wliczony w jego cenę ofertową. W innych przypadkach obliczenie i opłacenie składki należy już do obowiązków kupującego.

Podatek od kupna mieszkania –  różnice

Zagadnienie

Mieszkanie z rynku pierwotnego

Mieszkanie z rynku wtórnego

Rodzaj podatku

VAT

PCC (podatek od czynności cywilno-prawnych)

Opłaca

sprzedający/deweloper

kupujący (w praktyce za pośrednictwem notariusza)

Stawka

8% lub 23% wartości rynkowej nieruchomości

2% wartości rynkowej nieruchomości

Termin zapłaty

opłaca sprzedający/deweloper

do 14 dni od podpisania aktu notarialnego

Jak zapłacić?

opłaca sprzedający/deweloper

przelewem na konto właściwego urzędu skarbowego

Dodatkowe obowiązki

brak

złożenie deklaracji na druku PCC-3 w urzędzie skarbowym

Oprac. własne.


Co to jest podatek od zakupu mieszkania?

Przy zakupie nieruchomości nabywca ma obowiązek opłacić dodatkowy podatek, czasami płaci go samodzielnie (w praktyce za pośrednictwem notariusza), a czasami jest on już wliczony w cenę nieruchomości. Wyróżniamy dwa takie podatki:

  1. Podatek od czynności cywilnoprawnych (PCC) – regulowany ustawą z dnia 9 września 2000 roku; płaci się go po zakupie nieruchomości na rynku wtórnym.
  2. Podatek VAT – płaci się go przy zakupie nieruchomości na rynku pierwotnym, czyli bezpośrednio od dewelopera.

Oczywiście, przy zakupie mieszkania lub domu obowiązuje nas tylko jeden z wymienionych podatków, nigdy oba. Jeśli nabywamy nieruchomość od dewelopera, płacimy tylko VAT, jeśli z rynku wtórnego, PCC.


Podatek od kupna mieszkania w 2024 r.

Niedawno weszły w życie pewne zmiany dotyczące czynności cywilnoprawnych. Należy zaznaczyć, że PCC jest związany z tymi osobami, które zdecydowały się na zakup nieruchomości z rynku wtórnego. Do tej pory w takiej sytuacji należało uiścić daninę w wysokości 2% ceny sprzedażowej od pozyskanej nieruchomości. Według nowych przepisów opłaty nie muszą uiszczać osoby, które nabyły swoje pierwsze mieszkanie lub dom.

Od dnia 1 stycznia 2024 roku obejmuje również częściowo zakupu nieruchomości na rynku pierwotnym. Rząd wprowadził obowiązek dokonania opłaty tym osobom, które kupują więcej mieszkań (np. w obrębie jednego budynku lub osiedla). Zasada dotyczy nabycia co najmniej 6 lokali mieszkalnych. W takim przypadku osoba, która zakupuje nieruchomości, musi opłacić dodatkowy (oprócz VAT) podatek PCC, który wynosi 6%.


Ile wynosi podatek od zakupu mieszkania?

W przypadku podatku PCC stawka jest jedna i wynosi 2% wartości nieruchomości. W teorii chodzi tutaj o wartość rynkową, w praktyce jednak najczęściej bierze się pod uwagę wartość wpisaną w umowie kupna-sprzedaży. Z podatku zwolnione są osoby, które nabywają swoją pierwszą nieruchomość.

Trzeba mieć na uwadze, że urząd skarbowy może zakwestionować zadeklarowaną kwotę, jeśli uzna ją za zbyt niską lub zbyt wysokoą. W ustawie o podatku PCC możemy przeczytać, że wartość rynkową nieruchomości określa się na podstawie aktualnych cen stosowanych przy sprzedaży nieruchomości o podobnej lokalizacji, standardzie, stopniu zużycia, itd. Jeśli więc na rynku wtórnym kupujemy mieszkanie lub dom po okazyjnej cenie, warto byłoby uzasadnić ją robiąc odpowiednią adnotację w umowie kupna-sprzedaży. Przydatna może się też okazać wycena zrobiona przez rzeczoznawcę, co ma miejsce w sytuacji, w której kupujemy nieruchomość w oparciu o kredyt hipoteczny. Takie kroki mogą pomóc nam w uniknięciu nieprzyjemności ze strony urzędu skarbowego i naliczeniu wyższego podatku PCC.

W przypadku podatku VAT związanego z zakupem nieruchomości aktualnie obowiązują dwie stawki:

  • 8% dla lokali mieszkalnych i powierzchni nie przekraczającej 150 mkw. oraz domów jednorodzinnych nie większych niż 300 mkw;
  • 23% dla lokali mieszkalnych i domów o powierzchni większej, niż podana wyżej, a także jeśli kupujemy garaż lub komórkę lokatorską.

Podatek VAT oblicza i podaje do wiadomości deweloper, doliczając tę kwotę do ceny oferowanej nieruchomości.


Podatek VAT od kupna mieszkania – koszt

Jeżeli nieruchomość kupujemy z rynku pierwotnego – bezpośrednio do dewelopera, podatek VAT jest już zawarty w cenie mieszkania.

Wysokość podatku VAT od kupna mieszkania z ryku pierwotnego jest różna, zależnie do metrażu nieruchomości, którą nabywamy. Dla mieszkań większych niż 150m2, obowiązuje podatek w wysokości 23%. Jeśli powierzchnia mieszkania nie przekracza 150m2, zapłacimy mniejszy podatek – 8 %.

Jeżeli kupujemy mieszkanie z rynku wtórnego podatek nie jest doliczany do ceny nieruchomości i musimy opłacić go oddzielnie.

Kupując mieszkanie z rynku wtórnego mamy obowiązek zapłacić podatek od czynności cywilnoprawnych – podatek PCC. Wysokość takiego podatku od kupna mieszkania wynosi 2% wartości rynkowej danej nieruchomości, czyli 2% od ceny wpisanej w akcie notarialnym.

Jeśli mieszkanie kupiliśmy z rynku wtórnego, ale od przedsiębiorcy, który jest płatnikiem VAT i który sprzedał nam mieszkanie ze stawką podatku ZW, nie musimy już opłacać podatku od czynności cywilnoprawnych z tytułu kupna mieszkania – w tej sytuacji nie mamy takiego obowiązku prawnego.


Podatek VAT od kupna mieszkania – kto płaci?

Podatek VAT naliczany przy zakupie nieruchomości na rynku pierwotnym kupujący opłaca wraz z rozliczeniem się ze sprzedającym. Deweloper podaje jedną kwotę brutto, a my ją płacimy i na tym kończy się nasza rola – nie trzeba wykonywać już żadnych działań związanych z podatkiem VAT, ani niczego zgłaszać do urzędu.

Wydawać by się mogło, że to deweloper sprzedający mieszkania ponosi koszt podatku VAT, jednak nie jest to prawdą. W praktyce to kupujący są obciążeni tym podatkiem, chociaż to nie oni wykonują przelewy do urzędu skarbowego.


Podatek od kupna mieszkania – termin

Podatek od kupna mieszkania z rynku wtórnego, od osoby fizycznej, odprowadzany jest przez notariusza. Nie musimy więc samodzielnie zajmować się tymi formalnościami. Notariusz zadba o to, by podatek został uiszczony w odpowiednim czasie i do odpowiedniego urzędu.

Szczególnym przypadkiem przy zakupie mieszkania jest sytuacja, w której cena nieruchomości jest bardzo niska. Wówczas sprzedający ma obowiązek uzasadnić niską cenę w akcie notarialnym, np. złym stanem technicznym budynku, w którym ulokowane jest mieszkanie. Urząd może uznać, że wartość nieruchomości została zaniżona i nałożyć na kupującego podatek od kupna mieszkania wraz z odsetkami.


Podatek od kupna mieszkania – taksa notarialna

Przy zakupie mieszkania trzeba także uwzględnić „dolę” dla notariusza. Całość kosztów to tzw. taksa notarialna, której wysokość zależy od wartości mieszkania.

Taksa notarialna podlega tym samym zasadom w przypadku kupna mieszkania z rynku wtórnego, co przy zakupie mieszkania z rynku pierwotnego.

W Rozporządzeniu Ministra Sprawiedliwości z dnia 28 czerwca 2004 roku ustalone zostały maksymalne wysokości taksy notarialnej. Przedstawia je poniższa tabela.

Taksa notarialna przy zakupie mieszkania

Wartość mieszkania

Wysokość taksy notarialnej

do 3000 zł

100 zł

powyżej 3000 zł do 10 000 zł

100 zł + 3% od nadwyżki powyżej 3000

powyżej 10 000 zł do 30.000 zł

310 PLN + 2% od nadwyżki powyżej 10.000 zł

powyżej 30.000 zł do 60 000 zł

710 zł + 1% od nadwyżki powyżej 30 000 zł

powyżej 60 000 zł do 1 000 000 zł

1010 zł + 0,4% od nadwyżki powyżej 60 000 zł

powyżej 1 000 000 zł do 2 000 000 zł

4770 zł + 0,2% od nadwyżki powyżej 1 000 000 zł

powyżej 2 000 000 zł

6770 zł + 0,25% od nadwyżki

powyżej 2 000 000 zł, nie więcej niż 10 000 zł

nie więcej niż 7500 zł

Oprac. na podstawie poradnikprzedsiebiorcy.pl.

Pamiętajmy, że do wyliczonej kwoty taksy notarialnej trzeba doliczyć 23% podatku VAT.

Powyższe stawki to maksymalne wysokości taksy notarialnej, ceny u poszczególnych notariuszy mogą być nieco inne. Mamy także prawo je negocjować. Warto spróbować wynegocjować niższą stawkę za taksę notarialną szczególnie, jeśli sięga ona maksymalnego progu.

Do opłat związanych z usługami notariusza należy doliczyć także opłatę za sporządzenie aktu notarialnego – tu ceny również zależą od indywidualnych ofert notariuszy, ale maksymalna opłata wynosi połowę wartości powyższych stawek za taksę notarialną.


Mieszkanie z kredytem hipotecznym – opłaty dodatkowe

Osoby, które kupują mieszkanie na kredyt, mają obowiązek uiścić dodatkowy podatek od kupna mieszkania (podatek PCC – od czynności cywilnoprawnych). Podatek ten obowiązuje w momencie ustanowienia hipoteki. Wysokość takiego podatku wynosi 19 zł lub 0,01%. Przy hipotece zwykłej podatek PCC wynosi 0,01% i oblicza się go od kwoty hipoteki. Z kolei w przypadku hipoteki kaucyjnej, kwota podatku jest stała – wynosi zawsze 19 zł.

Podatek PCC od czynności cywilno-prawnych trzeba wpłacić do urzędu skarbowego w terminie 14 dni, licząc od dnia zakupu mieszkania. Wraz podatkiem mamy obowiązek także złożyć deklarację PCC-3.

Prócz podatku PCC, a także opłat związanych z notariuszem i opłaty za wpis prawa własności do księgi wieczystej, kupujący mieszkanie na kredyt muszą pokryć także z:

  • prowizję kredytową – zwykle ok. 2% kwoty kredytowej;
  • opłatę notarialną za wpis hipoteki zwykłej w księgę wieczystą – zawsze 200 zł;
  • ubezpieczenie nieruchomości z cesją (bank zobowiązuje kredytobiorcę do wykupienia ubezpieczenia nieruchomości) – cena za ubezpieczenie zależy od rodzaju polisy, jakiej wymaga bank;
  • ubezpieczenie pomostowe (taka polisa obowiązuje tylko w czasie wypisywania hipoteki, zwykle kilka tygodni) – ceny za ubezpieczenia pomostowe są różne w poszczególnych TU.

Ubezpieczenie mieszkania pod kredyt to zabezpieczenie dla banku – w razie zniszczenia, wciąż jeszcze spłacanej nieruchomości, np. w wyniku pożaru, towarzystwo ubezpieczeniowe pokryje straty.


Co z ubezpieczeniem mieszkania po zakupie?

Mieszkania, których kupujemy za własny kapitał, nie na kredyt, także warto ubezpieczyć. Polisę na mieszkanie możemy nabyć po właścicielu, od którego kupujemy nieruchomość – wystarczy skontaktować się z danym TU, wyrazić taką chęć i przepisać ubezpieczenie mieszkania na własne nazwisko. Jeżeli polisa jest dobrze dobrana pod ten konkretny lokal i ma atrakcyjną cenę, warto ją zachować.

Możemy też wykupić ubezpieczenie mieszkania na własną rękę – umowa na polisę z byłym właścicielem nieruchomości automatycznie ulega zakończeniu po sprzedaży, jeśli nie chcemy jej przedłużyć.

Zakres polisy mieszkaniowej możemy dobrać indywidualnie do własnych potrzeb – wykupując podstawowe lub rozszerzone ubezpieczenie. Do polisy możemy także dobrać różne dodatki, które dadzą nam większe poczucie bezpieczeństwa i ułatwią rozmaite sprawy w razie nagłej szkody, np. Home Assistance, czyli pakiet usług, w ramach których mamy m.in. zapewnioną bezpłatną naprawę sprzętu AGD i RTV, pomoc hydraulika, a nawet informatyka.

Dopiero co zakupione mieszkanie szczególnie warto ubezpieczyć, nierzadko wydajemy przecież na nie oszczędności całego życia, a pożar czy powóź może je przecież doszczętnie zniszczyć.


Gdzie kupię ubezpieczenie mieszkania?

Przy zakupie mieszkania ponosi się liczne dodatkowe koszty, a jeśli zakup finansujemy z kredytu hipotecznego, bank nakłada na nas również obowiązek nabycia polisy mieszkaniowej. Tę często możemy kupić u pożyczkodawcy, jednak nie jest to konieczne – równie dobrze możemy poszukać ubezpieczenia nieruchomości na rynku, nabyć je, a potem scedować na bank, co jest w zasadzie formalnością. Gdzie więc szukać polisy mieszkaniowej? Bardzo wygodną opcją jest kalkulator ubezpieczeń, dzięki któremu możemy też trochę zaoszczędzić.

Jak kupić polisę za pośrednictwem kalkulatora ubezpieczeń? W bardzo prosty sposób, wystarczy tylko:

  1. Do formularza wprowadzamy dane o nieruchomości: metraż, rodzaj budownictwa, wiek, adres, itp.
  2. Wskazujemy formę własności i inne informacje natury formalnej – wiek lokatora, liczbę szkód z ostatnich lat, datę rozpoczęcia nowego ubezpieczenia, itd.
  3. Wskazujemy, jakie mienie chcemy objąć ochroną – czy tylko mury i elementy stałe, czy również ruchomości domowe.
  4. Do podstawowego zakresu ochrony dobieramy dodatki – powódź, OC w życiu prywatnym, stłuczenie przedmiotów szklanych, kradzież (z włamaniem).
  5. Określamy wartość poszczególnych elementów majątku – deklarujemy sumy ubezpieczenia dla murów, elementów stałych i wyposażenia.
  6. Jeśli ubezpieczamy się też od kradzieży (z włamaniem), wskazujemy, jakie zabezpieczenia własne posiadamy.
  7. Jeśli chcemy zapisać kalkulację, żeby później do niej wrócić, podajemy maila – na niego zostanie wysłana kalkulacja.
  8. Zatwierdzamy dane i analizujemy oferty znajdujące się w tabeli.
  9. Wybieramy jedną spośród dostępnych ofert, od takich towarzystw jak: Proama, Generali, Link4, Wiener, Benefia, Europa, Inter Polska, mtu24.pl, Nationale-Nederlanden i Allianz.
  10. Podajemy dane osobowe potrzebne do finalizacji transakcji i wybieramy preferowany sposób opłacenia składki (BLIK, przelew online, PayPo, karta płatnicza debetowa lub kredytowa, Google Pay).
     

Oczywiście, za pomocą kalkulatora ubezpieczeń możemy kupić polisę mieszkaniową nie tylko wtedy, kiedy potrzebna jest nam ona do kredytu. W ten sposób nabędziemy m. in. ubezpieczenie dla domu w budowie czy polisę dedykowaną obu stroną umowy najmu – osobne produkty dla najemców i wynajmujących.

Odrolnienie działki – jak przekształcić działkę rolną w budowlaną (krok po kroku)

Czym różni się działka rolna od budowlanej?

Działka rolna to obszar, na którym, co do zasady, nie może powstać zabudowa mieszkalna. W ewidencji gruntów i budynków figuruje jako użytek rolny. Definicja tego pojęcia jest zawarta w Kodeksie Cywilnym. Zgodnie z nią za działkę rolną uznaje się każdą nieruchomość zabudowaną lub niezabudowaną przeznaczoną do produkcji rolnej.

Zapisy Ustawy o gospodarce nieruchomościami i Ustawy o planowaniu i zagospodarowaniu przestrzennym określają, że działka budowlana to teren przeznaczony pod budownictwo mieszkaniowe: zabudowę jednorodzinną i wielorodzinną oraz nieruchomości pożytku publicznego.

Odrolnienie działki – z jakich etapów się składa?

Odrolnienie działki wiąże się z pewnymi formalnościami, o które trzeba zadbać. Warto wiedzieć jeszcze przed podjęciem pierwszych kroków, jak przebiega ten proces.

Na samym początku trzeba zmienić przeznaczenie gruntów. W tym celu niezbędna jest zmiana miejscowego planu zagospodarowania przestrzennego lub uzyskanie decyzji o warunkach zabudowy. Drugi krok to wyłączenie gruntu z produkcji rolnej. Warto bliżej przyjrzeć się każdemu z tych etapów.

Na czym polega zmiana przeznaczenia gruntu?

Pierwszy etap odrolnienia regulują przepisy Ustawy z dnia 27 marca 2003 roku o planowaniu i zagospodarowaniu przestrzennym. Zgodnie z nimi jego przebieg zależy od miejscowego planu zagospodarowania przestrzennego. Ten dokument określa przeznaczenie gruntów zlokalizowanych na terenie danej gminy. Miejscowy plan zagospodarowania przestrzennego możesz sprawdzić, korzystając z rządowego geoportalu. Warto to zrobić zanim podejmiesz kolejne działania, gdyż od tego, czy obowiązuje on na danym obszarze, zależy dalsze postępowanie.

Jeśli działka rolna znajduje się w miejscowym planie zagospodarowania przestrzennego, to niezbędne jest przeprowadzenie procedury jego zmiany. W takim przypadku trzeba jednak uzbroić się w cierpliwość, gdyż jest to nie tylko trudne, ale także zajmuje sporo czasu. W pierwszej kolejności należy złożyć wniosek do burmistrza, wójta lub prezydenta miasta. Przepisy prawa nie określają, jak powinien być on skonstruowany. Powinny jednak znajdować się w nim następujące informacje:

  • dane osobowe wnioskodawcy,

  • adres wnioskodawcy,

  • numer działki,

  • proponowany sposób zmiany miejscowego planu zagospodarowania przestrzennego,

  • uzasadnienie zmiany.

Warto także dołączyć wypis lub wyrys z mapy ewidencyjnej, wypis z rejestru gruntów oraz mapę zasadniczą nieruchomości. Niestety przepisy prawa nie określają także terminu, w jakim wniosek ma być rozpatrzony. Oznacza to, że możesz czekać na odpowiedź bardzo długo.

Jeśli wniosek o zmianę miejscowego planu zagospodarowania przestrzennego zostanie pozytywnie rozpatrzony, rozpoczyna się cała procedura. Właściciel gruntu nie ma dużego wpływu na jej przebieg. Może jedynie zgłaszać zastrzeżenia, jeśli planowane zmiany nie są zgodne z jego oczekiwaniami. Nie oznacza to jednak, że zostaną one uwzględnione. Zmiana miejscowego planu zagospodarowania przestrzennego składa się z kilku etapów:

  • podjęcia uchwały o przystąpieniu do zmiany,

  • ogłoszenia w lokalnej prasie oraz formie obwieszczenia rozpoczęcia prac wraz ze wskazaniem terminu, który nie może być krótszy niż 21 dni po zgłoszeniu wniosku,

  • opracowania projektu planu,

  • wystąpienia o niezbędne uzgodnienia oraz opinie,

  • uzyskania zgody na zmianę przeznaczenia gruntów rolnych i leśnych na cele nierolnicze i leśne (jeśli wymagają tego odrębne przepisy),

  • rozpatrzenie ewentualnych uwag,

  • uchwalenia nowego miejscowego planu zagospodarowania przestrzennego.

Jeśli w wyniku tych działań wzrosła wartość działki, to gmina lub miasto może pobrać opłatę planistyczną. Jest ona wymagana w przypadku sprzedaży nieruchomości.

Działka może jednak nie być zawarta w miejscowym planie zagospodarowania przestrzennego. W takim przypadku trzeba uzyskać decyzję o warunkach zabudowy i zagospodarowania terenu. Niezbędne jest złożenie stosownego wniosku do burmistrza, wójta lub prezydenta miasta. Aby działka uzyskała warunki zabudowy, musi m.in.:

  • sąsiadować z inną działką budowlaną,

  • mieć dostęp do drogi publicznej,

  • mieć dostęp do podstawowych mediów (wody i prądu).

Po spełnieniu wszystkich warunków Twoja działka rolna może zostać zmieniona na budowlaną. Rozpatrywanie wniosku o wydanie warunków zabudowy trwa maksymalnie 2 miesiące. Tyle samo czasu trzeba czekać na decyzję o wyłączeniu gruntów z produkcji rolnej.

Czym jest wyłączenie gruntu z produkcji rolnej?

Odrolnienie działki to także wyłączenie gruntów z produkcji rolnej. Zmiana sposobu użytkowania terenu niekiedy wymaga uzyskania decyzji administracyjnej. Jest to konieczne w przypadku gruntów o wysokiej klasie bonitacyjnej lub pochodzeniu wartościowym dla produkcji rolnej. Będziesz potrzebować takiej decyzji w przypadku, gdy chcesz wyłączyć z produkcji rolniczej lub leśnej:

  • użytki rolne wytworzone z gleb mineralnych i organicznych, które są zaliczane do klasy I, II, III, IIIa i IIIb,

  • użytki rolne wytworzone z gleb pochodzenia organicznego o klasie IV, IVa, IVb, V i VI,

  • grunty pod stawami rybnymi i innymi zbiornikami wodnymi, jeśli służą one wyłącznie na potrzeby rolnictwa,

  • grunty pod drogami dojazdowymi do działek rolnych,

  • pozostałe grunty wskazane w ustawie o ochronie gruntów rolnych i leśnych.

Wniosek o wyłączenie gruntu powinien zawierać dane wnioskodawcy oraz uzasadnienie określające konkretny cel, na który zostanie on przeznaczony. Trzeba do niego dołączyć także decyzję o warunkach zabudowy (jeśli została wydana), a także dokument potwierdzający prawo do dysponowania nieruchomością, projekt zagospodarowania działki i wypis z rejestru gruntów.

Warto wiedzieć, że wyłączenie gruntu rolnego nie musi dotyczyć całej działki. Możesz zdecydować się na to jedynie w odniesieniu do jej konkretnej części.

Ile kosztuje odrolnienie działki?

Odrolnienie działki to kosztowny proces. To, ile dokładnie za niego zapłacisz, zależy przede wszystkim od klasy oraz powierzchni gruntu. Im jest on większy, tym wyższe koszty. W 2023 roku odrolnienie gleb pochodzenia mineralnego i organicznego kosztuje:

  • klasy I – 437 175 zł za 1 ha,

  • klasy II – 378 885 zł za 1 ha,

  • klasy IIIa – 320 595 zł za 1 ha,

  • klasy IIIb – 262 305 za 1 ha,

  • Łąki i pastwiska I – 437 175 zł za 1 ha,

  • Łąki i pastwiska II – 361 398 za 1 ha,

  • Łąki i pastwiska III – 291 450 za 1 ha.

Z kolei odrolnienie i wyłączenie z produkcji rolnej gleb pochodzenia organicznego to koszt:

  • klasy IVa – 204 015 zł za 1 ha,

  • klasy IVb – 145 725 zł za 1 ha,

  • klasy V – 116 580 zł za 1 ha,

  • klasy VI – 87 435 zł za 1 ha,

  • Łąki i pastwiska IV – 174 870 zł za 1 ha,

  • Łąki V – 145 725 za 1 ha,

  • Pastwiska V – 116 580 za 1 ha,

  • Łąki i pastwiska VI – 87 435 zł za 1 ha.

Trzeba także uwzględnić dodatkowe koszty, takie jak m.in. opłaty skarbowe oraz za wydanie decyzji o warunkach zabudowy.

Jednorazowa opłata za trwałe wyłączenie gruntów rolnych jest nazywana należnością. Należy ją uiścić w ciągu 60 dni od dnia uzyskania decyzji dotyczącej należności i opłat rocznych. Te ostatnie należy opłacać przez kolejne 10 lat. Ich wysokość to 10% należności. Obowiązek uiszczania tych opłat powstaje od dnia faktycznego wyłączenia gruntów rolnych z produkcji.

Dom na odrolnionej działce a jego ubezpieczenie – ile kosztuje polisa?

Po wyłączeniu gruntów rolnych z produkcji możesz rozpocząć budowę domu na działce. Wiąże się to z szeregiem formalności, które musisz wypełnić. Taka inwestycja jest bardzo kosztowna, dlatego warto pomyśleć o odpowiednim zabezpieczeniu wybudowanego domu. Przede wszystkim zadbaj o wybór odpowiedniego ubezpieczenia nieruchomości. Dobrze dopasowana polisa zapewni Ci pomoc finansową w razie nieprzewidzianych zdarzeń. Odszkodowanie zostanie wypłacone na pokrycie szkód związanych np. z działaniem sił natury lub kradzieżą.

Aby znaleźć najlepsze ubezpieczenie, najlepiej skorzystać z wygodnego kalkulatora ofert. Dzięki temu narzędziu szybko sprawdzisz online, ile może kosztować składka. Poniżej znajdziesz kalkulację wraz z ofertami różnych towarzystw ubezpieczeniowych.

Przykład: Dom jednorodzinny o powierzchni 100 m2 z niepalnymi ścianami oraz dachem pokrytym blachą. Ubezpieczenie ma obejmować mury, stałe elementy oraz wyposażenie. Polisa ma chronić od skutków zdarzeń losowych, kradzieży oraz powodzi. Wartość domu wynosi 500 000 zł, elementy stałe są ubezpieczone na 220 000 zł, a wyposażenie na kwotę 100 000 zł.

  • Generali: 706,00 zł rocznie,

  • Link4: 909,54 zł rocznie,

  • Benefia: 1 041,00 zł rocznie,

  • Uniqa: 1 139,00 zł rocznie,

  • mtu24.pl: 1 155,00 zł rocznie.

Większość towarzystw umożliwia rozłożenie składki na raty. Koszty ubezpieczenia są zdecydowanie niższe w porównaniu z uporaniem się ze szkodami, jakie mogą wywołać nieprzewidziane zdarzenia. Warto więc pomyśleć o zakupie polisy.

Zanim zdecydujesz się na konkretną ofertę, dokładnie zapoznaj się z Ogólnymi Warunkami Ubezpieczenia. Znajdziesz w nich najważniejsze informacje dotyczące m.in. sytuacji, w których wypłata odszkodowania jest bezzasadna. Zapoznanie się z nimi pozwoli Ci określić, czy konkretna propozycja odpowiada Twoim potrzebom.

Źródła

  • https://samorzad.gov.pl/web/powiat-siedlecki/wniosek-o-wydanie-zezwolenia-na-wylaczenie-gruntu-rolnego-z-produkcji-rolniczej,

  • https://ksiegi-wieczyste.org/jak-przeksztalcic-dzialke-rolna-w-budowlana/,

  • https://www.biznes.gov.pl/pl/opisy-procedur/-/proc/283.

Ubezpieczenie mienia – ile kosztuje i co obejmuje?

Dom lub mieszkanie to z reguły najcenniejsze mienie, jakie posiadamy. Samochody też do tanich nie należą, jednak nieruchomości są dużo droższe i dłużej zachowują wartość. Dlatego warto ubezpieczyć mienie nieruchome, zwłasza że najtańsza polisa to wydatek poniżej 100 zł rocznie.


Co to jest ubezpieczenie mienia?

Ubezpieczenia majątkowe dzielimy na ubezpieczenie odpowiedzialności cywilnej (OC) oraz ubezpieczenie mienia. Ta ostatnia kategoria odnosi się do majątku fizycznego, innymi słowy: do dóbr materialnych.

W ramach ubezpieczenia mienia mieszczą się polisy firmowe oraz polisy mieszkaniowe. Te pierwsze zabezpieczają finansowo majątek przedsiębiorstwa, czyli nieruchomości (ich mury i elementy stałe), mienie ruchome oraz pojazdy mechaniczne. Polisy mieszkaniowe to z kolei produkty chroniące budynki mieszkalne wraz z wyposażeniem oraz inne nieruchomości w miejscu ubezpieczenia (na posesji), a nawet poza nim (w dalszej odległości od posesji).

Co ciekawe, możliwe jest ubezpieczenie mienia firmowego również ze zwykłej polisy mieszkaniowej. Taka ochrona jest jednak najczęściej dość ograniczona.


Jakie mienie ubezpieczysz z polisy mieszkaniowej?

Z polisy firmowej można ubezpieczyć nieruchomości (mury i elementy stałe), pojazdy mechaniczne oraz mienie ruchome, na które składa się m. in. sprzęt biurowy, materiały, półprodukty, maszyny, urządzenia, rzeczy osobiste pracowników czy też przedmioty przechowywane czasowo, np. w celu naprawy czy renowacji.

Podstawowymi przedmiotami ubezpieczenia z polisy mieszkaniowej są domy, mieszkania oraz tzw. domy w budowie wraz z ich elementami stałymi oraz wyposażeniem. Do tego dochodzą:

  • pomieszczenia przynależne, do których zaliczamy piwnice, strychy czy garaże znajdujące się w bryle budynku;
  • garaże wolnostojące znajdujące się na posesji, a czasem również poza nią – do określonej odległości od podstawowego miejsca ubezpieczenia;
  • budynki gospodarcze znajdujące się na przydomowej posesji;
  • budynki tzw. małej architektury, do których zaliczamy m. in. altany czy murowane grille;
  • ogrodzenie wraz z bramami i furtkami oraz ich elementami stałymi;
  • podjazdy, chodniki, boiska, korty tenisowe i inne utwardzone powierzchnie na posesji;
  • zbiorniki wodne na posesji, czyli oczka wodne, baseny, sadzawki, fontanny;
  • panele fotowoltaiczne i solarne znajdujące się na budynku mieszkalnym (jako jego elementy stałe) oraz na posesji;
  • roślinność ogrodowa, zarówno wolnorosnąca, jak i znajdująca się w donicach;
  • dom letniskowy poza podstawowym miejscem ubezpieczenia;
  • nagrobek poza podstawowym miejscem ubezpieczenia;
  • mienie służbowe zaliczane do ruchomości;
  • mienie do prowadzenia działalności gospodarczej, czyli majątek naszej firmy.

Podstawowa polisa mieszkaniowa chroni sam dom lub mieszkanie, a także przynależące do nich pomieszczenia. Pozostałe rodzaje mienia można włączyć w ubezpieczenie w formie dodatkowo płatanych rozszerzeń.

Zaznaczmy, że nie w każdym towarzystwie ubezpieczymy wszystkie wymienione wyżej rodzaje mienia – każdy ubezpieczyciel ma nieco inną listę przedmiotów, które można włączyć w polisę mieszkaniową.


Co obejmuje ubezpieczenie mienia?

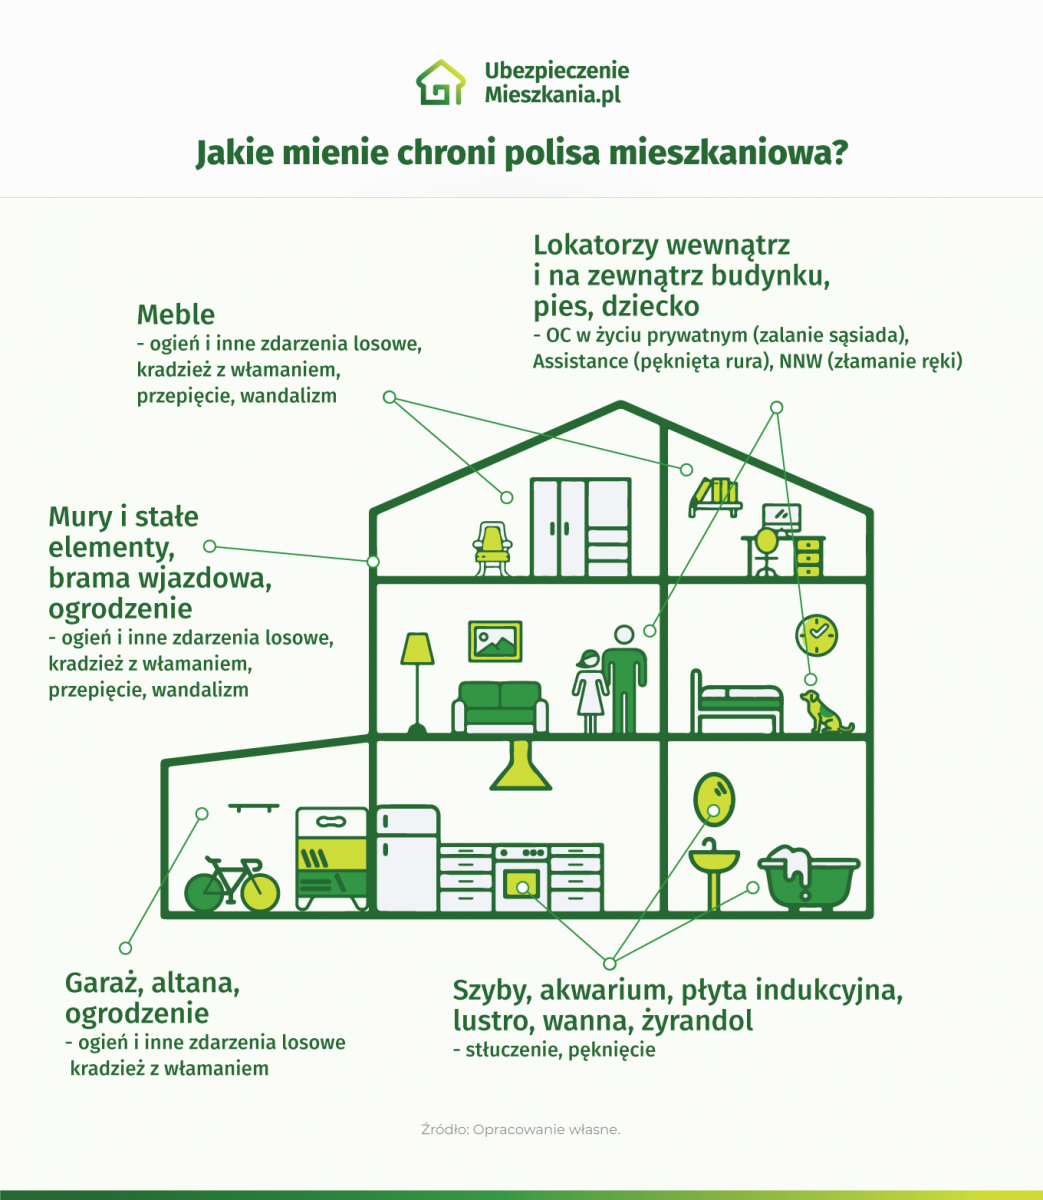
Z polisy mieszkaniowej możemy ubezpieczyć trzy podstawowe rodzaje mienia: mury, elementy stałe oraz ruchomości domowe.

Pod pojęciem murów należy rozumieć samą nieruchomość, czyli ściany, fundamenty oraz poszycie dachowe. Mury można również zdefiniować jako zbiór tych elementów konstrukcyjnych, dzięki którym nieruchomość stanowi zamkniętą przestrzeń nadającą się do zamieszkania.

Elementy stałe to dość szeroka kategoria mienia. Mieszczą się w niej m. in. szafy i inne meble w zabudowie, elementy składowe wszystkich instalacji, kominki, piece, parapety, drzwi, okna, zamontowany na stałe sprzęt AGD i RTV czy zabudowy balkonów.

Ruchomości domowe, czyli mienie ruchome lub po prostu wyposażenie nieruchomości. Liczba przedmiotów, które zalicza się do ruchomości jest bardzo długa. To m. in.: gotówka, rzeczy osobiste, meble poza zabudową, dywany, sztućce, książki, płyty, obrazy, naczynia, ubrania, obuwie czy sprzęt elektroniczny, sportowy, turystyczny, muzyczny i komputerowy.

Co ciekawe, towarzystwa ubezpieczeniowe w poczet mienia ruchomego zaliczają również zwierzęta domowe, czyli głównie psy i koty, a także ryby akwariowe, gryzonie, żółwie czy ptaki.

Infografika mówiąca o tym jakie mienie choroni polisa


Od jakich zdarzeń ubezpieczysz mienie?

Polisa mieszkaniowa chroni mienie przed zdarzeniami losowymi, których jest najczęściej od kilku do kilkunastu. Niektóre z nich dostępne są już w podstawie, a inne jako rozszerzenia. Wymieńmy sobie takie ryzyka:
  • pożar,
  • zalanie,
  • powódź,
  • działanie śniegu,
  • pękania mrozowe,
  • przepięcie,
  • osuwanie i zapadanie się ziemi,
  • trzęsienie ziemi,
  • lawina,
  • huragan,
  • porywisty wiatr,
  • deszcz nawalny,
  • grad,
  • upadek drzew i masztów,
  • implozja,
  • eksplozja,
  • huk ponaddźwiękowy,
  • upadek statku powietrznego,
  • uderzenie pojazdu mechanicznego;
  • stłuczenie przedmiotów szklanych.
Do tego dochodzą jeszcze zdarzenia, w których kluczową rolę odgrywają osoby trzecie, czyli:
  • kradzież z włamaniem,
  • kradzież zwykła,
  • rabunek
  • wandalizm,
  • dewastacja.
Polisy mieszkaniowa mogą zawierać też kilka dodatków dedykowanych lokatorom, czyli OC w życiu prywatnym, Home Assistance, pakiet medyczny, pomoc prawna czy ubezpieczenie NNW. Na rynku coraz częściej pojawiają się również oferty zawierające unikatowe dodatki, jak chociażby ubezpieczenie NNW zwierząt domowych.
 

Mienie ruchome i stałe elementy – jaka różnica?

W polisach mieszkaniowych mienie ruchome (ruchomości domowe lub wyposażenie) to szeroka kategoria przedmiotów znajdujących się na obszarze nieruchomości, które możesz swobodnie wynieść, bez konieczności demontowania ich za pomocą narzędzi lub siły. Ruchomościami są więc i drobne przedmioty, jak zegarek czy portfel, i duże, jak telewizor czy stół. Szczegółową listę akcesoriów przynależących do mienia ruchomego powinieneś też znaleźć w OWU polisy.

Dodajmy, że niektóre przedmioty, które spełniają definicję ruchomości domowych, nie są do nich zaliczane z racji swojej specyfiki czy wartości jednostkowej. Przyporządkowuje się je do grona przedmiotów specjalnych/wartościowych i ubezpiecza się na specjalnych zasadach, co czego potrzebna jest wycena specjalisty.

Stałe elementy nieruchomości to z kolei ta część jej wyposażenia, która jest trwale przymocowana i nie można jej zdemontować bez użycia siły bądź narzędzi. Ta kategoria pojęciowa również jest dość obszerna i zawiera w sobie m. in.: elementy poszczególnych instalacji, meble i sprzęty AGD w zabudowie, tapety, kafelki, okna, drzwi, itp.

Rodzaje mienia w polisie mieszkaniowej – przykłady

Mienie ruchome

Elementy stałe

telewizor wolnostojący

telewizor zamontowany na ścianie

lodówka wolnostojąca

lodówka w zabudowie

szafka nocna

szafa wnękowa

lampa stojąca

lampa na suficie

dywan

drewniany parkiet

obraz na ścianie

tapeta

grzejnik wolnostojący

kaloryfer

miska

zlew

firanka

rolety zewnętrzne

Źródło: opracowanie własne na podstawie OWU.


Ubezpieczenie mienia od wszystkich ryzyk – na czym polega? 

Polisy mieszkaniowe dzielimy na ubezpieczenia od ryzyk nazwanych i ubezpieczenia od ryzyk wszystkich (All Risks/All Risk). Pierwsze z nich dostępne są we wszystkich towarzystwach, drugie w większości.

Główna różnica pomiędzy oboma wariantami ubezpieczenia nieruchomości polega na ich konstrukcji. Ubezpieczenie od ryzyk nazwanych chroni przed zdarzeniami wypunktowanymi w OWU, a ubezpieczenie All Risks przed wszystkich możliwymi sytuacjami oprócz tych, które w OWU znajdują się w dziale wyłączeń odpowiedzialności.

W praktyce wariant All Risks ma kilka przewag nad ubezpieczeniem od ryzyk nazwanych:

  • szerszy zakres ochrony – więcej ryzyk w podstawie;
  • dostępność unikalnych rozszerzeń, nieobecnych w polisie od ryzyk nazwanych;
  • większe limity odpowiedzialności;
  • ochrona przed nagłymi i niespodziewanymi zdarzeniami, których nie da się przewidzieć ani nazwać.

Minusem ubezpieczenia od ryzyk wszystkich jest wyższa składka, a różnica względem polisy od ryzyk nazwanych może wynosić od kilkudziesięciu do kilkuset złotych w skali roku.

Ubezpieczenie od ryzyk nazwanych i ryzyk wszystkich – porównanie

Zdarzenia

Ubezpieczenie
od ryzyk nazwanych

Ubezpieczenie
od ryzyk wszystkich

pożar, wybuch, implozja, uderzenie pioruna, upadek statku powietrznego, uderzenie pojazdu, uderzenie fali

ponaddźwiękowej, dym i sadza, katastrofa budowlana, akcja ratownicza, wandalizm, rażące niedbalstwo

w zakresie

w zakresie

silny wiatr, lawina, trzęsienie ziemi, tąpnięcie, zapadanie i osuwanie się ziemi, upadek drzew i budowli, śnieg

i lód, grad, deszcz, pękanie na skutek mrozu, stłuczenie przedmiotów szklanych, przepięcie

rozszerzenie

w zakresie

powódź, kradzież z włamaniem i rabunek rzeczy osobistych poza miejscem ubezpieczenia


rozszerzenie


rozszerzenie

zalanie

rozszerzenie

w zakresie

graffiti, szkody wyrządzone przez niedomowe zwierzęta


niedostępne


w zakresie

NNW psa i kota, ubezpieczenie drzew i krzewów na posesji

niedostępne

w ramach ubezpieczenia ruchomości

wyłudzenie gotówki

niedostępne

w ramach ubezpieczenia od kradzieży

Źródło: OWU Generali z myślą o domu (stan na: 27.04.2023 r.).


Ile kosztuje ubezpieczenie mienia?

Sprawdziliśmy, jaki jest koszt ubezpieczenie 70-metrowego mieszkania o wartości 600 000 zł (mury i elementy stałe), w którym znajdują się nieruchomości o łącznej wartości 50 000 zł. Kalkulację przeprowadziliśmy dla podstawowego zakresu ochrony, czyli dla pożaru i innych zdarzeń losowych.

W najtańszej ofercie składka roczna kosztuje 382 zł – jest to propozycja TU Proama. Najdroższa z kolei to oferta TU Link4, gdzie za polisę zapłacisz 876 zł rocznie.

Tak duże różnice w cenach wynikają głównie z dwóch rzeczy. Pierwsza to drobne różnice w zakresie ochrony, czyli dodatki takie jak Home Assistance, dewastacja czy pakiet medyczny. Drugim czynnikiem wpływającym na zróżnicowanie cenowe jest indywidualna polityka każdego z towarzystw i szacunki skali ryzyka, które takie towarzystwa muszą robić z oczywistych przyczyn. Jeśli chcesz ubezpieczyć dom lub mieszkanie, powinieneś mieć świadomość, że dzięki porównaniu większej liczby ofert, możesz naprawdę sporo zaoszczędzić

– Michał Ratajczak, ekspert portalu ubezpieczeniemieszkania.pl.

Ubezpieczenie mienia o wartości 600 000 zł – porównanie

TU

W cenie

Roczna składka

Proama

Home Assistance, Dewastacja

382 zł

Wiener

Home Assistance, Dewastacja

394 zł

Generali


Home Assistance, Dewastacja, Pakiet medyczny

399 zł

UNIQA

Home Assistance, Dewastacja, Pakiet medyczny

436 zł

Generali

Home Assistance, Dewastacja, Przedmioty szklane, Pakiet medyczny, NNW dla psa i kota, All Risk

648 zł

Benefia

Home Assistance, Dewastacja, Przedmioty szklane, All Risk

817 zł

INTER

Home Assistance, Dewastacja, All Risk

874 zł

Link4

Home Assistance, Dewastacja, All Risk

876 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 17.04.2024 r.).


Na jaką kwotę ubezpieczyć mienie?

Mienie powinno się ubezpieczyć na kwotę, która jest realnym odzwierciedleniem jego faktycznej wartości. Przy wykupywaniu polisy mieszkaniowej ustala się tzw. sumy ubezpieczenia (SU), czyli maksymalny wymiar odszkodowania, jaki uzyskamy po szkodzie całkowitej (doszczętne zniszczenie mienia). SU ustala się indywidualnie dla murów, elementów stałych i ruchomości.

Błędy w ustalaniu sum ubezpieczenia mogą być bolesne w skutkach. Jeśli zadeklarowana SU będzie zbyt wysoka (nadubezpieczenie), to niepotrzebnie wzrośnie składka ubezpieczeniowa. Jeszcze groźniejszą sytuacją jest niedoszacowanie majątku (niedoubezpieczenie), które może poskutkować zbyt niską rekompensatą po szkodzie – towarzystwo nigdy nie wypłaci nam wyższego odszkodowania, niż przewiduje SU, więc jeśli SU jest zbyt niskie, to i odszkodowanie może takie być.


Jakiego mienia nie ubezpieczysz?

Z polisy mieszkaniowej możemy ubezpieczyć wiele przedmiotów, ale nie wszystkie. Wśród standardowych wyłączeń można wymienić:

  • znajdujące się na posesji pojazdy mechaniczne;
  • mienie do działalności gospodarczej;
  • przedmioty pożyczone lub należące do naszych gości;
  • niektóre gatunki zwierząt domowych, np. agresywne rasy psów;
  • dane w formie elektronicznej;
  • rękopisy;
  • broń palna;
  • niektóre dzieła sztuki;
  • część ruchomości przechowywana poza strefą mieszkalną, np. na otwartym powietrzu.

Jest też mienie, które ubezpiecza się na specjalnych zasadach. Chodzi tutaj tzw. przedmioty wartościowe lub mienie specjalne, czyli chociażby antyki, zbiory kolekcjonerskie czy akcesoria o wartości artystycznej. Żeby włączyć je w polisę, trzeba najpierw uzyskać wycenę od rzeczoznawcy (na własny koszt) oraz ewentualnie certyfikat autentyczności.


Czy warto zdecydować się na takie ubezpieczenie?

Ubezpieczenie mieszkania nie musi oznaczać obowiązku zakupu ubezpieczenia mienia, ochrony od kradzieży z włamaniem ani rozszerzenia zakresu ubezpieczenia.

Pamiętaj o tym, że to, co obejmie ochroną Twoja polisa, zależy wyłącznie od Ciebie. Jeśli więc zakup polisy wynika z kredytu hipotecznego, nie musisz decydować się na szeroki zakres ubezpieczenia. 

Jeśli jednak posiadasz dobra, które chciałbyś zabezpieczyć jako mienie prywatne, to warto o tym pomyśleć. Ważne może być ubezpieczenie sprzętu elektronicznego, jeśli posiadasz drogie urządzenia techniczne. Na wypadek kradzieży z włamaniem taka opcja może się przydać. Cenne mogą być dla Ciebie również pamiątki osobiste – biżuteria, antyki czy obrazy znanych artystów. Koszt ubezpieczenia mienia z pewnością będzie niższy niż koszt naprawy lub całkowita utrata różnego rodzaju mienia. 

Przedmioty ubezpieczenia mogą być bardzo różne i warto omówić je z agentem ubezpieczeniowym. W razie wątpliwości możesz dopytać, jaka suma ubezpieczenia będzie odpowiednia, czy lepiej będzie wybrać ochronę mienia czy również ubezpieczenie OC, ubezpieczenie budynków, ubezpieczenie maszyn oraz jak to wpłynie na wysokość składki ubezpieczeniowej. Zanim wybierzesz konkretną ofertę z ubezpieczeniem mienia, warto dokonać porównania dostępnych opcji. W przypadku indywidualnych potrzeb warto zadbać o wszystkie szczegóły ubezpieczenia. 

Szczegóły zakresu ubezpieczenia poznasz w Ogólnych Warunkach Ubezpieczenia (OWU), jeśli wybierzesz rozszerzenie polisy.


Gdzie kupię ubezpieczenie mienia?

Ubezpieczenie mienia w postaci polisy mieszkaniowej kupisz online, zarówno w wariancie od ryzyk nazwanych, jak i od ryzyk wszystkich. Będziesz mógł też samodzielnie dobrać rozszerzenia do podstawowego zakresu ochrony, wzbogacają polisę o: powódź, kradzież z włamaniem, stłuczenie przedmiotów szklanych czy OC w życiu prywatnym.

Jak zdążyłeś się już zorientować, niemal identyczne polisy mieszkaniowe w każdym towarzystwie mają inną cenę i nie chodzi tutaj o drobne różnice, tylko sięgające kilkuset złotych w skali roku. Dlatego też rozsądnie jest przed zakupem zestawić ze sobą przynajmniej kilka ofert od różnych firm, w czym pomoże ci kalkulator ubezpieczeń. Za jego pomocą wybierzesz zakres, ustalisz sumy ubezpieczenia, wyselekcjonujesz najatrakcyjniejszą polisę i od razu ją kupisz, opłacając składkę online. Cała procedura zajmie ci dosłownie kilka minut, a twoje mienie może zostać objęte ochroną nawet następnego dnia roboczego – wystarczy tylko wykonać szybki przelew.