Odszkodowanie za zalanie mieszkania – jak to wygląda w praktyce?

Co oznacza zalanie mieszkania w ubezpieczeniu?

W ubezpieczeniach nieruchomości zalanie mieszkania najczęściej posiada bardzo precyzyjną definicję, którą możesz znaleźć w odpowiednim dziale Ogólnych Warunków Ubezpieczenia (OWU). Pod tym pojęciem należy rozumieć wydostanie się wody, innej cieczy lub pary, którego przyczyną mogą być:

  • awaria lub uszkodzenie przewodów, instalacji lub urządzeń jednej z sieci (wodociągowej, kanalizacyjnej, klimatyzacyjnej, grzewczej, przeciwpożarowe, pomp wodnych);
  • samoczynne wyłączenie się instalacji tryskaczowej, zraszaczowej lub mgły wodnej;
  • przerwy w dostawie prądu, awarie lub uszkodzenia urządzeń gospodarstwa domowego (pralki, wirówki, zmywarki, suszarki, urządzenia chłodniczego);
  • cofnięcie się cieczy z sieci wodociągowej, kanalizacyjnej lub urządzeń publicznej sieci kanalizacyjnej;
  • pozostawienie otwartych kranów lub zaworów w urządzeniach danej sieci (wodociągowej, kanalizacyjnej, grzewczej);
  • zalanie cieczą przez osoby trzecie z innego lokalu lub w wyniku prowadzenia akcji ratowniczej;
  • awaria, uszkodzenie, zniszczenie łóżka wodnego;
  • rozbicie, stłuczenie, pęknięcie akwarium lub awaria jego urządzeń;
  • opady atmosferyczne, topniejący śnieg lub lód;
  • zamarzanie cieczy w urządzeniach oraz instalacjach;
  • pękania na skutek mrozu.

Jak widzisz, zalanie powstaje głównie na skutek awarii i uszkodzeń, ewentualnie błędów ludzkich. Tym też odróżnia się to ryzyko od powodzi, której przyczyną jest wystąpienie wód ze zbiorników spowodowane czynnikami naturalnymi (topnieniem kry, sztormem, nadmiernymi opadami itd.). Pamiętaj, że w polisach mieszkaniowych powódź i zalanie to dwa osobne ryzyka!


Kto jest winny zalania mieszkania?

W budynkach wielorodzinnych za zalanie może odpowiadać kilka podmiotów: właściciel mieszkania, sąsiad, administracja (spółdzielnia bądź wspólnota mieszkaniowa), ewentualnie producent sprzętu, który uległ awarii oraz ekipa remontowa.

Przyjmuje się, że jeśli woda wyciekła z rur (i innych elementów danej instalacji) znajdujących się w pionie, za zalanie odpowiada administracja budynku. Jeśli natomiast wyciek powstał w rurach znajdujących się w poziomie, odpowiedzialność leży po stronie właściciela danego lokalu mieszkalnego.

Najczęściej zalewają nas sąsiedzi, którzy robią remonty lub których urządzenia i instalacje ulegają uszkodzeniom. Pamiętaj, że zalanie może spowodować nie tylko osoba mieszkająca nad tobą, ale również sąsiad zza ściany, co jednak oczywiście zdarza się rzadziej.

Czasami zalanie wynika bezpośrednio z wad fabrycznych znajdujących się w budynku urządzeń, np. pralki czy zmywarki. Jeśli są one na gwarancji, odpowiedzialność finansowa za wycieki spada na producenta, ewentualnie sklep, w którym dany towar został nabyty.

Zalania pojawiają się także przy remontach realizowanych przez zewnętrzne firmy, czy to zatrudnione przez administrację, czy przez sąsiadów. Takie podmioty również można pociągnąć do odpowiedzialności finansowej, co nie jest wcale takie trudne, ponieważ najczęściej mają one wykupione ubezpieczenia.


Z czyjej polisy OC zostaną ściągnięte pieniądze?

Ubezpieczenie odpowiedzialności cywilnej (OC) w polisach mieszkaniowych chroni przed nieumyślnymi szkodami spowodowanymi na mieniu lub zdrowiu osób trzecich. Pieniądze z tej puli trafiają więc bezpośrednio do poszkodowanego, a wypłacane są z polisy osoby odpowiedzialnej za szkodę. Żeby lepiej to zobrazować, posłużmy się kilkoma prostymi przykładami: 

  1. Jeśli u sąsiada w mieszkaniu pęknie wężyk od pralki i zalany zostanie twój lokal, odszkodowanie otrzymasz z OC sąsiada.
  2. Jeśli to ty nieumyślnie zalejesz sąsiada, np. na skutek awarii zmywarki do naczyń, sąsiad otrzyma odszkodowanie z twojego OC.
  3. Jeśli pęknie rura w pionie, co spowoduje zalanie twojego mieszkania, rekompensatę otrzymasz z OC wykupionego przed administratora, czyli przez spółdzielnię lub wspólnotę mieszkaniową.

Co ważne, OC w życiu prywatnym chroni tylko przed nieumyślnymi szkodami (nie celowymi i nie wynikającymi z rażącego niedbalstwa), które spowodowałeś ty lub inna osoba należąca do twojego gospodarstwa domowego, ewentualnie w nim pracująca (np. opiekunka do dzieci).


Ile odszkodowania za zalane mieszkanie?

Wysokość odszkodowania za zalanie powinna być proporcjonalna do poniesionej szkody, w założeniu powinna zrekompensować ją w stu procentach. Przy niewielkiej skali zniszczeń towarzystwa wypłacają najczęściej kilkaset złotych, ponieważ do usunięcia szkody wystarczy zwykłe malowanie.

Przy większych zalaniach ubezpieczyciel może wypłacić nawet pełną sumę ubezpieczenia (SU) – mamy wówczas do czynienia ze szkodą całkowitą. Takie sytuacje zdarzają się raczej rzadko, ponieważ wycieki w budynkach wielorodzinnych pojawiają się ze sporą częstotliwością, jednak najczęściej są niewielkie lub umiarkowane.

Szacowaniem szkód po zalaniu zajmuje się przedstawiciel towarzystwa, które ponosi odpowiedzialność za szkodę. Jako poszkodowany masz obowiązek udostępnić mu miejsce zdarzenia do wglądu w umówionym wcześniej terminie.

Warto wiedzieć!Mienie ubezpiecza się na określone kwoty, które powinny jak najlepiej oddawać jego realną wartość. Te kwoty to sumy ubezpieczenia (SU), które wyznaczają maksymalną możliwą wysokość odszkodowania. SU ustala się osobno dla murów, elementów stałych, ruchomości domowych oraz ewentualnie innych przedmiotów (np. przedmiotów specjalnych).

Osobną SU wyznacza się również dla OC w życiu prywatnym. W tym przypadku najczęściej są to kwoty rzędy 50 000 zł czy 100 000 zł, ale zdarzają się również SU na poziomie 500 000 zł czy nawet 1 000 000 zł.


Jakie są najczęstsze powody odmowy wypłaty odszkodowania?

Zdarzają się sytuacje, w których mimo wykupienia polisy mieszkaniowej, towarzystwo ubezpieczeniowe odmówi ci wypłaty odszkodowania. Odmowa zawsze jednak musi wynikać z konkretnych przesłanek, czyli np. z niedopełnienia obowiązków ubezpieczonego lub kiedy zastosowanie ma jedno z wpisanych w polisę wyłączeń odpowiedzialności. Wymieńmy sobie kilka najczęstszych argumentów przemawiających za brakiem rekompensaty:

  • brak wymaganych przepisami przeglądów technicznych;
  • brak wymaganej konserwacji;
  • tzw. rażące niedbalstwo, czyli np. pozostawienie otwartych okien na czas ulewy;
  • celowe działanie ubezpieczonego;
  • działanie pod wpływem używek;
  • zalanie powstałe podczas większego remontu – w takich sytuacjach konieczna jest polisa dla nieruchomości w budowie;
  • gdy przyczyna zalania to nieprawidłowe podłączenie urządzeń lub elementów instalacji;
  • kiedy odpowiedzialność leży po stronie innego podmiotu, np. administracji (wówczas szkodę powinno się pokryć z OC zarządcy nieruchomości czy też z polisy sąsiada).


Ile kosztuje ubezpieczenie mieszkania od zalania?

Sprawdziliśmy, ile aktualnie zapłacisz za ubezpieczenie mieszkania od zalania. Kalkulację przeprowadziliśmy dla znajdującego się na pośredniej kondygnacji lokalu o powierzchni 55 mkw. i wartości rynkowej wynoszącej 470 000 zł (mury i elementy stałe). W zakresie uwzględniliśmy podstawowe zdarzenia losowe, w tym zalanie, a także OC w życiu prywatnym.

Ceny opisanej polisy mieszkaniowej rozpoczynają się od 214 zł, a kończą na 549 zł. Wszystkie podane kwoty dotyczą rocznego okresu ubezpieczenia, a poszczególne oferty różnią się od siebie, głównie sumami ubezpieczenia dla OC oraz wliczonymi w cenę dodatkami.

Polisa o zbliżonym zakresie może kosztować i 214 zł, i 405 zł, i 549 zł – dlaczego? Na wysokość składki wpływają różne czynniki, bardzo istotna jest wartość mienia, które ma być chronione oraz zakres tej ochrony. W przeprowadzonej kalkulacji kluczowe są również sumy ubezpieczenia dla OC, rozpoczynające się od 50 000 zł, a kończące na milionie. Nie można też zapominać o tym, że każde towarzystwo samodzielnie szacuje ryzyko i w dużej mierze na tej podstawie ustala ostateczną cenę polisy. Jeśli więc nie chcesz przepłacić za ubezpieczenie, przed zakupem porównaj ze sobą konkurencyjne oferty – mówi Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.

Ubezpieczenie mieszkania od zalania – porównanie ofert 

Towarzystwo 

W cenie 

SU dla OC 

Roczna składka 

Compensa

Home Assistance, przepięcie, dewastacja, powódź

100 000 zł

214 zł

TUZ

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

233 zł

Link4

Home Assistance, dewastacja

50 000 zł

273 zł

Allianz

Home Assistance, powódź

500 000 zł

274 zł

Link4

Home Assistance, dewastacja

75 000 zł

286 zł

Europa Ubezpieczenia

Home Assistance, przepięcie, dewastacja

100 000 zł

324 zł

Inter Polska

Home Assistance, przepięcie, dewastacja

250 000 zł

347 zł

Wiener

Home Assistance, przepięcie, dewastacja

50 000 zł

359 zł

Proama

Home Assistance, przepięcie, dewastacja

60 000 zł

360 zł

Benefia

Home Assistance, przepięcie

100 000 zł

374 zł

Proama

Home Assistance, przepięcie, dewastacja

90 000 zł

375 zł

Wiener

Home Assistance, przepięcie, dewastacja

100 000 zł

391 zł

Benefia

Home Assistance, przepięcie

200 000 zł

401 zł

Europa Ubezpieczenia

Home Assistance, przepięcie, dewastacja

250 000 zł

405 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (15 000 zł)

500 000 zł

425 zł

Uniqa

Home Assistance, przepięcie, dewastacja, pakiet medyczny

50 000 zł

485 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (30 000 zł)

1 000 000 zł

490 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

530 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiet medyczny

200 000 zł

536 zł

Uniqa

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

549 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 23.06.2026 r.). W tabeli uwzględniliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pominąwszy ubezpieczenia od ryzyk wszystkich.


Co zrobić, żeby dostać odszkodowanie za zalanie mieszkania?

Kiedy wrócisz do domu i zorientujesz się, że doszło do zalania, nie panikuj, tylko metodycznie podejdź do rozwiązania tego problemu. Tylko wtedy będziesz mógł liczyć na uzyskanie pełnej rekompensaty finansowej.

Jak postępować w razie zalania nieruchomości?

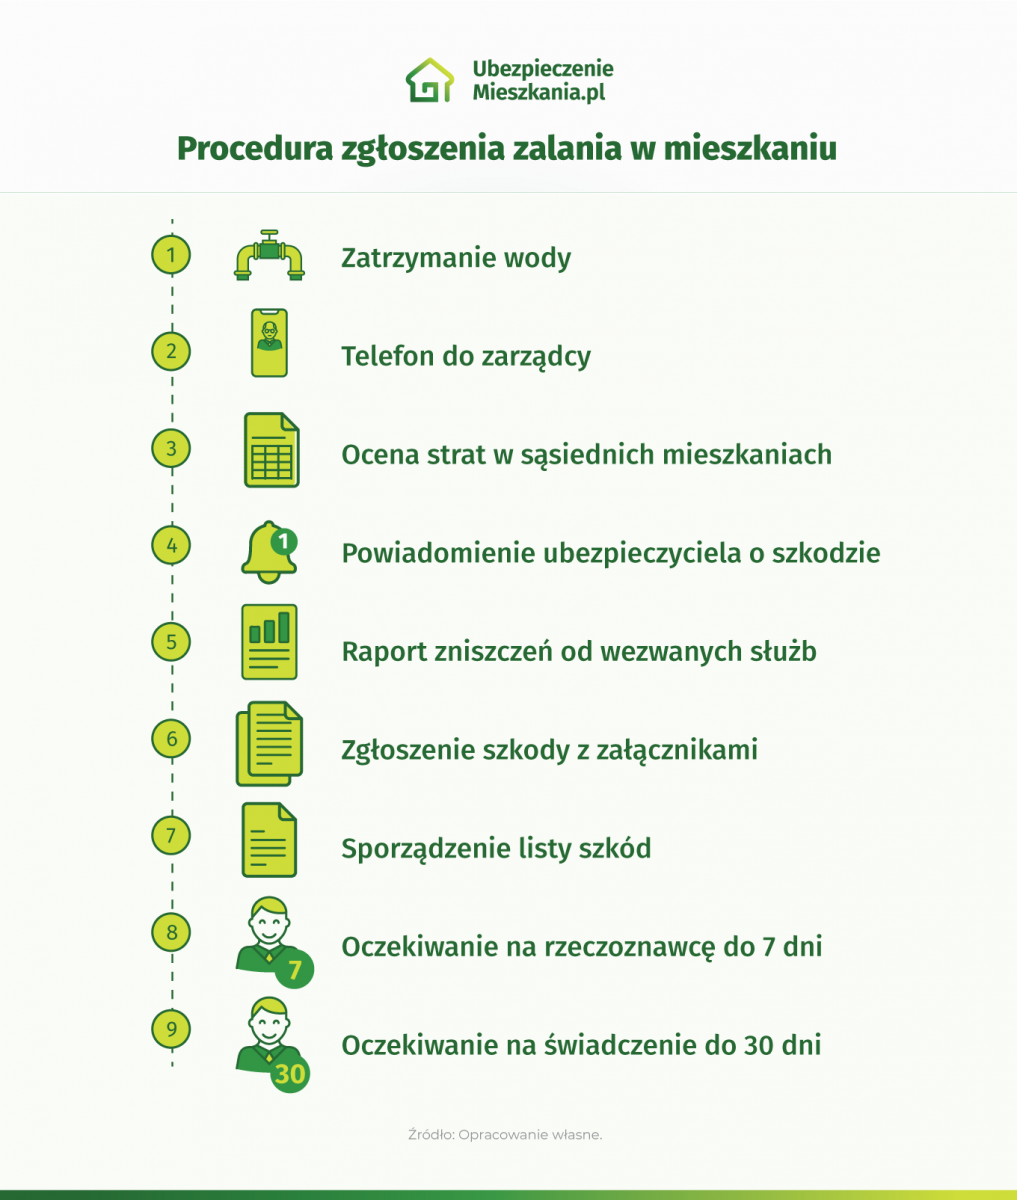
  1. Zatrzymaj rozprzestrzenianie się szkody – żeby zatrzymać dalsze zniszczenia w wielu sytuacjach wystarczy po prostu zakręcić zawór. Zawczasu sprawdź, gdzie powinieneś go szukać.
  2. Zadzwoń po straż pożarną – jeśli oczywiście wymaga tego sytuacja. Pamiętaj też, żeby pobrać później protokół z interwencji strażaków – towarzystwo może zażądać okazania tego dokumentu.
  3. Skontaktuj się z administracją – o zdarzeniu musisz powiadomić zarządcę budynku, czyli kogoś ze wspólnoty lub spółdzielni mieszkaniowej. Na klatce schodowej powinieneś znaleźć numer alarmowy, pod który musisz wówczas zadzwonić. Telefon najlepiej wykonać od razu, chociaż w teorii masz na to około 2 dni.
  4. Skontaktuj się z poszkodowanymi sąsiadami – masz obowiązek nie tylko powiadomić ich o potencjalnej szkodzie, ale i umożliwić dochodzenie swoich roszczeń.
  5. Powiadom ubezpieczyciela – możesz to zrobić telefonicznie, mailowo, przez formularz na stronie, listownie lub osobiście w najbliższej placówce. W zależności od towarzystwa, na zgłoszenie szkody masz od 3 do 7 dni, a przekroczenie tego terminu może poskutkować brakiem odszkodowania. W zgłoszeniu musisz podać kilka informacji: adres zalanego mieszkania, numer polisy, dane jej właściciela itp.
  6. Przekaż towarzystwu wymaganą dokumentację – ubezpieczyciel powiadomi cię, jakich dokumentów oczekuje. Na pewno musi to być lista zniszczonego mienia wraz z dowodami posiadania tych przedmiotów oraz potwierdzającymi ich wartość.
  7. Udostępnij miejsce zdarzenia rzeczoznawcy – towarzystwo w terminie do 7 dni powinno przysłać do twojego mieszkania rzeczoznawcę, który ustali przyczyny zalania. Do tego czasu postaraj jak najmniej ingerować w miejsce zdarzenia.

Jeśli dopełniłeś wszystkich obowiązków ubezpieczonego i zastosowałeś się do zamieszczonych wyżej wskazówek, towarzystwo powinno przelać ci bezsporną część odszkodowania w terminie do 30 dni od zgłoszenia szkody. Jeśli jakaś część rekompensaty wymaga dodatkowych ustaleń, ubezpieczyciel ma na nie dodatkowe 14 dni.


Gdzie właściciel mieszkania może kupić ubezpieczenie od zalania?

Polisę chroniącą przed zalaniem i wieloma innymi zdarzeniami, możesz kupić przez Internet, za pomocą porównywarki ubezpieczeń. To rozwiązanie ma liczne zalety: pozwala samodzielnie skomponować zakres ochrony i ustalić sumy ubezpieczenia, umożliwia pominięcie zbędnych formalności i, oczywiście, daje szansę na sporą oszczędność.

Jeśli zdecydujesz się skorzystać z porównywarki, w pierwszej kolejności będziesz musiał wprowadzić do niej garść kluczowych informacji o posiadanej nieruchomości, czyli m.in. podać: metraż, kondygnację, dokładną lokalizację, wiek budynku, itd. Konieczne jest również doprecyzowanie kilku bardziej formalnych kwestii, jak forma własności, liczba lokatorów, historia ubezpieczenia, itp. Później przyjdzie czas na wybranie mienia do ubezpieczenia, określenie jego wartości i preferowanego zakresu ochrony. Kiedy zatwierdzisz te dane, przejdziesz do tabeli z uporządkowanymi ofertami od czołowych towarzystw. Na spokojnie porównasz je ze sobą, a kiedy już wybierzesz spośród nich najatrakcyjniejszą polisę, od razu przejdziesz do opłacenia składki. Wraz z finalizacją transakcji skończą się wszystkie formalności, a ubezpieczenie zacznie działać w dniu, który wcześniej wskazałeś we wniosku.
Jak zgłosić szkodę zalania mieszkania?

Jakie są przyczyny i skutki zalania mieszkania?

Zalanie mieszkania może zdarzyć się w bardzo różnych sytuacjach, również w tych nietypowych i rzadko spotykanych, jak np. pęknięcie łóżka wodnego. Czasami jest efektem naszych niedopatrzeń, braku należytej konserwacji instalacji czy nieprawidłowego podłączenia urządzeń. Innym razem może wynikać z wadliwości elementów instalacji wodno-kanalizacyjnej czy urządzeń typu pralka czy zmywarka. Niekiedy zalaniu można skutecznie przeciwdziałać, ale nie zawsze jest to możliwe. Dlatego też od zalania można się ubezpieczyć.
W praktyce najczęstsze przyczyny zalania mieszkania to: pęknięcie wężyka w pralce lub zmywarce, zapchanie się rur lub ich rozszczelnienie oraz pozostawienie uchylonych okien w pustym domu. W skutek wycieku zniszczone może zostać mienie należące do właściciela mieszkania, w którym doszło zalania, znajdujące się w lokalach sąsiadów lub należące do części wspólnych budynku wielorodzinnego. Najczęściej straty są relatywnie niewielkie, jednak nie jest to żelazna reguła, a doprowadzenie nieruchomości do stanu sprzed wycieku zawsze jest w jakimś stopniu problematyczne.
Każde towarzystwo ubezpieczeniowe ma swoją własną definicję omawianego zdarzenia, jednak najczęściej zalanie domu lub mieszkania definiowane jest jako wydostanie się wody, a także cieczy lub pary, którego przyczyną było: 
  • awaria instalacji wodociągowej, kanalizacyjnej, grzewczej, przeciwpożarowej lub pompy ciepła;
  • przypadkowe włączenie się instalacji tryskaczowej, zraszającej lub mgły wodnej;
  • przerwy w dostawie energii elektrycznej lub awaria jednego z sprzętów AGD, np. zmywarki czy pralki;
  • tzw. cofka, czyli cofnięcie się wody w sieci wodociągowej lub kanalizacyjnej;
  • pozostawienie odkręconych kranów;
  • wyciek w mieszkaniu sąsiada;
  • akcja ratownicza;
  • uszkodzenie łóżka wodnego;
  • pęknięcie akwarium lub awaria jednego z urządzeń akwariowych;
  • opady atmosferyczne;
  • topnienie zalegającego śniegu lub lodu;
  • zamarzanie i rozmarzanie wody w urządzeniach lub instalacjach;
  • pękanie mrozowe.
Zaznaczmy jeszcze raz, że każde towarzystwo ubezpieczeniowe może nieco inaczej definiować zalanie mieszkania. Ubezpieczyciele jednak zawsze zamieszczają takie definicje w OWU polisy.
Ważne!
W polisach mieszkaniowych zalanie i powódź to dwa różne ryzyka! Towarzystwa ubezpieczeniowe najczęściej powódź definiują jako bezpośrednie zalanie terenu w następstwie podniesienia się poziomu wody w korytach wód płynących, naturalnych lub sztucznych zbiornikach wód, na skutek: opadów, spływu wód pod zboczach lub stokach, topnienia kry lodowej, tworzenia się zatorów lodowych, sztormu lub podniesienia morskich wód przybrzeżnych. Jak widzisz, przyczyny zalania mieszkania są inne przyczyny powodzi, a ponadto ryzyko zalania dotyczy nie tylko wody, ale również szerzej rozumianej cieczy oraz pary. Ponadto, zalanie jest zdarzeniem najczęściej dostępnym już w podstawie polisy mieszkaniowej, a powódź prawie zawsze jest dodatkowo płatnym rozszerzeniem.


Jak zgłosić i opisać szkodę – praktyczny przewodnik

Jeśli posiadasz ubezpieczenie mieszkania, prawie na pewno jesteś zabezpieczony finansowo na wypadek zalania. Nie oznacza to jednak, że po wystąpieniu szkody, automatycznie uzyskasz odszkodowanie za zalanie mieszkania. W takiej sytuacji powinieneś postępować wedle konkretnego schematu, który we wszystkich towarzystwach jest bardzo podobny. Przeanalizujmy sobie więc całą tę procedurę.

Co zrobić w przypadku zalania mieszkania?

W pierwszej kolejności powinieneś zapobiec rozprzestrzenianiu się szkody, co często sprowadza się do zakręcenie odpowiedniego zaworu. Później, jeśli zachodzi taka potrzeba (np. kiedy trzeba wypompować wodę), powinieneś zawiadomić odpowiednie służby, a po ich interwencji pobrać od nich protokół z akcji. Konieczne jest również powiadomienie sąsiadów, jeśli ich lokale też mogły zostać zalane, a także administracji budynku. Dopiero po wykonaniu tych telefonów i czynności powinieneś skontaktować się z ubezpieczycielem.

W jakim terminie zgłosić szkodę zalania mieszkania?

Teoretycznie szkodę zalania mieszkania powinno się zgłosić niezwłocznie, co w praktyce oznacza termin od 3 do 7 dni od jej wystąpienia. Wyjątkiem są sytuacje, w których domownicy podczas wycieku byli nieobecni, wówczas czas jest liczony od momentu wykrycia szkody. W takich okolicznościach towarzystwo może poprosić o udokumentowanie nieobecności.
Pamiętaj, że im szybciej zgłosisz zalanie, tym szybciej rozpocznie się procedura odszkodowawcza. Od momentu, w którym nastąpiło formalne zgłoszenie szkody, towarzystwo ogólnie ma 30 dni na wypłatę bezspornej części rekompensaty i 14 dodatkowych dni na wypłatę spornej (wymagającej dodatkowych ustaleń) części. Dodajmy, że od momentu zgłoszenia, ubezpieczyciel ma 7 dni na przeprowadzenie postępowania wyjaśniającego okoliczności powstania szkody.

W jaki sposób zgłosić zalanie mieszkania ubezpieczycielowi?

Współcześnie każde towarzystwo ubezpieczeniowe daje kilka możliwości zgłoszenia szkody. Można to zrobić bardziej tradycyjnie, osobiście odwiedzając placówkę lub wysyłając zgłoszenie pocztą, ale można też telefonicznie, mailowo czy nawet SMS-em. Większość ubezpieczycieli preferuje jednak zgłoszenie szkody przez specjalny formularz dostępny na ich oficjalnej stronie.
Oczywiście, każda forma zgłoszenia szkody, jeśli zawiera komplet informacji i jest poprawna pod względem formalnym, ma taką samą moc prawną. 

Jak udokumentować zalanie mieszkania?

Po zgłoszeniu szkody towarzystwo powinno skontaktować się z ubezpieczonym w celu umówienia wizyty rzeczoznawcy. Posiadacz polisy jest zobowiązany do udostępnienia przedstawicielowi ubezpieczyciela miejsca zdarzenia, a żeby ten mógł oszacować szkodę.
Ponadto, ubezpieczony musi przedłożyć towarzystwo odpowiednią dokumentację. Ubezpieczyciel powinien poinformować, czego dokładnie potrzebuje. Najczęściej chodzi tutaj o:
  • zdjęcia lub filmy z pomieszczeń, w których doszło do zniszczeń;
  • opcjonalnie dokumentacja fotograficzna lub filmowa tych pomieszczeń, ale sprzed szkody;
  • szczegółowe zdjęcia zniszczonego mienia;
  • dokumenty (rachunki, paragony, faktury) potwierdzające wartość zniszczonego majątku;
  • dokumenty (rachunki, paragony, faktury) potwierdzające kwoty wydane na usunięcie szkody (o ile ubezpieczony już wydał takie środki);
  • protokoły z interwencji służb;
  • potwierdzenie odbytych obowiązkowych przeglądów instalacji;
  • oświadczenie sprawcy, czyli sąsiada lub administracji budynku.
Jak już wspomnieliśmy, na bazie tych dokumentów oraz opinii rzeczoznawcy towarzystwo podejmie decyzję o wypłacie odszkodowania oraz jego wysokości. Z racji tego, że zalanie mieszkania jest najczęstszą z przyczyn wypłaty rekompensaty z ubezpieczenia nieruchomości, procedura ta jest raczej standardowa i trwa około miesiąc.

Infografika mówiąca o tym jak zgłosić szkodę przy zalaniu mieszkania


Zalanie mieszkania a OC w życiu prywatnym

Wyciek w twoim mieszkaniu może spowodować szkody nie tylko na twoim mieniu, ale też na mieniu sąsiadów czy częściach wspólnych nieruchomości. Na taką sytuację można się przygotować, poszerzając posiadane ubezpieczenie o OC w życiu prywatnym.

OC w życiu prywatnym to jeden z najpopularniejszych dodatków do polisy mieszkaniowej. Zabezpiecza on finansowo przed nieumyślnymi szkodami na mieniu i zdrowiu osób trzecich, które powstały w trakcie realizowania tzw. aktywności życia prywatnego, do których zalicza się posiadanie oraz użytkowanie nieruchomości. To właśnie z tej puli uzyskasz wsparcie finansowe, dzięki któremu zrekompensujesz sąsiadom lub spółdzielni/wspólnocie skutki zalania, za które odpowiadasz.

OC w życiu prywatnym chroni nie tylko ubezpieczonego, ale również wszystkie osoby tworzące z nim gospodarstwo domowe, bez względu na stopień pokrewieństwa czy wiek. Ochrona dotyczy też pracowników najemnych, takich jak opiekunka do dzieci czy gosposia, a także zwierząt domowych.

Jeśli chcesz uzyskać kompleksową ochronę przed wyciekami, ubezpiecz się nie tylko od zalania swojego mienia, ale wykup też OC w życiu prywatnym.


Zalanie mieszkania przez sąsiada bez ubezpieczenia – co z odszkodowaniem?

Jeśli zalanie mieszkania nastąpiło z winy sąsiada, a ten posiada polisę zawierającą OC w życiu prywatnym, sprawa jest dość prosta. Poszkodowany otrzyma wówczas odszkodowanie z ubezpieczenia sąsiada. W przypadku zalania mieszkania z winy spółdzielni bądź wspólnoty mieszkaniowej jest tak samo, z tym zastrzeżeniem, że administrator budynku wielorodzinnego praktycznie zawsze posiada ubezpieczenie na wypadek omawianego typu zdarzeń.

Problem może się natomiast pojawić w momencie, w którym winny zalania sąsiad nie posiada polisy mieszkaniowej. W pierwszej kolejności taka sprawę powinno się spróbować załatwić polubownie. Sprawca zalania może usunąć szkodę na własną rękę lub pokryć koszty remontu z własnej kieszeni. Jeśli uchyla się od odpowiedzialności, pozostaje już tylko droga sądowa.

Niestety, w żadnym towarzystwie nie można się ubezpieczyć od zalania mieszkania przez sąsiada. Odpowiedzialność za takie zdarzenie zawsze leży po jego stronie, ewentualnie po stronie jego towarzystwa, a nigdy po stronie ubezpieczyciela osoby, która ucierpiała w takich okolicznościach.


Co w przypadku zaniżenia kwoty odszkodowania?

Niestety, ubezpieczenie mieszkania od zalania nigdy nie gwarantuje uzyskania odszkodowania po wycieku. Co prawda rzadko, ale jednak zdarzają się czasem sytuacje, w których właściciel mieszkania otrzymuje zaniżoną rekompensatę lub nie otrzymuje jej wcale. Przyczyny takiej sytuacji mogą być bardzo różne: zbyt późne zgłoszenie zalania, brak wymaganych przepisami przeglądów technicznych czy inne niedopatrzenie. Oczywiście, czasami ubezpieczyciel może się też zwyczajnie pomylić. Dlatego też, jeżeli właściciel mieszkania uważa, że wyrządzone szkody są wyższe od przyznanego odszkodowania, powinien spróbować uzyskać pełne zadośćuczynienie finansowe.  

Przed podjęciem jakichkolwiek działań warto dokładnie sprawdzić warunki polisy. Może się zdarzyć, że np. okoliczności zdarzenia mogą podpadać pod rażące niedbalstwo i wówczas towarzystwo ma pełne prawo do wstrzymania odszkodowania. Jeśli jednak po lekturze OWU nadal jesteś pewien swojej racji, w pierwszej kolejności powinieneś odwołać się od decyzji towarzystwa, wypełniając specjalny druk. Takie odwołanie jest rozpatrywane tylko przez ubezpieczyciela, a więc nie wiąże się z koniecznością np. pójścia do sądu. Towarzystwo standardowo ma 30 dni rozpatrzenie reklamacji, a jeśli jej nie uwzględni, niestety, pozostaje ci już tylko droga sądowa.


Ile kosztuje ubezpieczenie od zalania?

Sprawdziliśmy, ile aktualnie kosztuje ubezpieczenie mieszkania przed zalaniem i innymi zdarzeniami losowymi. Składkę obliczyliśmy dla lokalu o powierzchni 60 mkw. I wartości rynkowej 550 000 zł (mury i elementy stałe). W zakresie, poza podstawowymi zdarzeniami losowymi, uwzględniliśmy również OC w życiu prywatnym.

Polisa o opisanych parametrach kosztuje od 237 zł do 557 zł. Wszystkie podane kwoty odnoszą się do rocznego okresu ochrony, a poszczególne oferty różnią się od siebie, głównie wliczonymi w cenę dodatkami, a także sumami ubezpieczenia dla OC.

Na cenę polisy mieszkaniowej w największym stopniu wpływają dwa aspekty: łączna wartość chronionego mienia oraz wybrany zakres ochrony. Nie bez znaczenia są również inne czynniki, chociażby suma ubezpieczenia dla OC. Przeprowadzona kalkulacja pokazuje też, że produkt o zbliżonych parametrach w każdym towarzystwie ma inną cenę, a różnice pomiędzy poszczególnymi ofertami są naprawdę istotne. Porównanie większej liczby ubezpieczeń pozwoli więc na wypracowanie sporej oszczędności

– mówi Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.


Ubezpieczenie mieszkania od zalania – porównanie ofert 

Towarzystwo 

W cenie 

SU dla OC 

Roczna składka  

Compensa

Home Assistance, dewastacja, przepięcie, powódź

100 000 zł

237 zł

TUZ

Home Assistance, dewastacja, przepięcie, pakiet medyczny

100 000 zł

246 zł

Allianz

Home Assistance, powódź

500 000 zł

278 zł

Link4

Home Assistance, dewastacja

50 000 zł

289 zł

Link4

Home Assistance, dewastacja

75 000 zł

302 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie

100 000 zł

337 zł

Inter Polska

Home Assistance, dewastacja, przepięcie

250 000 zł

364 zł

Proama

Home Assistance, dewastacja, przepięcie

60 000 zł

365 zł

Proama

Home Assistance, dewastacja, przepięcie

90 000 zł

380 zł

Wiener

Home Assistance, dewastacja, przepięcie

50 000 zł

390 zł

Benefia

Home Assistance, przepięcie

100 000 zł

412 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie

250 000 zł

419 zł

Wiener

Home Assistance, dewastacja, przepięcie

100 000 zł

422 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (15 000 zł)

500 000 zł

429 zł

Benefia

Home Assistance, przepięcie

200 000 zł

439 zł

Uniqa

Home Assistance, dewastacja, przepięcie, pakiet medyczny

50 000 zł

446 zł

Uniqa

Home Assistance, dewastacja, przepięcie, pakiet medyczny

100 000 zł

471 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (30 000 zł)

1 000 000 zł

495 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny

100 000 zł

551 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny

200 000 zł

557 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 20.06.2026 r.). W tabeli uwzględniliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pomijając polisy w wariancie All Risks.


Jak wybrać dobre ubezpieczenie nieruchomości na wypadek zalania?

Ubezpieczenie od zalania i wielu innych zdarzeń możesz kupić online, za pomocą porównywarki. W ten sposób dopasujesz polisę do indywidualnych potrzeb, pominiesz zbędne formalności i, dzięki zestawieniu ze sobą konkurencyjnych ofert, sporo zaoszczędzisz.

Jeśli posiadasz kluczowe informacje o swojej nieruchomości oraz kwestiach formalno-prawnych, wypełnienie kwestionariusza w porównywarce zajmie ci dosłownie kilka minut. Będziesz musiał zaznaczyć w panelu, jaki rodzaj nieruchomości posiadasz, jaki jest jej metraż, wiek budynku, itd. Konieczne będzie również wskazanie liczby lokatorów, przeznaczenia lokalu, historii ubezpieczenia, itd. Na kolejnym etapie wybierzesz mienie do ubezpieczenia, ustalisz SU oraz zakres ochrony. Kiedy zatwierdzisz wprowadzone dane, przejdziesz do tabeli z dostępnymi ubezpieczeniami. Analizując OWU i karty produktu będziesz mógł na spokojnie sprawdzić wszystkie szczegóły poszczególnych ofert, a kiedy już zdecydujesz się na konkretną opcję, od razu opłacisz składkę. Po zaksięgowaniu wpłaty ochrona może zacząć działać nawet następnego dnia.

Ubezpieczenie nieruchomości od przepięcia

Co to jest przepięcie i jakie są jego przyczyny?

Mówiąc najogólniej, przepięcie w sieciach elektroenergetycznych to każdy wzrost napięcia w sieci, który wykracza poza normę. Sprawdźmy, jak to pojęcie jest definiowane w ubezpieczeniach nieruchomości.


Definicja przepięcia w kontekście ubezpieczeń nieruchomości

Można przyjąć, że większość towarzystw ubezpieczeniowych zgodziłaby się z tym, że przepięcie to nagły i krótkotrwały wzrost napięcia w sieci elektrycznej. Poszczególne definicje z OWU mogą się jednak od siebie nieco różnić.

W polisie Inter Lokum przepięcie jest rozumiane jako: gwałtowna zmiana napięcia w sieci elektrycznej lub elektronicznej.

Generali postrzega omawiane zdarzenie podobnie, chociaż ma nieco szerszą definicję – gwałtowna zmiana napięcia w sieci elektrycznej lub komputerowej, powyżej lub poniżej wartości znamionowej.

Z kolei dla Link4 przepięcie jest tożsame z uszkodzeniem lub zniszczeniem określonych sprzętów lub urządzeń spowodowane nagłym i krótkotrwałym skokiem napięcia. Ubezpieczyciel dodaje też, że o przepięciu (de facto o szkodzie powstałej w skutek przepięcia) możemy mówić tylko wtedy, kiedy nieruchomość posiada sprawną instalację odgromową. Inne towarzystwa też wspominają o konieczności posiadania takiej instalacji, jednak czynią to w innym miejscu OWU, np. w wyłączeniach odpowiedzialności (szkody przepięciowe nie będą uznane, jeśli instalacja odgromowa nie jest sprawna).

Co ważne, praktycznie we wszystkich towarzystwach przepięcie i uderzenie pioruna to dwa osobne ryzyka. Warto też wspomnieć, że niektórzy ubezpieczyciele rozróżniają dwa rodzaje przepięć, klasyfikując je właśnie ze względu na przyczynę ich powstania. Jest to o tyle istotne, że przepięcie zewnętrzne, czyli powstałe w skutek uderzenia pioruna, może znajdować się już w podstawie ubezpieczenia, a przepięcie wewnętrzne (systemowe, czyli mające swoje źródło w instalacji elektroenergetycznej) dostępne jest jako rozszerzenie, lub odwrotnie. Właśnie ze względu na tego typu pozorne niuanse warto wnikliwe czytać OWU polisy.


Najczęstsze przyczyny przepięć w instalacjach domowych

Przyczyny powstawania przepięć można podzielić na zewnętrzne i wewnętrzne. Wśród tych pierwszych najważniejszym jest oczywiście uderzenie pioruna. W dalszej kolejności można wymienić oddziaływanie innych pobliskich obwodów elektrycznych czy fal radiowych. W ramach ciekawostki można wspomnieć, że przepięcie może także powstać przez impuls elektromagnetyczny wywołany wybuchem bomby atomowej.

Przepięcia wewnętrzne powstają natomiast w skutek zwarcia, doziemienia, przełączenia czy załączenia lub wyłączenia różnego typu obciążeń. Z nagłymi skokami napięcia często mamy do czynienia w trakcie remontów czy modernizacji instalacji. Część przepięć można wyeliminować dzięki przeglądom technicznym i ogólnej dbałości o instalację, jednak niektórym z nich nie da się zapobiec.


Skutki przepięcia dla nieruchomości i jej wyposażenia

O tym, że doszło do przepięcia, może świadczyć chociażby iskrzenie w gniazdkach czy wybijanie korków. Niestety, pierwszym niepokojącym objawem omawianego zjawiska może być też awaria któregoś z zasilanych prądem urządzeń.


Uszkodzenia sprzętu elektronicznego i AGD

Przepięcie jest w stanie uszkodzić praktycznie każde urządzenie zasilane prądem. Co gorsza, z im bardziej skomplikowanym technicznie urządzeniem mamy do czynienia, tym mniej jest ono odporne na działanie nagłych skoków napięcia. Prędzej uszkodzeniu ulegnie więc laptop niż odkurzacz. Co prawda coraz więcej sprzętów posiada specjalne zabezpieczenia przeciwprzepięciowe, jednak ich skuteczność nigdy nie jest stuprocentowa.

W skutek przepięcia uszkodzone mogą zostać więc liczne sprzęty gospodarstwa domowego, jak lodówka, pralka, zmywarka czy robot kuchenny. Zagrożone są też sprzęty komputerowe i elektroniczne, zasilane prądem instrumenty muzyczne czy elementy mechaniki bramy garażowej. Przykłady można mnożyć.

Szkody mogą powstać nie tylko na wyposażeniu, ale również na stałych elementach nieruchomości – uszkodzeniu może ulec np. lodówka czy zmywarka w zabudowie, a je traktuje się już nie jako mienie ruchome. Zagrożone skokami napięcia są także elementy znajdujące się poza domem, jak instalacja fotowoltaiczna.


Wpływ przepięcia na instalację elektryczną budynku

Nagłe skoki napięcia to również realne zagrożenie dla samej instalacji elektrycznej. W tym przypadku usunięcie szkód może okazać się dużo bardziej problematyczne, niż w przypadku sprzętów zasilanych prądem. Awaria instalacji może poskutkować czasowym brakiem prądu, co zawsze jest uciążliwe dla domowników. Ponadto, konieczne jest zatrudnienie fachowca z odpowiednimi uprawnieniami, a nierzadko również większy lub mniejszy remont – dostanie się do niektórych elementów instalacji może się wiązać np. z koniecznością kucia ścian.


Jak działa ubezpieczenie nieruchomości od przepięcia?

Polisę mieszkaniową możesz kupić w wersji podstawowej lub rozszerzonej o kolejne rodzaje mienia i ryzyka. Podstawowy zakres to ochrona murów (zawsze) i elementów stałych (najczęściej) przed pożarem i kilkoma bądź kilkunastoma innymi zdarzeniami losowymi.


Zakres ochrony w standardowej polisie

Większość towarzystw umieszcza przepięcie już w podstawie polisy mieszkaniowej, jednak nie jest to żelazna zasada. Zawsze warto więc sprawdzić tę kwestię w OWU.

Jak już ustaliliśmy, przepięcie może uszkodzić zarówno poszczególne komponenty instalacji elektrycznej, czyli elementy stałe, jak i podłączone do prądu urządzenia, które w większości zalicza się do ruchomości domowych. Kompleksowe ubezpieczenie przed omawianym ryzykiem wymaga więc również włączenia w ochronę mienia ruchomego.

Warto mieć świadomość, że ubezpieczenie nieruchomości można też poszerzyć o dodatkowe rodzaje mienia, takie jak: mienie służbowe, przedmioty do działalności, przedmioty specjalne (wartościowe), zabudowania na posesji wraz z ich stałymi elementami (np. mechanizm bramy wjazdowej) czy dom letniskowy (jego mury, elementy stałe i część ruchomego wyposażenia). Włączając te przedmioty i obiekty w ubezpieczenie możesz zabezpieczyć je finansowo również przed przepięciem.


Różnice między ubezpieczeniem od przepięcia a uderzenia pioruna

Przepięcie i uderzenie pioruna to dwa osobne ryzyka. Pierwsze z nich już sobie zdefiniowaliśmy, natomiast drugie należy rozumieć jako: bezpośrednie lub pośrednie odprowadzenie ładunku elektrycznego z atmosfery do ziemi przez ubezpieczone mienie (definicja z polisy Generali Z myślą o domu i rodzinie).

Przepięcie może powstać w skutek uderzenia pioruna, ale równie dobrze może mieć też zupełnie inną przyczynę. Piorun, poza skokami napięcia, może przynieść też inne konsekwencje, np. wzniecić pożar. Zdarzenia te, mimo że mają punkty wspólne, powinny być traktowane jako dwa różne ryzyka i tak też jest w polisach mieszkaniowych.

Uderzenie pioruna, podobnie jak przepięcie, najczęściej obecne jest już w podstawowym zakresie ochrony.


Jak wybrać odpowiednią polisę chroniącą przed przepięciami?

W pierwszej kolejności sprawdź w OWU, czy w danej polisie przepięcie jest podstawowym ryzykiem, a także zapoznaj się z jego definicją. Upewnij się też, czy dla przepięcia nie obowiązują żadne dodatkowe limity odpowiedzialności lub wyłączenia.

Zapewnienie sobie szerokiej ochrony przed przepięciami wymaga poszerzenia podstawowej polisy o mienie ruchome – dopiero wówczas zabezpieczysz te sprzęty, które nie są zamontowane na stałe.

Jeśli w miejscu ubezpieczenia prowadzisz działalność gospodarczą, w wybranych towarzystwach możesz włączyć w ochronę z polisy mieszkaniowej również mienie firmowe, co odnosi się też do przepięć.

Oczywiście, szukając dobrej ochrony przed przepięciami zwróć uwagę również na inne kwestie, jak dostępne ryzyka, mienie, jakie można objąć ochroną czy obecne w ubezpieczeniu ograniczenia. Koniecznie porównaj też oferty pod względem ceny, starając się znaleźć ubezpieczenie, które będzie nie tylko dobre, ale i relatywnie tanie.


Koszt ubezpieczenia nieruchomości od przepięcia

Na koszt ubezpieczenie nieruchomości od przepięcia i innych zdarzeń losowych wpływa wiele czynników. Przyjrzyjmy się nieco bliżej tym najważniejszym, a później sprawdźmy, ile aktualnie kosztuje ubezpieczenie konkretnej nieruchomości.


Czynniki wpływające na wysokość składki

Największy wpływ na wysokość składki mają dwa czynniki: łączna wartość ubezpieczonego mienia oraz wybrany zakres ochrony. Obowiązuje tu prosta zasada: im droższe mienie i im więcej wybranych zdarzeń, tym wyższy koszt ubezpieczenia.

Ponadto, na cenę polisy wpływają:

  • parametry nieruchomości (metraż, wiek, rodzaj budownictwa, kondygnacja itd.);
  • lokalizacja (m. in. względem zbiorników wodnych);
  • stopień palności konstrukcji i poszycia dachowego;
  • liczba i wiek lokatorów;
  • kwestie formalno-prawne (najem, działalność gospodarcza w miejscu ubezpieczenia, cesja na bank, rodzaj prawa do nieruchomości itp.);
  • historia ubezpieczenia (szkody z ostatnich lat);
  • okres ubezpieczenia i sposób opłacenia składki (raty najczęściej są droższe);
  • indywidualna polityka towarzystwa – ten sam produkt w każdym towarzystwie ma nieco inną cenę;
  • zabezpieczenia własne typu alarm, dozór agencji ochrony czy monitoring (dotyczy ubezpieczenia od kradzieży z włamaniem; zniżki dostępne w wybranych towarzystwach).


Przykładowe ceny polis z uwzględnieniem ochrony od przepięć

Sprawdziliśmy, ile aktualnie kosztuje ubezpieczenie od przepięcia i innych zdarzeń losowych. Obliczenia przeprowadziliśmy dla 45-metrowego mieszkania o wartości 470 000 zł (mury i elementy stałe), wyposażone za 50 000 zł (ruchomości domowe). Na potrzeby kalkulacji wybraliśmy podstawowy zakres ochrony obejmujący pożar, zalanie, przepięcie, uderzenie pioruna, upadek drzew i masztów, itd.


W wariancie od ryzyk nazwanych opisane ubezpieczenie kosztuje od 196 zł do 470 zł, a w wariancie All Risks od 262 zł do 863 zł. Wszystkie podane kwoty dotyczą rocznego okresu ochrony, a poszczególne oferty nieznacznie się od siebie różnią, głównie wliczonymi w cenę dodatkami typu Home Assistance, dewastacja czy pakiet medyczny.


Wyniki przeprowadzonej kalkulacji pokazują wyraźnie, jak duże potrafią być różnice w cenie produktów o bardzo zbliżonych parametrach. Każde towarzystwo prowadzi samodzielną politykę marketingową oraz zatrudnia własnych specjalistów zajmujących się szacowaniem ryzyka ubezpieczeniowego. Dlatego też niemal taka sama polisa mieszkaniowa za każdym razem ma inną cenę, a różnice w ofertach są tak duże. Jeśli więc chcesz ubezpieczyć swój dom lub mieszkanie, koniecznie porównaj ze sobą konkurencyjne ubezpieczenia. Jeśli pominiesz ten krok, możesz zwyczajnie przepłacić za polisę – radzi Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.


Ubezpieczenie mieszkania od przepięcia – porównanie ofert 

Towarzystwo 

W cenie 

Roczna składka 

Ubezpieczenia od ryzyk nazwanych 

Europa Ubezpieczenia

Home Assistance, dewastacja

196 zł

Compensa

Home Assistance, dewastacja, powódź

232 zł

TUZ

Home Assistance, dewastacja, pakiet medyczny

233 zł

Link4

Home Assistance, dewastacja

275 zł

Uniqa

Home Assistance, dewastacja, pakiet medyczny

278 zł

Inter Polska

Home Assistance, dewastacja

283 zł

Wiener

Home Assistance, dewastacja

298 zł

Proama

Home Assistance, dewastacja

299 zł

Benefia

Home Assistance

344 zł

Allianz

Home Assistance, powódź, przedmioty szklane (15 000 zł)

428 zł

Generali

Home Assistance, dewastacja, pakiet medyczny

460 zł

Allianz

Home Assistance, powódź, przedmioty szklane (30 000 zł)

470 zł

Ubezpieczenia od ryzyk wszystkich (All Risks) 

Europa Ubezpieczenia

Home Assistance, dewastacja, powódź

262 zł

Link4

Home Assistance, dewastacja

344 zł

TUZ

Home Assistance, dewastacja, pakiet medyczny, przedmioty szklane

363 zł

Inter Polska

Home Assistance, dewastacja

406 zł

Wiener

Home Assistance, dewastacja

425 zł

Benefia

Home Assistance, przedmioty szklane

463 zł

Generali

Home Assistance, dewastacja, pakiet medyczny, przedmioty szklane, ubezpieczenie NNW psa i kota

863 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 19.06.2026 r.).


Proces zgłaszania szkody spowodowanej przepięciem

U wszystkich ubezpieczycieli procedury zgłoszenia szkody i wypłaty odszkodowania są bardzo podobne. Wynikają one zarówno z odgórnych przepisów, jak i z zapisów znajdujących się w umowach polisowych oraz OWU.


Krok po kroku: jak zgłosić szkodę ubezpieczycielowi?

Jeśli wykryjesz szkodę powstałą w skutek przepięcia, powinieneś postępować według następującego schematu:

  1. Zgłoś szkodę ubezpieczycielowi w terminie wskazanym w umowie, najczęściej masz na to od 3 do 7 dni. Możesz to zrobić na kilka sposobów, np. telefonicznie, mailowo, przez specjalny formularz na stronie lub osobiście.
  2. Jeśli zajdzie taka potrzeba, udostępnij miejsce ubezpieczenia przedstawicielowi towarzystwa. Powinien on zgłosić się do ciebie w terminie do 7 dni.
  3. Udokumentuj szkodę – opisz zdarzenie, przedstaw wykaz zniszczonego mienia wraz z dokumentami potwierdzającymi jego wartość.
  4. Bezsporną część odszkodowania towarzystwo powinno ci wypłacić w terminie 30 dni od zgłoszenia szkody.
  5. Sporną część odszkodowania (wymagającą dodatkowych ustaleń) otrzymasz maksymalnie po 14 dodatkowych dniach.
  6. Jeśli nie odpowiada ci wysokość odszkodowania lub w ogóle go nie uzyskałeś, odwołaj się od decyzji towarzystwa.
  7. Jeśli odwołanie nie poskutkuje, możesz pójść z tą sprawą do sądu.


Wymagane dokumenty do uzyskania odszkodowania

Po zgłoszeniu szkody towarzystwo powinno poinformować cię, jakie dokumenty musisz mu przekazać. W przypadku szkody związanej z przepięciem, lista ta nie powinna być długa, a znaleźć się na niej mogą:

  • dokument potwierdzający twoje prawo do nieruchomości (akt własności, umowa najmu, umowa dzierżawy lub podobna);
  • lista zniszczonego mienia;
  • dowody zakupu zniszczonych przedmiotów;
  • rachunki i faktury za naprawy, których dokonałeś przed zakończeniem procedury odszkodowawczej;
  • oświadczenie, że nie ubiegasz się o odszkodowanie z żadnej innej polisy.


Gdzie kupię ubezpieczenie od przepięcia?

Polisę mieszkaniową uwzględniającą przepięcie, uderzenia pioruna, pożar i wiele innych zdarzeń możesz kupić online, za pomocą porównywarki polis. Korzystając z tego prostego narzędzia pominiesz zbędne formalności i sporo zaoszczędzisz. W dosłownie kilka minut sprawdzisz koszty ubezpieczenia swojej nieruchomości i od razu opłacisz składkę, zapewniając sobie ochronę nawet od następnego dnia roboczego.

Żeby skorzystać z porównywarki, musisz podać kluczowe informacje dotyczące twojego domu lub mieszkania, a także garść informacji bardziej formalnych. W kolejnym kroku musisz wybrać, o jakie ryzyka chcesz uzupełnić podstawowy zakres ochrony (powódź, OC w życiu prywatnym, kradzież z włamaniem, stłuczenie przedmiotów szklanych) oraz wybrać sumy ubezpieczenia dla poszczególnych rodzajów mienia. Potem przejdziesz do tabeli, w której znajdziesz co najmniej kilkanaście ofert od czołowych towarzystw i będziesz mógł je sobą porównać pod kątem zakresu oraz cen. Kiedy już zdecydujesz się na zakup jednego z dostępnych ubezpieczeń, płynnie przejdziesz do finalizacji transakcji, którą również przeprowadzisz online. W tym momencie zakończy się cała procedura i nie będziesz już musiał dopełniać żadnych dodatkowych formalności.

Ubezpieczenie majątkowe – wszystko, co musisz o nim wiedzieć

Czym jest polisa majątkowa?

Polisy majątkowe należą do szerszej kategorii ubezpieczeń gospodarczych. Odnoszą się głównie do mienia oraz odpowiedzialności cywilnej. Celem ubezpieczeń majątkowych jest finansowe zrekompensowanie szkód powstałych w wyniku określonych zdarzeń, a zdarzeń tych wyróżniamy ponad trzydzieści. Z takiej polisy możesz więc uzyskać środki, dzięki którym pokryjesz swoją stratę w całości, ale dzięki którym się nie wzbogacisz. To odróżnia ubezpieczenia majątkowe od ubezpieczeń osobowych. Przykładowo, jeśli spłonie ci dom warto 500 000 zł, towarzystwo może wypłacić ci maksymalnie 500 000 zł, ale ani złotówki więcej. Szkoda zostanie więc w pełni zrekompensowana, ale nie uzyskasz żadnych dodatkowych pieniędzy.

Ogólnie do ubezpieczeń majątkowych zaliczamy trzy rodzaje polis:

  • polisy mieszkaniowe (dla domu, mieszkania, nieruchomości w budowie, gospodarstwa rolnego);
  • polisy komunikacyjne (OC i autocasco);
  • polisy turystyczne.

W ubezpieczeniach majątkowych ważnych jest jeszcze kilka kwestii:

  • za dane zdarzenie odszkodowanie możesz uzyskać tylko z jednej polisy majątkowej;
  • niektóre polisy majątkowe są obowiązkowe (np. OC kierowcy), inne obligatoryjne (np. ubezpieczenie nieruchomości bez kredytu hipotecznego);
  • występujące tutaj sumy ubezpieczenia (SU) wyznaczające maksymalną wysokość odszkodowania;
  • polisy mieszkaniowe można rozszerzyć o ubezpieczenie odpowiedzialności cywilnej w życiu prywatnym;
  • polisy komunikacyjne wykupuje się na rok, turystyczne na krótkie okresy, a mieszkaniowe najczęściej na rok, ewentualnie 2 lub 3 lata;
  • polisę mieszkaniową może kupić i najemca, i wynajmujący nieruchomość.


Jak prawidłowo ubezpieczyć majątek?

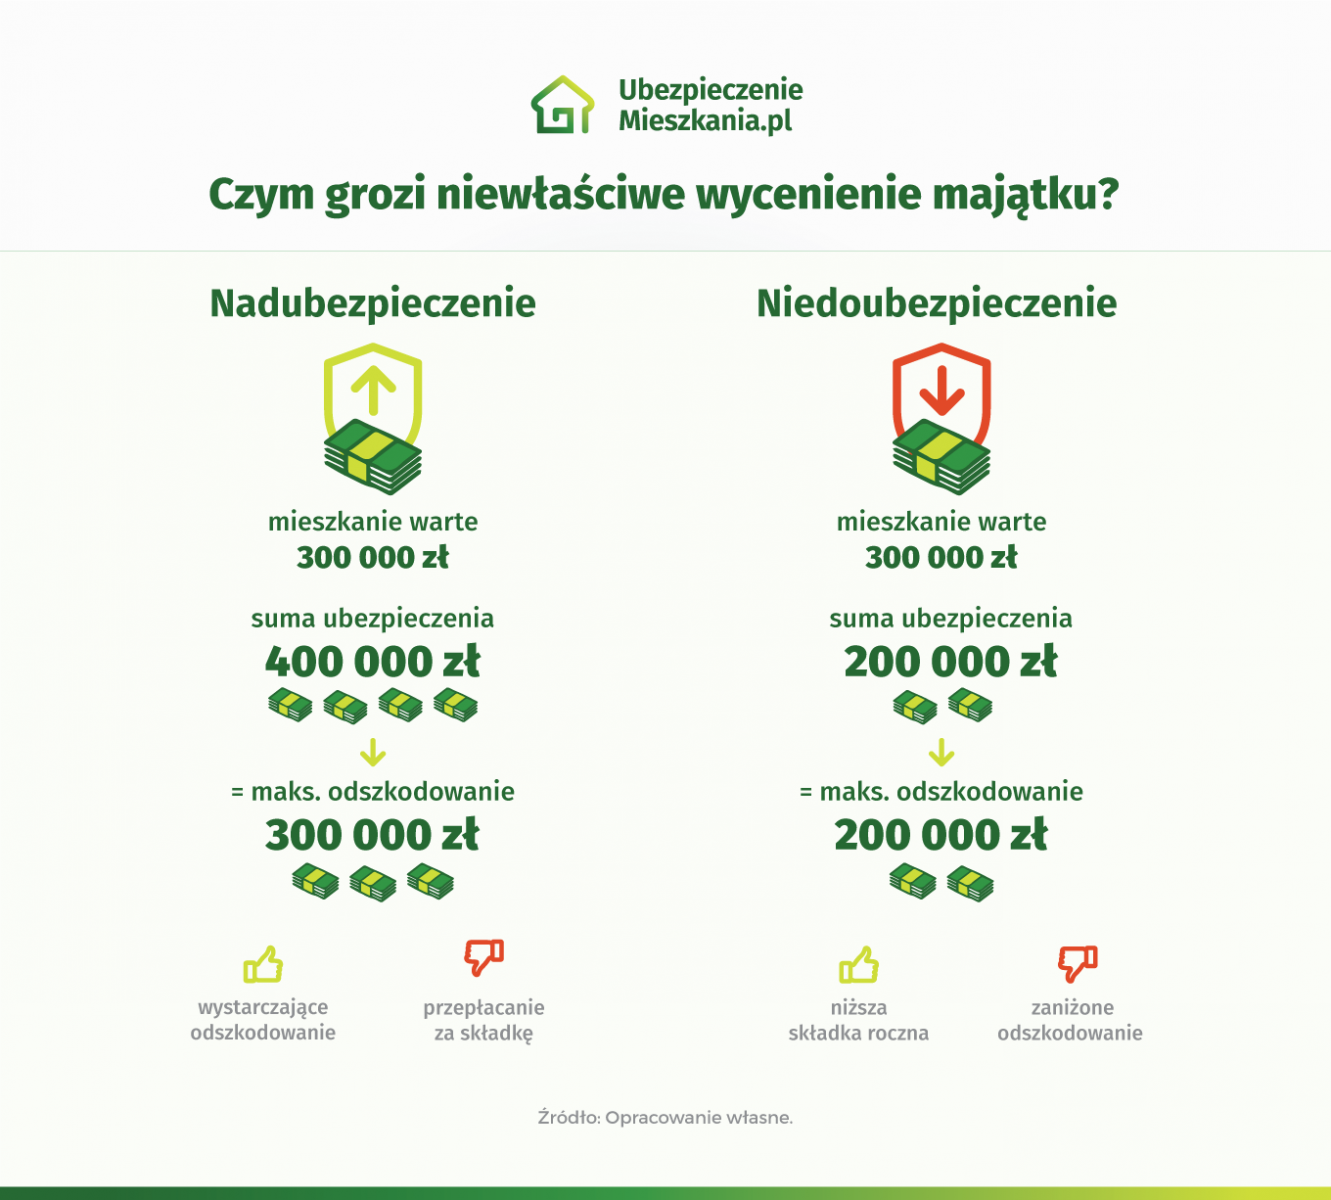
Kluczem do prawidłowego ubezpieczenia majątku jest ustalenie proporcjonalnych sum ubezpieczenia. W polisach mieszkaniowych SU ustala się osobno dla murów, elementów stałych, ruchomości domowych oraz OC w życiu prywatnym. Jeśli kupujesz taki produkt, samodzielnie obliczasz SU, a towarzystwo weryfikuje podane przez ciebie kwoty dopiero po zaistnieniu szkody. Popełnienie błędu w obliczeniach poskutkuje niedoubezpieczeniem lub nadubezpieczeniem. W obu przypadkach grozi to poniesieniem straty finansowej, czasami bardzo poważnej straty.

Nadubezpieczenie ma miejsce wtedy, kiedy przeszacujesz wartość majątku. Przykładowo, ubezpieczysz mieszkanie na 500 000 zł, podczas gdy jest ono warte tylko 400 000 zł. Zapłacisz wówczas wyższą składkę, a w razie szkody całkowitej towarzystwo wypłaci ci maksymalnie 400 000 zł. Przepłacisz więc za polisę, a w zamian nie uzyskasz żadnych wymiernych korzyści.

Niedoubezpieczenie jest zdecydowanie większym ryzykiem finansowym. Polega na niedoszacowaniu wartości majątku, czyli zadeklarowaniu zbyt niskich SU. Przykładowo, ubezpieczysz mieszkanie na 300 000 zł, podczas gdy jego wartość rynkowa wynosi 400 000 zł. Dojdzie do pożaru i lokal całkowicie spłonie. Ubezpieczyciel wypłaci ci tylko 300 000 zł, a więc 100 000 zł będzie twoją stratą. Zaniżając SU, owszem, obniżysz wysokość składki ubezpieczeniowej. Zyskasz jednak kilkadziesiąt lub maksymalnie kilkaset złotych, a zaryzykujesz zdecydowanie więcej.

Infografika mówiąca o tym czym grozi niewłaściwe wycenienie majątku w polisie mieszkaniowej

Sumy ubezpieczenia możesz zmienić w trakcie trwania okresu ubezpieczeniowego, wystarczy zadeklarować taką chęć towarzystwu i dopełnić wymaganych formalności. W skali 12 miesięcy, bo tyle zazwyczaj trwają polisy mieszkaniowe, wartość nieruchomości może wzrosnąć nawet o kilkanaście procent chociażby z racji wahań na rynku. Do tego dochodzą remonty i modernizacje, a także uzupełnianie wyposażenia. Chociaż wiąże się to z koniecznością dopłacenia do składki, warto w takich okolicznościach podwyższyć SU. Zapłacisz wówczas kilkadziesiąt lub kilkaset złotych więcej, jednak będziesz miał gwarancję uzyskania pełnego odszkodowania.

Pamiętaj!
Wartość samej nieruchomości powinno się oceniać w oparciu o aktualną sytuację na rynku nieruchomości. Trzeba sprawdzić, jak kształtują się ceny mieszkań lub domów o podobnych parametrach i położeniu. Jeśli kupujesz nieruchomość na kredyt, będziesz musiał uzyskać operat szacunkowy, czyli precyzyjną wycenę sporządzą przez rzeczoznawcę, co ułatwia sprawę. Taki dokument nie będzie jednak pomocny przy wycenie wyposażenia.


Co ochronisz z ubezpieczenia majątkowego?

Mówiąc najogólniej, przedmiotem ubezpieczenia majątkowego jest mienie należące do ubezpieczonego, ewentualnie będące w jego posiadaniu.

Jeśli chodzi o ubezpieczenia komunikacyjne, czyli OC i AC kierowcy, przedmiotem ubezpieczenia jest zarejestrowany samochód lub motocykl.

Polisy mieszkaniowe chronią w pierwszej kolejności samą nieruchomość, czyli tzw. mury domu, mieszkania bądź nieruchomości w budowie, czyli inwestycji budowlanej. Ochrona może także objąć elementy stałe, czyli m. in. okna, drzwi, podłogi, elewacje, elementy wszystkich instalacji czy meble oraz sprzęty domowe w zabudowie. W dalszej kolejności ubezpieczenie może objąć:

  • ruchomości domowe, w tym zaliczane do nich zwierzęta domowe;
  • przedmioty wartościowe (specjalne);
  • garaż wolnostojący na posesji, czasami też poza nią;
  • budynki gospodarcze, altany, ogrodzenie, murowane grille, utwardzone powierzchnie i inne zabudowania na posesji, o ile są na trwałe związane z gruntem;
  • mienie do działalności gospodarczej i mienie służbowe;
  • roślinność na posesji;
  • częściowo ruchomości domowe przechowywane poza strefą mieszkalną;
  • dom letniskowy;
  • nagrobek.

Musisz mieć świadomość, że podstawowa polisa mieszkaniowa chroni tylko mury i ewentualnie elementy stałe. Pozostałe rodzaje mienia można w nią włączyć wykupując odpowiednie rozszerzenia.

Ważne!
Każda polisa majątkowa jest inna, a różnice pomiędzy poszczególnymi ubezpieczeniami dotyczą m.in. rodzaju majątku, jaki możesz chronić za ich pośrednictwem. Przykładowo, z jednej polisy mieszkaniowej może ubezpieczyć dom letniskowy czy przedmioty do działalności gospodarczej, a z drugiej już nie. Szczegółowe informacje na ten temat zawsze znajdziesz w dokumencie OWU.


Od czego ubezpieczyć majątek?

Ubezpieczenie majątkowe może obejmować łącznie ponad 30 zdarzeń, chociaż podstawowa polisa mieszkaniowa uwzględnia ich raptem kilka, maksymalnie kilkanaście. W podstawie zawsze obecny jest ogień i najczęściej również takie ryzyka, jak: zalanie, upadek statku powietrznego, uderzenie pioruna, upadek drzew i masztów (dotyczy również innych obiektów, jak konary, latarnie, słupy, itp.) czy uderzenie pojazdu mechanicznego.
Podstawowe ubezpieczenie mienia można poszerzyć o kolejne ryzyka, a te można podzielić na kilka kategorii:
  • kolejne zdarzenia naturalne – np. przepięcie, eksplozja, implozja, porywisty wiatr, śnieg, grad, pękania mrozowe, itd.;
  • ryzyka kradzieżowe – kradzież z włamaniem (podstawowe ryzyko kradzieżowe, dostępne w każdej polisie mieszkaniowej), kradzież zwykła oraz rabunek rzeczy osobistych poza miejscem ubezpieczenia;
  • inne szkody powstałe w skutek działania osób trzecich – wandalizm, dewastacja, graffiti czy skutki akcji ratowniczej;
  • rozszerzenia nakierowane na lokatorów – Home Assistance, OC w życiu prywatnym, pomoc prawna, pakiet medyczny, ubezpieczenie NNW, itp.;
  • unikatowe dodatki – dostępne tylko w wybranych towarzystwach, np. ubezpieczenie NNW zwierząt domowych, ubezpieczenie rzeczy osobistych gości, OC rowerzysty, szkody spowodowane przez dzikie zwierzęta, itp.
Musimy zaznaczyć, że poszczególne towarzystwa mogą umieszczać w podstawie nieco inne ryzyka, tak więc, u jednego ubezpieczyciela np. przepięcie będzie podstawowym zdarzeniem, a u innego jednym z dostępnych rozszerzeń. Takie kwestie zawsze jednak możesz sprawdzić w OWU polisy, do czego zachęcamy.
Ogólnie polisy mieszkaniowe można podzielić na ubezpieczenia od ryzyk nazwanych i ubezpieczenia od ryzyk wszystkich (All Risk lub All Risks). Te pierwsze, jak już sama nazwa wskazuje, chronią przed ryzykami wyraźnie wskazanymi w OWU. Polisy All Risks, dostępne w wybranych towarzystwach, zabezpieczają finansowo przed wszystkimi zdarzeniami, oprócz tych wymienionych w OWU jako wyłączenia odpowiedzialności. Dają one więc ochronę również przed sytuacjami, których nie da się przewidzieć czy nazwać. Ubezpieczenia od ryzyk wszystkich często mają też wyższe limity odpowiedzialności oraz zakres obejmujący zdarzenia niedostępne w wariancie od ryzyk nazwanych.

Ochrona z polisy mieszkaniowej – przykładowe zdarzenia ubezpieczeniowe

Ryzyko

Przykład z życia

Kradzież z włamaniem

złodziej wyważył drzwi do mieszkania i ukradł gotówkę

Kradzież zwykła

złodziej dostał się do mieszkania przez uchylone okno (nie pozostawił śladów swojej obecności) i ukradł laptopa

Rabunek

złodziej na ulicy wyrwał ubezpieczonemu plecak

OC w życiu prywatnym

podczas spaceru pies ubezpieczonego ugryzł przechodnia

Zalanie

w skutek awarii pralki zalane zostało mieszkanie ubezpieczonego

Home Assistance

po pożarze ubezpieczyciel zapewni wsparcie w postaci utylizacji zniszczonego mienia, zabezpieczeniu ocalałego mienia oraz czasowego zakwaterowania domowników

Stłuczenie przedmiotów szklanych

w skutek poślizgnięcia się podczas kąpieli ubezpieczony stłukł kabinę prysznicową

Przepięcie

skutkiem uderzenia pioruna i wywołanego nim skoku napięcia uszkodzeniu uległ telewizor

Powódź

przy wiosennych odwilżach zalana została piwnica ubezpieczonego domu

Tabela 1. Źródło: opracowanie własne na podstawie OWU.


Ile kosztuje ubezpieczenie majątkowe?

Sprawdziliśmy, jaki jest koszt ubezpieczenia przykładowej nieruchomości. Kalkulację przeprowadziliśmy dla 55-metrowego mieszkania o wartości rynkowej 530 000 zł (mury i elementy stałe). W zakresie uwzględniliśmy wyłącznie podstawowe zdarzenia losowe, takie jak: pożar, zalanie, uderzenie pojazdu mechanicznego, katastrofa lotnicza, upadek drzew i masztów czy uderzenie pioruna.

W wariancie od ryzyk nazwanych opisane ubezpieczenie kosztuje od 188 zł do 471 zł, a w wariacie od ryzyk wszystkich (All Risks) od 252 zł do 868 zł. Wszystkie podane kwoty dotyczą rocznego okresu ochrony, a poszczególne oferty w niewielkim stopniu się od siebie różnią, głównie wliczonymi w cenę dodatkami.

Koszt ubezpieczenia nieruchomości zależy głównie od jej wartości rynkowej oraz od wybranego zakresu. Na wysokość składki wpływa też wariant polisy (ubezpieczenia All Risks są nieco droższe) oraz inne czynniki, jak lokalizacja, historia ubezpieczenia czy przeznaczenie lokalu. Przeprowadzona kalkulacja pokazuje, że cena polisy zależy też w dużej mierze od towarzystwa, w którym ją nabędziesz. Niemal identyczny produkt ubezpieczeniowy może kosztować i 188 zł, i 300 zł, i 471 zł, co wynika z indywidualnej polityki marketingowej i samodzielnych szacunków ryzyka ubezpieczeniowego

– wyjaśnia Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.


Ubezpieczenie nieruchomości – porównanie ofert 

Towarzystwo 

W cenie 

Roczna składka 

Ubezpieczenia od ryzyk nazwanych 

Europa Ubezpieczenia

Home Assistance, przepięcie, dewastacja

188 zł

Allianz

Home Assistance, powódź

196 zł

TUZ

Home Assistance, przepięcie, dewastacja, pakiet medyczny

196 zł

Compensa

Home Assistance, przepięcie, dewastacja, powódź

200 zł

Link4

Home Assistance, dewastacja

203 zł

Inter Polska

Home Assistance, przepięcie, dewastacja

247 zł

Wiener

Home Assistance, przepięcie, dewastacja

271 zł

Proama

Home Assistance, przepięcie, dewastacja

300 zł

Uniqa

Home Assistance, przepięcie, dewastacja, pakiety medyczny

309 zł

Benefia

Home Assistance, przepięcie

323 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (15 000 zł)

357 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (30 000 zł)

403 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiety medyczny

471 zł

Ubezpieczenia od ryzyk wszystkich (All Risks) 

Europa Ubezpieczenia

Home Assistance, przepięcie, dewastacja, powódź

252 zł

Link4

Home Assistance, przepięcie, dewastacja

257 zł

TUZ

Home Assistance, przepięcie, dewastacja, pakiet medyczny, przedmioty szklane

321 zł

Inter Polska

Home Assistance, przepięcie, dewastacja

352 zł

Wiener

Home Assistance, przepięcie, dewastacja

387 zł

Benefia

Home Assistance, przepięcie, przedmioty szklane

388 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiety medyczny, przedmioty szklane

868 zł

Tabela 2. Źródło: ubezpieczeniemieszkania.pl (stan na: 17.06.2026 r.).


Na to uważaj w ubezpieczeniu majątkowym

Każda polisa majątkowa jest na swój sposób unikatowa, co oznacza, że nie istnieją dwa identyczne ubezpieczenia. Podczas przeglądania dostępnych ofert i późniejszej finalizacji transakcji trzeba zwrócić szczególną uwagę na kilka kluczowych kwestii, takich jak:

  1. Wartość mienia – podaje ją osoba chcąca się ubezpieczyć, a towarzystwo weryfikuje te liczby dopiero po szkodzie. Na bazie zadeklarowanych kwot ustala się tzw. sumy ubezpieczenia, czyli górne granice możliwego odszkodowania (przy szkodzie całkowitej). Bardzo ważne jest więc to, żeby, z jednej strony nie przeszacować mienia, a z drugiej, nie zaniżyć jego wartości. Tylko precyzyjne wycenienie majątku zagwarantuje uzyskanie rekompensaty proporcjonalnej do poniesionych strat oraz składkę adekwatną do wartości ubezpieczonego majątku.
  2. Zakres ochrony – wybieramy go samodzielnie, a więc sami musimy też ocenić, co realnie zagraża naszemu majątkowi. Przykładowo, jeśli mieszkamy na pośrednim piętrze w bloku, to ryzyko powodzi jest minimalne, a jeśli nasz dom położony jest na odludziu, może warto ubezpieczyć go przed kradzieżą. Pamiętajmy, że im szerszy zakres ochrony wybierzemy, tym wyższą składkę zapłacimy.
  3. Wyłączenia odpowiedzialności – ogólne i szczegółowe, czyli powiązane z konkretnymi ryzykami. To zbiór konkretnych sytuacji, w których ubezpieczenie nie zadziała. Koniecznie trzeba się zapoznać z tym działem OWU jeszcze przed podpisaniem umowy, szczególnie że każde towarzystwo ma nieco inny zbiór wyłączeń.
  4. Karencje – w polisach mieszkaniowych pojawiają się głównie przy ryzyku powodzi. Obecność takiego zapisu oznacza, że w odniesieniu do konkretnego ryzyka ochrona zaczyna działać dopiero po upływie określonej liczby dni od wejścia w życie polisy. Dla powodzi jest to najczęściej 14-30 dni.
  5. Limity odpowiedzialności – dodatkowe, obok sum ubezpieczenia, ograniczenia odnoszące się do wysokości odszkodowania. Występują przy wybranych ryzykach i mogą mieć charakter procentowy, kwotowy lub inny.
  6. Zniżki lub zwyżki – w niektórych sytuacjach składka ubezpieczeniowa może wzrosnąć, a w innych zmaleć. Przykładowo, za polisę mieszkaniową zapłacimy więcej, jeśli ubezpieczamy dom o palnej konstrukcji; mniej, kiedy mamy bezszkodową historię ubezpieczenia. Dodajmy, że identyczny lub bardzo podobny produkt ubezpieczeniowy w każdym towarzystwie ma nieco inną cenę, a różnice potrafią sięgać kilkuset złotych w skali roku.


Ważne!
Przed zakupem jakiejkolwiek polisy koniecznie zapoznaj się z Ogólnymi Warunkami Ubezpieczenia (OWU). Dokument ten zawiera wszystkie kluczowe informacje na temat danego produktu ubezpieczeniowego, m.in. wyłączenia i limity odpowiedzialności, karencje, definicje poszczególnych ryzyk, procedury zgłaszania szkody wraz z terminami. Dokumenty OWU najczęściej są powszechnie dostępne, przede wszystkim w Internecie – znajdziesz je na stronach poszczególnych towarzystw czy w porównywarce ubezpieczeń.


Jak zgłosić szkodę – krok po kroku

Samo ubezpieczenie się od danego zdarzenia może nie wystarczyć do uzyskania odszkodowania. Konieczne jest też zgłoszenie szkody w odpowiedni, wskazany przez towarzystwo sposób, a także wykonanie kilku innych czynności.
Pamiętaj, żeby po szkodzie postępować w następujący sposób: 
  1. Zapobiegnij rozprzestrzenianiu się szkody – czyli np. w przypadku zalania zakręć główny zawór. Pamiętaj jednak o tym, żeby przy ratowaniu majątku nie podejmować niepotrzebnego ryzyka.
  2. Jeśli wymaga tego sytuacja, zawiadom odpowiednie służby – przykładowo, o kradzieży musisz powiadomić policję, a do pożaru wezwać straż. Co ważne, po zakończeniu interwencji pobierz protokół poświadczający, że ta się odbyła.
  3. Jeśli zniszczenia pojawiły się też poza obszarem twojej nieruchomości, powiadom o szkodzie sąsiadów i administrację budynku.
  4. Zgłoś szkodę ubezpieczycielowi w terminie przewidzianym przez towarzystwo. Najczęściej jest to od 3 do 7 dni od momentu powstania zniszczeń, ewentualnie od chwili ich wykrycia. Zgłosić szkodę możesz na kilka sposobów: mailowo, przez specjalny formularz na stronie, telefonicznie, listownie czy też osobiście w placówce towarzystwa.
  5. Udokumentuj szkodę i prześlij towarzystwu wymagane dokumenty – fotografie miejsca zdarzenia, dowody zakupów zniszczonego mienia czy dokument potwierdzający twoje prawo do nieruchomości (akt własności lub umowę najmu/dzierżawy). Ubezpieczyciel powinien cię poinformować, jakie konkretnie dokumenty będą mu potrzebne.
  6. Udostępnij miejsce zdarzenia przedstawicielowi towarzystwa – powinien się on do ciebie zgłosić w terminie do 7 dni od zgłoszenia szkody.
  7. Towarzystwo wypłaci ci bezsporną część odszkodowania w terminie do 30 dni od zgłoszenia szkody, a sporną (wymagająca dodatkowych ustaleń) maksymalnie po dodatkowych 14 dniach.
  8. Jeśli towarzystwo nie przyzna ci rekompensaty lub uznasz, że jest ona zbyt niska, odwołaj się od tej decyzji.
  9. Jeśli odwołanie nie przyniesie skutku, skieruj sprawę do sądu.

Gdzie najtaniej ubezpieczę majątek?

Polisę mieszkaniową warto kupić online, za pomocą porównywarki ubezpieczeń. W ten sposób oszczędzisz sobie zbędnych formalności, dopasujesz zakres ubezpieczenia do indywidualnych potrzeb, a także, dzięki porównaniu większej liczby ofert, zaoszczędzisz nawet kilkaset złotych w skali roku.

Za pomocą porównywarki obejmiesz ochroną finansową zarówno mieszkanie, jak i dom czy nieruchomość w budowie. Znajdziesz tam też polisy dedykowane najemcom i wynajmującym, w wariancie od ryzyk nazwanych i w opcji All Risks.

Żeby skorzystać z porównywarki, musisz wprowadzić do niej kluczowe dane o nieruchomości oraz kwestiach bardziej formalnych. Potem będziesz musiał zdecydować, czy chcesz wykupić tylko ochronę murów i stałych elementów nieruchomości, czy również interesuje cię ubezpieczenie ruchomości domowych. W kolejnym kroku wybierzesz, o jakie ryzyka chcesz uzupełnić podstawowy zakres. Po zatwierdzeniu tych danych przejdziesz do tabeli z dostępnymi ofertami. Będziesz mógł je ze sobą porównać, a kiedy już znajdziesz dla siebie optymalną opcję, płynnie przejdziesz do opłacenia składki. Ochrona zacznie działać nawet następnego dnia roboczego.


Obowiązkowe przeglądy domów jednorodzinnych – lista

Na czym polegają obowiązkowe przeglądy techniczne?

W określonych przepisami terminach każdy właściciel domu jednorodzinnego powinien sprawdzać stan techniczny instalacji i innych elementów budynku. Cała procedura jest dość prosta – musisz skontaktować się z odpowiednim fachowcem i umówić wizytę, podczas której zostanie sprawdzony dany element nieruchomości, np. instalacja elektryczna. Sama kontrola przebiega w sposób rutynowy i jest dość krótka, często trwa dosłownie kilka minut. Jeśli fachowiec nie wykryje żadnych uchybień, otrzymujesz protokół i na tym kończy się przegląd. Jeśli jednak wykryte zostaną jakieś nieprawidłowości, kontroler wystawi wezwanie do wykonania odpowiednich napraw. W niektórych sytuacjach, np. przy uszkodzonej instalacji gazowej, konieczne będzie też czasowe zaprzestanie jej użytkowania.

Przeglądy techniczne są odpłatne, kosztują kilkaset złotych, a koszty ich realizacji zawsze pokrywa właściciel nieruchomości. Jego obowiązkiem jest też dotrzymywanie terminów poszczególnych kontroli.


Jakie przeglądy domów są obowiązkowe?

Zgodnie z polskim prawem, każdy właściciel domu jednorodzinnego jest zobowiązany do systematycznego zlecania przeglądów technicznych poszczególnych elementów nieruchomości. Obowiązkowym kontrolom podlegają: 

  • instalacja gazowa;
  • przewody kominowe (dymowe, spalinowe i wentylacyjne);
  • instalacje oraz urządzenia służące ochronie środowiska, m.in. zbiorniki na nieczystości czy przydomowe oczyszczalnie ścieków;
  • stan techniczny i przydatność do użytkowania obiektu budowlanego, jego estetyki oraz otoczenia;
  • instalacja centralnego ogrzewania i ciepłej wody;
  • instalacja kanalizacyjna;
  • instalacja elektryczna i piorunochronowa.


Jakie przeglądy trzeba zlecać co roku?

Prawo budowlane przewiduje, że minimum raz do roku obowiązkowe jest zlecanie trzech różnych przeglądów technicznych:

  • instalacji gazowych;
  • przewodów kominowych;
  • instalacji i urządzeń służących ochronie środowiska.
Ważne!
Do instalacji i urządzeń służących ochronie środowiska zaliczamy: przydomowe oczyszczalnie ścieków, separatory substancji ropopochodnych, filtry przemysłowe, instalacje ochrony przed hałasem, zbiorniki na ścieki.

Pamiętaj, że kontrole instalacji gazowej oraz przewodów kominowych powinny być realizowane w tym samym czasie. Sprawdzona powinna zostać, przede wszystkim, ich szczelność oraz drożność. Jeśli w trakcie przeglądu instalacji gazowej wykryte zostaną istotne usterki, koniecznie trzeba ją wyłączyć z użytkowania do momentu dokonania napraw.

Przeglądy techniczne nie muszą być wykonywane dokładnie co 12 miesięcy. Obowiązkowe jest jednak ich zlecanie w każdym roku kalendarzowym.


Jakie przeglądy zlecać raz na 5 lat?

Właścicieli domów jednorodzinnych obowiązują również kontrole realizowane raz na 5 lat. Z takim odstępem czasowym powinno się sprawdzać:

  • instalacje elektryczną;
  • instalację piorunochronową;
  • instalację kanalizacyjną;
  • instalację centralnego ogrzewania i ciepłej wody;
  • ogólny stan techniczny i przydatność do użytkowania obiektu budowlanego.

Na ostatni podpunkt składa się szereg kontroli poszczególnych elementów budynku, takich jak: ściany zewnętrzne i ich elementy, balustrady, odwodnienie budynku; rynny, pokrycia dachowe, urządzenia zamocowane do ścian lub dachu, itd.


Kiedy jeszcze konieczne są przeglądy techniczne?

Przeglądy techniczne powinno się zlecać również po wystąpieniu istotnych szkód czy kataklizmów. Kiedy w budynek uderzy piorun, jest spore prawdopodobieństwo, że uszkodzi on instalację odgromową. Silne wiatry czy trąby powietrzne mogą naruszyć konstrukcję budynku czy uszkodzić dach.  Przykłady można mnożyć. Tego typu sytuacji nie powinno się bagatelizować, bo mogą one stanowić realne zagrożenie dla mieszkańców i samego budynku. Zlecenie „ponadprogramowego” przeglądu technicznego to wydatek rzędu kilkuset złotych, a dzięki niemu można w porę wykryć uszkodzenia i zapobiec tragedii.


Jak często trzeba kontrolować kotły i system ogrzewania?

W tym miejscu warto jeszcze wspomnieć o obowiązkowych kontrolach kotłów i systemów ogrzewania. Przeglądy powinny odbywać się w następujących terminach:

  • raz na 5 lat – kotły o nominalnej mocy cieplnej od 20 kW do 100 kW;
  • raz na 4 lata – kotły opalane gazem o nominalnej mocy cieplnej ponad 100 kW;
  • raz na 2 lata – kotły opalane paliwem ciekłym lub stałym o nominalnej mocy cieplnej ponad 100 kW;
  • raz na 3 lata – niewymienione jeszcze źródła ciepła, dostępne części systemu ogrzewania lub połączonego systemu ogrzewania i wentylacji, o sumarycznej nominalnej mocy cieplnej przekraczającej 70 kW.


Jak często powinno się czyścić kominy?

Właściciel domu jednorodzinnego powinien nie tylko zlecać kontrole kominiarskie, ale również czyszczenie kominów.

Usuwanie zanieczyszczeń z przewodów dymowych i spalinowych powinno się wykonywać:

  • raz na kwartał – w budynkach ogrzewanych paliwem stałym, czyli węglem, drewnem lub koksem;
  • raz na pół roku – w budynkach ogrzewanych paliwem płynnym lub gazowym.

Czyszczenie przewodów wentylacyjnych powinno się z kolei wykonywać minimum raz w roku. W tym przypadku wyjątkowo może to robić praktycznie każdy, ponieważ nie są do tego wymagane żadne specjalne kwalifikacje.


Kto może wykonać przegląd domu?

Przeglądy techniczne w domu jednorodzinnym musisz zlecić fachowcom, czyli osobom posiadającym odpowiednie uprawnienia budowlane.

Jeśli chodzi o kontrole stanu technicznego budynku, a także instalacji i urządzeń służących ochronie środowiska, realizować mogą je osoby z uprawnieniami budowlanymi w specjalnościach: konstrukcyjno-budowlanej, architektonicznej lub instalacyjnej.

Przeglądy instalacji elektrycznej, piorunochronowej oraz gazowej należy zlecać fachowcom z kwalifikacjami wymaganymi przy wykonaniu dozoru nad eksploatacją urządzeń, instalacji, a także sieci energetycznych i gazowych.

Przewody kominowe najczęściej sprawdzają mistrzowie w rzemiośle kominiarskim.


Co powinien zawierać protokół kontroli budynku?

Każdy przegląd techniczny budynku wieńczy sporządzenie protokołu. Dokument ten powinien zawierać następujące treści:

  • opis wykrytych nieprawidłowości;
  • wytyczne dotyczące niezbędnych napraw, terminy ich wykonania oraz kolejność realizacji;
  • listę niewykonanych działań zleconych w poprzednich protokołach.

Oczywiście, każdy protokół musi być podpisany przez osobę, która go wykonała. Jeśli nie jest ona wpisana do centralnego rejestru osób posiadających uprawnienia budowlane (system e-CRUB), do dokumentu powinny być załączone kopie zaświadczenia o wpisie na listę członków odpowiedniej izby samorządu zawodowego oraz decyzji o nadaniu uprawnień/kwalifikacji.

Ważne!
Wszystkie pokontrolne protokoły należy przechowywać tak długo, jak będzie istniał budynek, którego dotyczą.


Ile kosztuje przegląd w domu jednorodzinnym?

Koszt przeglądu w domu jednorodzinny zależy od kilku czynników, takich jak: wielkość budynku, rodzaj kontroli czy lokalizacja (w różnych częściach kraju obowiązują różne stawki).

Przybliżone ceny poszczególnych rodzajów kontroli prezentują się następująco:

  • kontrola przewodów kominowych (dymowych, spalinowych, wentylacyjnych) – 150-250 zł;
  • kontrola instalacji gazowej – 200-300 zł;
  • ogólna kontrola stanu technicznego budynku – 450-800 zł;
  • kontrola instalacji elektrycznej – 400-700 zł;
  • kontrola instalacji odgromowej – 200-300 zł.


Co grozi za brak przeglądów technicznych?

Za brak ważnych przeglądów technicznych nadzór budowlany może nałożyć grzywnę w wysokości do 500 zł. Za nadużycia w postaci niedopełnienia obowiązku usunięcia wykrytych podczas kontroli usterek grozi już jednak mandat opiewający nawet na 5000 zł. W skrajnych przypadkach przewidziane są również inne kary, mianowicie areszt lub ograniczenie wolności.

Konsekwencje finansowe czy nawet krótki areszt nie są jednak najgorszym, co może cię spotkać, jeśli nie będziesz dbał o systematyczne kontrole swojego domu. Przeglądy techniczne mają przecież swój głęboki sens, którym jest dbałość o bezpieczeństwo obywateli. Nieszczelna instalacja gazowa, niesprawny piorunochron czy zatkany komin mogą są realnym zagrożeniem dla zdrowia i życia lokatorów. Pożary, eksplozje czy zaczadzenia zdarzają się w Polsce każdego miesiąca, a wiele z nich ma bezpośredni związek z zaniedbaniami właścicieli i administratorów nieruchomości.


Brak przeglądów technicznych a ubezpieczenie domu

Brak obowiązkowych przeglądów technicznych może być również przyczyną nie przyznania odszkodowania z polisy mieszkaniowej.

Możesz ubezpieczyć swój dom od pożaru, powodzi, wybuchu i ponad trzydziestu innych zdarzeń losowych. Pamiętaj jednak, że takie ubezpieczenie nie zawsze zadziała. Praktycznie we wszystkich polisach mieszkaniowych znajdują się zapisy mówiące, że towarzystwo ma prawo uchylić się od wypłaty odszkodowania, jeśli szkoda mogła być związana z brakiem obowiązkowego przeglądu technicznego. Przykładowo, jeśli nie posiadasz ważnego przeglądu instalacji gazowej, a dojdzie do wybuchu gazu, praktycznie nie masz szans na uzyskanie rekompensaty.


Gdzie ubezpieczę dom jednorodzinny?

Dom jednorodzinny możesz ubezpieczyć online, za pomocą porównywarki. Oszczędzisz w ten sposób czas i całkiem sporo pieniędzy.

Do przeprowadzenia kalkulacji nie będziesz potrzebował praktycznie żadnych dokumentów, tylko garść informacji o nieruchomości (metraż, lokalizacja, rodzaj budownictwa, wiek, itd.) i kwestiach bardziej formalnych (prawo do lokalu, liczba lokatorów, historia ubezpieczenia, itd.). Po wprowadzeniu tych danych będziesz jeszcze musiał ustalić zakres ochrony oraz sumy ubezpieczenia. Później przejdziesz do tabeli z co najmniej kilkunastoma konkurencyjnymi ofertami i będziesz mógł je na spokojnie porównać ze sobą. Jeśli znajdziesz wśród nich polisę, która cię zainteresuje, od razu będziesz mógł ją wykupić, a ochrona wejdzie w życie nawet następnego dnia roboczego. Na tym skończą się wszystkie niezbędne formalności.

W jaki sposób porównanie ubezpieczeń pozwoli ci zaoszczędzić? Ten sam produkt w każdym towarzystwie ma inną cenę, a różnice są naprawdę istotne, bo sięgają kilkuset złotych w skali roku. Decydując się na pierwszą lepszą polisę możesz popełnić spory błąd i tylko porównanie większej liczby ofert da ci rozeznanie w aktualnych cenach ubezpieczeń oraz umożliwi znalezienie produktu z najlepszym stosunkiem jakości do ceny.

Dofinansowanie do fotowoltaiki 2026 – jak je uzyskać?

Od czego zależy cena fotowoltaiki?

Na koszt paneli fotowoltaicznych w największym stopniu wpływa moc instalacji – im większe zapotrzebowanie gospodarstwa na prąd, tym więcej modułów będziesz musiał zakupić. To jednak nie jedyny czynnik wpływający na cenę.

  • Typ i jakość ogniw fotowoltaicznych

W tym punkcie rządzi zasada – im niższa jakość ogniw, tym niższa cena. Co się z tym wiąże – mniejsza wydajność i trwałość. Możesz wybrać tańsze panele amorficzne bądź zainwestować w lepsze, trwalsze panele monokrystaliczne lub polikrystaliczne.

  • Typ falownika

Element, którego nie możesz pominąć to falownik, który zamienia prąd stały w przemienny. Na jego cenę będą wpływać poszczególne parametry – ilość obsługiwanych faz, typ obsługiwanej instalacji oraz moc urządzenia.

  • Miejsce i stopień trudności instalacji

Nie każde panele fotowoltaiczne można zamontować w prosty i szybki sposób. Nieodpowiedni rodzaj i kąt nachylenia dachu może wymagać użycia przy instalacji dodatkowych konstrukcji montażowych. To przełoży się bezpośrednio na wzrost ceny usługi założenia paneli. Koszty wzrosną nawet o 15-20%, kiedy w grę będzie wchodzić montaż fotowoltaiki na gruncie.


Ile wynoszą koszty użytkowania fotowoltaiki?

Instalacje fotowoltaiczne wymagają konserwacji i cyklicznych przeglądów, czasami też konieczna jest wymiana niektórych elementów, np. falowników. Do tego dochodzą jeszcze niewielkie opłaty stałe związane z podłączeniem do sieci elektroenergetycznej, których nie da się uniknąć.

Na całkowity koszt korzystania z fotowoltaiki składają się:

  • przeglądy techniczne, które powinno się realizować co najmniej raz na 1-2 lata – 150-300 zł;
  • czyszczenie paneli fotowoltaicznych 1-2 razy w roku – 10-20 zł od panelu;
  • wymiana falownika (inwertera) średnio co 10-15 lat – nowy falownik kosztuje 3000-7000 zł;
  • opłaty stałe za prąd – 30-50 zł miesięcznie (nawet jeśli dzięki fotowoltaice posiadasz całkowitą niezależność energetyczną, musisz ponosić koszt opłat stałych w rachunkach za prąd);
  • ubezpieczenie (obligatoryjne) – najczęściej 200-400 zł rocznie (tyle kosztuje podstawowa polisa chroniąca nie tylko instalacje fotowoltaiczną, ale też budynek mieszkalny).


Ile możesz zapłacić za instalację fotowoltaiki w 2026?

Na koszty stworzenia instalacji składają się: zakup paneli, zakup falownika, stworzenie konstrukcji oraz okablowania, a także wynagrodzenie, jakie pobierają firmy fotowoltaiczne za swoją pracę. Najwięcej środków pochłania wybór modułów, około 45% kosztu całej inwestycji.

Przykładowy cennik dla instalacji dachowej on-grid o standardowej jakości, prezentuje się następująco: 

  • mały dom, instalacja 3 kW – od 14 000 zł do 19 000 zł (około 4600-6300 zł/kWp);
  • standardowy dom, instalacja 5 kW – od 20 000 zł do 28 000 zł (około 4000-5600 zł/kWp);
  • dom z pompą ciepła lub EV, instalacja 6 kW – od 38 000 zł do 52 000 zł (około 3800-5200 zł/kWp).

Kwoty te trudno uznać za niskie, jednak pamiętaj, że na odnawialne źródła energii i ogólnie na termomodernizację budynków wciąż możesz uzyskać dotację lub ulgi podatkowe.


Jakie są dofinansowania do fotowoltaiki w 2026 roku?

W 2026 roku wciąż można pozyskać środki na instalacje fotowoltaiczne, chociaż trzeba przyznać, że dostępnych źródeł finansowania jest nieco mniej, niż w latach minionych. Aktualnie (stan na czerwiec 2026 roku) nie można już skorzystać z programu Mój Prąd 6.0. Nadal jednak dostępny jest program Czyste Powietrze, a także ulgi podatkowe oraz regionalne programy wsparcia. 

Instytucje rozdysponowujące środki skupiają się obecnie na wspieraniu bardziej kompleksowych projektów inwestycyjnych, a nie tylko jednego konkretnego źródła zielonej energii. Główny nacisk kładzie się na instalacje hybrydowe (panele i magazyny energii), co oznacza, że trudniej jest uzyskać wsparcie mając w planach stworzenie samej instalacji fotowoltaicznej.


Dofinansowanie do fotowoltaiki – program Czyste Powietrze

W 2026 roku program Czyste Powietrze ma za zadanie wspierać kompleksową termomodernizację starszych budynków mieszkalnych. W tym przypadku dopłaty do fotowoltaiki są więc możliwe tylko przy jednoczesnej inwestycji w inne rozwiązania, jak ocieplenie budynku czy montaż pompy ciepła.

Program oferuje trzy poziomy dofinansowania:

  1. Podstawowy – pokrycie do 50% kosztów całego przedsięwzięcia termomodernizacyjnego (maksymalnie 15 000 zł na fotowoltaikę) dla osób, których dochód nie przekracza 135 000 zł w skali roku.
  2. Podwyższony – pokrycie do 70% kosztów inwestycji dla gospodarstw domowych, gdzie miesięczny dochód na osobę nie przekracza 1894 (gospodarstwa wieloosobowe) lub 2651 zł (gospodarstwa jednoosobowe).
  3. Najwyższy – pokrycie do 100% kosztów (maksymalnie 136 200 zł na całą termomodernizację) dla osób o dochodach nie przekraczających 1090 zł (gospodarstwo wieloosobowe) lub 1526 zł (gospodarstwo jednoosobowe).

Program Czyste Powietrze oferuje wsparcie w postaci dotacji z prefinansowaniem lub formie częściowej spłaty kredytu bankowego. Wnioskować o dotację można online do odpowiedniego Wojewódzkiego Funduszu Ochrony Środowiska i Gospodarki Wodnej (WFOŚiGW).


Dofinansowanie do fotowoltaiki – ulga termomodernizacyjna

Ulga termomodernizacyjna to nic innego, jak możliwość odpisania od podatku wydatków, które poniosłeś na termomodernizację swojej nieruchomości, czyli m.in. na instalację fotowoltaiczną oraz magazyn energii.

W 2026 roku ulgę termomodernizacyjną przyznaje się w oparciu o następujące zasady:

  1. Wsparcie dotyczy właścicieli domów jednorodzinnych, które zostały już oddane do użytku – nie można odpisać od podatku wydatków na budowę domu.
  2. Maksymalnie można odliczyć 53 000 zł, ewentualnie 106 000 zł (dotyczy małżeństw, które rozliczają się wspólnie).
  3. Wsparcie przeznaczone jest dla osób, które rozliczają się w oparciu o skalę podatkową, podatek liniowy lub ryczałt od przychodów ewidencjonowanych.
  4. Ulga termomodernizacyjna może być łączona z innymi rodzajami wsparcia, np. z programem Czyste Powietrze, ale od podatku można wówczas odpisać wyłącznie własne środki wydane na termomodernizację.
  5. Inwestycja w termomodernizację musi zostać ukończona w terminie maksymalnie 3 lat licząc od końca roku podatkowego, w którym zostały poczynione pierwsze inwestycje.
  6. Odliczenie musi mieć miejsce w zeznaniu za rok, w którym poniesiono dane wydatki; formularz PIT należy złożyć wraz z załącznikiem PIT/O.
  7. Odpisać można wyłącznie wydatki, na które posiada się faktury VAT.
  8. Wydatki mogą być przeznaczone za zakup i montaż: pompy ciepła, paneli fotowoltaicznych, magazynów energii, kolektorów słonecznych, kotłów na biomasę, przyłączy do sieci ciepłowniczej, materiałów do ocieplenia budynku, okien, drzwi, bram garażowych, a także na wykonanie audytu energetycznego.

Ulga termomodernizacyjna dotyczy odliczenia wydatków na termomodernizację od dochodu, a nie od podatku. Realny zwrot, jaki możesz uzyskać z urzędu skarbowego, jest więc zależny od formy opodatkowania, jaką stosujesz.

Jeśli w danym roku podatkowym twoje wydatki na termomodernizację przekroczą kwotę twoich dochodów, nie tracisz prawa do ulgi – możesz ją przenieść na kolejne 6 lat.


Czy instalację fotowoltaiczną można ubezpieczyć?

Ubezpieczenie fotowoltaiki możliwe jest ze zwykłej polisy mieszkaniowej, często już z jej podstawowego wariantu.

Podstawowa polisa chroni dom, a konkretnie jego mury i najczęściej też elementy stałe, do których zalicza się m.in. te części instalacji fotowoltaicznej, które mieszczą się wewnątrz budynku mieszkalnego, na jego dachu i elewacjach. Pozostałą część instalacji, umiejscowioną na posesji i na budynkach niemieszkalnych, można włączyć w ochronę dokupując odpowiednie rozszerzenia.

Podstawowy zakres ochrony domu i fotowoltaiki obejmuje zdarzenia losowe, takie jak pożar, uderzenie pioruna, upadek drzew i masztów, upadek samolotu, uderzenie pojazdu mechanicznego, deszcz nawalny czy gradobicie. Do zakresu można też włączyć kolejne ryzyka, jak powódź, stłuczenie przedmiotów szklanych, przepięcie, wandalizm czy dewastację.

Polisę dla domu z fotowoltaiką możesz kupić online, np. za pomocą porównywarki ubezpieczeń. W ten sposób, bez zbędnych formalności, w dosłownie kilka minut możesz objąć ochroną swój dom wraz z instalacją, zaoszczędzając przy tym sporą kwotę, nawet kilkaset złotych w skali roku.