Co to jest prospekt informacyjny i czemu służy?

Zakup nieruchomości to dla większości z nas bardzo poważna inwestycja, a dla niektórych największa w życiu. Przy tak istotnej transakcji trzeba dokładnie sprawdzić całą dokumentację, a jednym z jej kluczowych elementów jest prospekt informacyjny. Szczegółowa analiza tego dokumentu wymaga czasu i skupienia, a nierzadko fachowej wiedzy. Zanim przejdziemy do poszczególnych części składowych prospektu, wyjaśnimy, czym właściwie jest i dlaczego ma tak duże znaczenie dla kupującego oraz całej transakcji.


Co to jest prospekt informacyjny?

Prospekt informacyjny jest oficjalnym dokumentem zawierającym szczegółowe informacje o danej inwestycji budowlanej oraz realizującym ją przedsiębiorstwie. Deweloper musi przygotować prospekt jeszcze przed rozpoczęciem procesu sprzedaży nieruchomości, czyli przed publicznym ogłoszeniem oferty sprzedażowej. Jest to logiczne, ponieważ omawiany dokument stanowi właściwie treść tej oferty. Innymi słowy, jest to szczegółowy opis produktu oraz komplet informacji formalno-prawnych o sprzedającym ten produkt, czyli o deweloperze.

Można śmiało powiedzieć, że prospekt informacyjny jest instrumentem ochrony praw konsumentów, którymi w tym przypadku są nabywcy nieruchomości. Dokument ten ma konkretne podstawy prawne – obowiązek przygotowania go i przedłożenia klientom narzuca deweloperowi ustawa o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego z dnia 16 września 2011 roku, która obowiązuje od 29 kwietnia 2012 roku. Potocznie nazywa się ją „ustawą deweloperską”.

Dodajmy, że prospekt informacyjny:

  • jest integralnym elementem umowy deweloperskiej;
  • nie może być w żadnym punkcie sprzeczny z umową deweloperską;
  • za jego wykonanie i udostępnienie klientowi deweloper nie może pobierać dodatkowych opłat;
  • musi być sporządzony w oparciu o wzór znajdujący się w ustawie deweloperskiej;
  • musi zawierać podpis dewelopera oraz jego pieczęci.


Czego szukać w prospekcie informacyjnym?

Informacje zawarte w prospekcie informacyjnym można podzielić na dwie kategorie: dotyczące samej inwestycji budowlanej oraz jej otoczenia, a także dewelopera odpowiedzialnego za jej realizację.

Jeśli chodzi o część poświęconą samemu deweloperowi, to w prospekcie możemy znaleźć dane kontaktowe przedsiębiorstwa, numer KRS, jego doświadczenie w postaci opisu wcześniejszych realizacji, a także treści odnoszące się do jego aktualnej kondycji finansowej. Oczywiście, wszystkie te informacje dobrze jest sprawdzić również w innych źródłach, a jakiekolwiek napotkane nieścisłości powinny wzmożyć naszą czujność – weryfikacja wiarygodności dewelopera powinna być priorytetem kupującego.

Część prospektu poświęcona samej inwestycji budowlanej powinna zawierać wszystkie szczegóły z nią związane, czyli: lokalizację, powierzchnię lokali, rozkład pomieszczeń, harmonogram poszczególnych etapów realizacji, konkretne ceny mieszkań lub domów, standard wykończenia, sposób finansowania, itd..

Do tego dodajmy jeszcze informacje natury formalnej, jak warunki odstąpienia od umowy deweloperskiej oraz opis bezpośredniego otoczenia nieruchomości, czyli np. plan zagospodarowania przestrzeni.  


Co zawiera część ogólna prospektu informacyjnego?

Część ogólna prospektu informacyjnego zawiera informacje o deweloperze oraz o całej inwestycji budowlanej. Nie opisuje ona konkretnego domu lub mieszkania, ale np. całe osiedle, które ma powstać. Dlatego ta część dokumentu jest identyczna we wszystkich prospektach, jakie sporządza inwestor dla swojej inwestycji.

W pierwszej kolejności prezentowane są informacje o deweloperze, czyli jego dane identyfikacyjne i kontaktowe. W dalszej części znajdziemy udokumentowane inwestycje, które zrealizował w przeszłości.

Część ogólna poświęcona samej inwestycji powinna z kolei zawierać opis całego przedsięwzięcia budowlanego wraz z rozmieszczeniem budynków względem siebie oraz odległościami pomiędzy nimi czy charakterystyką standardów wykończenia. Ponadto, muszą się tam znaleźć oficjalne plany zagospodarowania przestrzeni w najbliższej odległości od inwestycji (np. planowane przez lokalne władze inwestycje budowlane czy infrastrukturalne). W części ogólnej nie może też zabraknąć szczegółów finansowych (sposób finansowania, waloryzacja cen, zabezpieczenie finansowe, hipoteka, itd.). Deweloper powinien wpisać w tej części również przewidywane terminy poszczególnych etapów realizacji inwestycji oraz przeniesienia własności, czyli po prostu finalnej sprzedaży lokali gotowych do zamieszkania.

Prospekt informacyjny – część ogólna

Rodzaj informacji

Szczegóły

Deweloper

  • dane identyfikacyjne firmy,
  • dane kontaktowe,
  • udokumentowane doświadczenie dewelopera (zrealizowane inwestycje).

Inwestycja budowlana

  • opis przedsięwzięcia budowlanego – m. in. liczba budynków i ich rozmieszczenie, odległości pomiędzy poszczególnymi zabudowaniami, itd.;
  • standard wykończenia;
  • przyjęta metoda pomiaru powierzchni lokali mieszkalnych lub domów jednorodzinnych.

Otoczenie inwestycji

  • dane z oficjalnych dokumentów na temat planów zagospodarowania przestrzeni w promieniu 1 kilometra od inwestycji.

Umowa deweloperska

  • szczegółowe zapisy dotyczące wypowiedzenia umowy deweloperskiej;
  • wzór umowy deweloperskiej.

Kwestie finansowe

  • środki ochrony pieniędzy klientów – rachunki powiernicze, gwarancje bankowe i ubezpieczeniowe, itp.;
  • ramy możliwych zmian cenowych;
  • obciążenia hipoteczne zapisane w księgach wieczystych.

Terminy

  • planowany termin rozpoczęcia prac budowlanych;
  • harmonogram poszczególnych etapów budowy;
  • planowany termin zakończenia prac budowlanych;
  • planowany termin przeniesienia praw własności na kupujących.

Inne kwestie formalno-prawne

  • np. informacje na temat uzyskanych zgód na budowę.

Tabela 1. Źródło: rynekpierwotny.pl.


Co zawiera część indywidualna prospektu informacyjnego?

Część indywidualna prospektu informacyjnego odnosi się w całości do konkretnej nieruchomości, czyli mieszkania bądź domu, który chce zakupić dany klient. Deweloper powinien w tym fragmencie dokumentu:

  • cenę za 1 mkw. nieruchomości;
  • dokładną powierzchnię domu lub mieszkania;
  • liczbę kondygnacji w budynku;
  • przyjęty standard prac wykończeniowych części wspólnej budynku i jego okolicy;
  • liczbę lokali w danym budynku;
  • charakterystykę przestrzeni garażowej lub liczbę miejsc parkingowych;
  • rodzaj i opis dostępnych mediów;
  • usytuowanie mieszkania lub domu;
  • określenie zakresu i standardu wykończenia lokalu mieszkalnego.

Reasumując, część ogólna prospektu ma za zadanie poinformować nas o tym, w ramach jakiej inwestycji kupujemy dom lub mieszkanie i od kogo. Część indywidualna zawiera natomiast szczegółowe informacje o naszych przyszłych czterech kątach.


Na co zwracać uwagę w prospekcie informacyjnym?

Jeśli chodzi o mniej oczywiste, ale bardzo istotne fragmenty prospektu informacyjnego, warto wspomnieć chociażby o miejscowym planie zagospodarowania przestrzeni (MPZP). Jest to oficjalny dokument niezwiązany bezpośrednio z inwestycją, ale bardzo ważny z perspektywy kupującego. Wydają go lokalne władze, a deweloper ma obowiązek załączyć go do dokumentacji, którą przekazuje klientom. MPZP opisuje, jakie są plany zagospodarowania danej okolicy w najbliższych latach. Dowiemy się więc z niego, czy w sąsiedztwie naszego przyszłego domu lub mieszkania nie powstanie w przyszłości np. nitka autostrady albo wieżowiec.  

Kluczowe jest zapoznania się z częścią indywidualną prospektu, czyli m. in. z szczegółowymi parametrami mieszkania. Dokument powinien zawierać również rzuty, którym warto się bliżej przyjrzeć.

Prospekt warto przeanalizować również pod kątem wzoru umowy deweloperskiej, który otrzymamy – musimy sprawdzić, czy te dokumenty nie są w żadnym punkcie ze sobą sprzeczne.

Warto mieć świadomość, że jeśli deweloper zawrze w prospekcie informacje niezgodne z prawdą, może odpowiedzieć za to przed sądem. Dla klienta jest to natomiast wystarczający powód, żeby wypowiedzieć umowę i nie ponieść z tego tytułu żadnych konsekwencji.


O czym pamiętać oprócz prospektu informacyjnego?

Prospekt nie zawiera wszystkich informacji, z którymi powinniśmy się zapoznać przed zakupem domu lub mieszkania. Dodatkowo, deweloper powinien udostępnić nam do wzglądu: księgę wieczystą nieruchomości, aktualne pozwolenie na budowę czy projekt architektoniczno-budowlany całej inwestycji. Warto zapytać również o kopię odpisu Krajowego Rejestru Sądowego, ewentualnie zaświadczenie o wpisie do CEIDG wraz z sprawozdaniem finansowym odnoszącym się do dwóch ostatnich lat działalności dewelopera.

Tego typu informacje możemy również zweryfikować w oparciu o oficjalne źródła, niezależne od dewelopera i dobrze jest to zrobić. Przy tak poważnej inwestycji jak zakup mieszkania lub domu ostrożności nigdy nie za wiele.


Przy zakupie mieszkania warto kierować się możliwościami finansowymi, a przy ubezpieczeniu mieszkania prawidłową wyceną, dzięki czemu unikniemy przepłacania za składkę. Taka ochrona przyda się w razie pożaru, zalania czy kradzieży i kosztuje niewiele, co sprawdzisz w naszym kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najkorzystniejszą ofertę dla Twojej nieruchomości.
Odbiór techniczny mieszkania – co trzeba wiedzieć?

Zakup nowego mieszkania nie należy do łatwych zadań, bo po drodze czeka nas sporo formalności. Odbiór techniczny jest jedną z ostatnich przed oddaniem mieszkania do użytku. Sprawdzamy krok po kroku, jak prawidłowo przeprowadzić odbiór techniczny mieszkania.

Czym jest odbiór techniczny mieszkania?

Nie ma się czego bać – odbiór techniczny mieszkania to po prostu sprawdzenie stanu technicznego. Wystawienie takiego dokumentu wynika z przepisów prawnych, a sam przeprowadzenie samego procesu jest obowiązkiem dewelopera.
Odbiór techniczny wykonujemy zwykle po uzyskaniu przez dewelopera pozwolenia na użytkowanie nieruchomości a przed podpisaniem umowę z nabywcą.

Ważne, aby w trakcie odbioru technicznego mieszkania sprawdzić, czy stan mieszkania odpowiada standardowi w projekcie. Jeśli natrafimy na jakikolwiek różnice, trzeba je zgłosić deweloperowi w celu ich usunięcia.

Sam odbiór techniczny odbywa się stacjonarnie i kończy spisaniem odpowiedniego protokołu – tam zawieramy wszelkie uwagi do stanu mieszkania. Od tego czasu deweloper ma 14 dni na ustosunkowanie się do uwag. Jeśli się zgadza, to powinien usunąć zgłoszone usterki, mankamenty i niedoróbki do 30 dni.

Odbioru technicznego mieszkania nie dokonujemy sami, ale w obecności dewelopera. Możemy też powołać specjalistę, który będzie w stanie wyłapać więcej nieprawidłowości.


Kogo i czego dotyczy odbiór techniczny mieszkania?

Z odbiorem technicznym mieszkania spotkamy się w przypadku lokali nowych, czyli tych rynku pierwotnego. Mieszkania używane z rynku wtórnego czeka sprawdzenie pod kątem wyposażenia czy standardu wykończenia, co może stanowić pole do negocjacji ceny zakupu i sprzedaży.

Nowe mieszkanie też nie będzie wymagało odbioru technicznego, o ile jest już ukończone, czyli oddane do użytkowania. Jednak taki odbiór możemy na własną prośbę wpisać do umowy – wtedy będziemy mieć pełną gwarancję zgodności.


Odbiór techniczny mieszkania a odbiór kluczy

Odbiór techniczny to nie to samo, co odbiór kluczy. Przekazanie kluczy może odbyć się w trakcie odbioru technicznego (jeśli tak ustaliliśmy z deweloperem) lub po przeniesieniu własności.

Kiedy dokładnie stajemy się właścicielami kupionego mieszkania? Nie pod odbiorze technicznym, a po podpisaniu aktu notarialnego. Wtedy deweloper przekazuje nam klucze, przepisuje na nas liczniki (media) i nie może już wejść do mieszkania bez naszej zgody.

Zwykle przekazanie kluczy i odbiór techniczny odbywają się równolegle, ale nie jest to sztywna reguła.


Odbiór techniczny mieszkania – samemu czy pod okiem fachowca?

Zdecydowanie pod okiem fachowca, chyba że sami nim jesteśmy i znamy się na rzeczy. Powołanie specjalisty to dodatkowy koszt, ale za jego obecnością przemawia kilka powodów:

  • fachowa opinia na chłodno – bez emocji, które często towarzyszą kupującym;
  • wiedza ekspercka – fachowiec wie, jakich szukać usterek, a przede wszystkim gdzie potencjalnie takie się znajdują;
  • czas działania – zdecydowanie krótszy niż w wykonaniu nabywcy.


Ile kosztuje odbiór techniczny mieszkania z fachowcem?

Zlecenie odbioru technicznego specjaliście to wydatek kilkuset złotych. Wobec kilkustet tysięcy za mieszkanie i koszty późniejszych przeróbek, demontaż i ponowny remont taka inwestycja może okazać się nieoceniona.


7 kroków do udanego odbioru technicznego mieszkania

Jeśli nie zdecydujemy się na odbiór techniczny w obecności fachowca, warto pamiętać o kilku zasadach. Ich przestrzeganie pozwoli ograniczyć do minimum ryzyko związane z przegapieniem fuszerki ze strony podwykonawców dewelopera.

Krok 1 – sprawdzenie najczęściej popełnianych błędów w sztuce budowlanej, na ten temat jest wiele poradników internetowych

Krok 2 – rozmowa z osobą, która niedawno była w podobnej sytuacji do naszej lub pracuje w branży budowlanej

Krok 3 – przeprowadzenie odbioru w dziennym świetle, wtedy łatwiej dostrzec techniczne niedociągnięcia

Krok 4 – zarezerwowanie większej ilości czasu na odbiór, ponieważ pośpiech jest złym doradcą i łatwo o przeoczenie

Krok 5 – znajomość własnych praw, dzięki temu deweloper będzie zobowiązany do naprawienia nawet najdrobniejszej usterki, która nie pokrywa się z planem budowy mieszkania

Krok 6 – żądanie napraw od dewelopera, a w razie odmowy deweloper nie może zżerać umowy z kupującym

Krok 7 – cierpliwość, o ile sam odbiór techniczny warto przeprowadzić powoli, to lepiej też zaczekać na usuniecie wszystkich usterek przez dewelopera


Co zabrać ze sobą na odbiór techniczny mieszkania?

Bez względu na to czy odbioru technicznego mieszkania dokonujemy sami czy z fachowcem, warto zaopatrzyć się w co najmniej kilka przedmiotów (próbnik, taśma miernicza, latarka czy aparat fotograficzny).

Należy pamiętać także o prospekcie informacyjnym. To załącznik do umowy, w którym znajdują się m. in. informacje na temat gruntu oraz budynku, a także umówionego standardu prac wykończeniowych.

I na koniec jeszcze warto zabrać rzut i plan mieszkania. Dzięki temu dokładniej sprawdzimy lokalizację gniazdek, włączników światła czy przyłączy wodno-kanalizacyjnych.

To przyda się podczas odbioru technicznego mieszkania

Narzędzia i akcesoria

Przeznaczenie

Taśma miernicza (minimum 5 m)

pomiary odległości

Kątownik

sprawdzanie kątów prostych

Miara i dalmierz laserowy

pomiary odległości i powierzchni

Notes i długopis

zapisywanie informacji

Smartfon/aparat fotograficzny

dokumentowanie usterek

Poziomica

sprawdzenie poziomów i pionów

Piłeczka

sprawdzenie, czy podłogi są proste

Pasek grubszego papieru (2-3 cm)

sprawdzenie stolarki

Oprawy z żarówkami

sprawdzenie instalacji elektrycznej

Pianka do golenia

sprawdzenie instalacji gazowej

Zapalniczka

kontrola wentylacji

Latarka

weryfikacja detali

Tabela 1. Źródło: rynekpierwotny.pl.


O czym jeszcze pamiętać przy odbiorze technicznym mieszkania?

Mieszkanie z rynku pierwotnego jest co prawda nowe, ale po przyjrzeniu się bliżej jeszcze dalekie od ideału. Biała ściana nie oznacza prostej ściany. Jeśli zlekceważymy odbiór techniczny mieszkania, to w niedalekiej przyszłości, czyli podczas wykańczania, może się okazać, że znacząco wzrosną wydatki na wyrównanie kątów, które miały być proste, a nie są.

Kolejna kwestia do tynk. Ten może być źle położony, pełen pogrubień i wybrzuszeń, które z czasem będą odpadać od ściany. W czasie odbioru technicznego tynk bezwzględnie musi być suchy. Mokre ślady zwiastują kłopoty z instalacją hydrauliczną i dodatkowe wydatki.

Same instalacje to osobny temat. Sprawdzamy to, co jest widzialne gołym okiem, a więc prawidłowe rozmieszczenie grzejników, sposób zamontowania zaworów. Na sprawdzenie poprawnego działania instalacji jest kilka patentów:

  • pianka do golenia – nałożenie na elementy instalacji gazowej pozwoli ocenić jej szczelność, najlepiej żeby nie pojawiały się żadne pęcherzyki na piance,
  • zapalniczka – jeśli ją odpalimy i przyłożymy do kratki wentylacyjnej, a powietrze zasysa płomień, wszystko jest w porządku,
  • żarówki – wkręcone do przyłączy, najlepiej do wszystkich naraz, weryfikują stan instalacji elektrycznej.

W czasie odbioru technicznego warto też sprawdzić czy mieszkanie posiada doprowadzony światłowód oraz instalacje pozwalające na odbiór telewizji naziemnej, kablowej, a także radia oraz telewizji satelitarnej. Takie rozwiązania w budynkach po 2013 r. są już standardem.

Nie bez znaczenia jest stan techniczny pomieszczeń przynależnych, czyli piwnicy, garażu czy tarasu. Za to także płacimy przy zakupie mieszkania.

To sprawdź podczas odbioru technicznego

Kąty

czy są proste

Tynk

zgrubienia i wybrzuszenia

Ściany i sufity

ślady wilgoci

Podłogi

czy są równe

Ościeżnice okien i drzwi

rozmieszczenie względem planu

Drzwi i okna

prawidłowe otwierania i zamykanie, szczelność, głośność

Drzwi/okna antywłamaniowe

czy jest gwarancja i certyfikat

Parapety

czy właściwie zamontowane

Grzejniki

sprawność, właściwe rozmieszczenie

Zawory

czy bez problemów się otwierają i zamykają

Instalacja gazowa

szczelność

Wentylacja

ciągi

Oświetlenie

czy wszystkie żarówki się palą jednocześnie i nie migają

Media

czy jest światłowód oraz inne instalacje do odbioru mediów

Pomieszczenia przynależne 
(piwnica, garaż, pomieszczenie gospodarcze, balkon, itp.)

czy są właściwie rozlokowane i czy ich stan oraz powierzchnia są zgodne z zapisami umowy

Tabela 2. Źródło: rynekpierwotny.pl.


Jakie usterki podczas odbioru mieszkania?

Wszystkie usterki, które znajdziemy podczas odbioru technicznego mieszkania, należy wpisać do protokołu. Tylko co właściwie powinno się tam znaleźć. Najczęściej to:

  • rysy na szybach i parapetach,
  • otarcia i obicia (okna, drzwi, grzejniki),
  • luzy w mocowaniu balustrady,
  • korozja na elementach metalowych,
  • ślady wilgoci,
  • nieszczelne okna,
  • wyciekanie z grzejników,
  • brak kontaktów i odpływów zgodnie z projektem.

Najczęstsze usterki w nowych mieszkaniach

Parapety i szyby

zarysowania

Grzejniki, okna, drzwi, ościeżnice

rysy, otarcia, obicia, nieszczelność

Ściany

brak kątów prostych, pęknięcia, rysy

Balustrady na balkonie

rysy, zła estetyka, brak zabezpieczeń przed wodą

Wentylacja

niedrożność

Okna

brak szczelności

Piony instalacyjne

zła akustyka

Dopływy, odpływy, włączniki, gniazdka

liczba i rozmieszczenie niezgodne z planem

Tabela 3. Źródło: rynekpierwotny.pl.


Jakie formalności przy odbiorze mieszkania deweloperskiego?

Protokół odbioru technicznego to tylko jedna z formalności. Od dewelopera powinniśmy otrzymać także pisemną gwarancję na mieszkanie. Długość gwarancji to indywidalne istalenia między deweloperem a kupującym.

Bardzo ważna jest dokumentacja powykonawczą (ze zdjęciami). Dzięki niej wiemy jak w mieszkaniu poprowadzone są instalacje. To ułatwienie w razie aranżacji oświetlanie i nowych włączników.

Powinniśmy też dostać od dewelopera instrukcję użytkowania lokalu oraz elementów wyposażenia.


Jak ubezpieczyć mieszkanie po odbiorze technicznym?

Ubezpieczenie mieszkania będzie możliwe po przeniesieniu prawa własności. Wedy wystarczy sprawdzić dostępne oferty w porównywarce ubezpieczeń. Roczne składki zaczynają się od ok. 100 zł, jednak warto wydać na polisę nieco więcej. Dzięki temu chronimy finansowo mieszkanie w razie wielu zdarzeń, np. powodzi, pożaru, kradzieży, wybuchu, przepięcia czy zalania sąsiada z dołu.

Jeśli nie wykryjemy wady mieszkania podczas odbioru technicznego, ubezpieczenie pozwoli pokryć rachunki, jeśli z tego powodu dojdzie do szkody.


Ubezpieczenie mieszkania bez względu na odbiór techniczny warto dobrać pod kątem prawidłowej wyceny, dzięki czemu unikniemy przepłacania za składkę. Taka ochrona przyda się w razie pożaru, zalania czy kradzieży i kosztuje niewiele, co sprawdzisz w naszym kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najkorzystniejszą ofertę dla Twojej nieruchomości.

5 rzeczy na które musisz zwrócić uwagę podpisując umowę ubezpieczenia domu

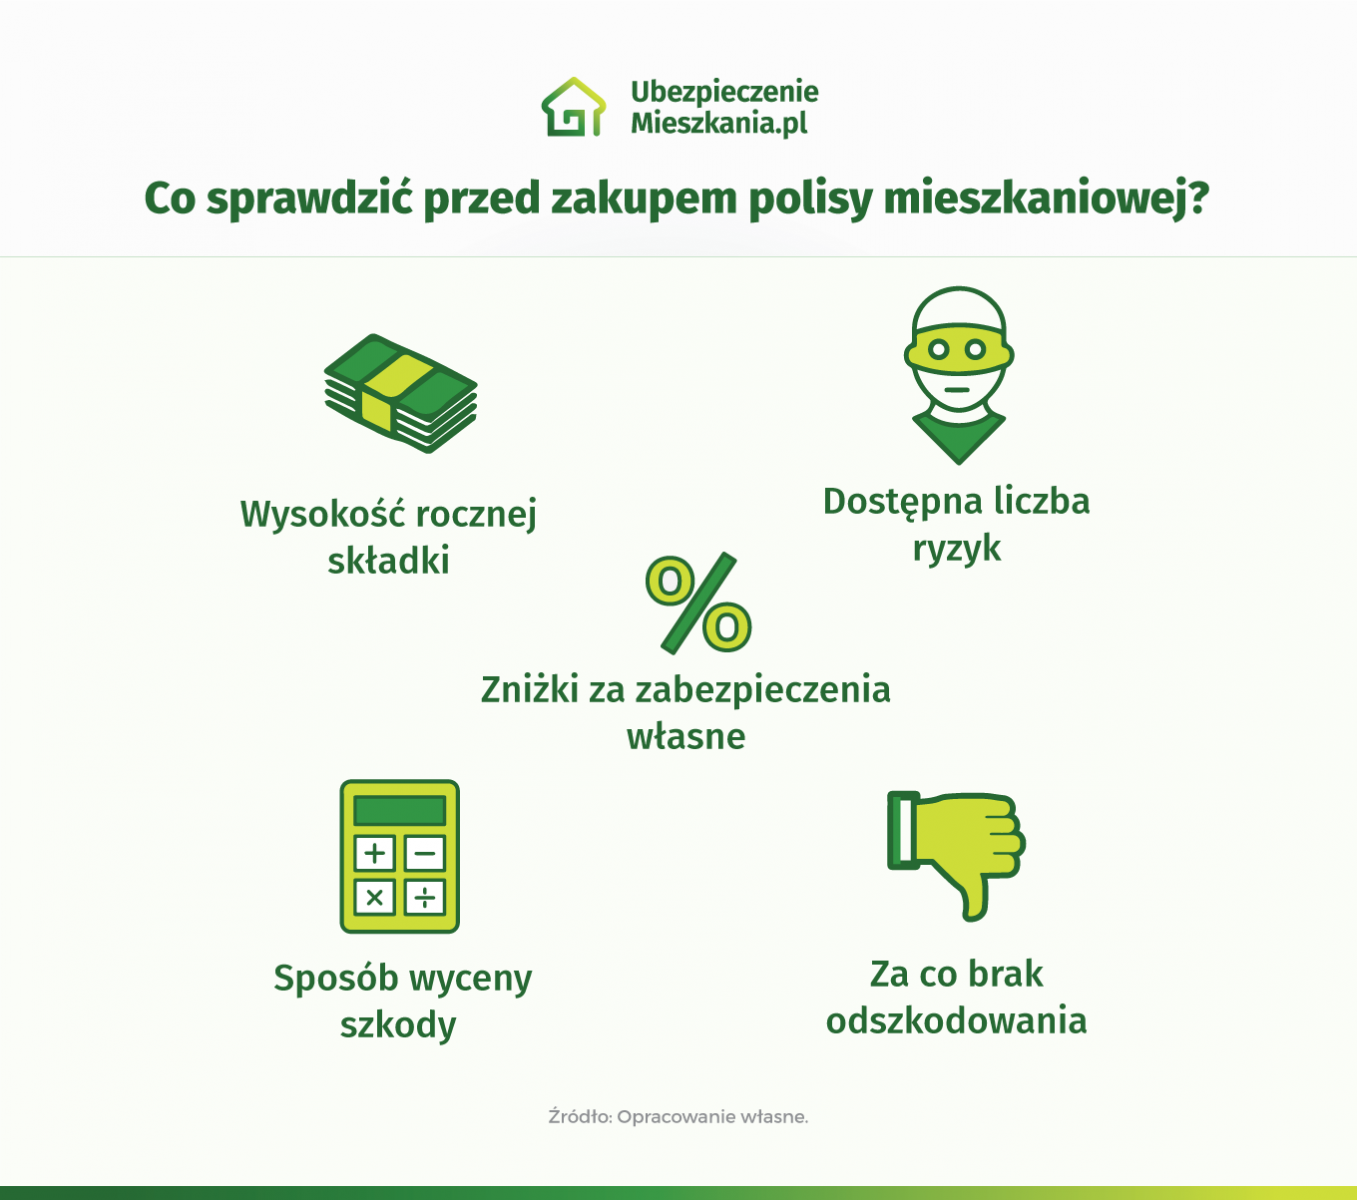
Wybór polisy może wydawać się trudnym zadaniem, bo na rynku ubezpieczeniowym prawie 100 towarzystw oferuje rozwiązania dla nieruchomości. To zadanie można sobie ułatwić wykorzystując porównywarkę ubezpieczeń, która dysponuje bazą kilkunastu produktów, a użytkownik otrzymuje spośród nich kilka najlepszych ofert dopasowanych do własnych potrzeb. Co zatem wpływa na jakość tego typu ubezpieczenia?

1 Wysokość składki – ile zapłacę za polisę?

Nie da się ukryć, że większość przyszłych ubezpieczonych zwraca uwagę na cenę polisy, a dopiero w dalszej kolejności na jej zawartość. Tak jest też w przypadku polis mieszkaniowych, choć to jedne z najtańszych produktów ubezpieczeniowych, gdzie składka zaczyna się już od 50 zł za 12 miesięcy ochrony, choć najczęściej wysokość składki oscyluje w przedziale 250 zł – 350 zł.

Wpływ na cenę ma wiele czynników, w tym parametry samej nieruchomości. Ubezpieczony może kształtować ostateczną sumę poprzez dodawanie rozszerzeń do umowy podstawowej, np. przepięcia, zalanie, czy pomoc fachowców w ramach assistance, tak aby produkt spełniał jego oczekiwania. 


2 Zakres ubezpieczenia – co obejmuje ochrona?

Od liczby rozszerzeń zależy czy posiadane ubezpieczenie nieruchomości będzie cokolwiek warte w perspektywie szkody i wypłaty świadczenia. Wybierając tylko umowę podstawową, a więc ochronę murów domu w razie pożaru czy upadku drzewa, za inne zdarzenia typu powódź, przepięcie czy kradzież ubezpieczyciel nie wypłaci odszkodowania.

Zakres ochrony jest inny w każdym z towarzystw – już sama podstawa obejmuje od kilku do ponad 20 zdarzeń losowych. Podobnie jest z umowami dodatkowymi. W zależności od OWU inaczej mogą być też formułowane poszczególne definicje dotyczące np. zalania czy kradzieży z włamaniem.

Rozszerzenie zakresu ochrony podnosi wysokość składki, ale i jakość polisy, więc oprócz ochrony murów warto rozszerzyć ochronę o assistance (wsparcie hydraulika czy ślusarza), czy OC w życiu prywatnym (wsparcie finansowe za szkody wyrządzone na mieniu osób trzecich).


3 Suma ubezpieczenia – ile otrzymam za szkodę?

Dom to przykład bardzo złożonego mienia. Choćby ze względu na wartość – do tej zaliczają się nie tylko mury, ale i elementy konstrukcyjne oraz ruchomości domowe skrupulatnie gromadzone przez lata. Na wszystkie z tych składników ustalana jest osobna suma ubezpieczenia, czyli maksymalna kwota, jaką można dostać w ramach odszkodowania. Jednak w podstawowym wariancie ochrony właściciel mieszkania lub domu deklaruje zazwyczaj łączną wartość dla wszystkich elementów tj. stałych i ruchomych.

Wysokość odszkodowania jest obliczana w różny sposób, np. w razie zniszczenia czy kradzieży ruchomości stosuje się wartość odtworzeniową, która odpowiada kosztom poniesionym w celu przywrócenia mienia do stanu sprzed szkody. Natomiast wartość rzeczywista to kwota pomniejszona o zużycie ubezpieczonego mienia.


4 Wyłączenia odpowiedzialności – za co nie dostanę odszkodowania?

Każdy produkt ubezpieczeniowy posiada pewne ograniczenia, w ramach których właściciel polisy nie otrzyma odszkodowania. Wyłączenia odpowiedzialności dotyczą zarówno umowy podstawowej, jak i każdego rozszerzenia z osobna. Przykładowe z nich obejmują kradzież kart płatniczych, dzieł sztuki, rękopisów i trofeów myśliwskich.

Wszystkie opisane wyjątki znajdują się w dokumencie OWU dołączonym do polisy mieszkaniowej, ale można je sprawdzić również przed zawarciem umowy z towarzystwem na jego stronie internetowej.


5 Zabezpieczenia własne – czy otrzymam zniżkę?

Posiadanie monitoringu, alarmu czy drzwi antywłamaniowych może obniżyć składkę, ale w niektórych towarzystwach jest też wymogiem do zawarcia umowy. Szczególnie jeśli przedmiotem ubezpieczenia jest mienie ruchome o bardzo dużej wartości.

W tej kwestii znów przydatna będzie lektura OWU. Z reguły towarzystwa precyzyjnie określają normy takich zabezpieczeń. Nie każde drzwi antywłamaniowe zakwalifikowują się do otrzymania zniżki, jeśli nie będą posiadać odpowiedniego atestu czy innych wymogów technicznych wskazanych przez ubezpieczyciela.

Operat szacunkowy – co to jest i do czego służy?

Jeśli chcemy uzyskać fachową wycenę nieruchomości, należy wykonać operat szacunkowy. Taka wycena przyda się również do zakupu polisy mieszkaniowej i pozwoli uniknąć przepłacania za składkę ubezpieczenia.


Co to jest operat szacunkowy?

Operat szacunkowy jest profesjonalną i odpłatną wyceną wartości nieruchomości przygotowaną przez osobę posiadającą do tego stosowne uprawnienia. Dokument może być wykorzystywany m. in. przy kontaktach z urzędami, sądami, bankami i przedsiębiorstwami.
 
Operat szacunkowy musi być sporządzony na piśmie i spełniać określone wymogi. 
 
Forma i treść tego dokumentu muszą być ujednolicone, bez względu na to, w jakiej miejscowości został on sporządzony i przez kogo.
 
W dokumencie muszą być więc opisane: podstawy prawne wykonanych czynności, ich uwarunkowania, rozwiązania merytoryczne, tok dokonanych obliczeń czy przyjęte metody.
 
Operaty szacunkowe sporządza się najczęściej dla mieszkań i domów, ale mogą one dotyczyć praktycznie każdego typu nieruchomości, czyli również:
  • zabytkowych nieruchomości,
  • działek rolnych,
  • działek leśnych,
  • obiektów przemysłowych,
  • magazynów,
  • obiektów logistycznych,
  • obiektów turystycznych i rekreacyjnych,
  • infrastruktury transportowej.
 

Kto może wykonać operat szacunkowy?

W Polsce taką osobą może być wyłącznie rzeczoznawca majątkowy.
 
Aktualnie uprawnienia zawodowe nadawane są formalnie przez Ministra Rozwoju, a osoba, której je nadano, może wykonywać swoje czynności zawodowe od dnia, w którym jej nazwisko zostało wpisane do centralnego rejestru rzeczoznawców.
 
Rzeczoznawca majątkowy zajmuje się wyceną:
  • nieruchomości,
  • części składowych nieruchomości,
  • wartości ograniczonych praw do nieruchomości – służebność gruntowa, dzierżawa wieczysta.
Rzeczoznawca majątkowy to zawód zaufania publicznego. Taka osoba powinna wykonywać swoje obowiązki zawodowe w sposób obiektywny, staranny oraz niezależny.
 

Do czego potrzebny jest operat szacunkowy?

Operat szacunkowy najczęściej sporządza się przy kupnie/sprzedaży nieruchomości. Chodzi tutaj zarówno o transakcje pomiędzy osobami fizycznymi, jak i przedsiębiorstwami. Profesjonalna wycena domu lub mieszkania konieczna jest również przy ubieganiu się o kredyt hipoteczny – operat jest dokumentem wymaganym przez bank. Do tego dochodzą kwestie spadkowe, rozwodowe czy darowizny.
 
Operat szacunkowy przyda się w następujących sytuacjach:
  • zakup lub sprzedaż nieruchomości;
  • kredyt hipoteczny;
  • podział spadku;
  • dzierżawa lub najem nieruchomości o dużej wartości;
  • przekazanie gruntu na cele publiczne;
  • wymiana gruntów i wytyczenie granicy między gruntami;
  • komercyjne inwestycje budowlane;
  • windykacja należności z nieruchomości;
  • wycena powstałych szkód;
  • podział majątku wspólnego.
 
Oczywiście, zlecenie profesjonalnej wyceny nieruchomości może odbyć się praktycznie w każdym momencie, czyli np. wtedy, kiedy chcemy poznać wartość domu, w którym mieszkamy. Trzeba jednak pamiętać o kosztach związanych ze sporządzeniem operatu, a te zaczynają się od kilkuset złotych.
 

Operat szacunkowy wzór – co powinien zawierać?

 
Operat szacunkowy powstaje w oparciu o konkretne szablony, których forma wynika z obowiązujących przepisów. W ten sposób uzyskuje się przejrzyste dokumenty, które łatwiej się analizuje i porównuje ze sobą. W każdym operacie można wyróżnić następujące elementy:
 
1. Charakterystyka przedmiotu wyceny – szczegółowe dane o nieruchomości mające precyzyjnie wyznaczyć jej granice, czyli jej adres, numer księgi wieczystej, metraż, itd.
 
2. Ramy prawne – wskazanie konkretnych przepisów prawnych, w oparciu o które pracował rzeczoznawca majątkowy oraz podanie źródeł, na bazie których uzyskano dane o nieruchomości.
 
3. Cel sporządzenia operatu – w dokumencie musi być wskazany konkretny cel przeprowadzenia wyceny, np. określenie jej wartości ze względu na rozwód i podział majątku.
 
4. Data sporządzenia operatu – dla wyceny nieruchomości kluczowa jest data wykonania poszczególnych czynności oraz sporządzenia operatu, ponieważ nawet w krótkim czasie cena może ulec zmianie.
 
5. Opis stanu przedmiotu wyceny – stan techniczny ma istotne znaczenie dla wartości nieruchomości.
 
6. Przeznaczenie wycenianej nieruchomości – określenie, czy np. jest to budynek mieszkalny, czy wykonywana jest w nim działalność gospodarcza, itd.
 
7. Analiza rynku nieruchomości – nie można precyzyjnie wycenić nieruchomości w oderwaniu od realiów rynkowych.
 
8. Charakterystyka metody szacowania – opis drogi dojścia do ostatecznej kwoty wyceny. Rzeczoznawcy bazują na ustandaryzowanych metodach szacunkowych dopasowanych do konkretnych rodzajów nieruchomości.
 
9. Wycena nieruchomości – ostateczna kwota wyceny podparta konkretnymi wyliczeniami oraz uzasadnieniem merytorycznym.
 
Rzeczoznawcy majątkowi w operatach szacunkowych zaokrąglają wartości do pełnych złotych. Nierzadko ostateczna kwota wyrażana jest w pełnych tysiącach, o ile takie zaokrąglenie nie zniekształca wyniku.
 
Jeśli przy wycenie miały miejsce jakieś szczególne okoliczności, operat musi być uzupełniony o stosowne klauzule, które opisują te okoliczności. Operat może zawierać także załączniki w postaci dokumentów, jakie były wykorzystane przy jego powstaniu.
 

Jak sporządzić operat szacunkowy?

Operat szacunkowy musi zawierać datę, odręczny podpis rzeczoznawcy oraz jego pieczęć. Zdarzają się sytuacje, kiedy nad jedną wyceną pracuje kilku specjalistów. Wówczas każda z tych osób musi złożyć swój podpis oraz pieczęć. Wszyscy oni ponoszą również odpowiedzialność prawną za treść operatu – każdy za tę część dokumentu, przy której pracował i którą podpisał oraz opieczętował.

Operat szacunkowy przy kredycie hipotecznym

Jednym ze standardowych wymogów, jakie banki stawiają przed osobami chcącymi wziąć kredyt hipoteczny, jest przedłożenie operatu szacunkowego. Zlecenie wyceny i pokrycie związanych z tym kosztów leży po stronie kredytobiorcy. Bank potrzebuje tego dokumentu do określenia, czy nieruchomość jest wystarczającym zabezpieczeniem finansowym dla spłaty pożyczki.
Co, jeśli sprzedający nieruchomość posiada aktualny operat szacunkowy? Wówczas może udostępnić go kupującemu, żeby ten przekazał dokument bankowi. Niemniej jednak koszt wyceny nieruchomości powinno się traktować jako jedną z obowiązkowych dodatkowych opłat, które trzeba ponieść przy ubieganiu się o kredyt hipoteczny.

Operat szacunkowy a sprzedaż nieruchomości

Większość społeczeństwa nie posiada szczegółowej wiedzy na temat rynku nieruchomości i nie potrafi precyzyjnie wycenić domu lub mieszkania. Dobrym rozwiązaniem może się wówczas okazać zlecenie wykonania operatu szacunkowego. Płacąc kilkaset złotych (przy przeciętnym mieszkaniu) za wycenę uzyskuje się rzetelne informacje, które mogą stanowić kluczową kartę przetargową w negocjacjach z potencjalnymi kupcami. Posiadanie operatu może też przyczynić się do przyspieszenia transakcji.
 

Jak długo jest ważny operat szacunkowy?

Im bardziej aktualny jest operat szacunkowy, tym lepiej, a wynika to z faktu, że rynek nieruchomości bywa niestabilny, a ceny nieruchomości zmieniają się bardzo szybko – w skali roku średnia cena mkw. w danej nieruchomości może wzrosnąć nawet o dwadzieścia kilka procent. 
 
Na cenę mieszkania lub domu wpływ mają również czynniki bezpośrednio z nim związane, jak remont generalny czy zniszczenia, jakim uległ budynek.
 
Formalnie operat szacunkowy jest ważny maksymalnie przez 12 miesięcy od daty widniejącej na dokumencie. W praktyce w wielu sytuacjach wycena traci na aktualności nawet po kilku miesiącach. Najlepiej więc zlecać wykonanie operatu bezpośrednio przed kupnem mieszkania lub inną czynnością, jaką chcemy wykonać.
 

Ile kosztuje operat szacunkowy?

Stawki rzeczoznawców majątkowych nie są narzucone z góry, jak ma to częściowo miejsce w przypadku notariuszy, których cenniki muszą mieścić się w przepisowych widełkach. Cena operatu szacunkowego zależy więc głównie od skali trudności usługi. Istotna jest również lokalizacja nieruchomości – wyższe stawki ma specjalista pracujący w Warszawie czy Krakowie, niż na prowincji.
 
Standardowe mieszkanie w bloku z wielkiej płyty, które ma identyczny rozkład jak wiele innych lokali, jest stosunkowo tanie w wycenie – zapłacimy za nie w przedziale 300-500 zł. Więcej kosztuje już operat dla domu jednorodzinnego i może to być np. dwukrotność tej stawki.
 
Nieruchomości o przeznaczeniu rolniczym i niestandardowe obiekty wyceniane są za ponad 1000 zł, chociaż i w tym przypadku trudno jednoznacznie wskazać widełki cenowe. Najdroższe operaty sporządza się natomiast dla dużych obiektów przemysłowych czy handlowych – w tym przypadku koszty mogą wynosić nawet kilkadziesiąt tysięcy złotych, a nad wyceną pracują całe zespoły, w skład których wchodzą również specjaliści z innych dziedzin.
 
Pamiętajmy, że rzeczoznawca powinien nam przedstawić koszt konkretnej usługi jeszcze przed rozpoczęciem jej realizacji. Zawsze warto też poprosić o oferty więcej niż jednego specjalisty, ponieważ każdy z nich ma może podać nieco inną kwotę.
 

Dwa różne operaty szacunkowe – który ma pierwszeństwo?

Jeśli dla tej samej nieruchomości w niewielkim odstępie czasowym sporządzono dwa operaty szacunkowe, to powinny się w nich znaleźć mniej więcej podobne kwoty – tak zdarza się najczęściej. Występują jednak sytuacje, w których pojawiają się istotne rozbieżności pomiędzy wycenami. Wówczas ocenę prawidłowości wycen może dokonać organizacja zawodowa rzeczoznawców majątkowych.
 
Jeśli mamy dwa operaty, ale sporządzone w dwóch różnych okresach, np. jeden pół roku po drugim, to bardziej wiarygodny jest dokument z bliższą datą.
 
Dodajmy, że w odniesieniu do istniejącego już operatu szacunkowego można wykonać trzy rodzaje czynności:
  • potwierdzenie aktualności operatu – rzeczoznawca, który go wykonał, dołącza do dokumentu stosowną klauzulę z datą;
  • opiniowanie operatu – ocena rzeczoznawców, którzy nie brali udziału w jego sporządzaniu dotycząca zgodności z prawem i przydatności operatu do celu, w jakim go sporządzono;
  • ocena prawidłowości wyceny – ma miejsce w przypadku, w którym zostały wykonane przynajmniej dwa operaty dla tej samej nieruchomości, a wyceny są zdecydowanie różne. Tej oceny dokonuje organizacja zawodowa rzeczoznawców majątkowych.
 
Polisę dla nieruchomości warto dobrać pod kątem prawidłowej wyceny, dzięki czemu unikniemy przepłacania za składkę. Jeśli chcesz posiadać kompleksowe ubezpieczenie, pamiętaj o wykupieniu dodatków, np. wyposażenia mieszkania czy domu. Taka ochrona przyda się w razie pożaru, zalania czy kradzieży i kosztuje niewiele, co sprawdzisz w naszym kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najkorzystniejszą ofertę dla Twojej nieruchomości.

Jak sprawdzić wiarygodność dewelopera przed kupnem nieruchomości?

Rzetelna weryfikacja dewelopera, z którym podpisujemy umowę i któremu przekazujemy oszczędności naszego życia, wydaje się konieczna. Zwłaszcza gdy transakcja dotyczy inwestycji budowlanych, które albo jeszcze się nie rozpoczęły, albo rozpoczęły się niedawno i potrwają jeszcze sporo miesięcy. Mieszkanie z rynku pierwotnego wybiera niemal co druga osoba kupująca w Polsce nieruchomość. W 2019 roku aż 46,7% kupujących własne cztery kąty zdecydowało się na nabycie ich bezpośrednio od dewelopera, jak wynika z danych Eurostatu.


Kim jest deweloper i jakie są jakiego zadania?

Mówiąc najprościej, deweloper jest inwestorem odpowiedzialnym za budowę nieruchomości. W ten sposób można określić zarówno osobę prawną, jak i fizyczną, która inwestuje w nieruchomość przeznaczoną na sprzedaż lub wynajem. Deweloperzy stawiają i budynki mieszkalne, i przeznaczone do innych celów: handlowe, biurowe, przemysłowe, itp..

Instytucję dewelopera szczegółowo opisuje tzw. ustawa deweloperska z 16 września 2011 roku, której pełna nazwa to Ustawa o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego. W tym akcie prawnym deweloper zdefiniowany jest jako: przedsiębiorca, który w ramach prowadzonej działalności gospodarczej, na podstawie umowy deweloperskiej, zobowiązuje się do ustanowienia prawa własności lokalu mieszkalnego (lub domu jednorodzinnego) oraz przeniesienia tych praw na nabywcę.

W świetle aktualnych przepisów rolą dewelopera jest:

  1. nabycie prawa do gruntu pod inwestycję,
  2. kupienie projektu inwestycji,
  3. zakup potrzebnych materiałów,
  4. uzyskanie wymaganych zezwoleń,
  5. realizacja inwestycji budowlanej (budowa nieruchomości),
  6. oddanie nieruchomości do użytkowania.


Dlaczego warto sprawdzić dewelopera przed zakupem nieruchomości?

Nieruchomości w Polsce są drogie, szczególnie te z rynku pierwotnego, o którym mówimy. Decydując się na zakup domu lub mieszkania od dewelopera powinniśmy więc postarać się zminimalizować ryzyko wystąpienia jakichkolwiek nieprawidłowości. Nie chodzi tutaj już tylko o nieuczciwość, ale również o terminowość, rzetelność czy komunikatywność. Ryzykiem jest więc nie tylko potencjalne wyłudzenie i konieczność dochodzenia swoich praw przed sądem, ale też przeciągające się w nieskończoność terminy realizacji poszczególnych etapów, niedoróbki czy dodatkowe koszty.

Wybór dewelopera z nieposzlakowaną na rynku opinią i wieloma pomyślnie zrealizowanymi budowami zmaksymalizuje bezpieczeństwo naszej inwestycji i pozwoli nam spać spokojnie.


Krok po kroku – co trzeba wiedzieć o deweloperze?

Weryfikację dewelopera powinno się wykonać metodycznie i precyzyjnie, nie zapominając o żadnej istotnej kwestii. Podczas analizy warto wykorzystać wszystkie dostępne źródła, a w wśród aspektów, które powinny nas zainteresować, trzeba wymienić:

  • doświadczenie w branży,
  • zrealizowane projekty inwestycyjne,
  • aktualną sytuację finansową,
  • przynależność do organizacji branżowych,
  • opinie dotychczasowych i aktualnych klientów.


Jak sprawdzić, czy deweloper nie jest zadłużony?

W zweryfikowaniu wiarygodności finansowej inwestora mogą pomóc nam dwa urzędy: Zakład Ubezpieczeń Społecznych i Urząd Skarbowy. W tych instytucjach warto złożyć wnioski o uzyskanie zaświadczenia, że interesujący nas podmiot nie zalega z żadnymi składkami oraz opłatami.

Przydatnych informacji może dostarczyć nam również Krajowy Rejestr Sądowy, a w szczególności jego dział 3, który zawiera dane o składaniu rocznych sprawozdań finansowych przez firmy. Dział 4 KRS to z kolei źródło informacji na temat ewentualnych zaległości oraz wierzytelności.


Gdzie sprawdzić dewelopera?

Weryfikację dewelopera można zacząć od sprawdzenia kwestii formalno-prawnych, żeby później przejść do analizy wcześniejszych dokonań, wywiadu środowiskowego, szczegółów interesującej nas inwestycji i ewentualnego zadłużenia.

  1. Kontrola danych firmy – informacje z oficjalnej strony dewelopera i publikowanych przez niego prospektów warto skonfrontować z zapisami w KRS-ie. Jeśli znajdą się tam jakieś rozbieżności, to jest to pierwszy uzasadniony powód do niepokoju.
     
  2. Historia zrealizowanych inwestycji – najbardziej godni zaufania są przedsiębiorcy, którzy mają już udokumentowane realizacje. Jeśli jest to dopiero pierwsza budowa danego dewelopera, można poszukać informacji od jego aktualnych klientów i sprawdzić, czy nie mają oni większych zastrzeżeń do jego kompetencji i uczciwości. W tym celu warto przeszukać fora branżowe, grupy na mediach społecznościowych czy też oficjalne kanały firmy deweloperskiej (komentarze do postów, wystawione opinie, itp.). Jedna negatywna opinia o inwestorze może o jeszcze o niczym nie świadczyć, ale nad ich większą liczbą trzeba się już poważnie pochylić.
     
  3. Analiza umowy deweloperskiej – taki dokument warto przedłożyć do merytorycznej oceny prawnikowi, ponieważ laik może mieć z tym problem. Szczególną uwagę trzeba zwrócić chociażby na zapisane w umowie terminy realizacji poszczególnych etapów inwestycji i odbiorów, harmonogram wpłat, długość rękojmi za wady techniczne lokalu, potencjalne kary (np. przy odmowie kredytu), rodzaj rachunku powierniczego itd.
     
  4. Analiza prospektu informacyjnego – na deweloperze spoczywa obowiązek sporządzenia odraz przedłożenia klientowi takiego prospektu. Zawarte są w nim wszystkie szczegółowe informacje techniczne na temat danej inwestycji, a jeśli nie zgadzają się one z rzeczywistością, deweloper może odpowiedzieć za to przed sądem. Na prospekt składają się części ogólna i indywidualna.
     
  5. Rozwianie ostatnich wątpliwości – nie bójmy się zadawać deweloperowi pytań, jeśli nie jesteśmy czegoś pewni. Gdy wkładamy w nieruchomość kilkaset tysięcy złotych mamy prawo oczekiwać, że inwestor rozwieje wszystkie nasze wątpliwości.


Co sprawdzić przed kupnem mieszkania od dewelopera?

Przed zakupem mieszkania powinno się przeanalizować trzy kluczowe dokumenty: miejscowy plan zagospodarowania przestrzeni (MPZP), prospekt informacyjny o nieruchomości oraz umowę deweloperską.

MPZP to dokument, z którego możemy się dowiedzieć, jak w najbliższej przyszłości zmieniać się będzie okolica budynku, w którym planujemy kupić mieszkanie. Warto sprawdzić, czy w przyszłości przed naszymi oknami nie stanie np. jakiś wieżowiec albo zostanie wybudowana autostrada.

Prospekt informacyjny powinien udostępnić nam sam deweloper – tak stanowią przepisy. Znajdziemy w nim m. in.: harmonogram realizacji poszczególnych prac, warunki odstąpienia od umowy, dostępne standardy wykończenia, ceny konkretnych mieszkań, liczbę kondygnacji.

Prospekt informacyjny powinniśmy otrzymać w pakiecie z wzorem umowy deweloperskiej, która musi spełniać określone w przepisach standardy.


Kupno domu od dewelopera – co warto zweryfikować?

Przy zakupie domu od dewelopera, do sprawdzenia mamy nieco więcej kwestii, niż w przypadku mieszkania. Rzeczą oczywistą jest weryfikacja planu zagospodarowania oraz zabudowy osiedla, podczas której należy przyjrzeć się bliżej następującym elementom:

  • układowi dojazdów pomiędzy poszczególnymi domami;
  • położeniu domu względem kluczowych punktów, czyli np. sklepu czy przystanku;
  • usytuowaniu budynków względem siebie oraz dzielącym je odległościom;
  • usytuowaniem naszego ogrodu względem innych zabudowań;
  • lokacjom innych elementów infrastruktury osiedla;
  • układowi odwodnienia terenu osiedla.

Wnikliwa analiza wypunktowanych kwestii pozwoli nam odpowiedzieć sobie na kilka kluczowych pytań – czy położenie naszego domu zapewni nam prywatność, czy nad domem nie będzie szła linia wysokiego napięcia, jaka jest odległość domu od szamba, czy podczas silnych opadów posesji nie grozi zalanie.


Umowa z deweloperem – na co zwrócić szczególną uwagę?

Każdą umowę przed podpisaniem trzeba wnikliwie przeczytać, a umowę deweloperską w szczególności. Jest ona najważniejszym dokumentem przy całej procedurze zakupu nieruchomości, o czym świadczy chociażby konieczność podpisania jej w obecności notariusza.

Mówiąc najprościej, umowa deweloperska zobowiązuje jedną stronę do nabycia konkretnej nieruchomości za określoną kwotę, a drugą do wybudowania tejże nieruchomości zgodnie z planem i podanymi standardami, a także do przekazania praw do niej nabywcy.

Podczas lektury omawianej umowy musimy skoncentrować się przede wszystkim na następujących aspektach:

  • czy deweloper ma prawo zmienić cenę nieruchomości;
  • ile wynosi rękojmia – powinna obowiązywać przynajmniej 5 lat;
  • jaka jest data przewidywanego terminu odbioru mieszkania lub domu;
  • jakie są terminy wpłat poszczególnych transzy;
  • czy umowa zakłada konkretny termin przekazania prawa własności;
  • jakie konsekwencje ponosi deweloper, kiedy nie przekaże praw do lokalu w ustalonym terminie;
  • czy deweloper ma prawo odebrać lokal bez obecności klienta;
  • czy umowa przewiduje kary finansowe dla klienta, jeśli ten nie otrzyma kredytu hipotecznego.


Wiarygodność dewelopera a księga wieczysta

Księga wieczysta nieruchomości to jeden z kluczowych dokumentów, jaki powinniśmy sprawdzić. Do zapoznania się z jej szczegółami wystarczy nam sam numer księgi – wszystkie informacje są dostępne online, a można je znaleźć na oficjalnej stronie Ministerstwa Sprawiedliwości. W księdze wieczystej warto sprawdzić:

  • z jakich środków finansowana jest budowa – może to być kredyt lub środki prywatne;
  • czy inwestycja ma obciążoną hipotekę;
  • jaki podmiot jest właścicielem gruntu pod budowę (dla klienta optymalnym rozwiązaniem jest grunt własnościowy).


Jak korzystnie kupić nieruchomość od dewelopera?

Negocjacje z deweloperem są nie tyle dopuszczalne, co nawet wskazane. Najlepiej się do nich zabrać w jednym z dwóch newralgicznych momentów: na samym początku realizacji inwestycji albo gdy osiedle jest już częściowo zamieszkane i do sprzedania została niewielka liczba mieszkań. Oczywiście, w innych okolicznościach również można spróbować uzyskać korzystniejsze warunki, ale po prostu mamy na to mniejsze szanse. 

Negocjacjom mogą podlegać następujące aspekty:

  • cena – to nieprawda, że negocjować można tylko ceny mieszkań z rynku wtórnego;
  • terminy dokonywania poszczególnych wpłat;
  • miejsca parkingowe;
  • rozkład pomieszczeń;
  • rozmieszczenie ścian;
  • rozkład przyłączy;
  • standard wykończenia.

Pamiętajmy, że w teorii możemy wynegocjować praktycznie wszystkie aspekty umowy, które nam nie odpowiadają, o ile treść nowych zapisów nie byłaby sprzeczna z odgórnymi przepisami prawnymi.


Gdzie kupić ubezpieczenie mieszkania?

Nieruchomość zakupioną od dewelopera możemy ubezpieczyć już w dniu przekazania prawa własności. Jeśli jeszcze będziemy musieli ją wykończyć, dedykowana jest nam tzw. polisa dla domu w budowie. Deweloperzy standardowo posiadają polisy dla nieruchomości, które budują, ale przestają one obowiązywać w momencie, w którym dany lokal zmienia właściciela.

Ubezpieczenie nieruchomości wartej kilkaset tysięcy złotych możemy nabyć na 200-300 zł, a dopłacając kolejne 100-200 zł zapewnimy jej już naprawdę solidną ochronę, zarówno przed zdarzeniami losowymi, jak i przed wandalami i złodziejami. Współcześnie standardem jest zakup ubezpieczenia nieruchomości przez Internet – całkowicie online, bez konieczności wychodzenia z domu. Zanim zdecydujemy się na konkretną ofertą sprawdźmy, co oferują nam również inne towarzystwa, a w tym przyda nam się kalkulator ubezpieczeń, czyli darmowe narzędzie internetowe, które w kilka minut przybliży nam szczegóły i ceny polis konkretnie dla naszego domu lub mieszkania.


Co wziąć pod uwagę przy sprawdzaniu dewelopera?

Przy sprawdzaniu dewelopera powinniśmy zweryfikować i jego dotychczasowe sukcesy, czyli zrealizowane inwestycje, i jego aktualną sytuację finansowo-prawną (zadłużenie, dane przedsiębiorstwa).

Nie możemy również zapomnieć o szczegółowej analizie dokumentów dotyczących interesującej nas inwestycji – sprawdźmy umowę deweloperską, prospekt informacyjny, a także projekty zagospodarowania całego osiedla oraz przyległej do niego przestrzeni.

Korzystajmy przy tym z oficjalnych źródeł (KRS, US, ZUS, MPZP, księga wieczysta, wzór umowy i prospekt), ale nie zapominajmy również o publikowanych w sieci opiniach aktualnych i byłych klientów dewelopera. Przy weryfikacji inwestora nie zaszkodzi też zapoznać się z główną podstawą prawną jego działalności, czyli ze wspomnianą już ustawą deweloperską.


Polisę dla nieruchomości warto dobrać pod kątem prawidłowej wyceny, dzięki czemu unikniemy przepłacania za składkę. Jeśli chcesz posiadać kompleksowe ubezpieczenie, pamiętaj o wykupieniu dodatków, np. wyposażenia mieszkania czy domu. Taka ochrona przyda się w razie pożaru, zalania czy kradzieży i kosztuje niewiele, co sprawdzisz w naszym kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najkorzystniejszą ofertę dla Twojej nieruchomości.

Kto może ubezpieczyć mieszkanie?

Polisa mieszkaniowa jest produktem dedykowanym pełnoletnim osobom posiadającym określone prawa do lokalu mieszkalnego, czyli mieszkania, domu lub domu w budowie (inwestycji budowlanej). Takie ubezpieczenie jest bardzo popularne i relatywnie tanie. Warto więc dowiedzieć się, kto konkretnie może nabyć polisę i ile trzeba zapłacić za różne jej warianty.


Ubezpieczenie mieszkania przez właściciela 

Z dniem, w którym formalnie zostaliśmy właścicielami nieruchomości, możemy ją bez problemów ubezpieczyć. Ochroną mogą zostać objęte mury, elementy stałe, ruchomości domowe, pomieszczenia przynależne (piwnica czy strych), a także wiele zabudowań znajdujących się na posesji (altana, ogrodzenie, murowany grill, garaż wolnostojący, itd.) oraz poza nią (dom letniskowy, nagrobek, garaż wolnostojący w określonej odległości od nieruchomości).

Dom lub mieszkanie możemy ubezpieczyć również w sytuacji, w której nieruchomość ma więcej niż jednego właściciela. To, kto ma jaki udział nieruchomości, zapisane jest w akcie notarialnym i na jego podstawie powinno się ustalić sumę ubezpieczenia, czyli późniejszą maksymalną wartość odszkodowania.


Ubezpieczenie mieszkania przez wynajmującego

Jeśli posiadamy mieszkanie, które chcemy wynająć lokatorom, to oczywiście też możemy wykupić dla niego polisę. Nabycie ubezpieczenia jest tutaj nawet wskazane, ponieważ w ten sposób dodatkowo zabezpieczymy swój lokal. Co ważne, dla takiej nieruchomości bez problemów można wykupić dwie polisy – takie prawo ma również najemca, czyli lokator.

Polisa dla wynajmującego powinna chronić mury i elementy stałe, ale już niekoniecznie mienie ruchome (wyposażenie mieszkania, które nie jest przytwierdzone na stałe), ponieważ najczęściej jest ono własnością lokatorów. Wśród dodatków do ubezpieczenia przydatnych wynajmującym trzeba wymienić:

  • OC w życiu prywatnym – zabezpieczy nas przed szkodami, jakie z naszej winy zostaną wyrządzone osobom trzecim. Najczęściej odszkodowania z OC są płacone za zniszczenia powstałe w skutek zalania mieszkania sąsiadów;
  • Home Assistance – takie pakiety najczęściej zawierają darmowe interwencje specjalistów przy drobnych usterkach hydraulicznych, elektrycznych, itd., co sprawdza się w wynajmowanych mieszkaniach;
  • powódź – wartościowy dodatek szczególnie dla właścicieli mieszkań znajdujących się na dolnych kondygnacjach oraz domów wolnostojących;
  • wandalizm i dewastacja – w przypadku zniszczeń dokonanych przez osoby trzecie;
  • stłuczenie przedmiotów szklanych – dotyczy szyb okiennych i drzwiowych, płyt indukcyjnych, kabin prysznicowych, paneli fotowoltaicznych, itd..

Polisa dla najemcy powinna z kolei chronić głównie mienie ruchome przechowywane w wynajmowanym lokalu. Może ona również zabezpieczyć nakłady inwestycyjne. Cennym rozszerzeniem takiego ubezpieczenia jest OC w życiu prywatnym. Towarzystwa dość często oferują polisy mieszkaniowe dedykowane najemcom, które zawierają wszystkie wspomniane elementy. Z racji tego, że odnoszą się głównie do ruchomości domowych (nie dotyczą murów i elementów stałych), są tańsze od standardowych polis mieszkaniowych.


Ubezpieczenie mieszkania na kredyt

Osoba biorąca kredyt hipoteczny nie tyle może, co wręcz musi wykupić polisę mieszkaniową dla nieruchomości, którą nabywa – to wymusza na nas bank pragnący w ten sposób dodatkowo zabezpieczyć swoją inwestycję.

Polisę mieszkaniową do kredytu możemy kupić w banku, ale równie dobrze możemy skorzystać z innej oferty, jeśli ta wyda nam się atrakcyjniejsza finansowo lub pod innym względem.

Polisa do kredytu musi zostać scedowana na bank, co jest standardowym i powszechnie stosowanym rozwiązaniem – na mocy cesji bank uzyskuje prawo do odszkodowania po szkodzie na murach i ewentualnie elementach stałych.

WAŻNE!
Banki wymagają podstawowego ubezpieczenia nieruchomości, które obejmuje ochronę murów i ewentualnie elementów stałych przed zdarzeniami losowymi. Takie produkty są relatywnie tanie, ale jeśli nabywca mieszkania chce również zabezpieczyć swój majątek, może poszerzyć zakres ochrony o ruchomości domowe i ewentualnie inne dodatki, jak kradzież z włamaniem czy OC w życiu prywatnym.


Ubezpieczenie mieszkania z administracji

Mieszkanie można ubezpieczyć w ramach grupowej polisy, czyli za pośrednictwem wspólnoty bądź spółdzielni mieszkaniowej. Towarzystwa przygotowują dla tych podmiotów specjalne oferty, z których możemy skorzystać, jeśli nasz lokal podlega pod daną wspólnotę bądź spółdzielnię. Wśród plusów takiego rozwiązania trzeba wymienić, przede wszystkim, sposób opłacania składki ubezpieczeniowej – jest ona doliczana do czynszu administracyjnego, więc nie musimy robić dodatkowych przelewów.

Głównym minusem ubezpieczenia grupowego jest ograniczony wpływ na zakres ochrony. Takie polisy posiadają niewielką liczbę dostępnych rozszerzeń, spośród których możemy wybierać. Ubezpieczając się indywidualnie możemy więc lepiej dopasować produkt do naszych potrzeb i specyfiki naszej nieruchomości.

Koszty ubezpieczenia w ramach wspólnoty/spółdzielni są mniej więcej podobne, jak w przypadku indywidualnej polisy.

Warto w tym miejscu wspomnieć, że administracja standardowo ubezpiecza części wspólne budynków, które pod nią podlegają. W ten sposób zabezpiecza się finansowo na wypadek szkód, jakie z jej winy mogą ponieść lokatorzy. Przykładowo, jeśli dojdzie do zalania w skutek rozszczelnienia rur położonych w pionie, odpowiada za to wspólnota/spółdzielnia, a konkretnie jej ubezpieczyciel. Awarie w poziomie są natomiast winą lokatorów.


Ubezpieczenie mieszkania w stanie deweloperskim

Kupując mieszkanie na rynku pierwotnym warto mieć świadomość, od którego momentu możemy je ubezpieczyć i w jakim zakresie.

Deweloper odpowiada za nieruchomość do momentu podpisania aktu notarialnego. Za wszelkie szkody, które powstaną przed złożeniem podpisów odpowiada więc inwestor, a nie kupujący mieszkanie.

W dniu, w którym formalnie zostaniemy właścicielami mieszkania z rynku pierwotnego, mamy prawo wykupić dla niego ubezpieczenie. Jeśli lokal wymaga wykończenia i nie chodzi tutaj o kosmetyczne prace, to powinniśmy wykupić dla niego polisę dla domu w budowie. Kiedy prace wykończeniowe zostaną zakończone, a polisa nadal obowiązuje, możemy albo przemianować ją na klasyczną polisę mieszkaniową (poszerzyć zakres + dopłacić różnicę w składce) albo poprosić towarzystwo o zwrot niewykorzystanej składki.

Polisa dla domu w budowie jest tańsza od zwykłej polisy mieszkaniowej, ale ma też ograniczony zakres. Chroni głównie mury i elementy stałe, a ruchomości tylko częściowo. Warto również zwrócić uwagę na wszystkie wyłączenia odpowiedzialności, których najczęściej jest tutaj więcej, niż normalnie.


Ile kosztuje ubezpieczenie mieszkania dla właściciela i dla najemcy?

Jak wspomnieliśmy, dla wynajmowanego mieszkania można wykupić dwie polisy – po jednej dla właściciela i dla najemcy. Obliczyliśmy, ile trzeba zapłacić za takie produkty. Kalkulacje przeprowadziliśmy dla lokalu o konkretnych parametrach:

  • lokalizacja: Kraków;
  • metraż: 50 mkw.;
  • piętro pośrednie;
  • wartość rynkowa (mury i elementy stałe): 500 000 zł;
  • ruchomości domowe: 50 000 zł (własność lokatorów).

Założyliśmy, że ubezpieczenie dla właściciela obejmuje ochronę murów i elementów stałych przed zdarzeniami losowymi, a także OC w życiu prywatnym. Polisa dla lokatora chroni z kolei ruchomości domowe od zdarzeń losowych oraz zawiera OC najemcy.

Za ubezpieczenie dla właściciela lokalu o wyminionych parametrach średnia wysokość składki to 284 zł. Najtańsza oferta opiewa na 234 zł, a najdroższa na 376 zł. Polisa dla najemcy kosztuje z kolei średnio 190 zł. W tym przypadku składki rozpoczynają się od 135 zł, a kończą na 230 zł. Wszystkie podane kwoty dotyczą roku obowiązywania ubezpieczenia.

Roczny koszt ubezpieczenia dla właściciela i dla najemcy – porównanie ofert

TU Polisa dla właściciela
ochrona murów i elementów stałych od zdarzeń losowych
OC w życiu prywatnym

Polisa dla najemcy
ochrona ruchomości od kradzieży
OC najemcy

Proama

234 zł 207 zł

Europa

243 zł 230 zł

Benefia

271 zł 135 zł

Link4

272 zł 175 zł

Generali

305 zł 218 zł

Inter Polska

376 zł 172 zł

średnio za polisę

284 zł 190 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 16.11.2021 r.). Kalkulacja dotyczy najtańszych ofert TU.


Na co zwrócić uwagę przy zawieraniu polisy mieszkaniowej?

Jest co najmniej kilka kwestii, na które trzeba zwrócić szczególną uwagę podczas wybierania polisy mieszkaniowej:

  • zakres ochrony dopasowany do indywidualnych potrzeb i specyfiki nieruchomości;
  • sumy ubezpieczenia powinny adekwatne do realnej wartości mienia; 
  • wyłączenia odpowiedzialności, zarówno ogólne, jak i szczegółowe, czyli odnoszące się do konkretnego rodzaju mienia bądź ryzyka – to lektura obowiązkowa;
  • limity odpowiedzialności i karencje (szczególnie przy powodzi);
  • co wchodzi w skład pakietu Home Assistance – w każdym towarzystwie jest to nieco inny zakres usług;
  • jaka jest suma odpowiedzialności w OC w życiu prywatnym;
  • definicje poszczególnych zdarzeń – np. rozróżnienie na przepięcie od uderzenia pioruna i mające inne przyczyny;
  • zapisy dotyczące nietypowego rodzaju mienia – np. przedmiotów specjalnych czy zabudowań na posesji;
  • czy cena produktu jest adekwatna do wybranego zakresu – porównanie dostępnych ofert.

Jeśli chcesz posiadać kompleksowe ubezpieczenie, pamiętaj o wykupieniu dodatków, np. wyposażenia mieszkania czy domu. Taka ochrona przyda się w razie pożaru, zalania czy kradzieży i kosztuje niewiele, co sprawdzisz w naszym kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najkorzystniejszą ofertę dla Twojej nieruchomości.