Darowizna mieszkania – jak przepisać nieruchomość zgodnie z prawem?

Czym jest darowizna nieruchomości i jakie są jej rodzaje?

Darowizna nieruchomości odbywa się w oparciu o umowę mającą formę aktu notarialnego. Na mocy tej umowy właściciel domu, mieszkania lub gruntu, czyli darczyńca, przenosi własność na rzecz obdarowanego i robi to nieodpłatnie. 

Darowizna mieszkania lub innego rodzaju nieruchomości może odbyć się na trzy różne sposoby:

  • spisanie testamentu,
  • podpisanie umowy o dożywocie,
  • podpisanie umowy darowizny.

Jeśli chodzi o testament, sprawa jest dość prosta: nieruchomość zmienia właściciela dopiero po śmierci darczyńcy.

Umowa o dożywocie przewiduje natomiast rekompensatę dla darczyńcy (dożywotnika), która może przybrać formę renty połączonej z prawem do dożywotniego zamieszkiwania na obszarze przekazanej nieruchomości.

Kiedy myślisz o darowiźnie mieszkania, najprawdopodobniej chodzi ci o przepisanie nieruchomości od razu i bez żadnej rekompensaty. Taka forma przekazania lokalu ma miejsce najczęściej i to głównie na niej skupimy się w tym artykule.


Darowizna mieszkania krok po kroku 

Jeśli przygotowujesz się do przekazania darowizny, powinieneś działać mniej więcej według następującego schematu:

  1. Precyzyjnie oszacuj wartość nieruchomości – to przede wszystkim od niej będzie zależała wysokość dodatkowych opłat. Najprostszym sposobem jest zlecenie operatu szacunkowego, co wiąże się z dodatkowym kosztem, jednak zapewnia precyzyjną wycenę, a co za tym idzie, zminimalizowanie ryzyka wystąpienia problemów formalno-prawnych.
  2. Przygotuj niezbędną dokumentację – przede wszystkim musisz udokumentować, że jesteś właścicielem nieruchomości poprzez okazanie aktu notarialnego, umowy kupna-sprzedaży lub aktu dziedziczenia. Potrzebny będzie też odpis z księgi wieczystej nieruchomości.
  3. Określ wysokość podatku od darowizny – w niektórych przypadkach możliwe jest uzyskanie zwolnienia z podatku (tym wątkiem zajmujemy się w dalszej części artykułu).


Jak zgłosić darowiznę mieszkania w urzędzie?

W większości przypadków przekazanie darowizny nie wymaga szczególnej formy prawnej. W przypadku darowizny nieruchomości jest jednak inaczej. Kiedy dom lub mieszkanie zmienia właściciela, praktycznie zawsze w procedurze tej musi uczestniczyć notariusz i tak też jest w omawianym przypadku.

Przepisanie mieszkania lub innej nieruchomości wymaga więc sporządzenia specjalnej umowy, która ma formę aktu notarialnego, co oczywiście wiąże się z pewnymi kosztami, których wysokość jest proporcjonalna do wartości darowanego majątku. Szerzej piszemy o tym w dalszej części artykułu.

Jeśli zostałeś obdarowany mieszkaniem, formalnie musisz zgłosić ten fakt w urzędzie skarbowym, ale w praktyce robi to za ciebie notariusz. Konieczne jest również dokonanie wpisu w księdze wieczystej (czasem też jej założenie) i tym również może zająć się notariusz, za co pobiera dodatkową opłatę w wysokości 200 zł.

Kolejną kwestią jest podatek od spadków i darowizn. Jeśli mieszkanie przepisał ci członek najbliższej rodziny (z tzw. zerowej grupy podatkowej), możesz zostać zwolniony z tej daniny, ale wymaga to dopełnienia pewnych formalności.


Komu można przekazać darowiznę?

Prawo do nieruchomości możesz przekazać dowolnej osobie, bez względu na jej wiek, obywatelstwo czy stopień pokrewieństwa. To, jaki rodzaj pokrewieństwa łączy darczyńcę z obdarowanym, ma jednak kluczowe znaczenie dla kosztów całego przedsięwzięcia, konkretnie dla wysokości podatku, który trzeba będzie zapłacić.

W kontekście darowizny nieruchomości mówimy o trzech grupach podatkowych oraz o dodatkowej grupie zerowej, której członkowie, po spełnieniu pewnych warunków, mogą liczyć na całkowite zwolnienie z podatku. 

Do grupy zerowej należą: małżonkowie, dzieci, wnuki, prawnuki, rodzice, dziadkowie, pradziadkowie, rodzeństwo, macocha i ojczym. Jeśli przekazujesz nieruchomość którejś z tych osób, zostanie ona całkowicie zwolniona z podatku, bez względu na to, ile wart jest przedmiot darowizny. Stanie się tak jednak dopiero wtedy, kiedy obdarowany złoży w urządzenie skarbowym odpowiednie pismo, mianowicie druk SD-Z2, w terminie do 6 miesięcy od uzyskania darowizny (w praktyce robi to notariusz). Jeśli pismo nie trafi terminowo do urzędu, podatek zostanie naliczony.

Darowizny dla przedstawicieli pozostałych trzech grup podatkowych mogą być zwolnione z podatku do określonych kwot. W przypadku I grupy jest to 36 120 zł, w przypadku II grupy 27 090 zł, a w przypadku trzeciej 5733 zł.

I i II grupa to przedstawiciele dalszej rodziny, III grupa obejmuje z kolei osoby zupełnie niespokrewnione z darczyńcą i bardzo daleką rodzinę.


W wyjątkowych sytuacjach całkowite zwolnienie z podatku od darowizny nieruchomości może uzyskać osoba spora grupy zerowej, a nawet spoza rodziny. Chodzi tutaj o kogoś, kto sprawował opiekę nad darczyńcą, a także spełnia wszystkie spośród następujących kryteriów:

  • jest obywatelem Polski;
  • nie jest właścicielem lub współwłaścicielem innej nieruchomości mieszkalnej (ewentualnie jeśli przekaże tę drugą nieruchomość innej osobie lub Skarbowi Państwa);
  • nie posiada spółdzielczego, własnościowego prawa do lokalu mieszkalnego (tutaj również może nastąpić przekazanie);
  • nie ma spółdzielczego lokatorskiego prawa do lokalu mieszkalnego;
  • nie wynajmuje mieszkania lub domu;
  • będzie zamieszkiwać w darowanym mieszkaniu przez minimum kolejnych 5 lat (wymagane jest zameldowanie się pod tym adresem).

Dodajmy, że zwolnienie z podatku jest tutaj możliwe tylko wtedy, kiedy lokal mieszkalny ma do 110 mkw. powierzchni użytkowej, a darowizna została przekazana w formie aktu notarialnego.

Podatek od darowizny mieszkania – grupy podatkowe 

Grupa podatkowa 

Osoby należące do grupy 

Kwota wolna od podatku 

zerowa

małżonkowie, dzieci, wnuki, prawnuki, rodzice, dziadkowie, pradziadkowie, rodzeństwo, macocha i ojczym

brak limitu

I

zięć, synowa, teściowie, pasierb

36 120 zł

II

zstępni rodzeństwa, rodzeństwo rodziców, zstępni i małżonkowie pasierbów, małżonkowie rodzeństwa i rodzeństwo małżonków, małżonkowie rodzeństwa małżonków, małżonkowie innych zstępnych

27 090 zł

III

pozostali

5733 zł

Tabela 1. Źródło: podatki.gov.pl (stan na: 28.05.2026 r.).


Kto jeszcze może zostać zwolniony z podatku od darowizny mieszkania?

W wyjątkowych sytuacjach całkowite zwolnienie z podatku od darowizny nieruchomości może uzyskać osoba spora grupy zerowej, a nawet spoza rodziny. Chodzi tutaj o kogoś, kto sprawował opiekę nad darczyńcą, a także spełnia wszystkie spośród następujących kryteriów:

  • jest obywatelem Polski;
  • nie jest właścicielem lub współwłaścicielem innej nieruchomości mieszkalnej (ewentualnie jeśli przekaże tę drugą nieruchomość innej osobie lub Skarbowi Państwa);
  • nie posiada spółdzielczego, własnościowego prawa do lokalu mieszkalnego (tutaj również może nastąpić przekazanie);
  • nie ma spółdzielczego lokatorskiego prawa do lokalu mieszkalnego;
  • nie wynajmuje mieszkania lub domu;
  • będzie zamieszkiwać w darowanym mieszkaniu przez minimum kolejnych 5 lat (wymagane jest zameldowanie się pod tym adresem).

Dodajmy, że zwolnienie z podatku jest tutaj możliwe tylko wtedy, kiedy lokal mieszkalny ma do 110 mkw. powierzchni użytkowej, a darowizna została przekazana w formie aktu notarialnego.


Ile kosztuje przepisanie mieszkania?

Podatek to nie jedyny koszt związany darowizną mieszkania. Poza nim, konieczne jest jeszcze uiszczenie drobnych opłat sądowych (wpis do księgi wieczystej lub założenie księgi), a także wynagrodzenia notariusza, co jest już istotną opłatą.

W Polsce każda zmiana własności nieruchomości, w tym darowizna mieszkania, musi zostać potwierdzona notarialnie. Opłaty z tym związane muszą mieścić się w odgórnie ustalonych widełkach, a finalny koszt zależny jest od wartości przedmiotu darowizny, a także od grupy podatkowej, w której znajduje się obdarowany. Minimalna taksa notarialna to 100 zł, ale z taką kwotą mamy do czynienia sporadycznie, właściwie tylko przy niewielkich udziałach w nieruchomości wartych do 3000 zł. Maksymalna stawka to 10 000 zł, a dla osób należących do I grupy podatkowej 7500 zł. W poniższej tabeli prezentujemy aktualnie obowiązujące stawki, które ustaliło Ministerstwo Sprawiedliwości.


Taksa notarialna przy darowiźnie nieruchomości

Wartość nieruchomości

Górna granica taksy notarialnej

do 3000 zł

100 zł

od 3000 zł do 10 000 zł

100 zł + 3% od nadwyżki powyżej 3000 zł

od 10 000 zł do 30 000 zł

310 zł + 2% od nadwyżki powyżej 10 000 zł

od 30 000 zł do 60 000 zł

710 zł + 1% od nadwyżki powyżej 30 000 zł

od 60 000 zł do 1 000 000 zł

1010 zł + 0,4% od nadwyżki powyżej 60 000 zł

 od 1 000 000 zł do 2 000 000 zł

4770 zł + 0,2% od nadwyżki powyżej 1 000 000 zł

 powyżej 2 000 000 zł

6770 zł + 0,25% od nadwyżki powyżej 2 000 000 zł, nie więcej jednak niż 10 000 zł, a w przypadku czynności dokonywanych pomiędzy osobami zaliczonymi do I grupy podatkowej nie więcej niż 7500 zł

Tabela 1. Źródło: poradnikprzedsiebiorcy.pl (stan na: 28.05.2026 r.).

Jaki podatek od darowizny mieszkania?

Wyjaśniliśmy już sobie wcześniej, jakie osoby mogą ubiegać się o całkowite zwolnienie z podatku od darowizny mieszkania oraz jakie są kwoty wolne od podatku dla poszczególnych grup podatkowych. Teraz omówimy sobie aktualnie obowiązujące stawki.

Jak to w polskim prawie podatkowym bywa, procedura naliczania daniny za darowiznę nieruchomości jest dość skomplikowana. Ważne jest to, że podatek płaci się tutaj wyłącznie od kwoty, o którą przekroczyło się kwotę wolną od podatku, a oprocentowanie zależne jest od grupy podatkowej, do której należy obdarowany oraz wartości mienia, które otrzymuje. Aktualne przeliczniki wyglądają następująco:

Dla I grupy podatkowej:

  • do kwoty 11 833 zł – podatek 3%;
  • między 11 833 zł a 23 665 zł – podatek wynosi 355 zł + 5% nadwyżki ponad 11 833 zł;
  • powyżej 23 665 zł – podatek wynosi 946,6 zł + 7% nadwyżki ponad 23 665 zł.

Dla II grupy podatkowej:

  • do kwoty 11 833 zł – podatek 7%;
  • między 11 833 zł a 23 665 zł – podatek wynosi 828,40 zł + 9% nadwyżki ponad 11 833 zł;
  • powyżej 23 665 zł – podatek wynosi 1893,30 zł + 12% od nadwyżki ponad 23 665 zł.

Dla III grupy podatkowej:

  • do 11 833 zł – podatek 12%;
  • między 11 833 zł a 23 665 zł – podatek wynosi 1420 zł + 16% nadwyżki ponad 11 833 zł;
  • powyżej 23 665 zł – podatek wynosi 3313,20 zł + 20% nadwyżki ponad 23 665 zł.


Darowizna mieszkania a zachowek

Darowizna mieszkania może być sposobem na uregulowanie spraw majątkowych osoby schorowanej lub będącej w podeszłym wieku, która z jakiś przyczyn nie chce tego robić za pomocą testamentu.

Nawet jeśli darowizna mieszkania zostanie przeprowadzona zgodnie z przepisami, po śmierci darczyńcy obdarowany może zostać zmuszony do zapłacenia zachowku spadkobiercom darczyńcy. W tym miejscu jednak jedynie zaznaczmy tę kwestię, ponieważ jest ona bardzo skomplikowana i tak naprawdę każdą tego typu sprawę powinno się rozpatrywać osobno.

Zaznaczmy tylko, że zachowek nie ma zastosowania do nieruchomości będących darowizną przekazaną co najmniej 10 lat przed śmiercią darczyńcy. Wyłącza go również sytuacja, w której spadkobiercy uzyskali zawczasu odpowiednią rekompensatę.


Jakie dokumenty są potrzebne przy darowiźnie mieszkania?

Żeby darowizna mieszkania odbyła się bez komplikacji, musisz zgromadzić kilka kluczowych dokumentów oraz pozyskać garść informacji. Ich lista przedstawia się mniej więcej w ten sposób:

  • podstawa nabycia lokalu mieszkalnego przez darczyńcę, czyli umowa kupna-sprzedaży, umowa darowizny czy dokument potwierdzający nabycie spadku;
  • numer księgi wieczystej nieruchomości;
  • kluczowe informacje o nieruchomości, czyli jej adres, powierzchnia użytkowa, rodzaj, itp.;
  • zaświadczenie potwierdzające uiszczenie podatku od spadków i darowizn, ewentualnie o zwolnieniu z niego;
  • dokumenty tożsamości obu stron umowy darowizny;
  • ewentualnie dodatkowe dokumenty, np. zaświadczenie o wymeldowaniu wszystkich lokatorów z lokalu, który ma być przedmiotem darowizny.

Jak widzisz, do przekazania darowizny w postaci nieruchomości potrzebna jest jedynie podstawowa dokumentacja, więc nie powinieneś mieć większych problemów z jej skompletowaniem.


Darowizna mieszkania a służebność

Kategorią, o której musimy w tym miejscu jeszcze wspomnieć, jest służebność rzeczowa. Obdarowany otrzymuje tutaj nie prawo własności, a prawo do rozporządzania przedmiotem służebności w określonych ramach.

Gdy przedmiotem służebności rzeczowej jest nieruchomość, podpisywany jest akt notarialny, w którym właściciel przekazuje obdarowanemu (służebnikowi) prawo do zamieszkiwania i korzystania z lokalu w ściśle określonym zakresie, czyli np. przyznaje mu prawo do użytkowania jednego piętra czy określonych pomieszczeń.

Co ważne, jeśli uzyskasz prawo do korzystania z nieruchomości na mocy służebności rzeczowej, uzyskasz je w sposób niezbywalny, czyli dożywotnio. Oczywiście, jeśli nie będziesz zainteresowany realizowaniem tego prawa, nikt cię nie będzie do tego zmuszał.


Darowizna nieruchomości z kredytem hipotecznym

Kiedy kupujesz nieruchomość posiłkując się kredytem hipotecznym, możesz nią rozporządzać właściwie na takich samych zasadach, jakbyś ją odziedziczył czy kupił za gotówkę. Masz więc pełne prawo m. in. do tego, żeby obdarować taką nieruchomością inną osobę i nawet nie jest to szczególnie skomplikowane. Możesz to zrobić na dwa sposoby:

  1. Przepisujesz mieszkanie w formie darowizny, ale zobowiązujesz się do opłacenia wszystkich brakujących rat kredytu hipotecznego. Taki scenariusz jest często praktykowany przez rodziców przekazujących mieszkanie dzieciom.
  2. Przepisujesz mieszkanie w formie darowizny, ale to darczyńca zobowiązuje się do spłaty brakującej części kredytu. W tym przypadku konieczna jest cesja pożyczki, a ją poprzedza weryfikacja przeprowadzona przez bank. Cała operacja może się więc nie udać, ponieważ bank ma prawo uznać, że obdarowany nie jest wiarygodny finansowo i odmówi przeprowadzenia cesji.
Kaucja w umowie najmu mieszkania – co warto wiedzieć?

Czym jest kaucja za wynajem mieszkania?

Kaucja w umowie najmu jest dodatkowym zabezpieczeniem dla wynajmującego. Ma ona zastosowanie głównie przy szkodach, które wyrządzi najemca. Właściciel potrąca wówczas ich równowartość z kaucji, nie tracąc czasu na udowadnianie swojej racji, chociaż oczywiście musi to zrobić w oparciu o konkretne przesłanki.

Kaucja ma zastosowanie również wtedy, kiedy lokator w inny sposób nie wywiązuje się z warunków umowy najmu, czyli np. wyprowadza się z mieszkania bez zachowania umówionego okresu wypowiedzenia czy też nielegalnie go podnajmuje.


Ile wynosi kaucja za najem mieszkania?

Według ustawy o ochronie praw lokatorów wysokość kaucji nie może przekroczyć dwunastokrotności czynszu właścicielskiego, co jednak jest raczej założeniem teoretycznym, ponieważ trudno się spodziewać, że przy miesięcznych opłatach rzędu np. 2 000 zł lokator zgodzi się założyć 24 000 zł kaucji.

Najczęściej kaucja stanowi równowartość jednego miesięcznego czynszu. Zdarza się, że kwoty te bywają wyższe, np. wtedy, kiedy mieszkanie jest świeżo wyremontowane, ma wysoki standard lub znajduje się w nim cenne wyposażenie. Wysokość kaucji można negocjować, ponieważ w praktyce jej to kwestia indywidualnych ustaleń pomiędzy wynajmującym i najemcą.


Jak odzyskać kaucję za mieszkanie?

Jeśli na obszarze wynajmowanej nieruchomości nie powstały szkody, a lokator nie ma żadnych innych zobowiązań finansowych w stosunku do właściciela, ten ma obowiązek zwrócić kaucję w całości. Może to zrobić przelewem, gotówką lub w sposób indywidualnie ustalony w warunkach umowy.

Jeśli strony się tak umówią, zwrot pełnej kaucji może się odbyć np. po odmalowaniu mieszkania przez lokatorów. Może to wynikać zarówno z zapisów umowy, jak i  późniejszych ustaleń.


Czy kaucja zostanie mi zwrócona w całości?

Właściciel wynajmowanego mieszkania może zatrzymać część kaucji, żeby pokryć z niej zaległości finansowe najemcy lub naprawić zniszczenia spowodowane przez niego w lokalu.

Kaucja w umowie najmu może służyć do pokrycia:

  • zaległości w czynszu, zarówno właścicielskim, jak i administracyjnym;
  • rachunków za media, czyli za prąd, gaz, wodę, śmieci czy Internet;
  • kosztów naprawy zniszczeń, np. dziur w ścianach, połamanych mebli, zbitych szyb czy uszkodzonych sprzętów domowych;
  • uzupełnienia brakujących elementów wyposażenia, np. zgubionych kluczy, zniszczonych sprzętów;
  • kosztów sprzątania – dotyczy sytuacji, w których lokal jest bardzo zanieczyszczony.

Oczywiście, właściciel, żeby pobrać jakiekolwiek pieniądze z kaucji najemcy, musi mieć do tego pewne podstawy. Kluczową kwestią jest protokół zdawczo. Jeśli został on prawidłowo sporządzony i zawiera zdjęcia dokumentujące stan techniczny lokalu w dniu rozpoczęcia najmu, na jego podstawie można dokładnie sprawdzić, co zostało zniszczone i w jakiej skali.

Do zniszczeń, za które właściciel może potrącić z kaucji, nie zalicza się tzw. naturalnego zużycia. Wiadomo, że wszystkie sprzęty i stałe elementy z biegiem czasu się zużywają i nie jest to winą najemcy. Najlepszym przykładem są tutaj ściany, które podczas normalnego użytkowania po prostu się brudzą, chociażby w okolicach kontaktów. Za tego typu zniszczenia właściciel nie może pobrać pieniędzy z kaucji.


Jak odzyskać kaucję za mieszkanie w razie problemów?

Problemom z kaucją można skutecznie przeciwdziałać spisując właściwie skonstruowaną umowę najmu, która zawiera omówiony wyżej protokół zdawczo-odbiorczy. Ustalenia ustne czy telefoniczne powinny być wiążące dla stron, ale trudno udowodnić ich treść. Z korespondencją mailową lub SMS-ową jest nieco łatwiej, jednak nic nie zastąpi spisanej na papierze i ręcznie podpisanej umowy.

Jeśli mimo posiadania umowy i protokołu pojawi się problem ze zwrotem pieniędzy, najemca może przesłać wynajmującemu wezwanie do zwrotu kaucji. Powinno ono być sporządzone na piśmie i zawierać kluczowe informacje, czyli przede wszystkim: dokładną wysokość kwoty, której zwrotu żądamy, termin zwrotu (np. 14 dni) czy numer konta, na który mają być przelane pieniądze. Wezwanie można przekazać z ręki do ręki, jednak bezpieczniej będzie wysłać je listem poleconym – otrzymujemy wówczas pisemne potwierdzenie, że taki dokument został przekazany.

Gdy wezwanie do zwrotu kaucji nie podziała, pozostaje nam już tylko droga sądowa. Najemca składa wówczas do konkretnej placówki sądowej (może być ona wskazana w umowie najmu) pozew zawierający dane obu stron, adres lokalu, który był przedmiotem najmu, informacje o okresie najmu oraz wysokości kaucji. Do takiego wniosku trzeba załączyć umowę najmu wraz z załącznikami oraz aneksami, jeśli takie zostały sporządzone.


Czy można wynająć mieszkanie bez kaucji zwrotnej?

Kaucja przy stosunku najmu jest tylko obligatoryjna, także właściciel nie musi jej pobierać. W praktyce założenie pieniędzy jest standardowym działaniem i pomija się ten krok właściwie tylko w sytuacjach, w których lokator jest obdarzony zaufaniem przez właściciela, bo np. jest jego krewnym lub wieloletnim przyjacielem.


Kaucja zwrotna a ubezpieczenie mieszkania

Kaucja to tylko jeden ze sposobów zabezpieczenia najmu. Pozostałymi są: pisemna umowa najmu, poświadczenie umowy przez notariusza (najem okazjonalny), protokół zdawczo-odbiorczy wraz z załącznikami w postaci zdjęć stanu technicznego, a także polisa mieszkaniowa. Co ważne, dla wynajmowanego lokalu można wykupić dwa niezależne ubezpieczenia, po jednym dla wynajmującego i najemcy. Nie jest to obowiązkowe, ale bardzo przydatne i to dla obu stron umowy.


Ubezpieczenie mieszkania przez wynajmującego

Polisa dla wynajmującego powinna jak najlepiej zabezpieczać jego interesy. Obowiązkowo trzeba w niej uwzględnić ochronę murów i elementów stałych, a w niektórych sytuacjach – np. kiedy mieszkanie jest w pełni wyposażone – również ruchomości domowych. W zakresie właściciel powinien zawrzeć szeroki katalog zdarzeń losowych, a także OC w życiu prywatnym w wariancie dla wynajmującego. Poza tym, polisę może on poszerzyć o Home Assistance, stłuczenie przedmiotów szklanych, wandalizm i dewastację.

Warto wiedzieć!
OC w życiu prywatnym zabezpiecza finansowo przed nieumyślnymi szkodami na zdrowiu i mieniu osób trzecich. Ten dodatek do polisy mieszkaniowej dotyczy nie tylko ubezpieczonego, ale również zwierząt domowych, wszystkich osób tworzących z ubezpieczonym gospodarstwo domowe oraz ewentualnie pracowników najemnych typu opiekunka do dzieci. Zawierające OC polisy dedykowane wynajmującym chronią m.in. przed szkodami na mieniu i zdrowiu lokatorów. Analogicznie, ubezpieczenia z OC dla najemców zabezpieczają m.in. przed zniszczeniami w wynajmowanym lokalu. W obu przypadkach mówimy jednak o nieumyślnych szkodach, a nie celowych lub wynikających z zaniedbań.


Ubezpieczenie mieszkania przez najemcę

Najemca powinien ubezpieczyć mienie, które jest jego własnością. Chodzi tu więc głównie o ruchomości domowe oraz ewentualnie tzw. nakłady inwestycyjne, czyli efekty remontów, które pokrył on z własnej kieszeni. Preferowany zakres ochrony to w tym przypadku zdarzenia losowe oraz OC w życiu prywatnym. Ochronę można też poszerzyć o ryzyka kradzieżowe, jak kradzież z włamaniem czy rabunek rzeczy osobistych.

Polisy dedykowane najemcom są relatywnie tanie, co wynika z faktu, że chronią głównie mienie ruchome, ale już nie mury i elementy stałe, które są zdecydowanie droższe.  

Ubezpieczenie dla najemcy i wynajmującego – porównanie 

Zagadnienie 

Ubezpieczenie dla najemcy 

Ubezpieczenie dla wynajmującego 

Przedmiot ubezpieczenia

głównie ruchomości domowe, ewentualnie nakłady inwestycyjne

głównie mury i elementy stałe, czasem też ruchomości

Kluczowe ryzyka

zdarzenia losowe, OC w życiu prywatnym

zdarzenia losowe, OC w życiu prywatnym, wandalizm, dewastacja

Dodatkowe rozszerzenia

kradzież z włamaniem, rabunek, stłuczenie przedmiotów szklanych

Home Assistance, stłuczenie przedmiotów szklanych

Tabela 1. Źródło: opracowanie własne na podstawie OWU (stan na: 25.05.2026 r.).


Gdzie kupię ubezpieczenie mieszkania na wynajem?

Ubezpieczenie mieszkania pod wynajem możesz kupić online, za pośrednictwem kalkulatora polis. Znajdziesz tam zarówno produkty dedykowane najemcom, jak i wynajmującym. Korzystając z tego rozwiązania możesz sporo zaoszczędzić, a także uniknąć zbędnych formalności, które przy zakupie online są sprowadzone do absolutnego minimum.

Żeby skorzystać z kalkulatora musisz wprowadzić do niego kluczowe informacje o nieruchomości, którą chcesz objąć ochroną, czyli podać jej metraż, lokalizację, rodzaj budownictwa, wiek budynku, itd. Niezbędne jest także wprowadzenie danych o bardziej formalnym charakterze, odnoszących do się liczby mieszkańców, prawa do lokalu, jego przeznaczenia, itd. Później przychodzi czas na wybranie pożądanego zakresu ochrony oraz ustalenie sum ubezpieczenia. Kolejny krok to już porównanie dostępnych ofert, które są zaprezentowane w przejrzystej tabeli. Ostatnią rzeczą, jaką musisz zrobić, jest opłacenie składki – jeśli wykonasz przelew od razu, ubezpieczenie mieszkania może wejść w życie nawet następnego dnia roboczego.

Protokół zdawczo-odbiorczy mieszkania – co musi zawierać?

Czym jest protokół zdawczo-odbiorczy mieszkania?

Protokół zdawczo-odbiorczy jest dokumentem potwierdzającym przekazanie nieruchomości po podpisaniu umowy. Znajdują się w nim ogólne i szczegółowe informacje na temat stanu technicznego mieszkania lub domu w konkretnym czasie. Umieszcza się w nim listę przedmiotów składających się na wyposażenie lokalu, aktualny stan liczników oraz ewentualne usterki.

Sporządzenie protokołu powinno być poprzedzone dokładnym sprawdzeniem lokalu, którego dotyczy dokument, ponieważ może być on podstawą prawną do ewentualnych roszczeń którejś ze stron. Dotyczy to w szczególności sytuacji, w której kupujemy mieszkanie lub dom bezpośrednio od dewelopera. Wówczas na rekonesans warto udać się ze specjalistą, który będzie w stanie ocenić i ogólny stan techniczny lokalu, i jego zgodność z projektem budowlanym.


Pobierz darmowy wzór protokołu zdawczo-odbiorczego

Prawidłowy wzór protokołu zdawczo-odbiorczego mieszkania możesz pobrać tutaj.

POBIERZ DARMOWY WZÓR

Pamiętaj, żeby podczas wypełniania protokołu nie pominąć kluczowych informacji. W dokumencie powinny się znaleźć:

  • data oraz miejsce sporządzenia protokołu;
  • dokładny adres nieruchomości, której dokument dotyczy;
  • dane obu stron (w tym aktualne dane kontaktowe);
  • aktualny stan liczników: zimnej oraz ciepłej wody, prądu i gazu;
  • liczba i rodzaj przekazanych kluczy;
  • opcjonalnie: kody do bram i domofonów, przekazane piloty;
  • szczegółowy spis przedmiotów stanowiących wyposażenie lokalu;
  • informacje o stanie technicznym i ewentualnych uszkodzeniach;
  • dokumentacja fotograficzna stanu technicznego (opcjonalnie video);
  • inne istotne informacje dotyczące przekazywanego lokalu;
  • ręczne podpisy wszystkich stron.
Ważne!
Pamiętaj, że im bardziej szczegółowa i wyczerpująca będzie treść protokołu zdawczo-odbiorczego, tym lepiej zabezpieczysz się przed potencjonalnymi nieporozumieniami i problemami. Poświęć więc odpowiednią ilość czasu na spisanie tego dokumentu, nie rób tego w pośpiechu.


Co powinien zawierać protokół zdawczo-odbiorczy?

Protokół zdawczo-odbiorczy powinien mieć określoną formę oraz treść, chociaż nie ma sztywnych przepisów regulujących tę kwestię. Wśród elementów, jakie należy w nim zawrzeć, znajdują się:

  • data i miejsce spisania dokumentu;
  • dokładny adres nieruchomości, której dotyczy;
  • dane imienne obu stron;
  • aktualne dane kontaktowe;
  • aktualny stan oraz numery liczników wszystkich mediów (zimna i ciepła woda, energia elektryczna, gaz);
  • zapis potwierdzający, że nastąpiło przekazanie kluczy do lokalu i innych pomieszczeń przynależących do nieruchomości (garaż, piwnica, skrzynka na listy, brama wjazdowa do osiedla, itd.) wraz z liczbą przekazanych kompletów;
  • spis przedmiotów stanowiących wyposażenie lokalu;
  • stan techniczny lokalu i wyposażenia;
  • informacje o potencjalnych uszkodzeniach, itd.;
  • w przypadku zakupu nieruchomości od dewelopera – wszystkie wykryte wady, usterki i niedoróbki;
  • dodatkowe informacje, np. kod do domofonu;
  • dokumentacja fotograficzna;
  • podpisy wszystkich stron biorących udział w transakcji.


Protokół zdawczo-odbiorczy — czy można dołączyć fotografie?

Dołączenie zdjęć do protokołu zdawczo-odbiorczego jest nie tyle możliwe, co nawet wskazane. Dotyczy to szczególnie lokali i sprzętów, które nie są w stanie idealnym. Opis w stylu „zarysowana szafa” czy „poplamiona ściana” może okazać się niewystarczający, żeby później udowodnić, że tego typu zniszczenia się nie powiększyły. Mało tego, właściciel, który wynajmuje mieszkania na rok albo kilka lat, zwyczajnie może zapomnieć, w jakim stanie znajdowały się poszczególne elementy wyposażenia czy nawet wnętrza.


Protokół zdawczo-odbiorczy zużycia prądu i gazu

Protokoły zdawczo-odbiorcze zużycia prądu i gazu to osobne dokumenty, które sporządza się w sytuacji, w której zmienia się podmiot zobowiązany do płacenia za energię elektryczną i gaz w danym lokalu. Często stosuje się takie protokoły przy przekazaniu nieruchomości najemcy przez wynajmującego.

Protokół zdawczo-odbiorczy prądu i gazu najczęściej musi zawierać następujące dane:

  • miejscowość i data podpisania;
  • dane obu stron protokołu (wynajmującego i najemcy);
  • adres nieruchomości, której protokół dotyczy;
  • numer licznika;
  • aktualny stan licznika (najlepiej spisać go w obecności obu stron);
  • ręczne podpisy obu stron protokołu.

W naszym kraju każdy z dostawców prądu i gazu ma swój własny wzór protokołu zdawczo-odbiorczego, jak protokół zdawczo-odbiorczy TAURON, protokół zdawczo-odbiorczy PGNiG, protokół zdawczo-odbiorczy PGE, protokół zdawczo-odbiorczy ENEA i protokół zdawczo-odbiorczy ENERGA.


Protokół zdawczo-odbiorczy a ubezpieczenie nieruchomości

W najmie protokół zdawczo-odbiorczy jest zabezpieczeniem dla obu stron umowy, ale to jednak wynajmujący częściej zyskują na jego obecności. Właściciele lokali mają do dyspozycji również inne narzędzia chroniące ich interesy. Chodzi tutaj głównie o prawidłowo sporządzoną umowę najmu, kaucję zwrotną oraz instytucję najmu okazjonalnego. Pamiętaj, że na tej liście znajduje się również ubezpieczenie nieruchomości. 

Protokół zdawczo-odbiorczy może cię uchronić przed szkodami powstałymi z winy najemcy, podczas gdy polisa mieszkaniowa również przed wieloma innymi sytuacjami, takimi jak pożar, wybuch gazu czy nawet trywialne zalanie sąsiada mieszkającego pod wynajmowanym lokalem. Zakup ubezpieczenia nieruchomości warto więc przynajmniej rozważyć i to nie tylko dla mieszkania, które wynajmujesz, ale i dla twoich własnych czterech kątów.

Ważne!
Dla wynajmowanej nieruchomości można kupić dwie niezależne polisy mieszkaniowe, po jednej dla najemcy i wynajmującego.Ubezpieczenie dla wynajmującego powinno zawierać minimum ochronę murów i elementów stałych od podstawowego katalogu zdarzeń losowych. Warto je dodatkowo uzupełnić o takie rozszerzenia, jak OC w życiu prywatnym, Home Assistance, wandalizm i dewastację.

Polisa dla najemcy powinna z kolei chronić głównie ruchomości domowe i ewentualnie nakłady inwestycyjne, czyli efekty remontu wykonanego za pieniądze lokatora. W zakresie, poza standardowymi zdarzeniami losowymi, warto uwzględnić również OC w życiu prywatnym, a także kradzież z włamaniem czy rabunek rzeczy osobistych.


Ile kosztuje ochrona mieszkania z polisy?

Obliczyliśmy, ile kosztuje przykładowa polisa mieszkaniowa. Kalkulację przeprowadziliśmy dla 55-metrowego lokalu o wartości 470 000 zł (mury i elementy stałe). W zakresie uwzględniliśmy tylko pożar i inne podstawowe zdarzenia losowe typu zalanie, uderzenie pioruna, eksplozja, upadek drzew i masztów, uderzenie pojazdu mechanicznego czy katastrofa lotnicza.

W wariancie od ryzyk nazwanych opisana polisa kosztuje od 172 zł do 457 zł, a w wariancie od ryzyk wszystkich (All Risks) od 238 zł do 842 zł. Wszystkie podane kwoty dotyczą rocznego okresu ubezpieczenia, a poszczególne oferty minimalnie się od siebie różnią, przede wszystkim wliczonymi w cenę dodatkami.

Polisa mieszkaniowa to relatywnie niewielki wydatek i jednocześnie istotne zabezpieczenie dla wynajmującego. Chroni on w ten sposób nieruchomość, nad którą nie może w pełni sprawować pieczy, ponieważ na co dzień nie jest w niej obecny. Podstawowe ubezpieczenie obejmuje tylko kilka lub kilkanaście zdarzeń losowych, ale zawsze można je też poszerzyć o kolejne ryzyka, takie jak chociażby OC w życiu prywatnym, Home Assistance, dewastacja czy wandalizm. Każdy kolejny dodatek spowoduje wzrost składki, ale też da szersze zabezpieczenie finansowe

– mówi Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.

Podstawowe ubezpieczenie mieszkania – porównanie ofert 

Towarzystwo 

W cenie 

Roczna składka 

Ubezpieczenia od ryzyk nazwanych 

Allianz

powódź

172 zł

Europa Ubezpieczenia

przepięcie, dewastacja

178 zł

Compensa

przepięcie, dewastacja, powódź

182 zł

TUZ

przepięcie, dewastacja, pakiet medyczny

187 zł

Link4

dewastacja

194 zł

Inter Polska

przepięcie, dewastacja

237 zł

Wiener

przepięcie, dewastacja

247 zł

Proama

przepięcie, dewastacja

292 zł

Benefia

przepięcie

297 zł

Uniqa

przepięcie, dewastacja, pakiet medyczny

313 zł

Allianz

przepięcie, powódź, przedmioty szklane (15 000 zł)

320 zł

Allianz

przepięcie, powódź, przedmioty szklane (30 000 zł)

361 zł

Generali

przepięcie, dewastacja, pakiet medyczny

457 zł

Ubezpieczenia od ryzyk wszystkich (All Risks) 

Europa Ubezpieczenia

przepięcie, dewastacja, powódź

238 zł

Link4

przepięcie, dewastacja

247 zł

TUZ

przepięcie, dewastacja, pakiet medyczny, przedmioty szklane

304 zł

Inter Polska

przepięcie, dewastacja

336 zł

Wiener

przepięcie, dewastacja

356 zł

Benefia

przepięcie, przedmioty szklane

356 zł

Generali

przepięcie, dewastacja, pakiet medyczny, przedmioty szklane

842 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 29.05.2026 r.).


Gdzie kupię ubezpieczenie mieszkania?

Ubezpieczenie nieruchomości możesz kupić online, za pomocą porównywarki polis. W ten sposób skomponujesz taki zakres ochrony, jak cię interesuje, ograniczysz formalności do minimum, a także sporo zaoszczędzisz.

W porównywarce dostępne są zarówno ubezpieczenia dedykowane właścicielom nieruchomości, jak i najemcom. Znajdziesz tam i polisy w wariancie od ryzyk nazwanych, i w opcji All Risks, zapewniające jeszcze szerszą ochronę, m.in. przed zdarzeniami, których nie da się przewidzieć.

Przy zakupie ubezpieczenia online nie będą ci potrzebne praktycznie żadne dokumenty, a przeprowadzenie kalkulacji zajmie dosłownie kilka minut. Dostępne oferty będziesz mógł na spokojnie porównać, analizując OWU i karty produktu. Kiedy już znajdziesz dla siebie optymalną opcję, od razu opłacisz składkę, a ochrona zacznie działać nawet następnego dnia.

Dzięki porównywarce zaoszczędzisz nawet kilkaset złotych w skali roku. Przeprowadzając kalkulację przekonasz się, że taka sama polisa mieszkaniowa w każdym towarzystwie ma inną cenę, a różnice potrafią być naprawdę spore.


Kto i co powinien ubezpieczyć przy wynajmie lokalu?

Kto ma ubezpieczyć wynajmowane mieszkanie?

Dla nieruchomości, która jest przedmiotem najmu, można wykupić dwie odrębne polisy mieszkaniowe, po jednej dla właściciela i lokatora (bądź lokatorów). Nabycie dwóch ubezpieczeń jest nie tylko możliwe pod względem prawnym, ale nawet wskazane ze względów bezpieczeństwa. W niektórych sytuacjach właściwie skonstruowana umowa najmu oraz wpłacona kaucja mogą nie wystarczyć, a najlepszą dodatkową ochroną finansową jest ubezpieczenie nieruchomości.

Zaznaczmy, że w obu omawianych przypadkach wykupienie polisy mieszkaniowej nie jest obowiązkowe.

Polisa dla najemcy powinna być skonstruowana inaczej, niż polisa dla wynajmującego, ponieważ każda ze stron posiada innego typu mienie i jest narażona na inne zagrożenia. Przeanalizujmy sobie dokładnie oba warianty ubezpieczenia wynajmowanej nieruchomości.

Pamiętaj!
Najlepiej, gdy wynajmujący i najemca będą posiadali osobną polisę mieszkaniową. Pozwoli to uniknąć ewentualnych sporów przy wypłacie świadczenia. Za takim rozwiązaniem przemawia cena ubezpieczenia nieruchomości – to koszt już od 200 zł rocznie, choć wartościowe polisy, czyli takie, które obejmują więcej ewentualnych zdarzeń, zaczynają się od 300-400 zł za ochronę trwającą 12 miesięcy.


Jakie ubezpieczenie dla właściciela?

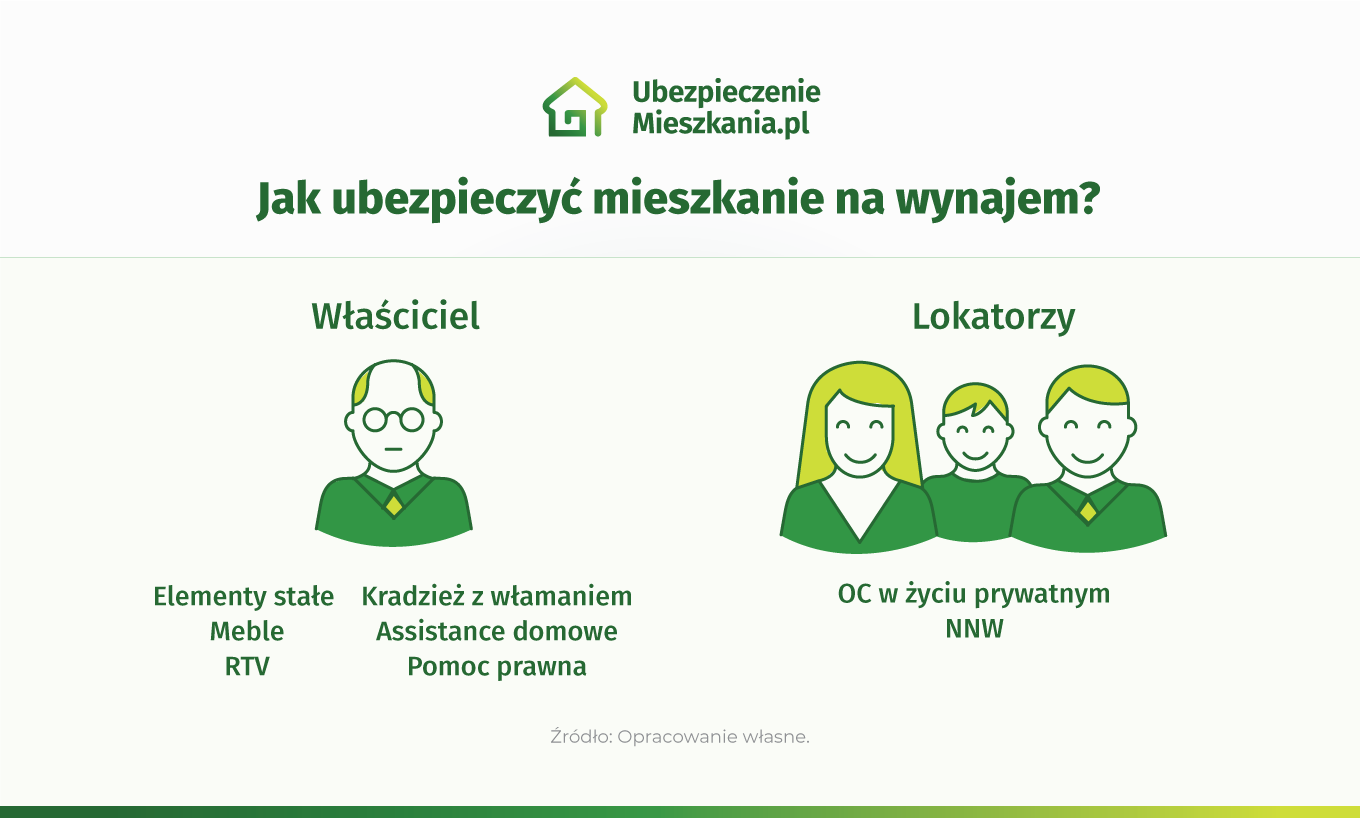
Właściciel mieszkania przeznaczonego na wynajem powinien zadbać przede wszystkim o ubezpieczenie murów i elementów stałych (takich jak podłogi, zabudowa kuchenna, instalacje, armatura czy drzwi). Tego typu ochrona stanowi podstawę każdej polisy mieszkaniowej i zabezpiecza nieruchomość przed skutkami pożaru, zalania, uderzenia pioruna, przepięcia czy wandalizmu.

Warto jednak rozważyć także dodatkowe rozszerzenia, które są szczególnie istotne w przypadku wynajmu:

  • OC w życiu prywatnym dla właściciela (OC wynajmującego) – chroni przed roszczeniami osób trzecich, np. gdy najemca lub sąsiad dozna szkody w wyniku wadliwej instalacji w mieszkaniu właściciela.
  • Ubezpieczenie ruchomości domowych – przydaje się, jeśli mieszkanie jest wynajmowane z wyposażeniem (meble, pralka, lodówka, TV itp.).
  • Assistance domowy – zapewnia szybki dostęp do fachowców (np. hydraulika, ślusarza czy elektryka), co może być szczególnie pomocne w razie awarii zgłaszanych przez najemcę.

Uwaga: Standardowe ubezpieczenie nieruchomości może nie obejmować sytuacji związanych z wynajmem, dlatego właściciel powinien poinformować ubezpieczyciela o fakcie wynajmu lokalu. Niektóre towarzystwa wymagają wykupienia dodatkowego rozszerzenia do polisy.


Jakie ubezpieczenie dla najemcy?

Polisy dedykowane najemcom są uproszczone, a przez to tańsze. W tym przypadku przedmiotem ochrony są głównie ruchomości domowe należące do lokatorów. Opcjonalnie w ochronę można włączyć również nakłady inwestycyjne, czyli efekty remontu, który został przeprowadzony na koszt najemcy.

W podstawie mienie ruchome jest chronione przed ogniem i innymi zdarzeniami losowymi. Zakres można, oczywiście, poszerzyć, np. o powódź czy stłuczenie przedmiotów szklanych. Kluczowe wydają się jednak inne dodatki: OC w życiu prywatnym (wersja dla najemcy) oraz ryzyka kradzieżowe.

OC w życiu prywatnym zabezpieczy najemcę przed szkodami, jakie nieumyślnie wyrządzi osobom trzecim, czyli głównie sąsiadom, administracji (szkody na częściach wspólnych budynku) oraz właścicielowi. Kiedy np. awarii ulegnie pralka, woda może zalać mienie należące do wszystkich trzech wymienionych podmiotów, a odszkodowanie za te szkody zostanie wypłacone właśnie z OC.

Jako że najemca ubezpiecza głównie mienie ruchome, które jest najbardziej kuszącym łupem dla złodziei, warto byłoby ubezpieczyć je dodatkowo na wypadek kradzieży. Z polisy mieszkaniowej możemy chronić taki majątek przed kradzieżą z włamaniem, kradzieżą zwykłą oraz rabunkiem poza miejscem ubezpieczenia. Wszystkie trzy opcje wydają się interesujące.

Infografika o tym Kto i co powinien ubezpieczyć przy wynajmie lokalu


Ile kosztuje ubezpieczenie przy wynajmie mieszkania?

Żeby sprawdzić, jakie są koszty ubezpieczenia wynajmowanego mieszkania, przeprowadziliśmy dwie niezależne kalkulacje, obliczając przykładowe składki dla wynajmującego i najemcy.


Ile kosztuje ubezpieczenie dla wynajmującego?

W pierwszej kalkulacji, tej dla wynajmującego, wzięliśmy pod uwagę 50-metrowy lokal o wartości rynkowej 450 000 zł (mury i elementy stałe). W zakresie uwzględniliśmy podstawowe zdarzenia losowe, a także OC w życiu prywatnym.

W wariancie od ryzyk nazwanych minimalny koszt opisanej polisy to 243 zł, maksymalny 642 zł 

Ubezpieczenie mieszkania dla wynajmującego – porównanie ofert 

Towarzystwo 

W cenie 

SU dla OC 

Roczna składka 

Allianz

Home Assistance, powódź

500 000 zł

243 zł

TUZ

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

247 zł

Europa Ubezpieczenia

przepięcie, dewastacja

100 000 zł

338 zł

Link4

Home Assistance, dewastacja

50 000 zł

351 zł

Proama

Home Assistance, przepięcie, dewastacja

60 000 zł

355 zł

Inter Polska

Home Assistance, przepięcie, dewastacja

250 000 zł

359 zł

Link4

Home Assistance, dewastacja

75 000 zł

364 zł

Proama

Home Assistance, przepięcie, dewastacja

90 000 zł

370 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (15 000 zł)

500 000 zł

375 zł

Wiener

Home Assistance, przepięcie, dewastacja

50 000 zł

380 zł

Benefia

Home Assistance, przepięcie

100 000 zł

401 zł

Wiener

Home Assistance przepięcie, dewastacja

100 000 zł

429 zł

Europa Ubezpieczenia

Home Assistance, przepięcie, dewastacja

250 000 zł

431 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (30 000 zł)

1 000 000 zł

433 zł

Benefia

Home Assistance, przepięcie

200 000 zł

468 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

556 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiet medyczny

200 000 zł

562 zł

Uniqa

Home Assistance, przepięcie, dewastacja, pakiet medyczny

50 000 zł

583 zł

Uniqa

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

642 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 11.06.2026 r.). W tabeli umieściliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pominąwszy ubezpieczenia od ryzyk wszystkich.


Ile kosztuje ubezpieczenie dla najemcy?

W drugiej kalkulacji obliczyliśmy, ile kosztuje polisa w wariancie dla najemcy. Za przedmiot ubezpieczenia przyjęliśmy ruchomości domowe o łącznej wartości 60 000 zł, a w zakresie, podobnie jak poprzednio, uwzględniliśmy zdarzenia losowe oraz OC w życiu prywatnym.

W tym przypadku kosztu ubezpieczenia rozpoczynają się od 170 zł, a kończą na 576 zł. Wszystkie podane przy obu kalkulacjach kwoty odnoszą się do rocznego okresu ubezpieczenia, a poszczególne oferty nieznacznie się od siebie różnią, głównie wliczonymi w cenę dodatkami.

Polisy dla najemców są tańsze, ponieważ chronią mienie o zdecydowanie mniejszej wartości. Na wysokość składki wpływają też inne czynniki, głównie wybrany zakres ochrony. W omawianym przypadku istotne są również sumy ubezpieczenia dla OC (od 50 000 zł do 1 000 000 zł). Cena polisy jest też zawsze zależna od towarzystwa, w którym ją kupujesz. Jak pokazują wyniki przeprowadzonych kalkulacji, polisa o zbliżonych parametrach u każdego ubezpieczyciela ma inną cenę, a różnice są zauważalne, sięgające kilkuset złotych w skali roku

– wyjaśnia Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.


Ubezpieczenie mieszkania dla najemcy – porównanie ofert 

Towarzystwo 

W cenie 

SU dla OC 

Roczna składka 

Benefia

Home Assistance, przepięcie

100 000 zł

170 zł

Wiener

Home Assistance, przepięcie, dewastacja

50 000 zł

202 zł

Inter Polska

Home Assistance, przepięcie, dewastacja

250 000 zł

203 zł

Europa Ubezpieczenia

Home Assistance, przepięcie, dewastacja

100 000 zł

214 zł

Allianz

Home Assistance, powódź

500 000 zł

218 zł

Link4

Home Assistance, przepięcie, dewastacja

50 000 zł

225 zł

TUZ

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

227 zł

Benefia

Home Assistance, przepięcie

200 000 zł

237 zł

Link4

Home Assistance, przepięcie, dewastacja

75 000 zł

237 zł

Wiener

Home Assistance, przepięcie, dewastacja

100 000 zł

251 zł

Europa Ubezpieczenia

Home Assistance, przepięcie, dewastacja

250 000 zł

309 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (15 000 zł)

500 000 zł

375 zł

Uniqa

Home Assistance, przepięcie, dewastacja, pakiet medyczny

50 000 zł

384 zł

Uniqa

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

409 zł

Allianz

Home Assistance, przepięcie, powódź, przedmioty szklane (30 000 zł)

1 000 000 zł

421 zł

Proama

Home Assistance, przepięcie, dewastacja

60 000 zł

451 zł

Proama

Home Assistance, przepięcie, dewastacja

90 000 zł

466 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiet medyczny

100 000 zł

570 zł

Generali

Home Assistance, przepięcie, dewastacja, pakiet medyczny

200 000 zł

576 zł

Tabela 2. Źródło: ubezpieczeniemieszkania.pl (stan na: 11.06.2026 r.). W tabeli umieściliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pominąwszy ubezpieczenia od ryzyk wszystkich.


Jak zgłosić szkodę w lokalu na wynajem?

W przypadku ubezpieczenia domu czy mieszkania na wynajem stroną bardziej uprzywilejowaną jest właściciel. W razie wystąpienia pożaru, zalania czy kradzieży z włamaniem odszkodowanie trafi do wynajmującego. Oczywiście, pod warunkiem, że zdarzenie mieści się w wykupionym zakresie ochrony.

Zaistniałą szkodę powinien zgłosić właściciel polisy, pod którą ta szkoda podlega. Zarówno w przypadku wynajmującego, jak i najemcy procedura wygląda tak samo. Prześledźmy ją sobie krok po kroku:

  1. Towarzystwa stosują wyznaczają różne terminy, w których trzeba zagłosić szkodę – najczęściej jest to 3-7 dni roboczych.
  2. Formę zgłoszenia możemy sobie wybrać spośród dostępnych, najczęściej opcje są następujące: telefonicznie, mailowo, przez formularz na stronie ubezpieczyciela, w jego placówce, listownie lub SMS-em na podany w polisie numer.
  3. Ubezpieczyciel ma 30 dni na przelanie nam bezspornej części rekompensaty.
  4. Sporna, czyli wymagająca dodatkowych ustaleń, część odszkodowania powinna trafić na nasze konto maksymalnie po dodatkowych 14 dniach.
  5. Jeśli nie zgadzamy się z wysokością rekompensaty, możemy odwołać się od tej decyzji wystosowując odpowiednie pismo do ubezpieczyciela.
  6. Jeśli nasza reklamacja nie zostanie uznana, mamy prawo pójść z tą sprawą do sądu cywilnego.

Sposób, w jaki należy zgłosić szkodę oraz sama procedura odszkodowawcza powinny być zawsze szczegółowo opisane w OWU polisy.


Gdzie kupić ubezpieczenie mieszkania na wynajem?

Polisę dla wynajmowanego mieszkania możesz kupić online, chociażby za pośrednictwem porównywarki. Dostępne są tam zarówno ubezpieczenia dla najemców, jak i dla wynajmujących, w wariancie od ryzyk nazwanych lub All Risks. Kupując polisę w sieci możesz samodzielnie wybrać zakres ochrony, a także ustalić sumy ubezpieczenia. Korzystając z porównywarki pominiesz zbędne formalności, a zestawienie ze sobą większej liczby ofert pozwoli ci sporo zaoszczędzić.

Żeby przeprowadzić kalkulację musisz wprowadzić do porównywarki kluczowe informacje o nieruchomości oraz kwestiach bardziej formalnych. Jeśli jesteś wynajmującym, musisz to zaznaczyć w kwestionariuszu („forma własności” – „własnościowe”; „czy nieruchomość będzie wynajmowana?” – „tak”). Jeśli jesteś najemcą, również musisz zaznaczyć odpowiednie pole („forma własności” – „umowa najmu”). Po wprowadzeniu kluczowych danych, wybraniu zakresu ochrony i sum ubezpieczenia przejdziesz do tabeli z co najmniej kilkunastoma różnymi ofertami. Będziesz mógł je ze sobą porównać, a kiedy już zdecydujesz się na konkretny produkt, płynnie przejdziesz do opłacenia składki. Wykupione ubezpieczenie zacznie działać po zaksięgowaniu wpłaty, najszybciej następnego dnia roboczego.

Przydomowa elektrownia wiatrowa – jak ubezpieczyć?

Co to jest przydomowa elektrownia wiatrowa?

Przydomowa turbina wiatrowa to niewielka instalacja, która wykorzystuje energię wiatru do produkcji energii elektrycznej. Jej zadaniem jest wytwarzanie oraz magazynowanie energii na potrzeby gospodarstwa domowego. Dzięki instalacji takiej elektrowni na dachu lub posesji możesz samodzielnie wytwarzać energię elektryczną do zasilenia domowych urządzeń i podgrzewania wody.
Sama instalacja nie jest zbyt złożona. Składają się na nią przede wszystkim elementy, takie jak turbina wiatrowa, licznik, okablowanie oraz opcjonalnie akumulator.

Turbina wiatrowa może być dobrym uzupełnieniem dla tradycyjnego źródła prądu lub instalacji fotowoltaicznej. Urządzenia o większej mocy mogą osiągnąć efektywność i wydajnie wytwarzać prąd również samodzielnie.


Jak działa takie rozwiązanie?

Przydomowa elektrownia wiatrowa działa na zasadzie przekształcania energii kinetycznej wiatru na energię mechaniczną, a następnie na energię elektryczną.
Turbina wiatrowa jest wyposażona w wirnik z łopatkami, które obracają się pod wpływem wiatru. Taki obrót wirnika napędza generator, który wytwarza prąd elektryczny. Wyprodukowana energia jest następnie przekazywana za pomocą falownika do bezpośredniego wykorzystania w gospodarstwie domowym lub magazynowana w akumulatorach.

Część wytworzonego prądu jest zużywana na bieżąco przez urządzenia domowe, a nadwyżki trafiają do magazynów energii lub do sieci elektrycznej.

Jakie rozróżniamy kategorie elektrowni wiatrowych?

Przydomowe elektrownie wiatrowe można podzielić ze względu na rodzaj konstrukcji oraz mocy.
Ze względu na moc rozróżnia się:
  • mikroelektrownie wiatrowe: o mocy do 100 W, stosowane do zasilania małych urządzeń elektronicznych i oświetlenia,
  • małe elektrownie wiatrowe: o mocy od 100 W do 50 kW, przeznaczone do zasilania domów jednorodzinnych,
  • duże elektrownie wiatrowe: o mocy powyżej 100 kW aż do 1 MW, stosowane w farmach wiatrowych i komercyjnych instalacjach energetycznych.
Pod kątem konstrukcji rozróżnia się turbiny wiatrowe poziome (HAWT) oraz turbiny wiatrowe pionowe (VAWT).
Najpowszechniejszy jest pierwszy rodzaj z łopatami rozmieszczonymi poziomo (HAWT). Popularność turbiny o tej konstrukcji wynika przede wszystkim z wysokiej efektywności oraz uniwersalnego zastosowania. Turbina wiatrowa pozioma pozwala na montaż urządzenia nawet na terenie wiejskim czy przedmieściach.
Turbina wiatrowa pionowa (VAWT) jest nieco tańsza i prostsza w montażu, jednak w wytwarzaniu prądu osiąga mniejszą wydajność.


Przydomowa elektrownia domowa – różnice w konstrukcji

Rodzaj konstrukcji

Turbina wiatrowa pozioma (konstrukcja HAWT)

Turbina wiatrowa pionowa
(konstrukcja VAWT)

Wygląd instalacji

klasyczny wiatrak

z wyglądu nie przypomina wiatraka

Poziom hałasu

generuje duży hałas

pracuje dość cicho

Miejsce montażu

głównie na gruncie (ze względu na generowany hałas oraz drgania), wymaga dużej przestrzeni

na dachach i słupach, także w miejscach z ograniczoną przestrzenią

Złożoność konstrukcji i montażu

dość skomplikowana konstrukcja, wysokie koszty montażu

kompaktowa konstrukcja, niski koszt montażu

Efektywność pracy

wysoka moc wyjściowa i duża produkcja energii

często niższa moc wyjściowa i mniejsza produkcja energii

Źródło: smart-eco.net z dnia 17.05.2024 r.


Ile trzeba zapłacić za przydomową elektrownię wiatrową?

Całkowity koszt montażu przydomowej elektrowni wiatrowej może wynieść 15 000 zł, ale może też dziesięć razy więcej. Cena zależy od kilku czynników, takich jak: moc instalacji, skala trudności montażu, rodzaj komponentów czy lokalizacja (w różnych częściach kraju obowiązują różne stawki za robociznę). Oczywiście, nie zawsze jest sens w inwestowanie w drogie elektrownie wiatrowe – wiele zależy tutaj od zapotrzebowania na prąd w danym gospodarstwie domowym.

Ogólnie orientacyjne łączne koszty budowy kompletnej instalacji wahają się w granicach:

  • elektrownia o mocy 1-2 kW – od 15 000 zł do 30 000 zł brutto;
  • elektrownia o mocy 3-5 kW – od 30 000 zł do 80 000 zł brutto;
  • elektrownia 8-10 kW – od 70 000 zł do 150 000 zł brutto.

Czy w 2026 roku można uzyskać dofinansowanie na przydomową elektrownię wiatrową?

Do niedawna można jeszcze było uzyskać dofinansowanie na omawiane źródło zielonej energii, jednak w lutym 2026 roku dedykowany program rządowy Moja Elektrownia Wiatrowa został nagle wstrzymany.

Aktualnie nie funkcjonuje żaden ogólnopolski program wspierający finansowo przydomowe elektrownie wiatrowe. Warto jednak monitorować sytuację, ponieważ istnieje spore prawdopodobieństwo, że w kolejnych miesiącach pojawią się nowe środki na ten cel. Rozwój zielonych źródeł energii i ogólnie kwestie ekologiczne raczej nie zostaną przesunięte na dalszy plan, także kwestią czasu wydaje się powstanie nowych programów dedykowanych elektrowniom wiatrowym czy też rozszerzenie obecnie funkcjonujących o wiatraki.


Ułatwienie zasad na wiatraki przydomowe do 12 metrów?

Nowe przepisy budowlane wprowadziły uproszczenie i dodatkową zachętę do instalacji małych wiatraków przydomowych.
Instalacja o wysokości do 12 metrów nie wymaga pozwolenia na budowę. Wystarczy tu jedynie zgłoszenie inwestycji do odpowiedniego urzędu.

Przy wiatrakach o wysokości poniżej 3 metrów jest jeszcze prościej – ich montaż nie wymaga żadnego zgłoszenia. Oznacza to, że możesz po prostu zakupić instalację i bez przeszkód zamontować ją od razu na dachu domu lub na swojej działce.


Gdzie opłaca się stawiać przydomowe elektrownie wiatrowe?

Na opłacalność inwestycji w przydomowe turbiny wiatrowe wpływa kilka czynników.
Najważniejsze z nich są warunki pogodowe na danym terenie, a konkretnie dostępność odpowiednich warunków wiatrowych.
Przydomowe elektrownie wiatrowe mogą pracować najbardziej efektywnie w miejscach, gdzie średnia prędkość wiatru wynosi co najmniej 4-5 m/s. Takie najbardziej korzystne warunki występują w Polsce przede wszystkim nad morzem, pojezierzach i w górach na południu kraju.

Ważnym czynnikiem jest również samo otoczenie instalacji. Elektrownia wiatrowa będzie pracować najefektywniej na otwartych przestrzeniach, bez dużych przeszkód w postaci drzew czy budynków w pobliżu.


Czy można ubezpieczyć przydomową elektrownię wiatrową?

Przydomową elektrownię wiatrową można ubezpieczyć ze zwykłej polisy mieszkaniowej od ponad 30 różnych zdarzeń losowych, dewastacji czy kradzieży.

Podstawowa polisa mieszkaniowa zawsze chroni mury i najczęściej też elementy stałe budynku. Te komponenty elektrowni wiatrowej, które są zamontowane na budynku mieszkalnym, często można więc chronić już z podstawowego wariantu ubezpieczenia. Włączenie w ochronę wiatraków znajdujących się na posesji i zabudowaniach niemieszkalnych, wymaga już dokupienia odpowiednich rozszerzeń.

Podstawowy zakres ochrony zawiera kilka bądź kilkanaście zdarzeń losowych, takich jak: pożar, zalanie, upadek drzew i masztów, katastrofę lotniczą, uderzenie pojazdu mechanicznego, porywisty wiatr czy deszcz nawalny. Włączając w ochronę elementy elektrowni wiatrowej, automatycznie zabezpieczasz je finansowo przed tymi ryzykami. 

Podstawową ochronę możesz też poszerzyć o kolejne zdarzenia ubezpieczeniowe, m.in. o powódź, dewastację, wandalizm, przepięcie, kradzież z włamaniem czy kradzież zwykłą. Podwyższy to składkę ubezpieczeniową, ale też zapewni wiatrakom i ogólnie nieruchomości zdecydowanie bardziej kompleksową ochronę.

Ważne!
Polisa mieszkaniowa może chronić nie tylko przydomową elektrownię wiatrową, ale również inne źródła zielonej energii, jak instalacja fotowoltaiczna, instalacja solarna czy pompa ciepła. Ubezpieczenie tych elementów działa bardzo podobnie, jak ubezpieczenie wiatraków – część z nich może być chroniona już w ramach podstawowej polisy, a część z rozszerzonej. Bardzo podobny, jak nie identyczny, jest tutaj również katalog dostępnych zdarzeń ubezpieczeniowych.


Gdzie kupić ubezpieczenie domu z elektrownią wiatrową?

Ubezpieczenie domu, które chroni również twoją elektrownię wiatrową, możesz kupić online, za pomocą porównywarki polis. W ten sposób nie tylko zyskasz na czasie ograniczając formalności do minimum, ale również sporo zaoszczędzisz, nawet kilkaset złotych w skali roku.

Za pomocą porównywarki możesz ubezpieczyć te elementy elektrowni wiatrowej, które znajdują na budynku mieszkalnym i w jego wnętrzu. Żeby przeprowadzić kalkulację i sprawdzić, ile zapłacisz za polisę w różnych towarzystwach, musisz wprowadzić do panelu kluczowe informacje o swojej nieruchomości oraz kwestiach bardziej formalnych. W kolejnym kroku ustalisz sumy ubezpieczenia dla poszczególnych rodzajów mienia oraz wybierzesz, o jakie ryzyka chcesz rozszerzyć podstawę (powódź, kradzież z włamaniem, stłuczenie elementów szklanych, OC w życiu prywatnym).

Po zatwierdzeniu wprowadzonych danych przejdziesz do tabeli z uporządkowanymi ofertami od czołowych towarzystw. Będą to zarówno ubezpieczenia od ryzyk nazwanych, jak i polisy w wariancie All Risks. Każdą z nich będziesz mógł na chłodno przeanalizować, czytając jej kartę produktu oraz OWU, a kiedy już zdecydujesz się na konkretną opcję, płynnie przejdziesz do finalizacji transakcji. Opłacenie składki zakończy całą procedurę i nie będziesz musiał dopełniać już żadnych dodatkowych formalności. Ubezpieczenie wejdzie w życie w dniu, który wskazałeś we wniosku, najwcześniej następnego dnia roboczego.

Ubezpieczenie piwnicy w bloku – co obejmuje?

Czym jest piwnica dla towarzystw ubezpieczeniowych?

Najczęściej ubezpieczyciele piwnice traktują jako pomieszczenia przynależne, w tej samej kategorii umieszczając również komórki lokatorskie, strychy czy garaże. Oznacza to, że w polisie mieszkaniowej omawiane pomieszczenie jest integralną częścią nieruchomości. Jeśli więc ubezpieczasz mieszkanie, automatycznie obejmujesz ochroną również piwnicę oraz pozostałe pomieszczenia przynależne. Chronione są wówczas jej mury i ewentualnie elementy stałe, ale nie znajdujące się wewnątrz mienie ruchome. Włączenie go w ubezpieczenie wymaga dokupienia odpowiedniego rozszerzenia oraz spełnienia pewnych dodatkowych wymagań w postaci zabezpieczeń własnych.

Ważne!
Piwnicę możesz ubezpieczyć tylko w ramach polisy dla domu lub mieszkania. Nie istnieją więc ubezpieczenia chroniące same piwnice.

Od jakich ryzyk polisa chroni piwnicę?

Ubezpieczenie piwnicy ma dokładnie taki sam zakres, jak ubezpieczenie mieszkania, do którego dana piwnica przynależy. 

Ochrona piwnicy może obejmować liczne zdarzenia losowe, takie jak: pożar, powódź, zalanie, eksplozja, implozja, pękania mrozowe, itd. Ubezpieczenie piwnicy może uwzględniać również szkody wyrządzone przez osoby trzecie, czyli wandalizm, dewastację czy kradzież z włamaniem.

Polisy dla nieruchomości i przynależących do nich piwnic dostępne są w dwóch wariantach, którymi są ubezpieczenie od ryzyk nazwanych oraz ubezpieczenie od ryzyk wszystkich (All Risks). Pierwsza opcja zapewnia ochronę przed konkretnymi, wskazanymi w OWU z nazwy ryzykami. All Risks to z kolei zabezpieczenie finansowe przed wszystkimi możliwymi sytuacjami, oprócz tych wymienionych w OWU jako wyłączenia odpowiedzialności. Taki wariant polisy chroni więc również przed zdarzeniami, których nie da się przewidzieć czy nawet nazwać. All Risks z reguły ma też wyższe limity odpowiedzialności oraz zawiera zdarzenia niedostępne w ubezpieczeniu od ryzyk nazwanych.


Zabezpieczenia w piwnicy – wystarczy kłódka?

Żeby ubezpieczenie piwnicy działało, zawsze muszą być spełnione jakieś dodatkowe wymagania. Część towarzystw włącza w ochronę tylko pomieszczenia przynależne, które znajdują się w tym samym budynku, jednak nie jest to powszechnie stosowana zasada. Kolejnym wymogiem może być ograniczenie dostępu do piwnicy – jeśli mają do niej dostęp również osoby trzecie, np. sąsiedzi, polisa może nie zadziałać.

Praktycznie wszyscy ubezpieczyciele stosują też zapisy nakazujące odpowiednie zabezpieczenie piwnicy. Przykładowo, Inter Polska wymaga, żeby omawiane pomieszczenie było zamykane na co najmniej jeden zamek wielozastawkowy lub jedną kłódkę wielozastawkową, ewentualnie jeden zamek mechaniczno-elektroniczny.

Szczegółowe informacje dotyczące wymaganych zabezpieczeń i innych dodatkowych wymogów zawsze znajdziesz w OWU polisy.


Ile kosztuje ubezpieczenie mieszkania z piwnicą?

Sprawdziliśmy, ile aktualnie kosztuje ubezpieczenie przykładowego mieszkania z piwnicą. Kalkulację przeprowadziliśmy dla 55-metrowego lokalu znajdującego się w bloku, którego wartość rynkowa szacowana jest na 500 000 zł (mury i elementy stałe) i które jest wyposażone za 50 000 zł (ruchomości domowe). W zakresie uwzględniliśmy podstawowe zdarzenia losowe oraz kradzież z włamaniem.

W wariancie od ryzyk nazwanych opisana polisa kosztuje od 235 zł do 534 zł, w wariancie od ryzyk wszystkich od 303 zł do 949 zł. Wszystkie kwoty odnoszą się do rocznego okresu ochrony, a poszczególne oferty w niewielkim stopniu się od siebie różnią, głównie wliczonymi w cenę dodatkami.

Koszt ubezpieczenia mieszkania z piwnicą zależy głównie od wartości nieruchomości oraz wybranego zakresu ochrony. Wyniki przeprowadzonej kalkulacji udowadniają, że wysokość składki zależy też od towarzystwa. Identyczna polisa u każdego ubezpieczyciela ma nieco inną cenę, a różnice są znaczące. Dlatego też przez zakupem polisy sprawdź aktualną sytuację na rynku ubezpieczeń, żeby nie przepłacić

– wyjaśnia i radzi Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.


Ubezpieczenie mieszkania z piwnicą – porównanie ofert 

Towarzystwo 

W cenie 

Roczna składka 

Ubezpieczenia od ryzyk nazwanych 

Europa Ubezpieczenia

przepięcie, dewastacja

235 zł

Compensa

przepięcie, dewastacja, powódź

268 zł

Proama

przepięcie, dewastacja

316 zł

Uniqa

przepięcie, dewastacja, pakiet medyczny

316 zł

Link4

przepięcie, dewastacja

346 zł

TUZ

przepięcie, dewastacja, pakiet medyczny

388 zł

Wiener

przepięcie, dewastacja

394 zł

Inter Polska

przepięcie, dewastacja

459 zł

Allianz

przepięcie, dewastacja (5000 zł), powódź, przedmioty szklane (15 000 zł)

484 zł

Generali

przepięcie, dewastacja, pakiet medyczny

487 zł

Allianz

przepięcie, dewastacja (20 000 zł), powódź, przedmioty szklane (15 000 zł)

488 zł

Allianz

przepięcie, dewastacja (5000 zł), powódź, przedmioty szklane (30 000 zł)

531 zł

Benefia

przepięcie, dewastacja

531 zł

Allianz

przepięcie, dewastacja (20 000 zł), powódź, przedmioty szklane (30 000 zł)

534 zł

Ubezpieczenia od ryzyk wszystkich (All Risks) 

Europa Ubezpieczenia

przepięcie, dewastacja, powódź

303 zł

Link4

przepięcie, dewastacja

356 zł

TUZ

przepięcie, dewastacja, pakiet medyczny, przedmioty szklane

537 zł

Wiener

przepięcie, dewastacja

541 zł

Inter Polska

przepięcie, dewastacja

596 zł

Benefia

przepięcie, dewastacja, przedmioty szklane

653 zł

Uniqa

przepięcie, dewastacja, pakiet medyczny, przedmioty szklane

679 zł

Generali

przepięcie, dewastacja, pakiet medyczny, przedmioty szklane, NNW psa i kota

949 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 19.05.2026 r.).


Czego nie obejmuje ochrona w przypadku piwnic?

Może się zdarzyć tak, że ubezpieczyciel odmówi wypłaty odszkodowania. Pierwszy przypadek będzie miał miejsce wówczas, gdy piwnica nie jest zamykana, co ułatwia rabunek. Kolejny przypadek to przechowywanie w piwnicy bardzo cennych przedmiotów, takich jak biżuteria, gdyż powszechnie przyjęte normy i zalecenia zawsze sugerują przechowywanie jej w innych, bardziej bezpiecznych miejscach.

Kolejnym przypadkiem, w którym ubezpieczyciel nie wypłaci nam odszkodowania, to sytuacja, kiedy w piwnicy przechowujemy niebezpieczne substancje, które mogą doprowadzić do zniszczenia mienia, a także wybuchu, zadymienia lub przypalenia, które nie są związane z pożarem lub przepięciem.

Ubezpieczyciel odmówi wypłacenia odszkodowania również w sytuacji zalania, wynikającego z nieszczelnych okien, będących efektem naszego zaniedbania.

Ubezpieczeniem nie są objęte te części piwnicy, do których dostęp mają wszyscy lokatorzy, czyli będą to na przykład suszarnia lub wózkownia. Jeżeli nasze przedmioty przechowujemy w tych właśnie miejscach, to w przypadku kradzieży z włamaniem, ubezpieczyciel nie wypłaci nam odszkodowania.

Polisę dla nieruchomości warto dobrać pod kątem zawartości, jak i ceny. Jeśli chcesz posiadać kompleksowe ubezpieczenie, pamiętaj o wykupieniu dodatków, np. wyposażenia mieszkania czy domu. Taka ochrona przyda się w razie pożaru, zalania czy kradzieży i kosztuje niewiele. A jeśli nie chcesz przepłacać za ten sam lub podobny produkt, sprawdź wysokość składki dla Twojej nieruchomości w naszym kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najkorzystniejszą ofertę dla Twojej nieruchomości.


Gdzie kupić ubezpieczenie piwnicy?

Ubezpieczenie piwnicy i znajdujących się w niej ruchomości możesz kupić online, za pomocą specjalnego kalkulatora polis. W ten sposób unikniesz zbędnych formalności oraz sporo zaoszczędzisz, nawet kilkaset złotych w skali roku.

Żeby skorzystać z kalkulatora, musisz wprowadzić do niego kluczowe informacje o posiadanej nieruchomości oraz kwestiach natury formalnej. Kolejnym krokiem jest wybór zakresu ochrony i ustalenie sum ubezpieczenia dla poszczególnych rodzajów mienia. Po zatwierdzeniu tych danych przejdziesz do tabeli z uporządkowanymi ofertami, które będziesz mógł na spokojnie ze sobą porównać, zarówno pod względem ceny, jak i zakresu. Kiedy już znajdziesz dla siebie optymalne ubezpieczenie, będziesz mógł od razu opłacić składkę, co sprawi, że ochrona ubezpieczeniowa zacznie działać nawet następnego dnia. Po opłaceniu polisy nie będziesz musiał dopełniać już żadnych dodatkowych formalności.