Mienie ruchome – czym jest i jak je ubezpieczyć?

Co to jest mienie ruchome?

Mienie ruchome to inaczej wyposażenie mieszkania lub domu. To jednak tylko te przedmioty, które bez użycia narzędzi można wynieść z nieruchomości, czyli:

  • telewizor,
  • komputer,
  • sprzęt audio,
  • mikrofalówka,
  • odkurzacz,
  • drobne rzeczy osobiste,
  • płyty,
  • książki,
  • biżuteria,
  • ubrania.

Za mienie ruchome nie uznaje się rzeczy przytwierdzonych w nieruchomości na stałe, tzw. stałych elementów wyposażenia, jak: zabudowa kuchenna, armatura sanitarna w łazience, zabudowane szafy czy panele podłogowe.


Ile kosztuje mienie ruchome?

Sprawdziliśmy, jakie są aktualnie ceny urządzeń zasilanych prądem, które mogą znaleźć się na wyposażeniu każdego gospodarstwa domowego i stworzyliśmy listę dwudziestu tego typu produktów. Wybraliśmy akcesoria różnych marek, które nie należą do najtańszych, ale też nie są produktami z najwyższej półki cenowej. Pominęliśmy całkowicie produkty, które można by nazwać dobrami luksusowymi. 

Na naszej liście umieściliśmy standardowe wyposażenie łazienki i kuchni, na które składają się takie sprzęty, jak: lodówka, kuchnia indukcyjna, zmywarka do naczyń, suszarka do włosów, grill elektryczny czy pralka. Zestawienie uzupełniliśmy szeroko rozumianą elektroniką, wśród której znalazły się m. in. laptop, smartfon, słuchawki douszne, telewizor, tablet czy konsola do gier. 

Łącznie te dwadzieścia produktów z naszego zestawienia w internetowym sklepie MediaExpert kosztuje 30 397 zł. Dodajmy, że niektóre z tych urządzeń oferowane są aktualnie w cenach promocyjnych. 

Rzecz jasna, przedmioty, których szczegółowe zestawienie umieściliśmy w poniższej tabeli, to tylko pewien fragment mienia ruchomego składającego się na wyposażenie mieszkania czy domu. Na naszej liście nie ma przecież mebli, obuwia, ubrań, gotówki, biżuterii, zegarków, elementów ozdobnych, naczyń, zabawek dziecięcych, rowerów, hulajnogi, sprzętu sportowego, turystycznego czy muzycznego. Już jednak próba dwudziestu przedmiotów zasilanych prądem daje pewien obraz łącznej wartości przedmiotów, które w polisach mieszkaniowych określane są jako ruchomości domowe czy mienie ruchome. 

Przykładowe ceny sprzętów i urządzeń domowych

Rodzaj sprzętu

Marka i model

Aktualna cena

Smartfon

SAMSUNG Galaxy S24 FE 5G 8/128GB 6.7” 120Hz Grafitowy SM-S721

2499 zł

Telewizor  

LG 65C45LA 65" OLED 4K 144Hz WebOS Dolby Atmos Dolby Vision HDMI 2.1

6499 zł

Lodówka

Lodówka LIEBHERR KPE 290 140.2cm

2099 zł

Pralka

Pralka WHIRLPOOL MEFFD 9469 WSBSV PL 9kg 1400 obr

1696 zł

Czajnik elektryczny

Czajnik GÖTZE & JENSEN KT875G

249 zł

Zmywarka

AMICA DIM66B7ELOIT TimeDisplay

2199 zł

Laptop

Laptop LENOVO ThinkBook 16 G8 IRL 16" IPS Core 7 240H 16GB RAM 512GB SSD

3500 zł

Toster

Toster GÖTZE & JENSEN TO601X

150 zł

Grill elektryczny

TEFAL GC7128 OptiGrill

560 zł

Mikrofalówka

PANASONIC NN-K36NBMEPG 900W

500 zł

Tablet

DOOGEE T35 11" 8/256 GB LTE Wi-Fi

1150 zł

Odkurzacz

ELECTROLUX PowerForce EPF63EB-S

660 zł

Żelazko

TEFAL Ultragliss Plus FV6840

299 zł

Suszarka do włosów

REMINGTON D5715 Thermacare Pro 2300W

160 zł

Kuchenka indukcyjna

AMICA 58IES2.322HTAB (XV)

1990 zł

Konsola do gier

SONY PlayStation 5 Pro

3499 zł

Słuchawki douszne

APPLE AirPods 4 ANC

799 zł

Ekspres do kawy

PHILIPS Baristina BAR300/00

1299 zł

Blender

BRAUN MultiQuick 5 Pro MQ  55236M

290 zł

Szczoteczka magnetyczna

ORAL-B IO 2

300 zł

                   Łącznie:

30 397 zł

Tabela 1. Źródło: mediaexpert.pl (stan na: 29.04.2025 r.). Wszystkie podane ceny zostały zaokrąglone do pełnych wartości.


Czy warto ubezpieczyć wyposażenie domu i mieszkania?

Po głębszym zastanowieniu zapewne dojdziesz do wniosku, że mienie ruchome jest bardziej narażone na szkody, niż sama niż nieruchomość. Dom lub mieszkanie może ucierpieć głównie w skutek zdarzeń naturalnych, czyli pożaru, powodzi, zalania, wybuchu, itd., ale przecież ruchomości też zostaną zniszczone przy tego typu zdarzeniach. Do tego dochodzi wandalizm i dewastacja, które, owszem, dotyczą głównie samej nieruchomości, ponieważ większość takich szkód ma miejsce od zewnątrz, a nie po wtargnięciu sprawców do środka. Jeśli chodzi o złodziei, to ich łupem padają głównie ruchomości domowe, których nie trzeba demontować, które najczęściej są lekkie i które można potem łatwo spieniężyć.
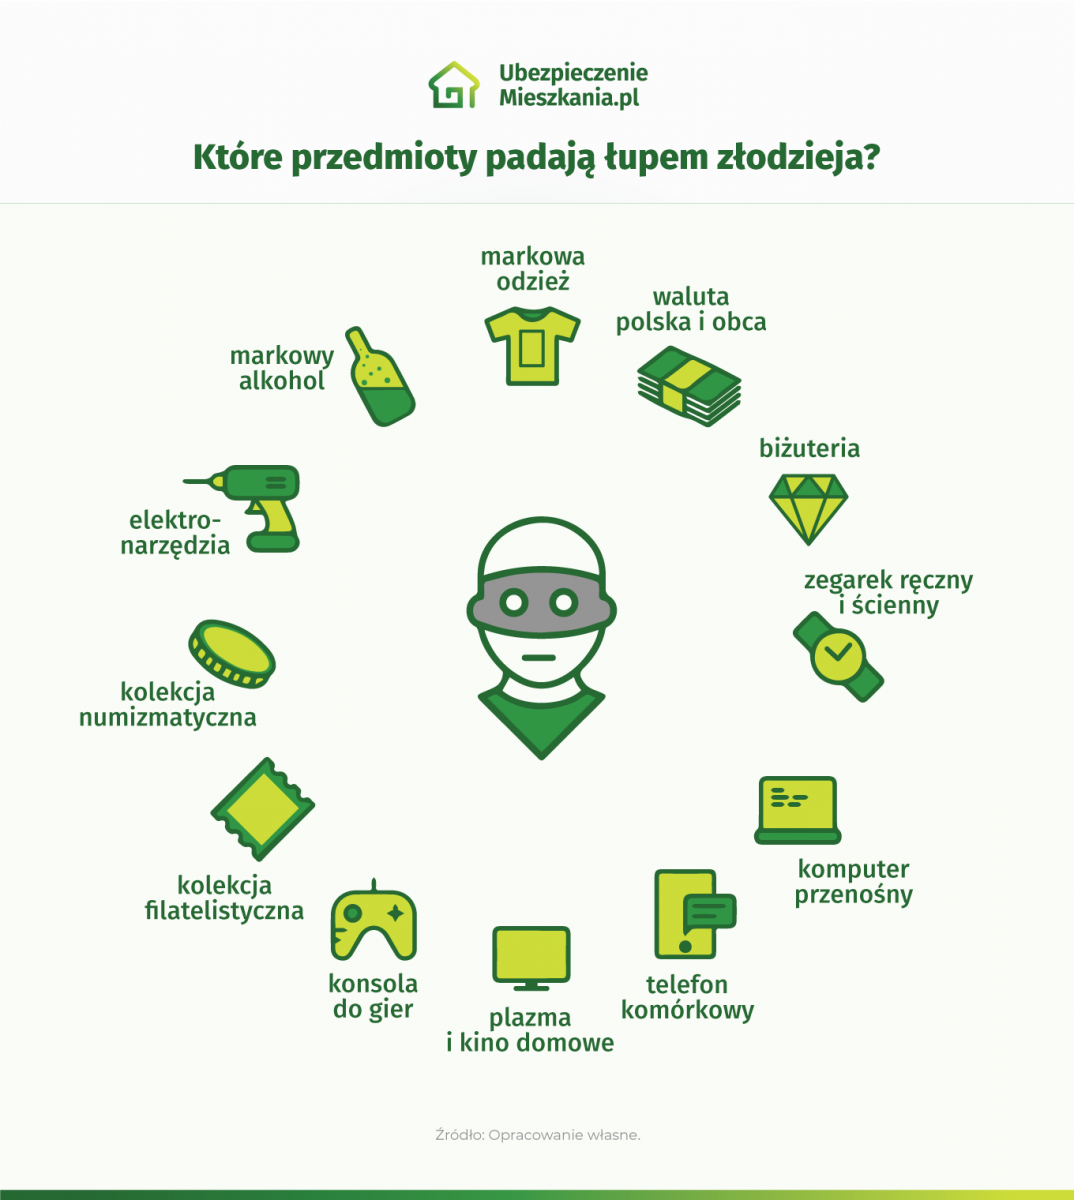
Pamiętaj też, że część przedmiotów zaliczanych do mienia ruchomego codziennie zabierasz ze sobą, kiedy wychodzisz do pracy czy po prostu na spacer. To rzeczy osobiste, takie jak portfel, rower, hulajnoga, smartfon, tablet czy laptop, a je poza miejscem ubezpieczenia można objąć ochronę od rabunku.

Infografika o tym czym jest mienie ruchome


Od czego chronić mienie ruchome?

Mienie ruchome można ubezpieczyć łącznie od ponad trzydziestu ryzyk, wśród których znajdują się głównie zdarzenia losowe oraz kradzież w trzech różnych wersjach. Do tego dochodzi jeszcze pakiet Home Assistance, który przyda się też w kontekście ruchomości.

  1. Zdarzenia losowe

W polisach mieszkaniowych zakres ochrony może obejmować od dosłownie kilku do ponad trzydziestu zdarzeń losowych. Taka lista może zawierać m. in.:

  • pożar,
  • zalanie,
  • uderzenie pioruna,
  • porywisty wiatr,
  • opady śniegu,
  • gradobicie,
  • deszcz nawalny,
  • wybuch (eksplozja);
  • implozja,
  • upadek statku powietrznego,
  • upadek drzew i masztów,
  • uderzenie pojazdu mechanicznego,
  • pękania mrozowe,
  • zaleganie śniegu,
  • trzęsienie ziemi,
  • zapadanie się ziemi,
  • osuwanie się ziemi,
  • lawinę,
  • spływ wód po stoku,
  • fala ponaddźwiękowa.

Część z tych ryzyk, jak np. pożar, zawsze znajduje się w podstawowym zakresie ochrony, a część niekoniecznie. Generalnie, im więcej zdarzeń losowych uwzględnimy w polisie, tym lepiej zabezpieczymy finansowo menie ruchome i pozostały majątek.

  1. Powódź

Zalicza się ją do zdarzeń losowych, jednak najczęściej występuje jak rozszerzenie, a nie podstawowy element zakresu ochrony. Ten żywioł jest w stanie zagrozić nie tylko murom i elementom stałym, ale również wyposażeniu, szczególnie jeśli ubezpieczony lokal znajduje się na dolnych kondygnacjach.

Zaznaczmy, że jest to odrębne ryzyko względem zalania i że dla powodzi najczęściej stosowane są karencje, czyli czasowe wyłączenia odpowiedzialności. Ochrona przed podtopieniami zacznie obowiązywać dopiero po 14-31 dniach od wejścia w życie ubezpieczenia (wyjątkiem są sytuacje, w których przedłużamy umowę).

  1. Przepięcie

Często znajdziemy je w podstawowym zakresie ochrony, jednak nie jest to żelazna zasada. Niektóre towarzystwa rozdzielają przepięcie wywołane uderzeniem pioruna od mającego inną przyczynę.

Przepięcie to realne zagrożenie dla wszystkich urządzeń zasilanych prądem, czyli często dla bardzo drogich sprzętów, których utrata byłaby odczuwalna dla naszego portfela.

  1. Kradzież z włamaniem

Podstawowe ryzyko kradzieżowe, dostępne w każdej polisie mieszkaniowej, ale zawsze jako rozszerzenie. Kradzież z włamaniem definiuje się jako zabór mienia, przy którym złodziej pozostawił na miejscu zdarzenia wyraźne ślady swojej obecności, czyli np. wybitą szybę czy wyłamane okno.

Chyba nie trzeba nikogo przekonywać, że to właśnie mienie ruchome jest najbardziej łakomym kąskiem dla złodziei, a ubezpieczenie od kradzieży z włamaniem jest jedyną gwarancją na rekompensatę finansową za utracony majątek.

  1. Kradzież zwykła

Drugie z ryzyk kradzieżowych, dostępne w wybranych towarzystwach, zawsze jako rozszerzenie. O kradzieży zwykłej mówimy w sytuacjach, w których na miejscu zdarzenia nie pozostaną wyraźne ślady obecności intruza, co oznaczałoby, że wszedł on na obszar nieruchomości np. przez otwarte drzwi czy uchylony balkon.

  1. Rabunek (rzeczy osobistych poza miejscem ubezpieczenia)

Ostatnie z ryzyk kradzieżowych, które można wykupić w wybranych towarzystwach w ramach rozszerzenia. Dotyczy zdarzeń mających miejsce poza miejscem ubezpieczenia, czyli np. odbywających się na ulicy czy w środkach komunikacji miejskiej. O rabunku mówimy wtedy, kiedy doszło do użycia siły lub pojawiła się taka groźba. Przedmiotem ubezpieczenia są tutaj rzeczy osobiste, czyli dość szeroka kategoria, do której zalicza się m. in.: dokumenty, klucze, gotówkę, biżuterię, przenośne sprzęty elektroniczne, smartfony, wózki dziecięce czy rowery.

  1. Home Assistance

To nie tyle ubezpieczenie, co pakiet usług. W kontekście mienia ruchomego ma on zastosowanie w dwóch podstawowych sytuacjach:

  • awaria sprzętu AGD/RTV/PC – posiadając domowe assistance uzyskujemy darmowe wsparcie specjalistów w takich sytuacjach;
  • zabezpieczenia mienia po szkodzie – kiedy np. dojdzie do pożaru, towarzystwo może zaopiekować się naszymi ruchomościami, zapewniając nam np. transport i przechowanie ocalałego wyposażenia czy też utylizację zniszczonych przedmiotów.


Na jaką kwotę ubezpieczyć mienie ruchome?

Ruchomości domowe powinno się ubezpieczyć na kwotę, która jak najlepiej oddaje jego realną wartość. Obliczenie takiej sumy nie jest łatwe, ponieważ składa się na nią masa przedmiotów, jednak warto poświęcić na to więcej czasu, żeby uniknąć dwóch pułapek ubezpieczeniowych – nadubezpieczenia i niedoubezpieczenia.

Dla poszczególnych rodzajów mienia, również dla ruchomości, ustala się tzw. sumy ubezpieczenia (SU). Wyznaczają one górną granicę odszkodowania, jakie można uzyskać za to mienie po szkodzie całkowitej. Jeśli SU będzie przewyższała wartość ruchomości, zapłacimy więcej za polisę i nie uzyskamy nic w zamian. Taką sytuację określa się jako nadubezpieczenie.

Jeśli zadeklarujmy zbyt niską SU, po szkodzie całkowitej uzyskamy zaniżone odszkodowanie. Przykładowo, podajemy, że nasze mienie ruchome jest warte 50 000 zł, podczas gdy faktycznie kwota ta równa jest 70 000 zł. Nasze mieszkanie staje w płomieniach i tracimy całe wyposażenie – towarzystwo wypłaci nam wówczas zadeklarowaną wcześniej SU, czyli 50 000 zł, a więc będziemy stratni o 20 000 zł. Taką sytuację nazywamy niedoubezpieczeniem.


Tych ruchomości nie ubezpieczysz – dlaczego?

Przed ostatecznym wyborem ubezpieczenia, warto zapoznać się z Ogólnymi Warunkami Ubezpieczenia. Ubezpieczyciele wpisują tam m.in. listę rzeczy, których nie można ubezpieczyć jako mienie ruchome. Bardzo często są to przedmioty o charakterze unikatowym, dokumenty, rzeczy należące do osób trzecich lub przeznaczone na handel.

Przykładowo, TU Link4 wyłącza z ochrony mienia ruchomego następujące przedmioty:

  • papiery wartościowe, biżuteria, kamienie szlachetne,
  • zbiory filatelistyczne, numizmatyczne, dzieła sztuki,
  • przedmioty o charakterze unikatowym, rękopisy, dane komputerowe,
  • akta, dokumenty, plany i rysunki techniczne,
  • programy komputerowe, dane i dokumenty przechowywane na wszelkiego rodzaju nośnikach,
  • rzeczy należące do osób trzecich, a przechowywane przez ubezpieczonego lub domowników;
  • przedmioty zgromadzone w ilościach wskazujących na handel,
  • przedmioty nielegalnie wprowadzone na terytorium Polski bądź nielegalnie posiadane przez ubezpieczonego lub domowników,
  • mienie ruchome znajdujące się na balkonach, tarasach lub loggiach,
  • przedmioty wartościowe przechowywane w pomieszczeniach przynależnych lub budynkach gospodarczych, w tym sprzęt RTV i sprzęt AGD,
  • elementy systemów anten satelitarnych, telefonicznych, CB, radiowych i telewizyjnych umieszczonych na zewnątrz nieruchomości,
  • pojazdy samochodowe, motocykle, motorowery, statki powietrzne (w tym lotnie i motolotnie) oraz inne pojazdy z własnym napędem, jednostki pływające oraz ich wyposażenie (w szczególności kluczyki i bagażniki takich pojazdów).

Z ochrony mogą być wyłączone przedmioty o dużej wartości jednostkowej, przekraczającej podaną w OWU kwotę – je ubezpiecza się na indywidualnych zasadach, w oparciu o przeprowadzoną przez rzeczoznawcę wycenę. Towarzystwa powszechnie stosują też wyłączenia odnoszące się do miejsc, w których przechowywane jest mienie ruchome. Przykładowo, niektóre przedmioty podlegają pod ochronę, jeśli znajdują się w przestrzeni mieszkalnej, ale już niekoniecznie w domu letniskowym, na balkonie czy w piwnicy. Czasami zdarzają się też ostrzejsze obostrzenia, np. ubezpieczyciel może wymagać przechowywania szczególnie cennych dóbr w sejfie lub lokalu z większą liczbą zabezpieczeń antywłamaniowych.

Dlaczego niektóre przedmioty można ubezpieczyć z polisy mieszkaniowej, a inne nie? Najczęściej chodzi o szacowane ryzyko ubezpieczeniowe. Trudniej ubezpieczyć droższe wyposażenie o małych gabarytach, ponieważ stanowi ono łakomy kąsek dla złodziei. Z innych przyczyn problematyczne w ubezpieczeniu są niektóre dzieła sztuki. Po pierwsze, trudno jest oszacować ich wartość, a po wtóre nowoczesna sztuka, np. bioart czy wyszukane i kruche instalacje, mogą w prosty sposób zostać ulec zniszczeniu.

Z naturalnych przyczyn towarzystwa nie ubezpieczają przedmiotów, które ubezpieczony posiada niezgodnie z prawem. Trudno by było logicznie wytłumaczyć, dlaczego ubezpieczyciel wypłacił komuś odszkodowanie np. za kradzież nielegalnie posiadanej broni czy śmierć egzotycznego zwierzęcia będącego na wyginięciu, którego w naszym kraju nie można w ogóle hodować.

Współcześnie mieniem można nazwać nie tylko przedmioty materialne, ale również np. dane w formie cyfrowej. Mogą one mieć dużą, a nawet ogromną wartość, jednak bardzo trudne może być udowodnienie tej wartości, a także potwierdzenie, że ubezpieczony faktycznie stracił takie dane.


Ile zapłacę za ubezpieczenie mienia ruchomego?

Sprawdziliśmy, jaki jest koszt ubezpieczenia 50-metrowego mieszkania wartego 400 000 zł (mury i elementy stałe) z mieniem ruchomym o różnej wartości: 25 000 zł, 50 000 zł, 75 000 zł i 100 000 zł. We wszystkich kalkulacjach wzięliśmy pod uwagę ten sam zakres – ochronę przed pożarem i innymi podstawowymi zdarzeniami losowymi. 
 
Średnie koszty ubezpieczenia w poszczególnych kalkulacjach przedstawiają się następująco:  
 
1. Ruchomości 25 000 zł – ubezpieczenie 249 zł. 
2. Ruchomości 50 000 zł – ubezpieczenie 261 zł. 
3. Ruchomości 75 000 zł – ubezpieczenie 275 zł. 
4. Ruchomości 100 000 zł – ubezpieczenie 289 zł. 
 
Dodajmy, że wszystkie podane kwoty odnoszą się do rocznego okresu ochrony, a poszczególne ofert minimalnie się od siebie różnią, głównie wliczonymi w cenę dodatkami. 
 
Przeprowadzone kalkulacje pokazują wyraźnie, że im droższe mienie ruchome włączymy w polisę, tym wyższe będą koszty ubezpieczenia. Warto też zwrócić uwagę, że nawet przy ruchomościach wartych 100 000 zł cena najdroższej polisy nie przekracza 350 zł, co świadczy o tym, że na tle innych produktów ubezpieczeniowych polisy mieszkaniowe są relatywnie tanie. Kolejną kwestią jest zróżnicowanie cenowe wśród produktów o niemal identycznym zakresie. Praktycznie takie same ubezpieczenia kosztują odpowiednio 176 zł i 340 zł, 185 zł i 342 zł, 194 zł i 343 zł, a także 203 zł i 347 zł. Warto więc porównywać ze sobą oferty różnych towarzystw, bo pozwala to na wypracowanie sporej oszczędności.
 
– analizuje Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl. 
 

Ubezpieczenie mieszkania z mieniem ruchomym – porównanie ofert

Towarzystwo

Ruchomości 25 000 zł

Ruchomości 50 000 zł

Ruchomości 75 000 zł

Ruchomości 100 000 zł

Inter Polska

196 zł

219 zł

243 zł

266 zł

Europa Ubezpieczenia

176 zł

185 zł

194 zł

203 zł

TUZ

210 zł

235 zł

257 zł

277 zł

Wiener

206 zł

222 zł

246 zł

272 zł

Proama

225 zł

229 zł

234 zł

236 zł

Link4

282 zł

292 zł

310 zł

325 zł

Benefia

286 zł

304 zł

317 zł

328 zł

Uniqa

316 zł

323 zł

333 zł

346 zł

Generali

340 zł

341 zł

343 zł

347 zł

Średnio:

249 zł

261 zł

275 zł

289 zł

Tabela 2. Źródło: ubezpieczeniemieszkania.pl (stan na: 28.04.2025 r.). W tabeli uwzględniliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pomijając ubezpieczenia od ryzyk wszystkich (All Risks).

Kiedy nie dostanę odszkodowania za mienie ruchome?

Jest całkiem sporo sytuacji, w których ubezpieczyciel może odmówić nam odszkodowania. Część z nich jest bardziej oczywista, inne zdecydowanie mniej. Przytoczmy sobie kilka przykładów wyłączeń odpowiedzialności, które mogą być istotne w kontekście strat na mieniu ruchomym:

  • niewłaściwe podłączenie urządzeń, np. komputer podłączony bezpośrednio do kontaktu, bez stopki;
  • szkody będące wynikiem wad fabrycznych – za nie odpowiada producent;
  • zniszczenia powstałe podczas remontu – przy większych remontach zadziała tylko polisa dla domu w budowie;
  • celowe działanie ubezpieczonego;
  • tzw. rażące niedbalstwo;
  • brak wymaganych przepisami przeglądów technicznych;
  • stan wojenny, wojna, terroryzm, zamieszki;
  • działanie pod wpływem używek;
  • przechowywanie określonych przedmiotów (np. gotówki, kosztowności, smartfonów) poza strefą mieszkalną, np. na działce rekreacyjnej czy w garażu;
  • szkody na wyłączonych z ochrony ruchomościach, np. danych w formie cyfrowej, broni palnej, dziełach sztuki, rękopisach, zwierzętach egzotycznych czy agresywnych rasach psów;
  • szkody na ruchomościach, które należą do gości lub należą do mienia służbowego.

Każda polisa posiada nieco inną listę ograniczeń, a więc może się zdarzyć, że zdarzenie wyłączone z ochrony w jednym towarzystwie, w drugim zostanie bez problemów uznane. Wszystkie informacje o wyłączeniach znajdują się zawsze w OWU polisy i powinniśmy je przeczytać przed jej nabyciem.


Krok po kroku, jak ubezpieczyć mienie ruchome

Mienie ruchome można ubezpieczyć w ramach każdej polisy mieszkaniowej – wystarczy tylko dokupić odpowiednie rozszerzenie. Obecnie najprościej jest to zrobić online, np. za pomocą porównywarki ubezpieczeń. W ten sposób unikniesz zbędnych formalności, zaoszczędzisz czas i, dzięki porównaniu, również pieniądze. 
 
Przed zakupem polisy mieszkaniowej zastanów się dobrze, jaki zakres cię interesuje. Podstawę możesz uzupełnić nie tylko o mienie ruchome, ale też o wybrane ryzyka. Powinieneś też skrupulatnie oszacować, jaką wartość ma twoja nieruchomość i zgromadzone w niej ruchomości domowe – będzie ci to potrzebne do ustalenia sum ubezpieczenia dla poszczególnych rodzajów mienia. 
 
Kiedy już będziesz mniej więcej wiedział, jaki produkt ubezpieczeniowy cię interesuje, sprawdź, ile kosztuje on w różnych towarzystwach. Żeby wykonać kalkulację w porównywarce, a potem kupić jedną z dostępnych tam polis, musisz tylko: 
 
  1. Uzupełnić formularz informacjami na temat posiadanej nieruchomości (podać jej metraż, wiek, adres, itp.). 
  2. Podać kilka informacji natury formalno-prawnej (prawo do lokalu, liczba lokatorów, swój wiek, szkody z ostatnich lat, itd.). 
  3. Wybrać mienie do ubezpieczenia (w tym miejscu zaznaczasz ruchomości domowe). 
  4. Podstawowy zakres uzupełnić o wybrane rozszerzenia (powódź, OC w życiu prywatnym, kradzież z włamaniem, stłuczenie przedmiotów szklanych). 
  5. Zadeklarować sumy ubezpieczenia dla murów, elementów stałych i ruchomości. 
  6. Podać zabezpieczenia własne, jakie posiadasz (jeśli chcesz ubezpieczyć się od kradzieży z włamaniem). 
  7. Zatwierdzić wprowadzone dane i przejść do tabeli z uporządkowanymi ofertami. 
  8. Porównać dostępne oferty, analizując ich OWU, kraty produktu oraz ceny. 
  9. Zaznaczyć wybraną polisę mieszkaniową i przejść do finalizacji transakcji, czyli opłacić składkę. 
  10. Po opłaceniu składki ubezpieczenie wejdzie w życie we wskazanym przez ciebie terminie, nawet następnego dnia roboczego. 

Gdzie ubezpieczę wyposażenie domu i mieszkania?

Ubezpieczenie nieruchomości uwzględniające ochronę wyposażenia bez problemów kupisz online, mało tego, jest to obecnie najszybszy i najwygodniejszy sposób na zakup takiej polisy. Cała procedura wypełnienia formularza zajmie ci dosłownie kilka minut, składkę będziesz mógł opłacić od razu, bez konieczności dopełniania żadnych dodatkowych formalności, a ochrona ubezpieczeniowa może zacząć działać praktycznie od zaraz.

Porównywarka ubezpieczeń pozwoli ci też samodzielnie skomponować polisę dla domu, mieszkania lub nieruchomości w budowie. W ten sposób ubezpieczysz i swoją własną nieruchomość, i wynajmowaną, i w wariancie od ryzyk nazwanych, i od ryzyk wszystkich. Do wyboru będziesz mieć oferty czołowych towarzystw, takich jak: Proama, Generali, Link4, Inter Polska, TU Europa, Benefia, mtu24.pl czy Wiener. Oferty zostaną ci zaprezentowane w przejrzystej tabeli, gdzie będziesz mógł je porównać i pod względem zakresu, i pod względem ceny, co dodatkowo pozwoli ci zaoszczędzić nawet kilkaset złotych w skali roku.

Zalana piwnica w bloku – kto odpowiada, jakie może być odszkodowanie?

Zanim przejdziemy do kwestii odpowiedzialności za zalanie piwnicy, wyjaśnijmy sobie, jak definiowane jest samo zalanie przez towarzystwa ubezpieczeniowe i czym różni się od ryzyka powodzi. Zacznijmy jednak od doprecyzowania, czym formalnie jest sama piwnica w polisach mieszkaniowych.


Czym jest piwnica dla ubezpieczyciela?


W OWU większości polis mieszkaniowych próżno szukać definicji piwnicy, można więc założyć, że jest ona definiowana w tradycyjny sposób, czyli tak, jak potocznie się rozumie to pojęcie.

Towarzystwa najczęściej przyporządkowują piwnicę do kategorii pomieszczeń przynależnych, a te stanowią integralną część ubezpieczonego mieszkania, bez względu na to, czy do niego bezpośrednio przylegają – ważne jest, żeby znajdowały się w tym samym budynku. Wśród innych pomieszczeń przynależnych można wymienić: strych, komórkę, garaż w bryle budynku oraz pomieszczenie gospodarcze.

Co ważne, ubezpieczenie piwnicy znajdującej się w bloku lub kamienicy jest możliwe tylko wtedy, kiedy jest ona użytkowana wyłącznie przez osoby objęte ubezpieczeniem, czyli wchodzące w skład gospodarstwa domowego, ewentualnie pracujące w nim, np. w roli opiekunki do dziecka.

Reasumując, piwnica to pomieszczenie przynależne, co czynią ją integralną częścią mieszkania. Dlatego też ubezpieczając dany lokal mieszkalny, automatycznie obejmujesz ochroną również jego piwnicę. 


Czym jest zalanie w polisie mieszkaniowej?


W ubezpieczeniu nieruchomości zalanie jest jednym ze standardowych ryzyk. Najczęściej dostępne jest już w podstawowym wariancie polisy, jednak nie jest to żelazna zasada. Opisując zalanie warto wyraźnie zaznaczyć, czym różni się ono od ryzyka powodzi.


Definicja zalania w polisach mieszkaniowych


W OWU polisy Generali Z myślą o domu i rodzinie zalanie jest zdefiniowane jako: wydostanie się wody, cieczy lub pary na skutek:

  • awarii lub uszkodzenia przewodów, instalacji lub urządzeń sieci wodociągowej, kanalizacyjnej, klimatyzacyjnej, grzewczej, przeciwpożarowej lub pomp wodnych;
  • samoczynnego włączenia się instalacji tryskaczowej, zraszaczowej, mgły wodnej;
  • przerwy w dopływie prądu, awarii lub uszkodzenia urządzeń gospodarstwa domowego (pralki, wirówki, zmywarki, suszarki, urządzeń, chłodniczych);
  • cofnięcia się cieczy z sieci wodociągowej, kanalizacyjnej lub z urządzeń publicznej sieci kanalizacyjnej;
  • pozostawienia otwartych kranów lub zaworów w urządzeniach sieci wodociągowej, kanalizacyjnej lub grzewczej;
  • zalania cieczą przez osoby trzecie z innego lokalu lub w wyniku prowadzenia akcji ratowniczej;
  • awarii, uszkodzenia, zniszczenia łóżka wodnego;
  • rozbicia, stłuczenia, pęknięcia akwarium lub awarii jego urządzeń;
  • opadów atmosferycznych, topniejącego śniegu lub lodu;
  • zamarzania lub rozmarzania.

W innych towarzystwach definicje zalania wyglądają podobnie. Warto zwrócić uwagę, że w przedstawionym przykładzie wśród przyczyn zalania pojawia się akcja ratownicza – czasami stanowi ona osobne zdarzenie ubezpieczeniowe, niekoniecznie obecne już w podstawie. Chociażby z racji istnienia takich pozornych niuansów, warto zapoznać się z działem definicji OWU (najczęściej znajduje się na początku dokumentu).  


Zalanie a powódź


U wszystkich ubezpieczycieli powódź i zalanie to dwa osobne zdarzenia ubezpieczeniowe

Wspomniane już Generali powódź definiuje jako – bezpośrednie zalanie terenu w następstwie podniesienia się poziomu wody w korytach wód płynących, naturalnych lub sztucznych zbiornikach wód, na skutek:

  • nadmiernych opadów atmosferycznych,
  • spływu wód po zboczach lub stokach na terenach górzystych lub pofałdowanych,
  • topnienia kry lodowej,
  • tworzenia się zatorów lodowych w korytach wód płynących,
  • sztormu i podniesienia się poziomu morskich wód przybrzeżnych.

Reasumując, powódź dotyczy wyłącznie wody, a zalanie również pary wodnej i innych rodzajów cieczy. Powódź jest wynikiem naturalnych zjawisk atmosferycznych, podczas gdy zalanie powstaje głównie w skutek awarii lub działań podejmowanych przez człowieka. Kolejną różnicą jest obecność w polisie mieszkaniowej – zalanie najczęściej dostępne jest w podstawie, natomiast powódź jest dodatkowo płatnym rozszerzeniem.


Jak ubezpieczyć piwnicę w bloku od zalania?


Jak już ustaliliśmy, piwnica jako pomieszczenie przynależne stanowi integralną część nieruchomości. Jeśli więc ubezpieczysz mieszkanie lub dom automatycznie obejmiesz ochroną również piwnicę.

Przypomnijmy, że podstawowa polisa mieszkaniowa zabezpiecza finansowo mury i ewentualnie elementy stałe, ale ruchomości domowe trzeba do niej włączyć dokupując odpowiednie rozszerzenie. Zasada ta dotyczy również sprzętów zgromadzonych w piwnicy. W dalszej części artykułu wyjaśnimy, jakie mienie ruchome znajdujące się w piwnicy można ubezpieczyć, a jakie przedmioty są wyłączone z ochrony.

Niekiedy ubezpieczyciele uzależniają włączenie piwnicy w ubezpieczenie od tego, czy posiada ona zamykane na zamek lub kłódkę drzwi oraz okna. Szczegółowe informacje na ten temat powinny być zawarte w OWU.


Kto odpowiada za zalanie piwnicy w bloku?


Teoretycznie za zalanie piwnicy może odpowiadać jej właściciel, jednak w przypadku akurat tego pomieszczenie zdarza się to rzadko. Zdecydowanie częściej wina leży po stronie sąsiadów, administracji, ewentualnie osób trzecich.


Zalanie z winy sąsiada


Zalanie piwnicy może nastąpić w skutek wycieku z mieszkania znajdującego się na parterze. Przyczyny takiego wycieku mogą być różne: pęknięcie akwarium, awaria pralki, uszkodzenie wężyka, itp. W takiej sytuacji poszkodowany ma pełne prawo domagać się rekompensaty finansowej od sprawcy zdarzenia. Jeśli ten posiada polisę mieszkaniową uwzględniającą OC w życiu, odszkodowanie może zostać wypłacone właśnie z tej puli. Jeśli natomiast sprawca nie jest ubezpieczony, szkody powinien pokryć z własnej kieszeni.


Zalanie z winy administracji


Administratorami budynków wielorodzinnych są spółdzielnie lub wspólnoty mieszkaniowe. Ich zadaniem jest m. in. dbanie o części wspólne budynku, w tym o instalacje wodnokanalizacyjne. Siłą rzeczy, za niektóre zalania odpowiada więc administracja.

Przyjmuje się, że za rury (i inne elementy instalacji wodnokanalizacyjnej) położone w pionie odpowiada administracja, a za rury w poziomie właściciele mieszkań. Ta zasada najczęściej pozwala na ustalenie odpowiedzialności za zalanie, również zalanie piwnicy.

Spółdzielnie i wspólnoty mieszkaniowe standardowo ubezpieczają się od zdarzeń losowych takich, jak zalanie. Za szkody powstałe w skutek wycieku poszkodowani lokatorzy mogą więc uzyskać odszkodowanie z polisy wykupionej przez administrację.  


Ważne!

Brak polisy mieszkaniowej nie zwalnia z odpowiedzialności za zalanie. Jeśli więc wyciek powstał z winy sąsiada lub administracji, poszkodowany ma prawo domagać się od winowajcy zadośćuczynienia finansowego, również na drodze sądowej.


Zalanie z winy ubezpieczonego


Oczywiście, w niektórych sytuacjach za zalanie możesz uzyskać odszkodowanie z własnej polisy mieszkaniowej. Stanie się tak wtedy, kiedy wyciek powstał na obszarze twojej nieruchomości, z rur poziomych, pękniętego akwarium, w skutek awarii pralki czy zmywarki do naczyń. Powinieneś uzyskać wówczas rekompensatę, o ile nie ma tutaj zastosowania żadne z wyłączeń odpowiedzialności.


Czego nie obejmuje ubezpieczenie piwnicy od zalania?


Każde ubezpieczenie nieruchomości ma pewne ograniczenia, m.in. w postaci wyłączeń odpowiedzialności. W kontekście zalania piwnicy przesłankami do niewypłacenia odszkodowania mogą być:

  • brak obowiązkowych przeglądów technicznych instalacji wodnokanalizacyjnej;
  • brak należytej konserwacji lub nieprawidłowe podłączenie urządzeń;
  • szkody na przechowywanych w piwnicy przedmiotach, takich jak: sprzęt audiowizualny, komputerowy, fotograficzny, optyczny, medyczny, biżuteria, zegarki, wartości pieniężne, futra, odzież skórzana, przedmioty do działalności czy przedmioty specjalne/wartościowe;
  • rażące niedbalstwo;
  • celowe działanie ubezpieczonego lub któregoś z domowników.  

W stosunku do mienia ruchomego przechowywanego w piwnicy i innych pomieszczeniach przynależnych towarzystwa często stosują też limity odpowiedzialności, np. do 20% sumy ubezpieczenia ruchomości domowych.


Jak uzyskać odszkodowanie po zalaniu piwnicy?


Warunkiem uzyskania odszkodowania z polisy mieszkaniowej jest prawidłowe zgłoszenie szkody. Jeśli wykryjesz zalanie w piwnicy, postępuj według następującego schematu:

  1. Zapobiegnij dalszemu rozprzestrzenianiu się szkody – w przypadku zalania często wystarczy zakręcić zawór główny.
  2. Jeśli wymaga tego sytuacja, zawiadom odpowiednie służby – np. straż pożarną w celu wypompowania wody z piwnicy. Pamiętaj, żeby po zakończonej interwencji pobrać od strażaków protokół.
  3. Jeśli szkody wykraczają poza twoją nieruchomość, powiadom innych poszkodowanych, czyli sąsiadów i administrację.
  4. Zgłoś szkodę towarzystwu – możesz to zrobić w wybrany sposób: telefonicznie, mailowo, przez specjalny formularz na stronie TU, osobiście w placówce ubezpieczyciela (w OWU znajdziesz dopuszczalne formy zgłoszenia). Na zgłoszenie masz, w zależności od ubezpieczyciela, od 3 do 7 dni, ale najlepiej zrobić to niezwłocznie.
  5. Udokumentuj szkodę fotografując miejsce zdarzenia.
  6.  Przedłuż towarzystwu wymaganą przez niego dokumentację (dokument potwierdzający prawo do lokalu, protokół z interwencji straży, listę zniszczonego mienia wraz z paragonami/fakturami, zdjęcia z miejsca zdarzenia, itp.).
  7. Udostępnij miejsce zdarzenia przedstawicielowi towarzystwa – powinien zgłosić się do ciebie w terminie do 7 dni od zgłoszenia szkody.
  8. Towarzystwo bezsporną część odszkodowania wypłaci ci w terminie 30 dni od zgłoszenia. Sporna część rekompensaty, czyli wymagająca dodatkowych ustaleń, powinna znaleźć się na twoim koncie po maksymalnie 14 dodatkowych dniach.

Jeśli, mimo ważnego ubezpieczenia, nie uzyskasz odszkodowania albo będzie ono zbyt niskie, odwołaj się od decyzji towarzystwa, a jeśli i to nie pomoże, możesz już tylko dochodzić swoich praw przed sądem.


Ile kosztuje ubezpieczenie piwnicy od zalania?


Sprawdziliśmy, jaki jest koszt ubezpieczenia m.in. od zalania konkretnego mieszkania z piwnicą. Pod uwagę wzięliśmy 50-metrowy lokal o wartości rynkowej (mury i elementy stałe) 450 000 zł, wyposażony (mienie ruchome) za 50 000 zł. W zakresie uwzględniliśmy ochronę przed podstawowymi zdarzeniami losowymi, czyli oczywiście też przed wyciekami.

W wariancie od ryzyk nazwanych opisane ubezpieczenie kosztuje od 195 zł do 348 zł, w wariancie od ryzyk wszystkich (All Risks) od 261 zł do 664 zł. Wszystkie podane kwoty dotyczą rocznego okresu ochrony, a poszczególne oferty minimalnie się od siebie różnią, przede wszystkim wliczonymi w cenę dodatkami.

Wysokość składki ubezpieczeniowej zależy od wielu czynników, ale kluczowa jest wartość nieruchomości oraz wybrany zakres. Jak pokazuje kalkulacja, istotne są również wariant polisy oraz towarzystwo, w którym je kupujemy. Ubezpieczenia od ryzyk wszystkich są droższe od ubezpieczeń od ryzyk nazwanych. Praktycznie w każdym towarzystwie ten sam lub bardzo podobny produkt ma nieco inną cenę, co wynika już z indywidualnych szacunków ryzyka. Dlatego też, żeby nie przepłacić, przed zakupem ubezpieczenia zawsze warto porównać ze sobą większą liczbę ofert.

– wyjaśnia Ewelina Ratajczak, ekspertka portalu www.ubezpieczeniemieszkania.pl.


Ubezpieczenie mieszkania z piwnicą od zalania i innych zdarzeń losowych – porównanie ofert

Towarzystwo

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie

195 zł

Proama

Home Assistance, dewastacja, przepięcie

236 zł

Inter Polska  

Home Assistance, dewastacja, przepięcie

237 zł

Wiener

Home Assistance, dewastacja, przepięcie

239 zł

TUZ

Home Assistance, dewastacja, przepięcie, pakiet medyczny

256 zł

Link4

Home Assistance, dewastacja, przepięcie

301 zł

Uniqa

Home Assistance, dewastacja, przepięcie, pakiet medyczny

325 zł

Benefia

Home Assistance, przepięcie

326 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny

348 zł

Ubezpieczenia od ryzyk wszystkich (All Risks)

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie, powódź

261 zł

Inter Polska

Home Assistance, dewastacja, przepięcie

333 zł

Wiener

Home Assistance, dewastacja, przepięcie

345 zł

Link4

Home Assistance, dewastacja, przepięcie

360 zł

TUZ

Home Assistance, dewastacja, przepięcie, pakiet medyczny, przedmioty szklane

392 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny, przedmioty szklane, NNW psa i kota

664 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 5.05.2025 r.).


Gdzie kupić ubezpieczenie piwnicy?


Polisę uwzględniającą ochronę przed zalaniem mieszkania i piwnicy oferują praktycznie wszystkie towarzystwa ubezpieczające nieruchomości. Taki produkt możesz nabyć online, np. za pomocą porównywarki ubezpieczeń, formalności sprowadzając do minimum, oszczędzając czas i pieniądze.

Korzystanie z porównywarki jest bardzo proste. W pierwszej kolejności musisz wprowadzić do systemu parametry nieruchomości (metraż, adres, rodzaj budownictwa, itd.) oraz kilka innych informacji (własność, szkody z ostatnich lata, liczba lokatorów, itd.).

Później ustalasz sumy ubezpieczenia dla poszczególnych rodzajów mienia oraz do podstawy dobierasz rozszerzenia. Po zatwierdzeniu tych danych przechodzisz do tabeli z uporządkowanymi ofertami. Możesz je porównać nie tylko pod względem ceny, ale i wszystkich innych szczegółów ubezpieczenia (dostępne OWU i karty produktów). Po wybraniu najlepszej oferty pozostaje już tylko opłacenie składki. Wybrana przez ciebie polisa mieszkaniowa wejdzie w życie we wskazanym we wniosku terminie, najwcześniej następnego dnia roboczego.

Ubezpieczenie mieszkania all risk


Czym jest All Risk w ubezpieczeniu nieruchomości?

Nazwa ubezpieczenie od ryzyk wszystkich (All Risk lub All Risks) sugeruje, że taka polisa chroni nas finansowo przed każdym możliwym zagrożeniem. W praktyce jednak nie jest to możliwe i żadne towarzystwo nie sprzedałoby produktu obarczonego tak dużym ryzykiem. All Risk należy więc rozumieć jako ochronę ubezpieczeniową przed wszystkimi możliwymi zdarzeniami, poza wymienionymi w OWU w dziale wyłączeń odpowiedzialności. Co ważne, zakres ochrony obejmuje więc również te zagrożenia, których nie da się przewidzieć, a więc za nie również można uzyskać odszkodowanie.


Kiedy warto wybrać ubezpieczenie All Risks?

Ubezpieczenie nieruchomości w formule All Risks to rozwiązanie dla tych, którzy oczekują najszerszej możliwej ochrony i chcą zabezpieczyć się przed również nietypowymi, rzadkimi lub nieprzewidywalnymi zdarzeniami. Tego rodzaju polisa sprawdzi się szczególnie w przypadku:
  • właścicieli mieszkań i domów o wysokiej wartości, którzy chcą mieć pewność, że każde potencjalne ryzyko – nawet takie, które nie zostało ujęte w standardowej liście zdarzeń – będzie objęte ochroną;
  • osób posiadających kosztowne wyposażenie – np. sprzęt RTV/AGD klasy premium, meble designerskie, systemy inteligentnego domu czy kolekcje dzieł sztuki;
  • nieruchomości wynajmowanych – zarówno krótkoterminowo (np. w modelu Airbnb), jak i długoterminowo, gdzie ryzyko szkód jest wyższe ze względu na częste użytkowanie przez różne osoby;
  • domów jednorodzinnych z ogrodem, gdzie oprócz budynku ubezpieczeniu podlegają również elementy małej architektury, roślinność czy ogrodzenie;
  • właścicieli domków letniskowych i rekreacyjnych, które narażone są na szkody wyrządzone przez czynniki pogodowe, wandalizm czy dzikie zwierzęta – często nieujęte w polisie od ryzyk nazwanych.
Warto wiedzieć: Ubezpieczenie All Risks działa na zasadzie „wszystko, co nie jest wyłączone – jest objęte ochroną”. To wygodna i bezpieczna opcja dla osób, które nie chcą analizować długiej listy ryzyk nazwanych, a zamiast tego oczekują prostego i kompleksowego zabezpieczenia swojego majątku.
 

Dla kogo ubezpieczenie All Risk to dobre rozwiązanie?

Grupa właścicieli

Dlaczego warto wybrać All Risks?

Właściciele mieszkań premium

Szeroka ochrona majątku o wysokiej wartości – bez obawy, że jakieś nietypowe zdarzenie nie będzie objęte polisą.

Osoby z kosztownym wyposażeniem

Ochrona m.in. dla sprzętu RTV, AGD, mebli, elektroniki czy sztuki, która może nie być uwzględniona w polisie od ryzyk nazwanych.

Właściciele domów jednorodzinnych z ogrodem

Możliwość objęcia ochroną także ogrodzenia, altanek, roślinności czy basenów – często pomijanych w podstawowych polisach.

Wynajmujący nieruchomości

Kompleksowe zabezpieczenie lokalu przed skutkami nieprzewidzianych szkód wyrządzonych przez najemców lub osoby trzecie.

Właściciele domków letniskowych

Zabezpieczenie na wypadek szkód spowodowanych przez dzikie zwierzęta, wandali lub ekstremalne zjawiska pogodowe – rzadko uwzględniane w standardowych polisach.

Osoby ceniące spokój i wygodę

Ochrona „od wszystkiego” – bez konieczności analizowania, czy dane zdarzenie znajduje się na liście objętej ochroną.

Tabela 1. Opracowanie własne.


Jakie atuty ubezpieczenia All Risk?

Niewątpliwą zaletą ubezpieczenia w formule All Risk jest szeroki zakres ochrony obejmujący również nietypowe zdarzenia, których nie da się nazwać czy też przewidzieć. Podstawę można, oczywiście, poszerzyć o kolejne ryzyka lub rodzaje mienia, chociaż dostępnych dodatków jest mniej, niż w przypadku polisy dla ryzyk nazwanych.

W wielu sytuacjach ubezpieczenie od ryzyk wszystkich ma w zakresie takie zdarzenia, które nie są dostępne w ubezpieczeniu od ryzyk nazwanych. Przykładowo, w polisie Uniqa są to: zniszczenia spowodowane przez dzikie zwierzęta, kradzież rzeczy pozostawionych na balkonie bądź tarasie czy pokrycie kosztów poszukiwania szkody.

All Risk to również uproszczona procedura ubiegania się o odszkodowanie. Po szkodzie tzw. ciężar dowodu leży po stronie towarzystwa. Jeśli ubezpieczyciel chce uchylić się od wypłacenia pieniędzy, musi wskazać konkretny zapis w umowie, który daje mu do tego podstawę prawną.


Jakie wady ubezpieczenia All Risk?

Ubezpieczenia All Risk są przeważnie droższe od polis dla ryzyk nazwanych. Czy jednak powinniśmy traktować to jako wadę? Niekoniecznie, ponieważ dopłacamy za szerszą ochronę i posiadamy zabezpieczenie na wypadek nietypowych sytuacji.

Polisa All Risk posiada mniej dodatków, a więc nie do końca daje się dopasować do indywidualnych potrzeb ubezpieczonego. Przykładowo, w podstawowym zakresie może zawierać zdarzenia, których nie traktujemy jako realne zagrożenie dla naszego mienia, ale nie może jej nabyć bez tych ryzyk.

Ubezpieczenie od ryzyk wszystkich nie jest tak powszechnie dostępne, jak ubezpieczenie od ryzyk nazwanych, ponieważ część towarzystw nie ma All Risk w ofercie. Wybór jest więc nieco mniejszy.


Jaki zakres ochrony w ubezpieczeniu mieszkania All Risk?

Różnice w zakresie ochrony najlepiej przeanalizować na przykładzie konkretnego towarzystwa. Zrobiliśmy to w oparciu o ofertę Generali, gdzie mieszkanie można ubezpieczyć i od ryzyk wszystkich, i od ryzyka nazwanych.

Polisa od ryzyk nazwanych w podstawie ma 12 zdarzeń losowych, All Risk aż 28, z czego cztery niedostępne w pierwszym wariancie, mianowicie: graffiti, ubezpieczenie NNW zwierząt domowych, szkody dzikich zwierząt oraz ochronę roślin na posesji.

Obie polisy mają też oczywiście rozszerzenia, wariant od ryzyk nazwanych zdecydowanie więcej, bo aż 18, do czego dochodzą jeszcze dodatki adresowane do lokatorów.


Ubezpieczenie All Risk i od ryzyk nazwanych – porównanie ofert

Ryzyka

Ubezpieczenie od ryzyk nazwanych

Ubezpieczenie All Risk

pożar, wybuch, implozja, uderzenie pioruna, upadek statku powietrznego, uderzenie pojazdu, uderzenie fali ponaddźwiękowej, dym i sadza, katastrofa budowlana, akcja ratownicza, wandalizm, rażące niedbalstwo

w zakresie

w zakresie

silny wiatr, lawina, trzęsienie ziemi, tąpnięcie, zapadanie i osuwanie się ziemi, upadek drzew i budowli, śnieg i lód, grad, deszcz, pękanie na skutek mrozu, zalanie, przepięcie, stłuczenie elementów stałych

jako rozszerzenie

w zakresie

powódź (z wyłączeniem terenów zalewowych), kradzież z włamaniem, rabunek, budowle od kradzieży zwykłej, zewnętrzne stałe elementy budynku i ogrodzenie od kradzieży zwykłej

jako rozszerzenie

jako rozszerzenie

graffiti, NNW psa i kota, szkody spowodowane przez zwierzęta, drzewa i krzewy rosnące na posesji domu

niedostępne

w zakresie

Tabela 2. Opracowanie własne na podstawie OWU polisy Generali.


Ile kosztuje ubezpieczenie mieszkania All Risk?

Obliczyliśmy przykładowe składki dla 70-metrowego mieszkania w Opolu, którego wartość rynkowa wynosi 650 000 zł. Kalkulację przeprowadziliśmy dla wariantu All Risk polisy chroniącej mury i elementy stałe nieruchomości.

Najtańsza oferta ubezpieczenia od ryzyk wszystkich opisanego lokalu opiewa na 269 zł, najdroższa na 636 zł. 

Wariant All Risk, co do zasady, jest nieco droższy od ubezpieczenia od ryzyk nazwanych. Trzeba jednak mieć świadomość, że polityka cenowa każdego towarzystwa jest nieco inna, co pokazuje przytoczona kalkulacja. Najtańszą i najdroższą ofertę dzielą aż 367 zł, a przecież mówimy o bardzo podobnych produktach. Jeśli więc zależy nam na szerokiej ochronie i jednocześnie nasz budżet jest ograniczony, poszukajmy polisy w wariancie All Risk, której cena nie jest wygórowana, w czym pomocny będzie chociażby kalkulator ubezpieczeń

– Michał Ratajczak, ekspert portalu ubezpieczeniemieszkania.pl


Ubezpieczenie All Risk mieszkania – porównanie ofert

Towarzystwo

W zakresie ochrony

Roczna składka

Europa

Home Assistance, przepięcia, dewastacja

269 zł

Link4

Home Assistance, przepięcia, dewastacja

313 zł

Inter Polska

Home Assistance, przepięcia, dewastacja

330 zł

Benefia

Home Assistance, przepięcia, przedmioty szklane

364 zł

TUZ Ubezpieczenia

Home Assistance, przepięcia, dewastacja, przedmioty szklane, pakiet medyczny, All Risk

371 zł

Generali

Home Assistance, przepięcia, dewastacja, przedmioty szklane, pakiet medyczny, All Risk

636 zł

Tabela 3. Źródło: ubezpieczeniemieszkania.pl (stan na: 10.04.2025 r.). 


Kiedy ubezpieczenie mieszkania All Risk nie zadziała?

Ubezpieczyciel nie odpowiada za szkody w niektórych okolicznościach, które również muszą się znaleźć w dokumencie OWU. Każdy z nich zawiera osobny dział o nazwie WYŁĄCZENIA ODPOWIEDZIALNOŚCI. Dzięki temu przyszły ubezpieczony wie, za co nie dostanie odszkodowania, a towarzystwo daje przejrzyste warunki umowy.

W przykładowym OWU ubezpieczyciel nie ponosi odpowiedzialności za szkody:

1) wyrządzone umyślnie lub wskutek rażącego niedbalstwa przez ubezpieczonego lub osoby bliskie,

2) wyrządzone w stanie nietrzeźwości lub pod wpływem narkotyków,

3) wywołane błędem w sztuce budowlanej, wadami konstrukcyjnymi, nieprawidłowym montażem,

4) w domach, mieszkaniach lub inwestycjach przeznaczonych na cele gospodarcze w stopniu większym niż 50%,

5) powstałe wskutek działań wojennych, strajków, zamieszek, rozruchów społecznych,

6) powstałe w trakcie rozbiórki, przy rozbudowie, przebudowie, jeżeli ubezpieczony nie dysponuje wymaganą decyzją właściwego organu nadzoru budowlanego.

Jest jeszcze jeden rodzaj wyłączeń odpowiedzialności. Odnosi się on nie do okoliczności powstania szkody, a konkretnych czynników. Jeżeli dane zdarzenie losowe oddziałuje na nieruchomość w sposób długotrwały, wtedy z uzyskaniem odszkodowania mogą być problemy. Przykładowymi zdarzeniami dotyczącymi ryzyk nazwanych i formuły All Risks są:

  • zawilgocenie z powodu nieszczelności instalacji wodno-kanalizacyjnej,
  • przenikanie wód gruntowych lub przemarzanie ścian, fundamentów, dachu lub stałych elementów budynku,
  • wydostanie się wody w wyniku uszkodzenia rur spowodowanego zamarznięciem wody i rozsadzeniem rur, zawinionym przez ubezpieczonego,
  • działanie prądu elektrycznego, w tym z powodu przerw w dostawie lub zasilania prądem elektrycznym urządzeń gospodarstwa domowego,
  • oddziaływanie dymu.

A zatem, jeśli dane zdarzenie nie znajduje się w wyłączeniach odpowiedzialności, wtedy można przyjąć, że polisa mieszkaniowa w formule All Risks obejmuje je w całości.


Jak zgłosić szkodę w ramach ubezpieczenia All Risks?

W przypadku wystąpienia szkody objętej polisą All Risks, kluczowe znaczenie ma szybkie i prawidłowe zgłoszenie zdarzenia do ubezpieczyciela. Choć szczegóły procedury mogą się różnić w zależności od towarzystwa, większość firm wymaga następujących działań:

1. Zabezpiecz miejsce szkody

W pierwszej kolejności zadbaj o bezpieczeństwo – swoje oraz innych domowników. Następnie, jeśli to możliwe, zapobiegaj powiększaniu się szkody (np. zakręć dopływ wody przy zalaniu, odłącz prąd).

 2. Udokumentuj szkodę

Zrób zdjęcia zniszczeń i spisz listę uszkodzonych przedmiotów. Taka dokumentacja będzie potrzebna w procesie likwidacji szkody. Jeśli to konieczne, zabezpiecz dowody zakupu (np. faktury lub paragony).

3. Skontaktuj się z ubezpieczycielem

Zgłoś szkodę telefonicznie, przez formularz online lub w aplikacji mobilnej ubezpieczyciela – zwykle masz na to od 3 do 7 dni roboczych od momentu jej powstania (termin znajdziesz w OWU). Podczas zgłoszenia przygotuj:

  • numer polisy,
  • datę i okoliczności zdarzenia,
  • wstępny opis szkód,
  • dane kontaktowe do Ciebie.

4. Poczekaj na decyzję likwidatora

Ubezpieczyciel może poprosić o dodatkowe dokumenty lub przysłać rzeczoznawcę. W przypadku prostych szkód, decyzja o wypłacie może zapaść nawet w ciągu kilku dni.

5. Otrzymaj odszkodowanie

Po pozytywnym rozpatrzeniu zgłoszenia, środki zostaną wypłacone na Twoje konto lub – w niektórych przypadkach – przekazane bezpośrednio do wykonawcy naprawy.


Ryzyka wszystkie czy ryzyka nazwane – co wybrać?

Ubezpieczenie od ryzyk wszystkich, ogólnie rzecz biorąc, daje szerszą ochronę oraz opcje, których próżno szukać w standardowym wariancie polisy. Są jednak sytuacje, w których rozbudowany katalog zdarzeń niekoniecznie będzie nam potrzebny lub też zwyczajnie nie będzie nas na niego stać. Warto porównywać ze sobą poszczególne oferty, ponieważ nie ma dwóch identycznych ubezpieczeń, a każde towarzystwo stara się dodać do swojego produktu coś oryginalnego, np. nietypowe rozszerzenie, które może okazać się dla nas szczególnie interesujące.


Gdzie kupić ubezpieczenie All Risk?

Zarówno ubezpieczenie od ryzyk nazwanych, jak i od ryzyk wszystkich, możemy bez problemów kupić za pośrednictwem Internetu. Ofert dla All Risk jest nieco mniej, jednak i tak jest w czym wybierać.

Zakupy online pozwalają zaoszczędzić sporo czasu, a nierzadko też sporo pieniędzy. W ten sposób zminimalizujemy liczbę formalności, a za pomocą kalkulatora ubezpieczeń sprawnie zestawimy ze sobą oferty większej liczby towarzystw i będziemy mogli je spokojnie przeanalizować, nie tylko pod względem cenowym. To narzędzie pozwoli nam też sprawdzić, jaka jest różnica w składce dla dwóch wariantów ubezpieczenia. 

Biuro w mieszkaniu – ile kosztuje ubezpieczenie nieruchomości z działalnością gospodarczą?

Z domu bąź mieszkania można prowadzić i jednoosobową firmę, jak również przedsiębiorstwo zatrudniające pracowników – wszystko zależy od specyfiki naszej działalności. Przestrzeń domową można nie tylko przekształcić na biuro, ale też wydzielić w niej miejsce na gabinet, magazyn czy punkt odbioru towarów. Często jest to rozwiązanie pozwalające zaoszczędzić czas i pieniądze. 


Działalność gospodarcza w mieszkaniu – co oznacza dla ubezpieczyciela?


Towarzystwa ubezpieczeniowe oferują polisy mieszkaniowe, w których można uwzględnić nie tylko mienie prywatne, ale i należące do firmy. Trzeba jednak rozróżnić dwie sytuacje: prowadzenie działalności gospodarczej z domu oraz zarejestrowanie tam działalności. Jeśli tylko formalnie nieruchomość jest siedzibą firmy, ale nie przechowujemy w niej majątku firmowego, nie ubezpieczymy go z polisy mieszkaniowej. 

Towarzystwa najchętniej ubezpieczają domy i mieszkania z działalnością gospodarczą, która ma związek z prowadzeniem różnego rodzaju usług – doradczych, finansowych, księgowych i innych o charakterze biurowym.

W tym miejscu trzeba wspomnieć jeszcze o pracy zdalnej świadczonej na rzecz naszego pracodawcy. Jeśli jesteśmy zatrudnieni w zewnętrznym przedsiębiorstwie, ale pracujemy z domu i wykorzystujemy do tego mienie należące do pracodawcy, np. komputer, to ubezpieczenie go z polisy mieszkaniowej jest już trudniejsze. Mienie firmowe (należące do naszej firmy, nazywane też często „przedmiotami do działalności gospodarczej”) i mienie służbowe dla towarzystw to dwa odrębne pojęcia. Tylko niewielki procent ubezpieczycieli pozwala włączyć mienie służbowe w ochronę, mienie firmowe już zdecydowanie więcej podmiotów.


Jak ubezpieczyć biuro w domu lub mieszkaniu?


Podstawowa polisa mieszkaniowa zapewnia ochronę murom oraz ewentualnie elementom stałym nieruchomości. Dodatkowe rodzaje mienia, w tym majątek firmy, można włączyć w ubezpieczenie dokupując stosowny dodatek. Nierzadko taka opcja jest dostępna tylko przy jednoczesnym poszerzeniu zakresu o ruchomości domowe.

WAŻNE!
Większość towarzystw stosuje zasadę, że żeby polisa mieszkaniowa mogła dotyczyć przedmiotów do działalności, działalność ta może być prowadzona na powierzchni, która stanowi maksymalnie 50% nieruchomości. 

Co istotne, przedmioty do działalności gospodarczej mogą być różnie definiowane przez poszczególne towarzystwa. Czasami ubezpieczyciele pod tym pojęciem rozumieją tylko urządzenia biurowe, a czasami również maszyny, produkty i innego typu akcesoria. 


Jakie mienie firmowe można ubezpieczyć z polisy mieszkaniowej?


Do prowadzenia działalności gospodarczej wykorzystuje się bardzo różne rodzaje mienia. Niektóre towarzystwa w ramach ubezpieczenia mieszkania oferują możliwość ochrony tylko tych przedmiotów, które można określić jako sprzęt biurowy. Chodzi tutaj głównie o komputery, drukarki, skanery, smartfony czy meble biurowe. 
 
Na rynku znajdziesz również oferty, które firmowe mienie ruchome rozumieją zdecydowanie szerzej, umożliwiając włączenie w ubezpieczenie nieruchomości również następujących przedmiotów: 
 
  • maszyny, 
  • narzędzia,  
  • magazynowane produkty, 
  • półprodukty, 
  • rzeczy osobiste pracowników, 
  • mienie ruchome należące do osób trzecich, przechowywane w celu wykonania usługi (np. naprawy sprzętu). 
Oczywiście, lista przedmiotów do działalności, które można włączyć w ubezpieczenie nieruchomości, powinna być transparentna. Możesz ją sprawdzić w treści umowy ubezpieczenia lub po prostu w Ogólnych Warunkach Ubezpieczenia (OWU), czyli oficjalnym i ogólnodostępnym dokumencie opisującym daną polisę.


Od jakich ryzyk chroni ubezpieczenie działalności gospodarczej w mieszkaniu?


Jak już wyjaśniliśmy, podstawowe ubezpieczenie mieszkania chroni tylko mury i ewentualnie elementy stałe nieruchomości. Jeśli chcesz, żeby obejmowało też mienie firmowe, musisz wykupić odpowiednie rozszerzenie oraz najczęściej również włączyć w ochronę ruchomości domowe. 
 
Jeśli wykupione ubezpieczenie mieszkania uwzględnia przedmioty do działalności, automatycznie są one chronione w taki sam sposób (czyli przed tymi samymi zdarzeniami) co pozostałe ruchomości domowe. Czasami w polisach zdarzają się dodatkowe limity oraz wyłączenia odpowiedzialności odnoszące się do majątku firmy, co możesz jednak zawsze sprawdzić w Ogólnych Warunkach Ubezpieczenia. 
 
Ogólnie zakres ubezpieczenia majątku firmowego w ramach polisy mieszkaniowej może uwzględniać: 
  • ochronę od zdarzeń losowych, łącznie nawet ponad 30 ryzyk; 
  • kradzież z włamaniem; 
  • stłuczenie przedmiotów szklanych; 
  • wandalizm i dewastację. 
Rzecz jasna, ubezpieczenie mieszkania, w którym prowadzisz firmę, może też zawierać rozszerzenia dedykowane lokatorom, czyli: Home Assistance, ubezpieczenie NNW, OC w życiu prywatnym, pakiet medyczny czy pomoc prawną. 


Ubezpieczenie mieszkania z biurem – ile kosztuje polisa?


Sprawdziliśmy, ile aktualnie trzeba zapłacić za ubezpieczenie nieruchomości, w której prowadzona jest działalność gospodarcza. Żeby uzyskać szerszy ogląd, przeprowadziliśmy dwie kalkulacje. W pierwszej składkę obliczyliśmy dla mieszkania: 
  • bez działalności gospodarczej; 
  • o powierzchni 50 mkw.; 
  • wartego (mury i elementy stałe) 400 000 zł; 
  • wyposażonego (mienie ruchome) za 50 000 zł. 
Na potrzeby drugiej kalkulacji założyliśmy, że w dokładnie tej samej nieruchomości prowadzona jest działalność gospodarcza o charakterze biurowym, a wyposażenie łącznie kosztuje 80 000 zł (50 000 zł zwykłe mienie ruchome + 30 000 zł mienie firmowe). W obu kalkulacjach przyjęliśmy podstawowy zakres, czyli ochronę od pożaru i innych zdarzeń losowych. 
 
Za ubezpieczenie mieszkania bez działalności trzeba zapłacić od 185 zł do 336 zł, średnio 260 zł. Ochrona nieruchomości z działalnością kosztuje z kolei 196-340 zł, średnio 305 zł. Wszystkie podane kwoty odnoszą się do rocznego okresu ochrony, a poszczególne oferty w niewielkim stopniu się od siebie różnią, głównie wliczonymi w cenę dodatkami. 
 
Ubezpieczenie mieszkania bez działalności gospodarczej, owszem, jest tańsze, ale nie w znaczący sposób. Średnia różnica kosztów w skali roku wynosi 45 zł. Tyle mniej więcej kosztuje więc podstawowa ochrona od zdarzeń losowych mienia firmowego wartego 30 000 zł. Wysokość składki wzrośnie wtedy, kiedy poszerzymy zakres ochrony lub włączymy w ubezpieczenie mieszkania dodatkowe mienie, zarówno mienie firmowe, jak i prywatne. Stanie się tak ponieważ to właśnie łączna wartość mienia oraz wybrane ryzyka wpływają na cenę polisy w największy sposób. Jak pokazuje kalkulacja, nie bez znaczenia jest też wybór towarzystwa.
– mówi Ewelina Ratajczak, ekspertka portalu www.ubezpieczeniemieszkania.pl. 
 

Ubezpieczenie mieszkania z działalnością i bez niej – porównanie

Towarzystwo

Mieszkanie bez działalności

Mieszkanie z działalnością

Europa Ubezpieczenia

185 zł

196 zł

Inter Polska  

219 zł

247 zł

Wiener

222 zł

251 zł

Proama

225 zł

228 zł

TUZ

235 zł

281 zł

Link4

292 zł

336 zł

Benefia

304 zł

399 zł

Uniqa

323 zł

470 zł

Generali

336 zł

340 zł

Średnio:

260 zł

305 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 28.03.2025 r.). W tabeli uwzględniliśmy wyłącznie polisy w wariancie od ryzyk nazwanych, a więc pominęliśmy ubezpieczenia All Risks.


Ubezpieczenie mienia firmowego w mieszkaniu – na co uważać?


Przede wszystkim musisz pamiętać, że ubezpieczenie mieszkania, w którym prowadzisz działalność, zawsze będzie chroniło przedmioty do działalności w mniejszym stopniu, niż standardowe ubezpieczenie firmy. Różnice widoczne są głównie na poziomie wyłączeń odpowiedzialności, przykładowo: 
  • ubezpieczenie odpowiedzialności cywilnej z polisy mieszkaniowej odnosi się do aktywności związanych z życiem prywatnym, a nie prowadzeniem firmy; 
  • część usług z pakietu Home Assistance, np. serwis urządzeń AGD, RTV czy PC nie dotyczy mienia firmowego; 
  • ochrona przed wandalizmem, dewastacją i graffiti nie dotyczy majątku firmy; 
  • z ochrony mogą być wyłączone niektóre przedmioty firmowe, np. sprzęt stomatologiczny; 
  • w niektórych towarzystwach nie można wykupić tzw. polisy dla domu w budowie, jeśli w budynku prowadzona jest działalność gospodarcza. 
Oczywiście każde towarzystwo ma nieco inną listę wyłączeń odpowiedzialności, co dotyczy również przedmiotów do działalności. Zdarzenie czy mienie wyłączone u jednego ubezpieczyciela, u drugiego może być jak najbardziej dostępne. Pamiętaj, że pełną listę wyłączeń zawsze znajdziesz w OWU polisy. 
 
Szukając ubezpieczenie mieszkania uwzględniającego mienie firmowe powinieneś też zwrócić uwagę na innego typu ograniczenia, czyli karencje oraz limity odpowiedzialności. Zawsze warto też zapoznać się z obowiązkami ubezpieczonego czy definicjami poszczególnych zdarzeń ubezpieczeniowych. Nie zapominaj też o porównaniu ofert pod względem wysokości składki. Przeprowadzona wcześniej kalkulacja pokazała wyraźnie, że niemal identyczny produkt ubezpieczeniowy w każdym towarzystwie ma nieco inną cenę, a różnice potrafią być naprawdę spore. 


Gdzie kupię ubezpieczenie nieruchomości z działalnością gospodarczą?


Ubezpieczenie przedmiotów do działalności oferuje całkiem sporo towarzystw, m.in. wspomniane już tekście PZU, Aviva czy Link4. Zawsze jednak trzeba sprawdzić, czy proponowany dla tego mienia zakres ochrony nam odpowiada, czyli przede wszystkim dokładnie przejrzeć wyłączenia odpowiedzialności oraz sprawdzić przyjętą przez dany podmiot definicję przedmiotów do działalności.

Szukając produktu ubezpieczeniowego warto więc porównać ze sobą również proponowane stawki. Najlepiej to zrobić w naszym kalkulatorze polis mieszkaniowych, z poziomu którego płynnie przechodzi się do zakupu online. Trzeba tylko pamiętać, żeby przy odznaczaniu parametrów ubezpieczenia zaznaczyć, że w lokalu ma być prowadzona działalność gospodarcza o określonej specyfice (np. biurowa, handlowa, medyczna), a w sumach ubezpieczenia uwzględnić wartość mienia firmowego.

Ubezpieczenie mieszkania bez aktu notarialnego

Zgodnie z art. 158 Kodeksu cywilnego umowa zobowiązująca do przeniesienia własności nieruchomości powinna być zawarta w formie aktu notarialnego. To znaczy, że zakup mieszkania jest możliwy tylko przez notariusza. W innej formie taki zakup będzie po prostu nieważny. Czy ubezpieczenie również?


Co to jest akt notarialny?

Mówiąc najprościej, akt notarialny to urzędowy dokument, który formalnie potwierdza zakup nieruchomości. Posiada on określoną przepisami formę i treść, a za jego sporządzenie oraz zatwierdzenie odpowiada osoba zaufania publicznego, którą, w zdecydowanej większości przypadków, jest notariusz (w wyjątkowych okolicznościach asesor notarialny.)

Notariusz za sporządzenie aktu notarialnego pobiera prowizję, której wysokość musi mieścić się w odgórnie ustalonych ramach.

Akt notarialny przydaje się chociażby przy zakupie ubezpieczenia nieruchomości (SU) – ułatwia obliczenie sumy ubezpieczenia. Czasami mieszkanie lub dom ma więcej niż jednego właściciela i to właśnie w akcie notarialnym podane są wartości udziałów poszczególnych osób. Te zapisy są wówczas decydujące dla ustalenia SU.

PAMIĘTAJ!
Część towarzystw uzależnia wejście w życie umowy polisowej od przedłożenia aktu notarialnego. Nie jest to jednak powszechna praktyka, a ubezpieczenie nieruchomości najczęściej można nabyć online bez konieczności okazywania jakichkolwiek dokumentów.

Co ciekawe, akt notarialny może być również przedmiotem ubezpieczenia z polisy mieszkaniowej. W ubezpieczeniach nieruchomości takie dokumenty przyporządkowuje się kategorii mienia ruchomego, co oznacza, że można je chronić od licznych zdarzeń losowych czy też kradzieży.


Co zawiera akt notarialny?

 
Akt notarialny nieruchomości sporządzany jest na bazie dostarczonych notariuszowi dokumentów. Jego formę wyznaczają odgórne przepisy. Ogólnie powinien on składać się z trzech części: strony tytułowej, treści, a także podpisów stron umowy oraz notariusza sporządzającego akt. 
 
Akt notarialny powinien zawierać bardzo konkretne informacje, takie jak: 
 
  • dzienna data sporządzenia aktu notarialnego; 
  • miejsce sporządzenia aktu notarialnego (nazwa miejscowości); 
  • imię i nazwisko notariusza, a także adres kancelarii notarialnej; 
  • dane osób fizycznych biorących udział w podpisaniu aktu notarialnego (imiona, nazwiska, imiona rodziców, miejsce zamieszkania, numer dowodu, PESEL); 
  • nazwy oraz adresy siedzib osób prawnych (przedsiębiorstw), jeśli takie podmioty biorą udział w procedurze; 
  • dane osób działających w imieniu osób prawnych (pełnomocnicy, przedstawiciele firmy, jeśli takie osoby uczestniczą w procedurze; 
  • na żądanie stron, informacja o faktach i istotnych okolicznościach, jeśli takie zaszły przy spisywaniu aktu notarialnego; 
  • notka mówiąca o tym, że akt notarialny został odczytany, przyjęty oraz podpisany; 
  • ręczne podpisy: notariusza oraz obu stron umowy; 
  • szczegółowe informacje o nieruchomości będącej przedmiotem umowy (jej stan techniczny i prawny, numer księgi wieczystej, adres, powierzchnia użytkowa, liczba kondygnacji, obecność pomieszczeń przynależnych itp.).


Jakie dokumenty potrzebne do aktu notarialnego?


Na wizytę w kancelarii notarialnej musimy zabrać ze sobą ważny dokument tożsamości, a także numer NIP. Jeśli zakup nieruchomości posiłkowany jest kredytem hipotecznym, konieczne jest również przedłożenie notariuszowi wszystkich dokumentów z banku, który udziela nam pożyczki.

Pozostałe dokumenty, które są niezbędne do sporządzenia aktu notarialnego, musi przedłożyć osoba sprzedająca nieruchomość. W zależności od sytuacji wśród nich mogą znajdować się:

  • odpis księgi wieczystej;
  • odpis z Rejestru Przedsiębiorców Krajowego Rejestru Sądowego;
  • zaświadczenie o oznaczeniu budynku numerem porządkowym;
  • wypis z rejestru gruntów oraz wyrys;
  • zaświadczenie o samodzielności lokali;
  • decyzja o zatwierdzeniu projektu budowlanego zawierająca zgodę na budowę;
  • plan kondygnacji budynku według inwentaryzacji powykonawczej.

Przed wizytą w kancelarii najlepiej dokładnie dopytać notariusza, jakie dokumenty powinniśmy zabrać ze sobą na spotkanie. Brak chociażby jednego z nich może spowodować, że sporządzenie aktu zostanie przesunięte w czasie.


Kiedy nie trzeba posiadać aktu notarialnego?


Akt notarialny nieruchomości wymagany jest praktycznie przy każdej sytuacji, w której zmienia się jej właściciel. Omawiany dokument musi więc zostać spisany m.in. przy zawieraniu umowy kupna-sprzedaży, dziedziczeniu, darowiźnie, a także ustanowieniu hipoteki, zawarciu umowy majątkowej małżeńskiej czy ustanowieniu odrębnej własności lokalu.  

Formy aktu notarialnego nie musi mieć natomiast przedwstępna umowa kupna-sprzedaży nieruchomości, chociaż czasami, dla dodatkowego zabezpieczenia interesów stron umowy, stosuje się takie rozwiązanie. Ponadto, omawiany dokument nie jest potrzebny w sytuacji, w której nabywa się prawo do nieruchomości przez tzw. zasiedzenie. 

Jak już zasygnowaliśmy, możliwe jest również ubezpieczenie mieszkania bez aktu notarialnego, ale tym zagadnieniem szerzej zajmiemy się w dalszej części artykułu. 


Akt notarialny a mieszkanie na wynajem


Zacznijmy od tego, że dla wynajmowanej nieruchomości można wykupić dwie polisy na raz. Pierwszą może nabyć mający akt notarialny właściciel, a drugą najemca posiadający umowę najmu.

Polisa dla właściciela wynajmowanego lokalu powinna chronić głównie mury i elementy stałe. Warto ją również poszerzyć o dodatki, takie jak chociażby OC w życiu prywatnym, pakiet Home Assistance, wandalizm i dewastację.

Ubezpieczenie dla najemcy powinno z kolei objąć ochroną głównie mienie ruchome, które do niego należy. Polisa może dotyczyć również nakładów inwestycyjnych, jeśli oczywiście lokator takowe poniósł, czyli z własnych środków sfinansował remont. Kluczowym rozszerzeniem w tym przypadku jest OC w życiu prywatnym w wersji dla najemcy.

Na rynku ubezpieczeń bez problemów znajdziemy polisy dedykowane zarówno najemcom, jak i wynajmującym. Są one sformatowane w taki sposób, żeby maksymalnie zabezpieczyć interesy poszczególnych stron umowy najmu.


Akt notarialny a mieszkanie z działalnością gospodarczą

Polisa mieszkaniowa może chronić również mienie firmowe, które przechowujemy w domu lub w mieszkaniu. Ten rodzaj majątku w nomenklaturze ubezpieczeniowej najczęściej określany jest jako „przedmioty do działalności” i może obejmować m.in.: meble, sprzęt biurowy, maszyny, narzędzia, produkty, półprodukty czy też rzeczy osobiste pracowników. 

W momencie, w którym sprzedajemy nieruchomość, którą ubezpieczyliśmy wraz z majątkiem firmy, możemy ubiegać się o odzyskanie niewykorzystanej składki ubezpieczeniowej. Potrzebny będzie do tego odpowiedni wniosek oraz akt notarialny, a umowa z towarzystwem zostanie rozwiązana wraz z dniem, w którym notariusz sporządził dokument.


Na co uważać przy sprzedaży i zakupie mieszkania?

Zakup mieszkania czy domu jednorodzinnego zawsze jest sporym przedsięwzięciem, do którego trzeba się odpowiednio przygotować i później realizować je zgodnie z pewnymi zasadami. Konieczne jest też dopełnienie licznych formalności, które się mnożą, jeśli w grę wchodzi również kredyt hipoteczny.  
 
W trakcie zakupu mieszkania lub domu pamiętaj o kilku kluczowych kwestiach: 
 
  1. Weryfikacja nieruchomości – chodzi tutaj zarówno o sprawdzenie jej stanu technicznego, jak i statusu prawnego. Bez drobiazgowej kontroli i wnikliwej lektury ksiąg wieczystych nie powinno się nawet podpisywać umowy przedwstępnej. 
  2. Wybór kredytodawcy – jeśli kupuje się mieszkanie w oparciu o kredyt hipoteczny, warto zapoznać się z wszystkimi dostępnymi ofertami. Konieczna jest także wnikliwa analiza umowy kredytowej. 
  3. Umowa – treść umowy kupna-sprzedaży nieruchomości zazwyczaj jest bardzo podobna, a nad jej poprawnością czuwa notariusz. Dobrą praktyką jest również podpisywanie umowy przedwstępnej, która może mieć status aktu notarialnego, ale nie musi. 
  4. Stan cywilny właściciela nieruchomości – jeśli mieszkanie sprzedaje małżeństwo, trzeba to opisać w treści umowy, a na dokumencie musi podpisać się zarówno mąż, jak i żona. Jeśli natomiast sprzedającym jest tylko jedna osoba, druga musi wyrazić na to pisemną zgodę w obecności notariusza. 
  5. Dodatkowe koszty – kwota transakcyjna nigdy nie stanowi całej kwoty obciążającej budżet nowego właściciela nieruchomości. Wśród dodatkowych kosztów warto wskazać na koszty notarialne, opłaty sądowe, podatki, operat szacunkowy, koszty kredytu czy ubezpieczenie mieszkania. Przyjęło się, że wynagrodzenie notariusza pokrywa kupujący nieruchomość, jednak nie jest to usankcjonowane żadnymi przepisami, a więc warto tę kwestię wyjaśnić w treści aktu notarialnego. 
  6. Forma płatności – rozliczenie gotówkowe może mieć miejsce przy podpisywaniu aktu notarialnego, ale przelew wykonywany jest dopiero po wizycie w kancelarii. Kwestię formy płatności również warto opisać w treści umowy. 
  7. Zobowiązania sprzedającego – warto zadbać o to, żeby w dniu podpisania aktu notarialnego sprzedający miał już rozwiązane umowy z gazownią, dostawcą energii, dostawcą Internetu itd. Należy też pamiętać o kwestii wymeldowania starych lokatorów. 
  8. Formalności po podpisaniu umowy – wizyta w kancelarii notarialnej nie jest wcale ostatnią sprawą, jaką musi załatwić nowy właściciel mieszkania. Konieczne jest jeszcze m.in. wprowadzenie zmian w księgach wieczystych, opłacenie podatków (w tym podatku od nieruchomości) czy skontaktowanie się z zarządcą budynku. Na tym etapie warto też pomyśleć o kwestii ubezpieczenia nieruchomości. 
UWAGA!
Ubezpieczenia nieruchomości zawsze wykupuje się na czas określony, najczęściej na rok. W momencie sprzedaży ubezpieczonego mieszkania polisa może albo automatycznie wygasnąć, albo zostać przepisana na nowego właściciela, na co jednak musi wyrazić zgodę towarzystwo ubezpieczeniowe. Tego typu kwestie powinny być opisane w treści umowy ubezpieczenia lub w dokumencie OWU (Ogólne Warunki Ubezpieczenia).dokumentów.


Czy można kupić ubezpieczenie mieszkania bez aktu notarialnego?


Ogólna zasada jest taka, że możesz kupić ubezpieczenie mieszkania, jeśli masz do niego prawo. Nie musisz jednak posiadać aktu notarialnego, czyli prawa własności, bo prawem do lokalu jest też umowa najmu, umowa dzierżawy lub podobny dokument. Nieruchomość może więc ubezpieczyć nie tylko właściciel, ale też najemca i dzierżawca. 

W momencie, w którym nabywasz ubezpieczenie nieruchomości, towarzystwo ubezpieczeniowe najczęściej nie będzie od ciebie wymagało przedłożenia żadnego dokumentu potwierdzającego, że masz do niego prawo. Szczególnie przy zakupach online nikt nie weryfikuje tego typu kwestii. Dopiero w momencie powstania szkody może pojawić się taka konieczność. 

Czasami zdarza się, że przy zakupie nieruchomości na rynku pierwotnym, czyli od dewelopera, szkody pojawiają się w okresie pomiędzy odbiorem lokalu a podpisaniem aktu notarialnego. Wówczas najprawdopodobniej zadziała polisa mieszkaniowa, którą wykupił deweloper (ubezpieczanie inwestycji budowlanych jest standardem). Niemniej jednak, jeśli chcesz posiadać ubezpieczenie nieruchomości, najlepiej wykupić je jak najszybciej. 


Gdzie kupić ubezpieczenie mieszkania?


Ubezpieczenie mieszkania najprościej jest kupić w Internecie. W sieci dostępne są produkty ubezpieczeniowe o każdym możliwym zakresie, a sam zakup, w większości przypadków, odbywa się całkowicie online, bez konieczności przedkładania aktu notarialnego czy innych dokumentów.

Zanim jednak zakupimy polisę mieszkaniową przez Internet, sprawdźmy dwie rzeczy: czy wybrany wariant spełnia nasze oczekiwania i czy oferowany jest w odpowiedniej cenie. Szczegółowe zapisy dotyczące np. wyłączeń odpowiedzialności czy limitów znajdziemy w OWU polisy, natomiast wysokość składki warto porównać z konkurencyjnymi propozycjami w kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny ponad 20 ofert w 1 miejscu i znajdziesz najkorzystniejszą polisę dla Twojej nieruchomości.

Program mieszkaniowy 2025 – kto skorzysta?

Dnia 13 lutego 2025 roku Ministerstwo Rozwoju i Technologii oficjalnie podało do wiadomości publicznej zarys programu Pierwsze klucze, który ma być częścią szerszej strategii nazwanej Klucz do mieszkania. W ten sposób rząd planuje wesprzeć mieszkalnictwo komunalne, społeczne, a także własnościowe. W ramach programu Pierwsze klucze oferowane będą dopłaty do kredytu hipotecznego. 
 

Do kogo adresowany jest nowy program mieszkaniowy? 

 
Program Pierwsze klucze, jak już sugeruje sama jego nazwa, ma wesprzeć osoby, które chcą kupić pierwsze mieszkanie, ale mogą mieć problem z uzyskaniem kredytu hipotecznego i jego późniejszą spłatą. Beneficjentami programu mają być głównie ludzie młodzi i rodziny. Co ważne, na dopłaty do kredytu hipotecznego mogą liczyć nie tylko małżeństwa, ale również osoby nie będące w formalnym związku. 
 
Nie będziesz mógł skorzystać z programu Pierwsze klucze, jeśli posiadasz już dom lub mieszkanie. Wyjątkiem jest sytuacja, w której odziedziczyłeś nieruchomość albo uzyskałeś ją w drodze darowizny, ale twój udział w niej nie przekracza 50%. 
 
Uzyskanie dopłat do kredytu hipotecznego ma być też uzależnione od zarobków. Na chwilę obecną proponowane są następujące limity dochodowe (kwoty netto): 
  • 6 500 zł – gospodarstwo jednoosobowe, 
  • 11 000 zł – gospodarstwo dwuosobowe, 
  • 14 500 zł – gospodarstwo trzyosobowe, 
  • 18 500 zł  – gospodarstwo czteroosobowe, 
  • 21 000 zł – gospodarstwo pięcioosobowe. 
Pamiętaj, że program mieszkaniowy Pierwsze klucze został ogłoszony dopiero w zarysie, a więc do momentu rozpoczęcia jego realizacji niektóre kwestie mogą ulec zmianie, m.in. limity dochodowe. 
 

Jakie założenia ma nowy program mieszkaniowy? 

 
Główne założenia programu Pierwsze klucze przedstawiają się mniej więcej w taki sposób:
 
  1. Nieruchomości z rynku wtórnego – dopłaty do kredytu hipotecznego mają dotyczyć tylko osób kupujących mieszkania na rynku wtórnym. Pominięty jest więc tutaj niemal cały rynek pierwotny, poza jednym wyjątkiem, którym są inwestorzy społeczni, czyli towarzystwa budownictwa społecznego (TBS), spółdzielnie mieszkaniowe oraz samorządowe inicjatywy mieszkaniowe (SIM). 
  2. Limity cenowe – dopłaty będą możliwe tylko wtedy, kiedy kredytowane mieszkanie kupione będzie w odpowiedniej cenie. Podstawową barierą ma być 10 000 zł za mkw., a w największych miastach Polski (Warszawa, Kraków, Wrocław, Gdańsk i Poznań) 11 000 zł.  
  3. Wykluczenie tzw. flipperów – kredytowane nieruchomości będą musiały być oddane do użytku minimum 5 lat wcześniej. Ponadto, właściciel sprzedający musi posiadać je od minimum 3 lat. W ten sposób rząd planuje ukrócić wątpliwe moralnie spekulacje na rynku nieruchomości. 
  4. Dopłaty do kredytów – wsparcie finansowe ma polegać głównie na dopłatach do rat kredytu hipotecznego przez co najmniej 5 lat. W ten sposób oprocentowanie kredytów mieszkaniowych ma zostać obniżone do poziomu 1,5%. Wysokość dopłat ma być uzależniona od wielkości gospodarstwa domowego. 
  5. Dopłaty do wkładu własnego mieszkania – objęte programem kredyty mają posiadać gwarancję Banku Gospodarstwa Krajowego (BGK). Ma ona obejmować kwotę, jakiej kredytobiorcy brakuje do uzyskania wkładu własnego, czyli poziomu 20% wartości nieruchomości. 
 

Jakie wsparcie można uzyskać z nowego programu mieszkaniowego? 

 
Jak już wspomnieliśmy, wsparcie z programu Pierwsze klucze może dotyczyć dwóch aspektów: dopłaty do wkładu własnego mieszkania oraz dopłat do rat kredytu. 
 
Przypomnijmy, że obecnie warunkiem uzyskania kredytu hipotecznego jest posiadanie wkładu własnego na poziomie 20% wartości kredytowanej nieruchomości. Nowy program mieszkaniowy przewiduje możliwość uzyskania jednorazowej dopłaty do tego wkładu. Limit w tym przypadku ma wynosić 100 000 zł.  
 
Jak już powiedzieliśmy, dopłaty do rat kredytu będzie można uzyskać na co najmniej 5 lat. Na chwilę obecną trudno jest podać tutaj konkretne kwoty, ale docelowo dopłaty mają obniżyć wysokość rat do poziomu kredytów oprocentowanych na poziomie 4,5-5,5%. 
 
W tym miejscu warto jeszcze wspomnieć, że planowane są limity kwot kredytów, do których będzie dopłacało państwo. Przewidywane pułapy przedstawiają się następująco: 
  • 250 000 zł – gospodarstwo jednoosobowe, 
  • 400 000 zł – gospodarstwo dwuosobowe, 
  • 450 000 zł – gospodarstwo trzyosobowe, 
  • 500 000 zł – gospodarstwo czteroosobowe, 
  • 600 000 zł – gospodarstwo pięcioosobowe. 
 

Kiedy zostanie wdrożony nowy program mieszkaniowy? 

 
Nie podano jeszcze konkretnej daty, ale nowy rządowy program mieszkaniowy Pierwsze klucze ma zostać uruchomiony w drugiej połowie 2025 roku. Co ważne, program ma działać przez co najmniej 5 najbliższych lat, czyli  do minimum 2030 roku.  
 
Najprawdopodobniej rozpoczęcie realizacji programu będzie wymagało uchwalenia dwóch ustaw, co może spowolnić jego start. Przypomnijmy też, że minister rozwoju nie podał jeszcze wszystkich szczegółów programu, co wynika z faktu, że prace nad nim wciąż jeszcze trwają. 
 

Program Klucz do mieszkania a mieszkalnictwo komunalne i społeczne 

 
Wsparcie budownictwa mieszkaniowego to tylko jeden z kilku elementów szerszej rządowej strategii. Program Klucz do mieszkania ma także wesprzeć budownictwo komunalne i budownictwo społeczne. W jego ramach przewidziana jest również walka z wykluczeniem infrastrukturalnym. Część środków ma też zostać przeznaczona na budowę akademików. 
 

Nowe mieszkania komunalne 

 
Wsparcie dla osób w trudnej sytuacji mieszkaniowej i materialnej ma polegać na budowie nowych lokali mieszkalnych, remoncie i termomodernizacji stałych. Tylko w 2025 roku ma powstać 8000 nowych mieszkań. Na chwilę obecną nie posiadamy jeszcze konkretnych informacji o skali planowych remontów i modernizacji.  
 
Obecnie na mieszkania komunalne czeka się w Polsce około roku. Szacuje się, że oczekujących jest blisko 120 000. Z pewnością, przekierowanie środków na ten sektor mieszkalnictwa jest więc potrzebne. 
 

Wsparcie dla TBS-ów 

 
Program Klucz do mieszkania ma również wspierać Towarzystwa Budownictwa Społecznego (TBS) oraz Społeczne Inicjatywy Mieszkaniowe (SIM). W tym przypadku beneficjentami mają być osoby, których dochody sytuują je poniżej granicy zdolności kredytowej. 
 
Na mieszkalnictwo społeczne i komunalne w samym tylko 2025 roku przeznaczone ma zostać 2,5 miliarda złotych. Docelowo każdego roku działania programu ma powstawać ponad 40 000 lokali społecznych i komunalnych. 
 

Walka z wykluczeniem infrastrukturalnym 

 
Kolejnym celem programu Klucz do mieszkania jest wsparcie osób starszych oraz niepełnosprawnych poprzez niwelowanie barier infrastrukturalnych. Chodzi tutaj o dostosowywanie istniejących już budynków do potrzeb wymienionych grup czy umożliwienie im przeprowadzek do lokali nie posiadających barier infrastrukturalnych. 
 

Budowa nowych akademików 

 
Ostatnim z celów nowego programu rządowego jest wsparcie uczelni wyższych w budowie akademików. Rząd przewiduje bezzwrotne dopłaty w wysokości 80% do tego typu inwestycji. Warunkiem uzyskania tych środków będą niskie miesięczne opłaty dla studentów, którzy zamieszkają w nowych akademikach. 
 

Co zmieni nowy program mieszkaniowy? 

 
Oczywiście, rzetelna i kompleksowa ocena nowego programu Pierwsze klucze jest w tej chwili niemożliwa, co wynika przede wszystkim z tego, że nie znamy jeszcze wszystkich szczegółów tego programu. 
 
Dość zaskakujące jest to, że program Pierwsze klucze całkowicie pomija pierwotny rynek nieruchomości. Zdziwienie mogą też budzić proponowane progi cenowe – przykładowo, oferty na poziomie 11 000 zł za mkw. w Warszawie są raczej rzadkie. 
 
Powodzenie nowego programu mieszkaniowego będzie zależne głównie od tego, jak duże środki się na niego przeznaczy i przez ile lat będzie on funkcjonował. Przypomnijmy, że pieniądze z poprzedniego programu mieszkaniowego, którym był Bezpieczny Kredyt 2%, wyczerpały się bardzo szybko. Ponadto, wdrożenie tego programu spowodowało istotny wzrost cen nieruchomości, szczególnie w dużych miastach. Istnieje więc ryzyko, że Pierwsze klucze mogą wygenerować istotne podwyżki na rynku wtórnym. 
 

Dofinansowanie do kredytu a polisa mieszkaniowa 

 
Od dłuższego czasu jednym z warunków, jakie musi spełnić osoba ubiegająca się o kredyt hipoteczny, jest wykupienie polisy mieszkaniowej. Praktycznie każdy działający w Polsce bank uzależnia udzielenie pożyczki od zakupu takiego ubezpieczenie. Polisę można nabyć w banku, niejako w pakiecie z kredytem, lub samodzielnie w wybranym towarzystwie. W obu przypadkach koniecznie jest późniejsze scedowanie ubezpieczenia na kredytodawcę. 
 
Planowane dopłaty do kredytów mieszkaniowych najprawdopodobniej nie będą miały wpływu na konieczność ubezpieczenia kredytowanej nieruchomości. Dzięki dofinansowaniu do wkładu własnego zwiększy się dostępność pożyczek, z kolei dopłaty do rat ułatwią jej spłacenie. Banki nadal jednak będą starały się dodatkowo zabezpieczyć swoje interesy, narzucając swoim klientom konieczność zakupu polisy mieszkaniowej. Na szczęście, takie ubezpieczenia, z racji podstawowego zakresu, są relatywnie tanie. Aktualne ceny możesz sprawdzić np. za pomocą porównywarki ubezpieczeń. W ten sposób możesz też, oczywiście, od razu nabyć polisę do kredytu.