Wypowiedzenie umowy najmu – darmowy wzór z omówieniem

Umowa najmu może wygasnąć w sposób naturalny, można ją rozwiązać za porozumieniem stron i można ją jednostronnie wypowiedzieć. To, który z tych trzech wariantów jest możliwy w danej chwili, zależy od kilku czynników: okresu, na jaki umowę podpisano (czas określony lub nieokreślony), sposobu płacenia czynszu (raz w miesiącu, raz na kwartał, itd.), zapisów zawartych w umowie oraz odgórnych przepisów prawnych (Kodeks Cywilny). Jak widać, jest to dość skomplikowana sprawa i dlatego trzeba ją przeanalizować krok po kroku.


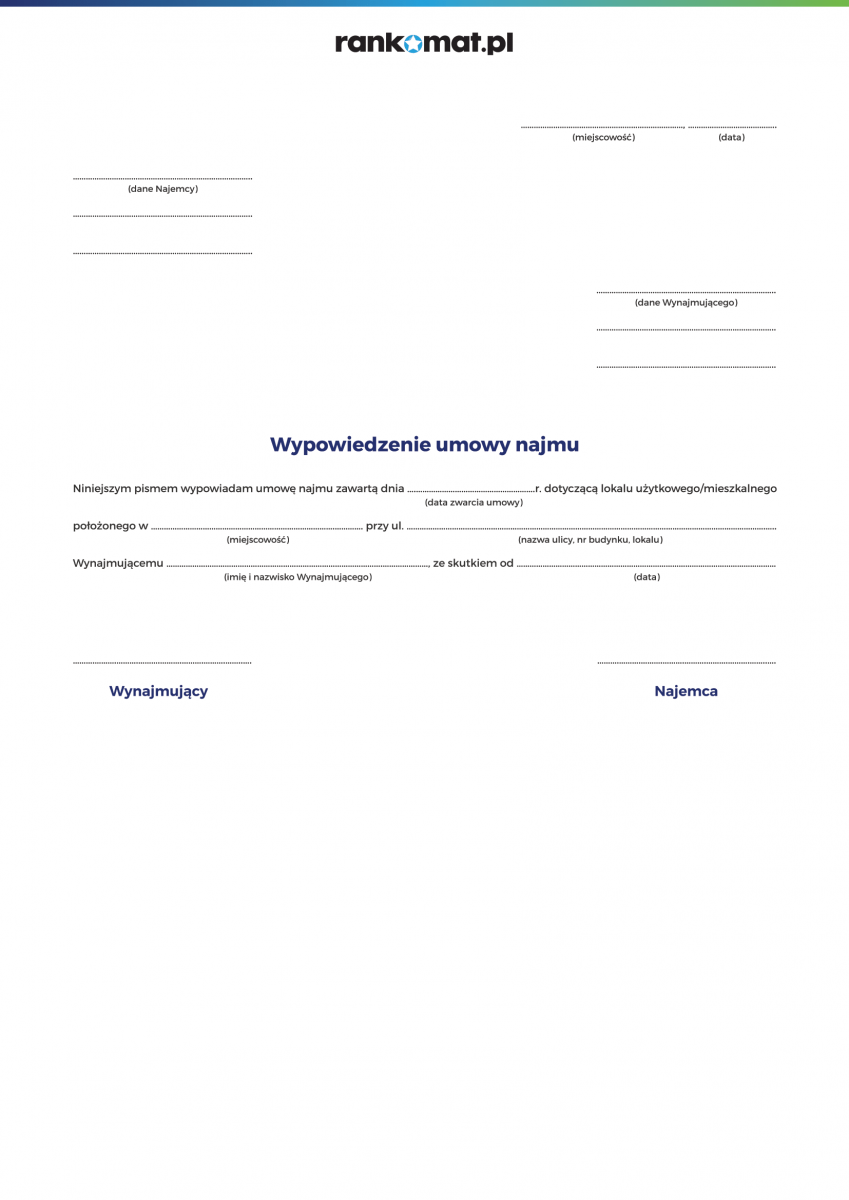
Wypowiedzenie umowy najmu mieszkania – pobierz formularz

Wypowiedzenie umowy najmu mieszkania to prosty formularz, który można bezpłatnie pobrać, a następnie wydrukować, wypełnić i podpisać. Skorzystaj z naszego wzoru klikając w przycisk poniżej.
 

Pobierz wzór wypowiedzenia


wypowiedzenie umowy najmu mieszkania

Co powinno zawierać wypowiedzenie umowy najmu?

  1. Datę i miejscowość, w której podpisano dokument.
  2. Dane osobowe obu stron umowy najmu.
  3. Wskazanie umowy, której dotyczy wypowiedzenie.
  4. Dokładny adres lokalu, który jest przedmiotem umowy najmu.
  5. Powód złożenia wypowiedzenia.
  6. Podstawę prawną złożenia wypowiedzenia.
  7. Datę, w której wypowiedzenie ma wejść w życie.
  8. Ręczny podpis osoby składającej wypowiedzenie.


Umowa najmu na czas określony i nieokreślony – jaka różnica?

 
Umowa najmu na czas określony (oznaczony) ma wiele punktów wspólnych z umową najmu na czas nieokreślony (nieoznaczony), ale z naszej perspektywy istotniejsze są różnice pomiędzy nimi, a widoczne są one głównie w dwóch aspektach, którymi są ich termin ważności oraz sposób, w jaki można te umowy wypowiedzieć. 
 
Umowę najmu na czas określony można podpisać na dowolną liczbę dni, tygodni, miesięcy czy lat. W praktyce najczęściej w takiej umowie wpisuje się jednak okres 12 miesięcy, często z opcją automatycznego przedłużenia jej na identycznych zasadach na kolejny rok (jeśli żadna ze stron jej wcześniej nie wypowie). Omawiany dokument zawsze zawiera więc dwie kluczowe daty: rozpoczęcia okresu najmu oraz jego zakończenia. Najczęściej pojawia się w nim również zapis opisujący warunki, w jakich możliwe jest wcześniejsze wypowiedzenie umowy najmu mieszkania, ale pamiętaj, że nie jest to powszechna praktyka.  
 
Załóżmy, że umowa najmu na czas określony nie zawiera zapisu o jej wypowiedzeniu przed terminem jej ważności. Rozwiązanie dokumentu przed czasem możliwe jest wówczas tylko na dwa sposoby:
  1. Wypowiedzenie w trybie natychmiastowym – przy niedotrzymaniu warunków umowy przez najemcę bądź wynajmującego. 
  2. Rozwiązanie umowy za porozumieniem stron – wymaga dobrej woli najemcy i wynajmującego. 
Jednostronne wypowiedzenie tak skonstruowanej umowy najmu na czas określony jest jednak niemożliwe!
 
Umowa najmu na czas nieokreślony zawiera datę rozpoczęcia okresu najmu, ale nie podaje się w niej konkretnego momentu, w którym wygaśnie. Dobrym zwyczajem jest umieszczanie tam warunków wypowiedzenia umowy, ale w teorii, nie trzeba tego robić.  
 
W sytuacji, w której umowa najmu na czas nieokreślony nie podaje, w jakich warunkach można wypowiedzieć najem, obowiązują ustawowe terminy wypowiedzenia najmu, a te zależne są od sposobu, w jaki opłacany był czynsz właścicielski. 
 
Zgodnie z odgórnymi przepisami, dla umowy najmu na czas nieokreślony obowiązują następujące terminy wypowiedzenia umowy: 
 
  • czynsz regulowany raz w miesiącu – umowę najmu mieszkania możesz wypowiedzieć z jednomiesięcznym wyprzedzeniem (ze skutkiem na ostatni dzień miesiąca następującego po miesiącu, w którym wypowiedzenie umowy najmu zostało złożone); 
  • czynsz regulowany rzadziej niż co miesiąc, czyli np. co dwa miesiące – umowę najmu mieszkania można wypowiedzieć z trzymiesięcznym wyprzedzeniem (na koniec kwartału kalendarzowego); 
  • czynsz płacony częściej niż raz w miesiącu, przykładowo raz w tygodniu – umowę najmu mieszkania można wypowiedzieć z trzydniowym wyprzedzeniem;
  • czynsz płacony codziennie – obowiązuje jednodniowe wyprzedzenie wypowiedzenia umowy najmu.  
 
W naszym kraju lokatorzy najczęściej opłacają czynsz co miesiąc, co oznacza, że przy umowie najmu na czas nieokreślony bez zapisu o wypowiedzeniu, obowiązuje ich miesięczne wypowiedzenie. Pamiętaj jednak, że niekoniecznie musi to być dokładnie 30 czy 31 dni. Skutek na koniec miesiąca kalendarzowego oznacza, że jeśli wypowiedziałeś umowę 5 marca, obowiązuje cię ona do ostatniego dnia kwietnia i tak samo będzie, jeśli złożysz wypowiedzenie umowy najmu 31 marca.


Wypowiedzenie umowy na czas określony

Wypowiedzenie umowy najmu podpisanej na konkretny okres jest już bardziej skomplikowane. Najczęściej już w samym dokumencie opisane są zasady wypowiedzenia, ale zamieszczenie tych informacji nie jest konieczne i czasami się je pomija. Wówczas najprostszym wyjściem z sytuacji jest rozwiązanie umowy za porozumieniem stron, do czego jednak potrzebna jest dobra wola lokatorów i właściciela.

Jak rozwiązać umowę za porozumieniem stron, żeby żadna z tych stron nie była pokrzywdzona? Załóżmy, że wypowiedzenie chce złożyć najemca, który np. zmienia pracę, a wraz z nią musi też zmienić miejsce zamieszkania. Wynajmujący może przystać na propozycję najemcy, ale pod warunkiem, że ten znajdzie nowego lokatora na swoje miejsce. Właściciel utrzyma wówczas ciągłość zysku z najmu (mieszkanie nie będzie stało puste), a lokator będzie mógł bez dodatkowych kosztów przenieść się do innej miejscowości. Kolejną opcją jest kara finansowa dla najemcy, której wysokość może być równa wysokości kaucji lub jej części.

Zdecydowanie gorszą pozycję negocjacyjną ma wynajmujący chcący wypowiedzieć umowę. Jeśli najemca nie wyrazi dobrej woli, czyli nie będzie zainteresowany rozwiązaniem stosunku najmu przedwcześnie, może on pozostać w lokalu do jej wygaśnięcia, a właściciel nie ma żadnych narzędzi prawnych, żeby go stamtąd usunąć.

Każdą umowę najmu można też wypowiedzieć w trybie natychmiastowym, ale tylko przy zaistnieniu określonych ustawowo okoliczności.

WAŻNE!
Wypowiedzenie umowy najmu i rozwiązanie tejże umowy za porozumieniem stron to dwie zupełnie różne czynności prawne. Wypowiedzenie jest jednostronnym oświadczeniem osoby (lub podmiotu), który je składa, a do rozwiązania za porozumiem stron konieczna jest zgoda najemcy i wynajmującego.

Wypowiedzenie umowy najmu przez lokatora

Zarówno wynajmujący, jak i najemca mogą wypowiedzieć najem w trybie natychmiastowym, ale tylko i wyłącznie wtedy, kiedy zajdą okoliczności opisane w odgórnych przepisach. Przypomnijmy, że może się to zdarzyć i w przypadku umowy najmu na czas określony, w przypadku umowy na czas nieokreślony. 

Co ważne, wypowiedzenie umowy najmu ze skutkiem natychmiastowym ma większą moc prawną, niż inne zapisy dotyczące wypowiedzenia umowy zapisane w jej treści. 

Lokator ma prawo do wypowiedzenia umowy najmu w zasadzie tylko w jednym przypadku, mianowicie wtedy, kiedy nieruchomość stanowiąca przedmiot najmu posiada istotne wady, które wynajmujący przed nim zataił i które nie zostały opisane w umowie najmu czy załączonym do niej protokole zdawczo-odbiorczym. 

Przy faktycznym wykryciu wspomnianych wad wypowiedzenie umowy najmu ze skutkiem natychmiastowym automatycznie zwalnia najemcę z umowy i nie ponosi on wówczas żadnych negatywnych konsekwencji, czy to finansowych, czy to prawnych.

Pozostaje pytanie, jak istotne wady musi posiadać nieruchomość, żeby wypowiedzenie umowy najmu ze skutkiem natychmiastowym było zasadne. Z pewnością, nie są to drobne uszkodzenia czy niedoskonałości, tylko kwestie faktycznie poważne, jak wadliwa instalacja elektryczna czy gazowa. 


Wypowiedzenie umowy najmu przez właściciela

Z natychmiastowego trybu wypowiedzenia umowy najmu może skorzystać również właściciel lokalu. Ma do tego prawo w momencie, w którym lokator:

  1. Użytkuje lokal w sposób sprzeczny z umową najmu lub z jego przeznaczeniem i mimo upomnień ze strony właściciela nie zaprzestaje tego procederu.
  2. Zaniedbuje nieruchomość do tego stopnia, że jest ona narażona na straty lub zniszczenia.
  3. Zalega z czynszem przynajmniej dwa pełne okresy płatności (najczęściej dwa miesiące).
  4. Wynajmuje, podnajmuje lub bezpłatnie użycza nieruchomość lub część nieruchomości osobom trzecim, podczas gdy właściciel nie wyraził na to pisemnej zgody.

Jeśli właściciel chce wypowiedzieć umowę ze względu na opóźnienia w czynszu, musi najpierw powiadomić lokatora o swoich zamiarach, a także wyznaczyć jeszcze jeden dodatkowy termin uregulowania należności. Konieczne jest pisemne powiadomienie, w innym wypadku wypowiedzenie w trybie natychmiastowym nie nabierze mocy prawnej.


Czy umowę można wypowiedzieć z dnia na dzień?

Będąc precyzyjnym, wypowiedzenie umowy najmu z dnia na dzień możliwe jest tylko w jednej sytuacji, którą już zresztą zdążyliśmy omówić pisząc o wypowiedzeniu umowy najmu zawartej na czas nieokreślony. Przypomnijmy, że jeśli taka umowa nie ma w treści zapisów o wypowiedzeniu, a najemca regulował czynsz codziennie, obowiązuje go wypowiedzenie z jednodniowym wyprzedzeniem. Oczywiście, w praktyce takie sytuacje zdarzają się jednak bardzo rzadko. 

Kolejną kwestią jest wypowiedzenie umowy najmu w trybie natychmiastowym, które, upraszczając, może mieć miejsce w sytuacji, w której jedna ze stron łamie zapisy umowy w sposób istotny. W tym przypadku umowy nie wypowiada się jednak z dnia na dzień, ponieważ obowiązuje pewna procedura, w której jedna strona przedkłada wypowiedzenie na piśmie drugiej, a ta ma określony czas na ustosunkowanie się do niego. Tryb natychmiastowy trzeba więc tutaj traktować nieco umownie. 

Z dnia na dzień można natomiast rozwiązać każdą umowę najmu za porozumieniem stron. Jak już ustaliliśmy, rozwiązanie za porozumieniem jest jednak czymś zupełnie innym niż jednostronne wypowiedzenie umowy najmu. 


Jakie ubezpieczenie najlepsze przy umowie najmu?

Sprawdziliśmy, jaki jest koszt ubezpieczenia wynajmowanego lokalu na przykładzie mieszkania o powierzchni 60 mkw. o wartości rynkowej (mury i elementy stałe) 500 000 zł, wyposażonego za 60 000 zł (ruchomości domowe). Kalkulację przeprowadziliśmy dla dwóch osobnych produktów – polisy dla najemcy oraz polisy dla wynajmującego. 

Licząc składkę za ubezpieczenie mieszkania dla najemcy, za przedmiot ubezpieczenia przyjęliśmy ruchomości domowe o łącznej wartości 60 000 zł. W zakresie ochrony uwzględniliśmy natomiast wyłącznie podstawowe zdarzenia losowe, takie jak pożar, zalanie, uderzenie pioruna, upadek drzew i masztów czy uderzenie pojazdu mechanicznego.

W wariancie od ryzyk nazwanych taka polisa kosztuje od 85 zł do 273 zł, a w wariancie od ryzyk wszystkich (All Risks) od 106 zł do 545 zł.


Ubezpieczenie mieszkania dla najemcy – porównanie ofert

(ruchomości domowe – 60 000 zł, ochrona przed zdarzeniami losowymi)

Towarzystwo

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Wiener

Home Assistance, dewastacja, przepięcia

85 zł

Benefia

Home Assistance, przepięcia

100 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

101 zł

Link4

Home Assistance, dewastacja, przepięcia

152 zł

Uniqa

Home Assistance, dewastacja, pakiet medyczny

191 zł

TUZ

Home Assistance, dewastacja, pakiet medyczny

203 zł

Proama

Home Assistance, dewastacja, przepięcia

266 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny

273 zł

Ubezpieczenia od ryzyk wszystkich (All Risks)

Wiener

Home Assistance, przepięcia

106 zł

Benefia

Home Assistance, przepięcia, przedmioty szklane

117 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

135 zł

Link4

Home Assistance, dewastacja, przepięcia

267 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny, ubezpieczenie NNW psa i kota

545 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 30.09.2024 r.).

W drugiej kalkulacji przedmiotem ubezpieczenia była nieruchomość i jej elementy stałe, łącznie warte 500 000 zł. W tym przypadku również składkę obliczyliśmy dla podstawowej ochrony od zdarzeń losowych.

W wariancie od ryzyk nazwanych taki produkt kosztuje od 201 zł do 349 zł, a w opcji All Risks od 294 zł do 555 zł. Wszystkie podane kwoty dotyczą rocznego okresu ubezpieczenia, a poszczególne oferty minimalnie się od siebie różnią, głównie wliczonymi w cenę dodatkami.

Koszty ubezpieczenia nieruchomości zależą od wielu zróżnicowanych czynników, ale zawsze kluczowa jest wartość przedmiotu ubezpieczenia, a także wybrany zakres ochrony, co widać też na przykładzie przeprowadzonych kalkulacji. Polisa dla najemcy uwzględnia wyłącznie mienie ruchome, którego wartość jest zdecydowanie niższa od wartości samej nieruchomości i stąd też biorą się tak wyraźne różnie w składkach.

– mówi Ewelina Ratajczak, ekspertka portalu www.ubezpieczeniemieszkania.pl.


Ubezpieczenie mieszkania dla wynajmującego – porównanie ofert

(mieszkanie 60 mkw., mury i elementy stałe – 500 000 zł, ochrona przed zdarzeniami losowymi)

Towarzystwo

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Wiener

Home Assistance, dewastacja, przepięcia

201 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

242 zł

Proama

Home Assistance, dewastacja, przepięcia, przedmioty szklane

270 zł

Uniqa

Home Assistance, dewastacja, pakiet medyczny 

287 zł

Link4

Home Assistance, dewastacja, przepięcia

298 zł

Benefia

Home Assistance, przepięcia

300 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny, przedmioty szklane

333 zł

TUZ

Home Assistance, dewastacja, pakiet medyczny

349 zł

Ubezpieczenia od ryzyk wszystkich (All Risks)

Wiener

Home Assistance, przepięcia

294 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

341 zł

Benefia

Home Assistance, przepięcia, przedmioty szklane

360 zł

Link4

Home Assistance, dewastacja, przepięcia

365 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny, przedmioty szklane

515 zł

TUZ

Home Assistance, dewastacja, pakiet medyczny, przedmioty szklane

555 zł

Tabela 2. Źródło: ubezpieczeniemieszkania.pl (stan na: 30.09.2024 r.).


O czym pamiętać przy wypowiedzeniu umowy najmu?

Najemca ma prawo wypowiedzieć umowę najmu, ze skutkiem natychmiastowym, jeśli Wynajmujący zataił istotne wady nieruchomości, które mają znaczenie przy jej użytkowaniu. W takiej sytuacji Najemca, wypowiadając umowę, nie musi przestrzegać zasad wypowiedzenia.

Wypowiedzenie umowy najmu bez zachowania zasad umowy może złożyć również Wynajmujący. Jest to możliwe w sytuacjach, gdy Najemca łamie zasady wynajmu w następujący sposób:

  • użytkuje nieruchomość sprzecznie z jej przeznaczeniem (Art. 667 § 2 K.C.);
  • nie dba o nieruchomość i narażą ją na uszkodzenia lub stratę (Art. 667 § 2 K.C.);
  • wynajmuje nieruchomość lub jej część osobom trzecim bez zgody Wynajmującego i wbrew zasadom zawartym w umowie;
  • nie płaci czynszu – brak wpłaty za co najmniej dwa pełne okresy płatności (Art. 672 K.C.

W sytuacji, w której Najemca ma zaległości w opłatach czynszu, Wynajmujący ma obowiązek w formie pisemnej uprzedzić go o zamiarze wypowiedzenia umowy najmu. Powinien także wyznaczyć mu dodatkowy miesiąc na uregulowanie należności. Jeśli Wynajmujący złoży Najemcy wypowiedzenie umowy najmu w trybie natychmiastowym, bez zastosowania się do tych zasad, nie będzie miało ono mocy prawnej.


Wypowiedzenie umowy najmu – jak powinno wyglądać?

Wypowiedzenie umowy najmu na piśmie powinno być skonstruowane zgodnie z prawnymi zasadami ustalonymi dla tego dokumentu.

Wypowiedzenie umowy najmu musi zawierać następujące elementy:

  • miejscowość i datę utworzenia dokumentu;
  • dane osobowe strony wypowiadającej umowę (muszą być takie same, jak te wypisane w umowie najmu);
  • dane strony, której umowa jest wypowiadana (muszą być takie same, jak te wypisane na umowie);
  • dokładny adres wynajmowanego lokalu;
  • powód wypowiedzenia umowy najmu;
  • podstawę prawną, która zezwala nam na wypowiedzenie – np. artykuł z kodeksu cywilnego lub zapis w umowie;
  • czas w  którym umowa przestaje obowiązywać.
  • podpis osoby wypowiadającej umowę.


Gdzie szukać ubezpieczenia mieszkania na wynajem?

Wynajmowane mieszkanie może jednocześnie ubezpieczyć i wynajmujący, i najemca. W tym przypadku dwie polisy dla jednego lokalu są nie tylko dopuszczalne, ale nawet wskazane. Dzięki podwójnemu ubezpieczeniu lepiej chronione są interesy wszystkich stron umowy najmu.

Właściciel mieszkania na wynajem powinien ubezpieczyć, przede wszystkim, mury i stałe elementy nieruchomości. W zakresie ochrony warto zawszeć szeroki wachlarz zdarzeń losowych, a także minimum kilka dodatków, jak: wandalizm, dewastację, OC w życiu prywatnym (w wariancie dla wynajmującego) czy Home Assistance. Warto też rozważyć polisę w wariancie All Risks, która zabezpiecza finansowo również na wypadek sytuacji niemożliwych do przewidzenia.

Najemcom dedykowane są polisy chroniące głównie mienie ruchome i ewentualnie nakłady inwestycyjne, jeśli te zostały poniesione. W ubezpieczeniu warto uwzględnić zdarzenia losowe, kradzież z włamaniem czy też OC w wariancie dla najemcy. Ubezpieczenia dla lokatorów, jako że chronią mienie o mniejszej wartości, są z zasady sporo tańsze, co jest ich dodatkowym atutem.

Polisę mieszkaniową, zarówno dla najemcy, jak i dla wynajmującego, można bez problemów kupić online, np. poprzez kalkulator ubezpieczeń. To narzędzie pozwoli nam w dosłownie kilka minut zestawić ze sobą oferty od czołowych polskich towarzystwa, takich jak: Proama, Generali, Inter Polska, Link4, TU Europa, mtu24.pl, Wiener czy Benefia. Po zapoznaniu się z OWU i kartami produktu, a także wybraniu optymalnej propozycji, można płynnie przejść do zakupu. Nabyta online polisa może wejść w życie nawet od następnego dnia roboczego, o ile w od razu opłacimy składkę.
Wypowiedzenie umowy najmu w trybie natychmiastowym – kiedy i na jakich zasadach?


Pobierz darmowy wzór wypowiedzenia umowy najmu

Prawidłowy wzór wypowiedzenia umowy najmu mieszkania możesz pobrać tutaj. Pamiętaj o wydrukowaniu, wypełnieniu i przekazaniu drugiej stronie umowy podpisanego dokumentu.

POBIERZ DARMOWY WZÓR

Pamiętaj, żeby prawidłowo wypełnić wzór wypowiedzenia, uzupełniając go następujące dane:

  • miejsca i data sporządzenia dokumentu;
  • dane obu stron umowy najmu, której dotyczy wypowiedzenie;
  • wskazanie, jakiej umowy najmu dotyczy wypowiedzenie (wskazanie daty jej podpisania);
  • adres nieruchomości, której dotyczy umowa najmu;
  • datę, w której umowa najmu ma przestać obowiązywać;
  • jeśli jest to wypowiedzenie w trybie natychmiastowym, konieczne jest również wskazanie przyczyny złożenia wniosku, czyli odwołanie się do konkretnego punktu umowy bądź artykułu kodeksu cywilnego.

Po wypełnieniu dokumentu musisz przesłać go drugiej stronie umowy pocztą lub dostarczyć osobiście. Ważne jest, żeby odbiór wypowiedzenia został pisemnie potwierdzony przez adresata.


Natychmiastowe wypowiedzenie najmu – podstawa prawna

Zgodnie z odgórnymi przepisami natychmiastowe wypowiedzenia najmu możliwe jest tylko w ściśle określonych sytuacjach, które wymienione są w następujących artykułach kodeksu cywilnego:

  1. Artykuł 664 § 2 – najemca może wypowiedzieć umowę, jeśli przedmiot umowy najmu posiada wadę;
  2. art. 667 § 2 – wynajmujący może wypowiedzieć umowę, jeśli najemca używa przedmiotu najmu w sposób sprzeczny z umową lub z jej przeznaczeniem i mimo upomnienia nie przestaje go używać w taki sposób albo gdy zaniedbuje ten przedmiot, że zostaje on narażony na utratę lub uszkodzenie;
  3. art. 672 – wynajmujący może wypowiedzieć umowę, jeśli najemca dopuszcza się zwłoki z zapłatą czynszu za co najmniej dwa okresy płatności;
  4. art. 685 – wynajmujący może wypowiedzieć umowę najmu, jeśli najemca wykracza w sposób rażący lub uporczywy przeciwko obowiązującemu porządkowi domowemu albo przez swoje niewłaściwe zachowanie czyni korzystanie z innych lokali w budynku uciążliwym.


Wypowiedzenie umowy najmu

O tym, w jakich warunkach można wypowiedzieć najem, decydują zarówno zasady uzgodnione pomiędzy stronami i zawarte w umowie, jak i odgórne przepisy. Nieco inne procedury obowiązują w przypadku umowy najmu podpisanej na czas nieokreślony, niż w przypadku umowy najmu na czas określony.

Umowa na czas określony

W przypadku umowy najmu podpisanej na czas określony, czyli np. na rok, jej wypowiedzenie w trybie standardowym warunkują ustalenia pomiędzy stronami. Najczęściej w takim dokumencie pojawia się zapis o wypowiedzeniu z miesięcznym wyprzedzeniem i ze skutkiem na ostatni dzień miesiąca następującego po złożeniu wypowiedzenia – przykładowo, jeśli wypowiadasz umowę 25 października, przestaje ona obowiązywać z końcem listopada. 

Może zdarzyć się tak, że w umowie najmu na czas określony w ogóle zabraknie zapisu o możliwości jej wcześniejszego wypowiedzenia. Wówczas może się ona zakończyć albo z datą wpisaną jako koniec najmu, albo za porozumieniem stron, do czego jednak potrzebna jest dobra wola obu stron.

Umowa najmu na czas nieokreślony

Umowę najmu na czas określony można wypowiedzieć w terminie zapisanym w tejże umowie. Jeśli taki zapis nie został w niej uwzględniony, procedurę wypowiedzenia warunkuje kodeks cywilny i wówczas jest ona uzależniona od częstotliwości opłacania czynszu właścicielskiego. 
 
Obowiązujące terminy wypowiedzenia: 
 
  • czynsz opłacany rzadziej niż raz na miesiąc – umowę najmu można wypowiedzieć z trzymiesięcznym wyprzedzeniem na koniec kwartału kalendarzowego; 
  • czynsz opłacany raz w miesiącu – umowę można wypowiedzieć z miesięcznym wypowiedzeniem i ze skutkiem na koniec następnego miesiąca kalendarzowego; 
  • czynsz płatny częściej niż raz w miesiącu – umowę można wypowiedzieć z trzydniowym wyprzedzeniem; 
  • czynsz opłacany codziennie – umowę można wypowiedzieć z jednodniowym wyprzedzeniem. 

Wypowiedzenie umowy najmu przez wynajmującego

Istnieją również okoliczności, w których możliwe jest wypowiedzenie umowy najmu w trybie natychmiastowym. Są one takie same dla umów zawartych na czas nieokreślony i określony. Ponadto, są one nadrzędne względem zapisów umowy najmu. 
 
Zgodnie z przepisami kodeksu cywilnego wynajmujący może złożyć wypowiedzenie umowy najmu w trybie natychmiastowym w następujących sytuacjach:
 
  1. Gdy najemca użytkuje mieszkanie niezgodnie z zasadami ustalonymi w umowie najmu, czyli np. podnajmuje je nie mając na to zgody właściciela. 
  2. Kiedy lokator zaniedbuje nieruchomość w takim stopniu, że istnieje ryzyko powstania trwałych uszkodzeń.
  3. Kiedy lokator wykracza w sposób rażący i uporczywy przeciwko obowiązującemu porządkowi domowemu lub gdy przez swoje zachowanie czyni korzystanie z innych lokali uciążliwym.
  4. Kiedy lokator zalega z czynszem właścicielskim co najmniej dwa pełne okresy rozliczeniowe.
 
Dodajmy, że w ostatniej z wymienionych sytuacji właściciela lokalu obowiązuje pewna dodatkowa procedura – przed złożeniem wypowiedzenia umowy musi on najpierw wysłać lokatorowi wezwanie do zapłaty, co znacznie, bo nawet o miesiąc, wydłuża proces wypowiedzenia.

Wypowiedzenie umowy najmu przez najemcę

Oczywiście, najemca również ma prawo do wypowiedzenia umowy najmu w trybie natychmiastowym. Taki krok jest uprawniony w momencie, w którym przedmiot najmu wyraźnie odbiera od swojego opisu w umowie, czyli w praktyce wtedy, kiedy właściciel mieszkania zataił przed lokatorem jego istotne wady. Przykładem mogą być tutaj chociażby niesprawne instalacje lub metraż niższy niż deklarowany w umowie. 

Wypowiedzenie umowy najmu w trybie natychmiastowym przez najemcę jest również możliwe w sytuacji, w której lokal posiada istotne wady, a właściciel nie chce ich usunąć. Dodajmy, że wady te mogły powstać w trakcie okresu najmu. Przykładowo, mogą to być np. uszkodzenia urządzeń stanowiących wyposażenie lokalu, brak bieżącej wody czy prądu. 

Co ważne, najemca wypowiadający umowę w trybie natychmiastowym musi uzasadnić wypowiedzenie podaniem konkretnej przyczyny. 


Kiedy wypowiedzieć umowę najmu w trybie natychmiastowym?

Uporządkujmy sobie jeszcze kwestię tego, kiedy umowa najmu może zostać wypowiedziana w trybie natychmiastowym, czyli bez względu na ustalone wcześniej przez strony warunki wypowiedzenia. 

Najemca ma prawo wypowiedzieć umowę najmu w trybie natychmiastowym ze względu na istotne wady lokalu, które zostały zatajone przez właściciela lub które powstały w trakcie obowiązywania umowy. 

Właściciel mieszkania może z kolei wypowiedzieć umowę najmu z dnia na dzień, gdy lokal jest użytkowany niezgodnie z przeznaczeniem, kiedy jest zaniedbany, kiedy lokator notorycznie łamie zasady współżycia społecznego lub kiedy zalega z czynszem przez co najmniej dwa okresy płatnicze. 

Wymienione warunki wypowiedzenia umowy najmu w trybie natychmiastowym są powszechnie obowiązujące, a więc nie trzeba ich zapisywać w umowie najmu, chociaż oczywiście nie jest to zabronione. 

Dodajmy, że umowę najmu zawsze można też rozwiązać przed czasem za porozumieniem stron, jeśli oczywiście obie strony się na to zgadzają. Musisz mieć jednak świadomość, że jest zupełnie inna czynność prawna niż wypowiedzenie umowy najmu w trybie natychmiastowym, które jest jednostronnym działaniem i które jest możliwe tylko w ściśle określonych okolicznościach.

WAŻNE!
Gdy wady w lokalu zagrażają zdrowiu i życiu lokatora może on wypowiedzieć umowę najmu w trybie natychmiastowym bez zachowania terminu wypowiedzenia. Także gdy w chwili podpisania umowy najmu wiedział o tych wadach – zgodnie z art. 682 kodeksu cywilnego.


Wada lokalu – co z wypowiedzeniem umowy najmu w trybie natychmiastowym?

Nie wszystkie wady w lokalu pozwalają na wypowiedzenie umowy najmu w trybie natychmiastowym. W najmowanym lokalu mogą się też zdarzyć wady, które jedynie ograniczają możliwość użytkowania nieruchomości w sposób określony w umowie najmu.

W sytuacji, gdy w najmowanym lokalu pojawiły się wady ograniczające możliwość korzystania z niego, lokator może jedynie żądać od właściciela nieruchomości stosowanego obniżenia czynszu. Przykładem takiej sytuacji jest, np. niesprawny kran kuchenny.

Jeśli jednak w najmowanej nieruchomości pojawił się grzyb – jest to już sytuacja, która zagraża zdrowiu najemcy i ma on prawo wypowiedzieć umowę najmu w trybie natychmiastowym.

Takie prawo przysługuje najemcy nawet wówczas, gdy właściciel podczas podpisywania umowy uprzedził go o owej wadzie.


Konflikt z właścicielem – co z wypowiedzeniem umowy najmu w trybie natychmiastowym?

W razie konfliktowej sytuacji z właścicielem najemca ma obowiązek udowodnienia powodu wypowiedzenia umowy w trybie natychmiastowym, np. wady lokalu, która uniemożliwiała jego użytkowanie.

W tym celu konieczne mogą być takie dowody, jak:

  • zeznania świadków,
  • opinia specjalisty, który potwierdzi zaistnienie wady w lokalu, np. pleśni na ścianie zagrażającej zdrowiu,
  • korespondencja z właścicielem.

W przypadku, gdy nie uda nam się udowodnić powodu wypowiedzenia umowy najmu w trybie natychmiastowym, sąd może nałożyć na nas obowiązek uiszczenia wszystkich zaległych czynszów z tytułu najmu lokalu.


Czy polisę mieszkaniową można wypowiedzieć w trybie natychmiastowym?

Przy wypowiedzeniu umowy najmu w trybie natychmiastowym, może pojawić się pytanie: czy ubezpieczenie mieszkania też można wypowiedzieć w trybie natychmiastowym? Zdarza się bowiem, że najemca, który wypowiedział umowę najmu w trybie natychmiastowym, miał wykupioną polisę mieszkaniową na wynajmowaną nieruchomość, np. ochronę mienia ruchomego. Takie polisy zawierane są zwykle na rok, rzadziej na 6 miesięcy lub mniej.

Większość towarzystw ubezpieczeniowych umożliwia wypowiedzenie polisy mieszkaniowej w trybie natychmiastowym tylko w 4 przypadkach:

  • jeśli polisa została zawarta na okres dłuższy niż 6 miesięcy przez osobę fizyczną – w ciągu 30 dni od podpisania umowy;
  • jeśli polisa została zawarta na okres dłuższy niż 6 miesięcy przez firmę – w ciągu 7 dni od podpisania umowy;
  • przy sprzedaży nieruchomości;
  • przy całkowitym zniszczeniu ubezpieczanej nieruchomości, np. w wyniku pożaru.

Jeśli więc żadna z tych sytuacji nie miała miejsca, zmuszeni jesteśmy opłacać składki na polisę aż do końca okresu jej trwania.  

O tym, czy przy wypowiedzeniu umowy na polisę mieszkaniową (zgodnie z zasadami zawartymi w OWU), otrzymamy zwrot za niewykorzystane składki, decyduje ubezpieczyciel.

Dokładne zasady wypowiedzenia umowy na polisę mieszkaniową mogą być różne w poszczególnych TU – termin, sposób wypowiedzenia umowy oraz zasady, na podstawie których powinniśmy to zrobić, są zawsze zawarte w OWU.

Sposób, w jaki należy złożyć wypowiedzenie na polisę mieszkaniowa również jest zwykle zapisany w OWU – zazwyczaj dokumenty wypowiedzenia wysyłamy listem poleconym lub pocztą e-mail.

W wyjątkowych sytuacjach, warto skontaktować się bezpośrednio z ubezpieczycielem, być może uda się wypowiedzieć umowę na polisę mieszkaniową wcześniej – za porozumieniem stron. Albo przepisać umowę na inny adres wynajmu, jeśli dotyczy tylko najemcy.

Ile kosztuje ubezpieczenie mieszkania? 

Ubezpieczyć wynajmowaną nieruchomość może zarówno jej właściciel, jak i lokator, co oznacza, że dla tego samego domu lub mieszkania mogą istnieć dwa niezależne polisy.  

Ubezpieczenie mieszkania dla wynajmującego powinno dotyczyć, przede wszystkim, murów oraz elementów stałych. W zakresie takiego produktu, poza standardowymi zdarzeniami losowymi, warto uwzględnić również dodatki, takie jak chociażby OC w życiu prywatnym, które chroni właściciela lokalu na wypadek szkód, jakie nieumyślnie wyrządzi on osobom trzecim, czyli m. in. sąsiadom czy lokatorom.

Najemca powinien z kolei kupić polisę chroniącą głównie ruchomości domowe, ewentualnie też nakłady inwestycyjne, czyli efekty remontu, który przeprowadził on na własny koszt. Podstawowy zakres w tym przypadku warto uzupełnić o OC w życiu prywatnym w wariancie dla najemcy, a także ryzykami kradzieżowymi. 

Sprawdziliśmy, ile kosztuje ubezpieczenie nieruchomości w dwóch opcjach: dla wynajmującego oraz dla najemcy. Kalkulację przeprowadziliśmy dla 50-metrowego mieszkania o wartości rynkowej  350 000 zł (mury i elementy stałe stanowiące własność wynajmującego), w którym znajdują się należące do najemcy ruchomości domowe warte łącznie 50 000 zł. W obu przypadkach przyjęliśmy podstawowy zakres ubezpieczenia, czyli ochronę od pożaru i innych zdarzeń losowych.

Ubezpieczenie dla wynajmującego w wariancie od ryzyk nazwanych kosztuje od 144 zł do 320 zł, a w wariancie od ryzyk wszystkich (All Risks) od 208 zł do 502 zł. 

Polisa mieszkaniowa dla wynajmującego – porównanie ofert

(mury i elementy stałe 350 000 zł, zdarzenia losowe)

Towarzystwo

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Mtu24.pl

przepięcia

144 zł

Wiener

Home Assistance, dewastacja, przepięcia

153 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcia

156 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

178 zł

Benefia

Home Assistance, przepięcia

221 zł

Mtu24.pl

Home Assistance, przepięcia

234 zł

Link4

Home Assistance, dewastacja, przepięcia

253 zł

Proama

Home Assistance, dewastacja, przepięcia

254 zł

Uniqa

Home Assistance, dewastacja, przepięcia, pakiet medyczny

257 zł

TUZ

Home Assistance, dewastacja, pakiet medyczny

267 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny

320 zł

Ubezpieczenia od ryzyk wszystkich (All Risks)

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcia, powódź

208 zł

Wiener

Home Assistance, dewastacja, przepięcia

229 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

259 zł

Benefia

Home Assistance, przepięcia, przedmioty szklane

265 zł

Link4

Home Assistance, dewastacja, przepięcia

313 zł

TUZ

Home Assistance, dewastacja, przedmioty szklane, pakiet medyczny

439 zł

Generali

Home Assistance, dewastacja, przepięcia, przedmioty szklane, pakiet medyczny

502 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 30.10.2024 r.).

Ubezpieczenie dedykowane najemcy w wariancie od ryzyk nazwanych kosztuje z kolei 85-236 zł, a w opcji All Risks 93-329 zł. Wszystkie podane kwoty odnoszą się do rocznego okresu ubezpieczenia, a poszczególne oferty minimalnie się od siebie różnią, głównie wliczonymi w cenę dodatkami. 

Różnice w cenie za polisę dla najemcy i dla wynajmującego wynikają z różnic w wartości majątku będącego przedmiotem ubezpieczenia. Sam lokal mieszkalny i jego elementy stałe najczęściej są wielokrotnie droższe od ruchomości domowych. Dlatego też najemca może wykupić polisę już za niecałe 100 zł rocznie, podczas gdy składka dla wynajmującego będzie zdecydowanie wyższa. W obu wypadkach zakup ubezpieczenia jest jednak zasadny, ponieważ takie polisy, obok kaucji, umowy oraz ewentualnie potwierdzenia notarialnego, stanowią dodatkowe zabezpieczenie dla najmu, a ich obecność leży w interesie obu stron – tłumaczy Ewelina Ratajczak, ekspertka portalu www.ubezpieczenienieruchomości.pl.

Polisa mieszkaniowa dla najemcy – porównanie ofert

(ruchomości 50 000 zł, zdarzenia losowe)

Towarzystwo

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Wiener

Home Assistance, dewastacja, przepięcia

85 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

100 zł

Benefia

Home Assistance, przepięcia

100 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcia

100 zł

Link4

Home Assistance, dewastacja, przepięcia

144 zł

Mtu24.pl

Home Assistance, przepięcia

169 zł

Uniqa

Home Assistance, dewastacja, przepięcia, pakiet medyczny

182 zł

TUZ

Home Assistance, dewastacja, pakiet medyczny

188 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny

222 zł

Proama

Home Assistance, dewastacja, przepięcia

236 zł

Ubezpieczenia od ryzyk wszystkich (All Risks)

Wiener

Home Assistance, dewastacja, przepięcia

93 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcia, powódź

100 zł

Benefia

Home Assistance, przepięcia, przedmioty szklane

104 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

107 zł

Link4

Home Assistance, dewastacja, przepięcia

247 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny, ubezpieczenie NNW psa i kota

329 zł

Tabela 2. Źródło: ubezpieczeniemieszkania.pl (stan na: 30.10.2024 r.). 

Gdzie kupić polisę mieszkaniową?

Obecnie polisę mieszkaniową możesz bez problemu kupić online, oszczędzając w ten sporo czasu i unikając uciążliwych formalności. W Internecie, m. in. za pomocą wyszukiwarki ubezpieczeń, możesz samodzielnie wybrać zakres ochrony oraz profil polisy. Tą drogą nabędziesz ubezpieczenie dla najemcy, wynajmującego czy też do kredytu hipotecznego. Online dostępne są zarówno polisy od ryzyk nazwanych, jak i od ryzyk wszystkich (All Risks).

Do zakupu polisy mieszkaniowej online warto się przygotować, analizując propozycje cenowe większej liczby towarzystw. W tym pomoże ci porównywarka ubezpieczeń, gdzie znajdziesz ubezpieczenia m. in. od takich towarzystw, jak: Proama, Generali, Link4, Inter Polska, TU Europa, Wiener, Benefia czy mtu24.pl. Musisz wiedzieć, że niemal identyczne produkty ubezpieczeniowe w każdym towarzystwie mają nieco inną cenę, a różnice sięgają kilkuset złotych w skali roku. Porównywarka pomoże ci znaleźć atrakcyjną cenową i dopasowaną do twoich potrzeb polisę, którą będziesz mógł od razu wykupić, opłacając składkę w wybrany sposób. Ubezpieczenie nabyte przez Internet może zacząć działać nawet następnego dnia roboczego.

Fotowoltaika na balkonie – czy można, jaki koszt?

Pomysł z umieszczeniem paneli fotowoltaicznych na balkonie w bloku może się wydawać absurdalny, ale taka inwestycja jest jak najbardziej do zrealizowania i to w dość prosty sposób. Produkująca energię elektryczną instalacja istotnie zmniejszy rachunki i po pewnym czasie się zwróci, a koszty montażu można zminimalizować dzięki dofinansowaniu. 
 

Kiedy można zamontować panele fotowoltaiczne na balkonie? 

 
Jeśli posiadasz nieruchomość w postaci wolnostojącego domu lub niezabudowanej działki, sam decydujesz, jakie instalacje i obiekty tam postawisz, a twoje decyzje muszą być zgodne tylko z odgórnymi przepisami budowlanymi. Jako mieszkaniec bloku, czyli budynku wielorodzinnego, masz już jednak dodatkowe ograniczenia. Każdy z takich obiektów jest administrowany przez spółdzielnię bądź wspólnotę mieszkaniową i to ona decyduje m.in. o tym, czy możesz zamontować panele fotowoltaiczne na balkonie.  
 
Musisz wiedzieć, że balkon w bloku nie do końca jest twoją własnością. Te jego elementy, które są widoczne na zewnątrz oraz połączone z bryłą budynku, stanowią część wspólną. Dlatego też montaż fotowoltaiki na balkonie zawsze wymaga zgody zarządcy nieruchomości i, co ważne, taka zgoda nie w każdym przypadku jest udzielana. Decyzja wspólnoty lub spółdzielni mieszkaniowej może być negatywna np. wtedy, kiedy planowana przez ciebie inwestycja będzie w jakikolwiek sposób zagrażała innym mieszkańcom budynku. 
 
Zgoda spółdzielni lub wspólnoty mieszkaniowej najczęściej jest jedyną formalnością, jakiej trzeba dopełnić przed montażem paneli fotowoltaicznych na balkonie w bloku.   
 

Jak legalnie zamontować panele fotowoltaiczne na balkonie w bloku? 

 
Jak już ustaliliśmy, fotowoltaika balkonowa wymaga uzyskania zgody zarządcy nieruchomości. W tym celu musisz złożyć wniosek uzupełniony odpowiednimi załącznikami. Jeśli planujesz inwestycję w panele fotowoltaiczne na balkonie, powinieneś postępować mniej więcej według następującego schematu
  1. Zorientuj się, czy w twoim bloku zainstalowano już panele fotowoltaiczne lub czy takie przedsięwzięcie jest planowane. 
  2. Skontaktuj się z zarządcą i dowiedz się bezpośrednio od niego, czy montaż elementów instalacji fotowoltaicznej na częściach wspólnych budynku jest możliwy. 
  3. Pozyskaj projekt instalacji fotowoltaicznej. 
  4. Złóż wniosek o pozwolenie na montaż paneli fotowoltaicznych na balkonie, załączając do niego projekt oraz szczegółowe informacje o planowanej inwestycji (dokładne miejsce montażu, przeznaczenie instalacji, jej przewidywany wpływ na budynek itp.). 
  5. Opcjonalnie złóż dodatkowy wniosek o pozwolenie na zabudowę zewnętrznej strony balkonu wraz z wymaganymi załącznikami. 
  6. Po uzyskaniu zgody rozpocznij realizację inwestycji. 

Pamiętaj, że od odmownej decyzji zawsze możesz się odwołać, a  jeśli i to nie przyniesie skutku, pozostaje już tylko dochodzenie swoich praw na drodze sądowej. 


WAŻNE!
Montaż instalacji fotowoltaicznej na balkonie w bloku bez zgody administracji budynku może zostać uznany za samowolę budowlaną i ukarany grzywną, a także nakazem demontażu paneli.


Jak wygląda instalacja fotowoltaiczna na balkonie? 

 
Jak wiadomo, balkon w bloku ma ograniczoną powierzchnię, co sprawia, że można na nim zamontować raptem kilka paneli fotowoltaicznych. Technicznie możliwe są trzy rozwiązania: 
  1. Montaż paneli na zewnętrznej stronie balustrady, na specjalnym stelażu.
  2. Montaż ogniw na podłodze (ma sens tylko jeśli balustrada ma odpowiedni prześwit).
  3. Montaż fotowoltaiki na dachu balkonu. 
Najpopularniejszą, a czasami jedyną sensowną opcją jest opcja pierwsza, czyli przysposobienie do potrzeb instalacji balustrady. Żeby fotowoltaika na balkonie spełniała swoją funkcję, czyli efektywnie przetwarzała energię słoneczną w energię elektryczną, panele powinny być możliwie jak najdłużej wystawione na działanie słońca.  
 
Instalacja fotowoltaiczna w mieszkaniu w bloku działa na identycznych zasadach, jak instalacja w domu jednorodzinnym, z tą różnicą, że produkuje mniej energii. Mikroinwerter zmienia prąd stały w prąd zmienny, który odpowiada parametrom sieci elektrycznej. Do jednego takiego urządzenia podłącza się od dwóch do sześciu paneli fotowoltaicznych, co oznacza, że w zupełności wystarczy na potrzeby jednego mieszkania, gdzie i tak na balkonie nie zmieści się więcej ogniw. 
 

Ile kosztuje instalacja fotowoltaiczna na balkonie w bloku? 

 
Ogólnie fotowoltaika na balkonie w bloku nie jest dużą inwestycją. Ostateczny koszt instalacji fotowoltaicznej w mieszkaniu zależy od kilku czynników, takich jak liczba, moc i rodzaj paneli, rodzaj inwertera czy lokalizacja (w różnych regionach różne są koszty montażu). 
 
Ogólnie instalacja paneli fotowoltaicznych na balkonie to wydatek rzędu 3000-5000 zł. Koszty mogą nieco wzrosnąć w sytuacji, w której zarządcy nieruchomości trzeba będzie przedłożyć specjalistyczne ekspertyzy czy inne tego typu dokumenty.  
 
Koszty instalacji fotowoltaiki na balkonie można zmniejszyć korzystając z dofinansowania. Omawiane instalacje posiadają niewielką moc, co sprawia, że nie ze wszystkich programów można uzyskać na nie wsparcie finansowe. Niemniej jednak, zawsze warto sprawdzić, czy w danym okresie istnieje taka możliwość. 
 

Ile zaoszczędzisz dzięki fotowoltaice na balkonie? 

 
Obecnie fotowoltaika balkonowa pozwala zaoszczędzić na rachunkach za prąd kilkaset złotych rocznie, co oznacza, że inwestycja powinna się zwrócić po około 10 latach, a jeśli brałeś na nią dofinansowanie, zdecydowanie szybciej. Szacunki te dotyczą aktualnych cen energii elektrycznej, więc kiedy te się podniosą – co na pewno będzie miało miejsce nie raz w najbliższych latach – wydatek spłaci się jeszcze szybciej. 
 
Fotowoltaika na balkonie z pewnością nie zaspokoi całego zapotrzebowania na prąd w twoim gospodarstwie domowym, nawet jeśli masz niewielkie mieszkanie. Niemniej jednak jej montaż najczęściej jest opłacalny i pozwala istotnie zmniejszyć rachunki za energię. 
 
Wydajność paneli słonecznych zależy od kilku kwestii. Najlepiej sprawdzają się panele umieszczone na balkonach skierowanych na południe, w mniejszym stopniu na wschód i zachód, w najmniejszym na północ. Nie bez znaczenia jest również dobór samych paneli oraz ich usytuowania. W tej kwestii najlepiej jest zdać się na fachowców, którzy wykonają indywidualny projekt i przeprowadzą montaż. 
 

Czy można ubezpieczyć panele fotowoltaiczne na balkonie? 

 
Instalacja fotowoltaiczna, a w szczególności znajdujące się na zewnątrz budynku panele, są narażone na liczne szkody. Mogą ucierpieć w skutek opadów śniegu czy gradu, zagraża im mróz, burze z piorunami czy opadające drzewa, konary, latarnie i inne obiekty. W końcu – co dotyczy szczególnie mieszkań położonych na niższych kondygnacjach – mogą zostać uszkodzone przez złodziei i wandali. Do tego dochodzą zdarzenia zagrażające wewnętrznym elementom instalacji, jak przepięcie czy zalanie. Na szczęście, przed wszystkimi wymienionymi zagrożeniami możesz się ubezpieczyć wykupując zwykłą polisę mieszkaniową. 
 
Ochrona fotowoltaiki na balkonie jest możliwa już z podstawowej polisy mieszkaniowej. Elementy omawianej instalacji przez towarzystwa traktowane są jak elementy stałe, a te najczęściej są chronione już w podstawie przed pożarem, upadkiem drzew i masztów, zalaniem, uderzeniem pioruna, przepięciem czy upadkiem samolotu. Kompleksowa ochrona instalacji fotowoltaicznej z polisy mieszkaniowej wymaga dokupienia kilku rozszerzeń, takich jak wandalizm, dewastacja, stłuczenie elementów szklanych czy kradzież z włamaniem. 
 
Minimalny koszt polisy mieszkaniowej to około 100 zł w skali, jednak najczęściej ubezpieczenia są nieco droższe. Wysokość składki wynika z różnych czynników, ale najważniejsze są dwa: łączna wartość ubezpieczonego mienia oraz liczba i charakter wybranych zdarzeń. Im droższe mieszkanie chcesz ubezpieczyć i im szerszy wybierzesz zakres ochrony, tym wyższą składkę zapłacisz. Włączenie wartej około 4000 zł instalacji fotowoltaicznej w ochronę nie powinno jakoś istotnie podwyższyć ceny polisy, ponieważ taka kwota ma niewielkie znaczenie przy łącznej wartości ubezpieczonego mienia. 
 

Gdzie ubezpieczę fotowoltaikę balkonową? 

 
Instalację fotowoltaiczną znajdującą się na dachu budynku mieszkalnego, na jego elewacji lub właśnie na balkonie ubezpieczają praktycznie wszystkie towarzystwa oferujące polisy mieszkaniowe, najczęściej już w ramach podstawowej ochrony. Taki produkt możesz kupić online, np. za pomocą porównywarki ubezpieczeń, dzięki czemu zaoszczędzisz sporo czasu, unikniesz zbędnych formalności oraz zaoszczędzisz na składce. 
 
Za pomocą porównywarki możesz nabyć polisę dopasowaną do twoich potrzeb oraz specyfiki posiadanej nieruchomości. Sam zdecydujesz, czy chcesz ubezpieczyć tylko mury i elementy stałe, czy również ruchomości domowe. Samodzielnie też wybierzesz sumy ubezpieczenia oraz rozszerzenia (powódź, stłuczenie przedmiotów szklanych, OC w życiu prywatnym, kradzież z włamaniem). Porównanie większej liczby ofert pozwoli ci też wypracować sporą oszczędność. Po przeprowadzeniu kalkulacji przekonasz się, że niemal identyczny produkt w każdym towarzystwie ma inną cenę, a różnice potrafią sięgać kilkuset złotych w skali roku. 

Strony świata a mieszkanie – jakie położenie jest najlepsze?

Położenie mieszkania względem stron świata ma niemały wpływ na temperaturę poszczególnych pomieszczeń oraz na nastrój mieszkańców. Poniżej zamieściliśmy kilka wskazówek, które pomogą w wyborze mieszkaniu na postawie jego położenia w budynku.


Co oznaczają strony świata w mieszkaniu?

Jesteś zainteresowany zakupem nieruchomości i zastanawiasz się jaki związek mają strony świata a mieszkanie? Mówiąc o ulokowaniu nieruchomości względem stron świata, mamy na myśli mieszkania z oknami wychodzącymi na: północ, północny wschód, południe i południowy zachód oraz na wschód lub na zachód. Zależnie od rodzaju strony, pomieszczenia w mieszkaniu mogą być inaczej nasłonecznione oraz inaczej nagrzewane przez światło słońca.

Dla wielu osób to, na jakie strony świata wychodzą okna, ma kluczowy wpływ na wybór mieszkania. Poziom nasłonecznienia należy wybrać w kontekście własnych potrzeb. Warto więc wziąć pod uwagę nie tylko lokalizację, metraż, ale również to, jaka jest ekspozycja okien, gdzie znajdować się będą pokoje dziecięce, czy układ mieszkania względem stron świata zapewni odpowiednie nasłonecznienie. Ma to znaczenie zarówno wtedy, gdy planujemy układ mieszkania, jak sposób, w jaki będziemy korzystać mieszkania. Osoby, które pracują zdalnie, a co za tym idzie – w godzinach porannych oraz południowych spędzają najwięcej czasu w domu, będą mieć inne potrzeby niż osoby, które wracają z pracy wieczorem. Plan mieszkania powinien zatem uwzględnić, czy na miejsce do pracy lub spania lepsze będzie południowe pomieszczenie czy raczej pomieszczenie północne.

Pamiętaj, że położenie mieszkania względem stron świata to nie tylko ekspozycja okien względem konkretnych kierunków i piękne zachody słońca. Ważne jest położenie lokalu, oświetlenie słoneczne oraz duże przeszklenia. Mają one wpływ na koszty ogrzewania, ale zbyt duża obecność słońca, szczególnie na poddaszu może okazać się kłopotliwa, zwłaszcza latem. Jeśli więc kuchnia znajduje się w miejscu, gdzie w porze popołudniowej jest najwięcej światła – takie mieszkanie może wymagać pewnych modyfikacji. Nadmiar słońca może być kłopotliwy podobnie jak jego brak. Ciemne mieszkanie w dłuższej perspektywie może obniżyć dobre samopoczucie.


Północ – łazienka i garderoba

Przy zakupie nieruchomości zwróć koniecznie uwagę na to, jaka jest orientacja mieszkania względem północy. Jeśli układ pomieszczeń pozwoli Ci na zmianę aranżacji przestrzeni – możesz po zakupie mieszkania dokonać zmian, które wprowadzą wiele korzyści do Twojego trybu życia.

Najlepiej, gdy w mieszkaniu od północnej strony zlokalizowane są pomieszczenia gospodarcze, takie jak spiżarnia, pralnia czy garderoba. Od tej strony może być ulokowana także łazienka lub hol. We wszystkich tych wnętrza bezpośrednie nasłonecznienie nie jest potrzebne, a w niektórych – jak w przypadku spiżarni – jest wręcz problematyczne.

Dużym minusem jest urządzenie kuchni w pomieszczeniu z oknami wychodzącymi na północ, a jeszcze większym, gdy urządzimy w nim sypialnie. Brak naturalnego światła może wpływać negatywnie na nasze samopoczucie i generować większe rachunki za prąd.


Północny wschód – sypialnia

Od północnego wschodu najlepiej jest ulokować sypialnię. Dzięki temu do pomieszczenia z rana wpadać będzie słońce – to naturalny budzik, który od razu wprawia w dobry nastrój. Jednocześnie w ciągu dnia światło słoneczne nie jest potrzebne w sypialni. A jeśli przyjdzie nam ochota na poobiednią drzemkę, ucieszy nas jego brak.

Sypialnia ulokowana od północnego wschodu nie będzie też nagrzewać się w letnie miesiące, dzięki czemu w nocy będzie panował w niej przyjemny chłód.

W pomieszczeniu z oknami na północny wschód nie warto jednak urządzać sypialni dziecięcej, która również w ciągu dnia pełni funkcję pokoju – będziemy odczuwać brak naturalnego światła w godzinach popołudniowych.


Południe i południowy zachód – dla dziecka i roślin

Południowa i południowo-zachodnia strona to idealne ulokowanie dla takich pomieszczeń jak salon, pokój dziecka czy pracownia malarska. Dzięki takiemu rozmieszczeniu, słońce będzie towarzyszyć nam przez cały dzień, zapewniając ciepło oraz jasną przyjemną atmosferę.

Naturalne światło przyda się także do wszelkie rodzaju twórczych prac: malarstwa czy rysunku. W takich pomieszczeniach świetnie rosły będą rośliny doniczkowe – w szczególności te egzotyczne, które lubią słońce. Takie ulokowanie sprzyja także oszczędnościom za prąd oraz ogrzewanie.

Minusem może być zbytnie nagrzewanie pomieszczeń w okresie letnim, lecz jeśli okna wyposażymy w dobre rolety lub żaluzje, nie będzie to bardzo kłopotliwe.


Wschód i zachód – kuchnia i gabinet

Okna rozmieszczone od strony wschodniej lub zachodniej sprawdzą się przede wszystkim w kuchni. Wschodnie oraz zachodnie światło słoneczne nie nagrzeje zbytnio kuchni, a co za tym idzie nie przyczyni się do szybszego psucia żywności. Jednocześnie zapewni pomieszczeniu optymalne oświetlenie.

Plusem jest również balkon lub taras ulokowany od strony wschodniej lub zachodniej. Wiele osób urządza od tej strony również domowe gabinety.


Strony świata a okna w mieszkaniu – wady i zalety

Strona

Zalety

Wady

północ

dobre warunki dla ulokowania spiżarni, łazienki, pralni czy holu

brak naturalnego światła. Konieczność częstego zapalania sztucznego oświetlenia i większego ogrzewania – wyższe rachunki

północny wschód

naturalne poranne światło. Idealne ulokowanie dla sypialni

mała ilość światła w ciągu dnia. Złe warunki dla ulokowania pokoju dziennego

południe i południowy zachód

słońce niemal przez cały dzień – ciepło i jasno. Oszczędność w rachunkach za ogrzewanie i prąd. Warto urządzić salon, pokój dzienny lub pracownię

pomieszczenie nagrzewa się w lecie

wschód i zachód

ciepło i dość jasno, ale nie za gorąco. Idealne ulokowanie dla kuchni, balkonu i domowego gabinetu

w ciągu dnia mniejsza ilość słońca. Jeśli ulokujemy od tej strony salon lub pokój dzienny, może nam brakować naturalnego światła

Tabela 1. Oprac. na podstawie zielonysolacz.pl.


Położenie mieszkania – na co jeszcze warto zwrócić uwagę?

Ulokowanie mieszkania względem konkretnych stron świata to nie tylko inna temperatura oraz światło. Znaczenie ma także kondygnacja, na której znajduje się nieruchomość oraz lokalizacja budynku. Kupując nieruchomość także na to warto zwrócić uwagę.

Mieszkania ulokowane na ostatnich piętrach w lecie zwykle nagrzewają się bardziej, nawet jeśli okna nie są wystawione na bezpośrednie działanie słońca. W mieszkaniu na poddaszu może być również chłodniej w zimie, dlatego decydując się na taką nieruchomość szczególnie warto zwrócić uwagę na położenie okien – światło słońca może w naturalny sposób dogrzewać pomieszczenia.

Duże znaczenie ma też lokalizacja budynku. Jeśli budynek, w którym znajduje się nasza nieruchomość, ulokowany jest na zazielenionym terenie, drzewa mogą odbierać nam naturalne światło lub przeciwnie – zapewniać cień w gorące dni. To samo dzieje się, gdy w bliskiej odległości od naszych okien znajdują się inne budowle.


Czy nasłonecznienie mieszkania ma wpływ na jego cenę?

Nasłonecznie to ważna rzecz w nieruchomości i bardzo często ma wpływ na cenę. Nieco gorzej rozmieszczone względem stron świata mieszkania powinny być tańsze niż te, których układ jest atrakcyjny. Jeśli tak nie jest, powinniśmy spróbować wynegocjować lepszą cenę.

Negocjować cenę mieszkania możemy zarówno kupując mieszkanie z rynku wtórnego, jak i pierwotnego. Choć oczywistym jest, że deweloperom zależy na jak najwyższych cenach nieruchomości, nie oznacza to, że negocjacja jest niemożliwa. Wręcz przeciwnie – ceny często celowo są zawyżane, aby stworzyć możliwość udzielania zniżek.

Podstawą negocjacji są dobre argumenty, warto je ówcześnie przygotować. Przed rozpoczęciem negocjacji ustalmy:

  • ile możemy wydać na nieruchomość,
  • jak dużą sumę możemy wpłacić od razu,
  • jak kształtują się ceny podobnych mieszkań w tej samej okolicy.

Spróbujmy też znaleźć podobną ofertę sprzedaży nieruchomości, która spełnia nasze wymagania – o zbliżonej cenie, metrażu i lokalizacji. Będzie to nie tylko bardzo dobry argument przy negocjacjach, ale także opcja awaryjna, gdyby z jakiegoś powodu transakcja nie doszła do skutku.

Sprawdźmy nie tylko standard nieruchomości i układ poszczególnych pomieszczeń, ale zapytajmy również o dostęp do piwnic lub komórki lokatorskiej oraz o miejsce postojowe – ich obecność ma dość duży wpływ na cenę.


Pamiętaj o ubezpieczeniu mieszkania 

Znalazłeś odpowiednią nieruchomość i położenie mieszkania uwzględnia Twoje potrzeby? Świetnie! Pamiętaj o tym, by odpowiednio je zabezpieczyć. Pomoże Ci w tym porównywarka ubezpieczeniowa, która w prosty i szybki sposób przedstawi Ci wiele atrakcyjnych ofert. Dzięki temu zaoszczędzisz czas i samodzielnie wybierzesz najbardziej dopasowaną ochronę.

Ubezpieczenie nieruchomości może kosztować rocznie zarówno 100, jak i 900 zł. Zastanów się, jaka ochrona jest dla Ciebie najważniejsza i przekonaj się, ile ofert może uwzględnić Twoje potrzeby.

Ubezpieczenie mieszkania komunalnego – ile kosztuje?

Główny Urząd Statystyczny podał wstępne dane na koniec 2024 roku, z których wynika, że o 1,3% w stosunku do roku 2023 spadła liczba umów najmu lokali mieszkalnych z mieszkaniowego zasobu gmin. W 2023 roku liczba wynajmowanych w ten sposób mieszkań wynosiła 603 241, z kolei w 2024 roku spadła do 595 370 wynajmowanych lokali.


Mieszkanie komunalne – najważniejsze fakty 

 
Właścicielem mieszkania komunalnego (dawniej kwaterunkowego) jest samorząd, konkretnie gmina. Tego typu nieruchomości, zgodnie z odgórnymi przepisami, mają służyć do zapewnienia lokali mieszkalnych osobom o niskich, ale stabilnych dochodach. Tę formę wsparcia można nazwać specyficzną formą pomocy społecznej. 
 
Jeśli chcesz uzyskać prawo do zamieszkiwania lokalu komunalnego, musisz spełnić dwa warunki, którymi są
  1. Brak prawa własności lub współwłasności do jakiejkolwiek innej nieruchomości. 
  2. Posiadanie stałego dochodu nie przekraczającego progu ustalonego na poziomie danego samorządu. 
Tak więc to gminy ustalają progi dochodowe, co oznacza, że w różnych częściach kraju są one na różnych pułapach. Również na poziomie samorządu tworzone są listy oczekujących na mieszkanie komunalne i następuje ostateczna selekcja. 
 
Lokatorzy mieszkań komunalnych wynajmują je od gminy, co oznacza, że podpisywane są z nimi umowy najmu, bardzo podobne do klasycznych dokumentów tego typu.
 

Ważne!

Mieszkanie komunalne i mieszkanie socjalne to nie to samo! Owszem, oba rozwiązania stanowią pewne formy pomocy społecznej, jednak mają innych adresatów. Mieszkania komunalne przeznaczone są dla osób o niskich, ale stabilnych dochodach, podczas gdy mieszkania socjalne dedykowane są najuboższym.


Kto może ubezpieczyć mieszkanie komunalne? 


Zacznijmy od wyjaśnienia ogólnych zasad ubezpieczania lokali mieszkalnych.  

Żeby móc kupić polisę mieszkaniową dla danej nieruchomości, trzeba posiadać do niej prawo, ale nie chodzi tutaj tylko o własność czy współwłasność, ale również o najem lub dzierżawę. Jako że lokator mieszkania komunalnego posiada umowę najmu, czyli jest najemcą, może wykupić dla niego ubezpieczenie. 

Wynajmowane mieszkanie (również mieszkanie komunalne) może posiadać dwie niezależne polisy mieszkaniowe. Jedną z nich może wykupić najemca (lokator), drugą wynajmujący (w omawianym przypadku jest to gmina). 

Ubezpieczenie mieszkania komunalnego przez najemcę 

Najemcom mieszkań komunalnych dedykowane są polisy chroniące, przede wszystkim, ruchomości domowe, ewentualnie też nakłady inwestycyjne, czyli mienie będące ich własnością. Takie ubezpieczenie dostępne jest albo w wariancie podstawowym, albo w dowolnie rozszerzonym, np. o kolejne zdarzenia losowe, ryzyka kradzieżowe czy dodatki dedykowane lokatorom. 

Ubezpieczenie mieszkania komunalnego przez wynajmującego 

Wynajmujący, którym jest w naszym przypadku gmina, również może ubezpieczyć lokal komunalny, konkretnie jego mury oraz elementy stałe. W zakresie uwzględnione mogą być liczne zdarzenia losowe, a także takie dodatki, jak kradzież z włamaniem, wandalizm, powódź, dewastacja czy OC wynajmującego. 

Z perspektywy lokatora mieszkania komunalnego nie ma większego znaczenia, czy jest ono ubezpieczone również przez gminę. Ogólnie, polisa dla najemcy i polisa dla wynajmującego są względem siebie całkowicie niezależne. 


Co oferuje ubezpieczenie mieszkania komunalnego? 


W polisie dla najemcy przedmiotem ubezpieczenia mogą być ruchomości domowe (mienie ruchome) oraz nakłady inwestycyjne. Z definicji, w pierwszej kategorii mieszczą się te przedmioty, które nie są zamontowane na stałe i które można wynieść z obszaru nieruchomości bez konieczności ich demontowania za pomocą siły czy narzędzi. Do ruchomości zaliczamy bardzo różne przedmioty, takie jak: ubrania, gotówka, biżuteria, meble (poza zabudową), sprzęty RTV i AGD (poza zabudową), zastawę, rzeczy osobiste, książki, sprzęt sportowy, sprzęt komputerowy, smartfony, zwierzęta domowe itd. Szczegółową definicję mienia ruchomego powinieneś znaleźć w OWU polisy mieszkaniowej. 

Nakłady inwestycyjne to z kolei efekty remontu, który lokator przeprowadził na własny koszt. 

Podstawowe ubezpieczenie dla najemcy mieszkania komunalnego w zakresie posiada kilka bądź kilkanaście zdarzeń losowych. Zakres ten można poszerzyć, dokupując do niego kolejne zdarzenia losowe (np. powódź), ryzyka kradzieżowe (kradzież z włamaniem, kradzież zwykłą oraz rabunek) czy dodatki dedykowane lokatorom, jak OC w życiu prywatnym, Home Assistance czy pakiet medyczny. Zakres ubezpieczenia można modyfikować, dopasowując go własnych potrzeb, jednak każdy kolejny dodatek generuje wzrost składki. O kosztach związanych z ubezpieczeniem lokalu komunalnego piszemy w dalszej części artykułu. 


Zakres polisy dla mieszkania socjalnego – rodzaje zdarzeń i przykłady

Rodzaj zdarzeń

Przykłady zdarzeń

Zdarzenia losowe

Pożar, powódź, zalanie, uderzenie pioruna, upadek drzew i masztów, upadek statku powietrznego, przepięcie, dewastacja, wandalizm, graffiti, zaleganie śniegu, pękania mrozowe, implozja, eksplozja, porywisty wiatr, trzęsienie ziemi, zapadanie się ziemi, osuwanie się ziemi, lawiny, uderzenie pojazdu mechanicznego

Ryzyka kradzieżowe

Kradzież z włamaniem, kradzież zwykła, rabunek rzeczy osobistych poza miejscem zamieszkania

Dodatki dla lokatorów

Home Assistance, pakiet medyczny, OC w życiu prywatnym, pomoc prawna, ubezpieczenie NNW

Unikatowe rozszerzenia

Rażące niedbalstwo, ubezpieczenie NNW zwierząt domowych, ubezpieczenie rzeczy osobistych gości, ubezpieczenie sprzętu medycznego, szkody wyrządzone przez dzikie zwierzęta

Tabela 1. Źródło: opracowanie własne na podstawie OWU (stan na: 26.02.2025 r.).

Dodajmy, że polisy dla najemców dostępne są w dwóch wariantach: ubezpieczenie od ryzyk nazwanych oraz ubezpieczenie od ryzyk wszystkich (All Risks). Pierwszy wariant chroni mienie przed szkodami będącymi skutkiem zdarzeń wypunktowanych w OWU polisy. Wariant All Risks z kolei zabezpiecza finansowo przed wszystkimi możliwymi sytuacjami, poza tymi, które są wyłączone w OWU. W praktyce ubezpieczenia od ryzyk wszystkich mają też wyższe limity odpowiedzialności czy też zawierają ryzyka niedostępne w alternatywnym wariancie polisy. Szersza ochrona i ogólnie lepsze warunki ubezpieczeń All Risks przekładając się na ich wyższą cenę. 

Jak działa ubezpieczenie mieszkania komunalnego?


Przykład 1. W mieszkaniu komunalnym, które wynajmuje Krzysztof, doszło do niewielkiego pożaru, w wyniku którego powstały straty na mieniu ruchomym w wysokości 10 000 zł. Krzysztof posiadał polisę mieszkaniową i dzięki niej uzyskał odszkodowanie, które w pełni pokryło jego straty finansowe.


Przykład 2. W mieszkaniu komunalnym, w którym mieszka Joanna z dziećmi, pękł wężyk od pralki i doszło do zalania. Szkody w wysokości 15 000 zł powstały na elementach stałych i murach, czyli na mieniu stanowiącym własność wynajmującego (gminy). Joanna posiadała polisę mieszkaniową poszerzoną o OC w życiu prywatnym i właśnie z puli OC ubezpieczyciel wypłacił gminie odszkodowanie w wysokości 15 000 zł.


Ile kosztuje ubezpieczenie mieszkania komunalnego? 


To, ile kosztuje ubezpieczenie mieszkania komunalnego w wersji dla najemcy, zależy głównie od łącznej wartości mienia, które ma być przedmiotem ubezpieczenia oraz od wybranego zakresu. Upraszczając, im droższy majątek chcesz objąć ochroną i im szersza ma to być ochrona, tym wyższą składkę zapłacisz. 

Na cenę polisy mieszkaniowej wpływają też inne czynniki, jak jej wariant – ubezpieczenia od ryzyk wszystkich są nieco droższe od ubezpieczeń od ryzyk nazwanych. Ostateczna wysokość składki zależy też od wewnętrznej polityki poszczególnych towarzystw, czego przykładem jest poniższa kalkulacja. Każdy ubezpieczyciel samodzielnie szacuje ryzyko i m. in. na tej podstawie wycenia polisę. 

Sprawdziliśmy, jaki jest koszt ubezpieczenia ruchomości domowych w mieszkaniu, czyli wynajmowanym mieszkaniu. Kalkulację przeprowadziliśmy dla mienia ruchomego wartego łącznie 50 000 zł i dla podstawowego zakresu ochrony,  który, przypomnijmy, obejmuje pożar oraz inne zdarzenia losowe. 

W wariancie od ryzyk nazwanych opisana polisa kosztuje od 85 zł do 314 zł, a w wariancie od ryzyk wszystkich od 93 zł do 649 zł. Wszystkie podane kwoty odnoszą się do rocznego okresu ubezpieczenia, a poszczególne oferty minimalnie się od siebie różnią, głównie wliczonymi w cenę dodatkami typu Home Assistance, pakiet medyczny czy przepięcie. 

Ubezpieczenia dla najemców, w tym dla lokatorów mieszkań komunalnych, są zdecydowanie tańsze od ubezpieczeń dla właścicieli. Różnice w cenie wynikają głównie z wartości mienia, które jest objęte ochroną. Najemcy ubezpieczają tylko ruchomości i ewentualnie dodatkowo nakłady inwestycyjne, których wartość praktycznie zawsze jest wyraźnie mniejsza od wartości murów i elementów stałych, które to ubezpieczają właściciele.

– wyjaśnia Ewelina Ratajczak, ekspertka portalu www.ubezpieczeniemieszkania.pl. 

Jak kupić ubezpieczenie mieszkania komunalnego? 

Sprawdziliśmy już, ile kosztuje ubezpieczenie mieszkania komunalnego, więc warto byłoby jeszcze powiedzieć, gdzie takie ubezpieczenie można nabyć i jak to zrobić. Polisy dla omawianego typu nieruchomości oferują praktycznie wszystkie towarzystwa sprzedające polisy dla najemców. Taki produkt najprościej i najkorzystniej nabędziesz online, np. za pomocą porównywarki ubezpieczeń

Porównywarka jest bardzo prostym i intuicyjnym narzędziem. Musisz tylko wprowadzić do niej podstawowe informacje o wynajmowanej nieruchomości oraz preferowanym zakresie ubezpieczenia. Samodzielnie skomponujesz zakres ochrony oraz ustalisz sumy ubezpieczenia. Po wprowadzeniu tych danych i ich zatwierdzeniu przejdziesz do tabeli z co najmniej kilkunastoma ofertami od czołowych ubezpieczycieli. Będziesz mógł je ze sobą porównać, a kiedy już znajdziesz dla siebie najlepszą opcję, płynnie przejdziesz do finalizacji transakcji. Jeśli opłacisz składkę od razu, polisa może wejść w życie nawet następnego dnia roboczego i to tyle, jeśli chodzi o dopełnianie formalności. Ubezpieczenie mieszkania komunalnego możesz więc nabyć bez wychodzenia z domu. 

Inteligentny dom – czym jest?

Inteligentny dom to dom, który może w istotny sposób podnieść jakość twojego życia. Systemy smart home z każdym rokiem tanieją, co sprawia, że coraz więcej osób może z nich korzystać. Jeśli nie do końca zdajesz sobie sprawę z tego, czym jest inteligentny dom, zapraszamy do lektury. Z niniejszego artykuły dowiesz się wszystkich najważniejszych rzeczy o technologii smart home.


Inteligentny dom, czyli właściwie jaki?

Dom inteligentny, czyli dom wyposażony w skoordynowane ze sobą nowoczesne mechanizmy oraz systemy. Zarządza się nim za pomocą systemu BMS (Building Management System), który pierwotnie był wykorzystywany w przestrzeniach biurowych. W omawianej technologii inteligencję należy rozumieć jako umiejętność wyręczania człowieka w niektórych kwestiach, a nawet przewidywania jego potrzeb i oczekiwań.

Inteligentny dom posiada mniej lub bardziej rozbudowaną sieć rozmieszczonych w różnych miejscach czujników. Są one skoordynowane z centralnym systemem zarządzania, który to na podstawie ich odczytów wykonuje różnego typu działania, czyli przykładowo zapala światło, uchyla okna, włącza alarm czy za pomocą zraszaczy podlewa trawnik przed domem.

Systemy smart home można wprowadzić do użytkowanego już domu, jednak zdecydowanie łatwiejsze jest uwzględnienie ich w projekcie architektoniczno-budowlanym dopiero powstającego budynku.

Inteligentny dom jest dość szerokim pojęciem, ponieważ przy każdym projekcie domu można użyć innych systemów i mechanizmów. Innymi słowy, „poziom inteligencji” budynku jest zależny od zastosowanych rozwiązań – w danej przestrzeni można zamontować wszystkie dostępne rozwiązania, ale można też tylko wybrane. Dlatego też trudno jest wskazać, ile smart home kosztuje – rozstrzał cenowy jest tutaj dość duży.


Jak działa inteligentny dom?

Jak już zasygnalizowaliśmy, inteligentny dom może posiadać praktycznie dowolną liczbę komponentów, byle by tylko były one ze sobą zintegrowane, a także obsługiwane z jednego poziomu, np. za pomocą tabletu czy smartfona. Ogólnie systemy inteligentnego domu można podzielić na przewodowe i bezprzewodowe, co oznacza, że niektóre z nich można zamontować samodzielnie i bezinwazyjnie. Smart home możesz stworzyć z pojedynczych komponentów, kupując osobno kamery, czujniki, żarówki, inteligentne gniazdka itd. W ten sposób zbudujesz autorski system dopasowany do indywidualnych preferencji. Co ważne, inteligentny dom możesz tworzyć etapami, co pewien czas dokładając kolejne systemy lub elementy, co pozwala na rozłożenie wydatków w czasie.

Kluczem do prawidłowego funkcjonowania inteligentnego domu jest komunikacja pomiędzy poszczególnymi urządzeniami oraz systemami. Wykorzystuje się do tego bezprzewodowe technologie, takie jak klasyczne Wi-Fi czy Bluetooth. Istotną rolę w technologii smart home odgrywają centralki (huby). Tworzy się je w taki sposób, żeby były kompatybilne z różnorodnym oprogramowaniem. Na ich potrzeby powstają też specjalne aplikacje. Prawidłowo zaplanowany i zintegrowany inteligentny dom można obsługiwać za pomocą jednego urządzenia i to na odległość, czyli podczas przebywania poza budynkiem. Za pośrednictwem np. smartfona można zarządzać poszczególnymi systemami czy, za pomocą kamer oraz czujników, sprawdzać, czy nic złego w domu się nie dzieje.


Jakie systemy posiada inteligentny dom?

Za najważniejsze systemy inteligentnego domu uznaje się:

  1. Inteligentne gniazdka (smart plug) – dzięki nim można zarządzać pracą urządzeń elektrycznych online, ustalać harmonogram ich pracy czy też monitorować zużycie energii.
  2. Inteligentne oświetlenie – nim również można zarządzać zdalnie, a także zaprogramować pewne schematy, np. automatyczne wyłączanie światła w pomieszczeniach, w których od dłuższego czasu nikt nie przebywa. Inteligentne oświetlenie pozwala również odstraszać potencjalnych intruzów – kiedy dom jest pusty, system może symulować obecność domowników zapalając i gasząc światła.
  3. Inteligentne ogrzewanie – dzięki niemu zyskujesz pełną kontrolę na temperaturą w poszczególnych pomieszczeniach.
  4. Inteligentne czujniki – dymu, gazu, temperatury czy ruchu. Przede wszystkim zwiększają one poziom bezpieczeństwa domowników.
  5. Monitoring – przyda się nie tylko przy kradzieżach i włamaniach, ale również przy opiece nad dziećmi czy osobami starszymi. Przebywając poza domem przez cały czas ma się wgląd w to, co dzieje się wewnątrz budynku i w obejściu.  
  6. Systemy alarmowe – inteligentny dom może nie tylko automatycznie powiadomić cię o zagrożeniu, ale również wysłać wiadomość do ochrony czy odpowiednich służb. Może on także, np. za pomocą sygnałów dźwiękowych, odstraszyć potencjalnych intruzów.
  7. Stacje pogodowe – technologia smart home może też monitorować aktualną pogodę, czyli temperaturę, wilgotność powietrza czy ciśnienie. Mało tego, sprawdza ona również poziom smogu czy hałasu.
  8. Inteligentne systemy audio – inteligentny dom może być również wyposażony w system głośników mogących odtwarzać muzykę ze smartfona w pomieszczeniach, w których aktualnie przebywasz. Przykładowo, kiedy przejdziesz z kuchni do salonu, w kuchni głośniki zostaną wyłączone, a w salonie włączone.
  9. Inteligentny asystent domu – taki system może reagować bezpośrednio na głos, wykonując określone polecenia lub udzielając odpowiedzi na pytania, przykładowo: jakie są aktualnie warunki pogodowe.


Ile kosztują inteligentne technologie?

Koszty wprowadzenia technologii smart home mogą być bardzo różne. Zaczynają się, powiedzmy, od kilkunastu tysięcy złotych, ale równie dobrze kwota ta może wzrosnąć do kilkudziesięciu tysięcy. Ostateczny koszt zależy przede wszystkim od:

  • powierzchni użytkowej budynku;
  • rodzaju budownictwa;
  • liczby kondygnacji;
  • układu pomieszczeń;
  • charakteru oraz stopnia skomplikowania poszczególnych systemów;
  • liczby, jakości i marki poszczególnych urządzeń;
  • kosztów montażu oraz dostosowania przestrzeni (remontu/modernizacji);
  • lokalizacji – zarówno ceny poszczególnych urządzeń czy materiałów budowlanych, jak i robocizna może być różna w różnych częściach kraju.

Zdecydowanie łatwiej jest zaprojektować i wykonać system automatyki domowej w nowopowstającym budynku, niż w domu, który ma już swoje lata. Może się to także przełożyć na koszty całego przedsięwzięcia – w zamieszkałych budynkach, które trzeba dostosować do technologii smart home, mogą być one wyższe.


Co zyskasz z inteligentnym domem?

Technologia smart home ma wiele zalet, ale oczywiście korzyści płynące z posiadania inteligentnego domu zależą od jego specyfiki, czyli od liczby, stopnia skomplikowania czy charakteru posiadanych systemów.

Ogólnie z inwestycji w inteligentny dom płyną trzy rodzaje korzyści:

  1. Większy komfort życia – po ciężkim dniu w pracy z poziomu kanapy możesz dopasować oświetlenie do nastroju, uchylić okno, zwiększyć temperaturę czy włączyć ulubioną muzykę. 
  2. Zwiększenie bezpieczeństwa domowników – inteligentne czujniki ostrzegą cię w porę przed intruzem, a nawet go odstraszą. Smart home ograniczy też ryzyko wybuchu pożaru czy zaczadzenia się domowników. Dodajmy do tego wzrost poczucia bezpieczeństwa wynikający chociażby z tego, że w każdej chwili będziesz mógł sprawdzić, czy twojej rodzinie i twojemu domowi nic nie zagraża.
  3. Oszczędność – inteligentny dom wyłączy za ciebie światło w sypialni i zamknie okno ograniczając zużycie energii cieplnej. W ten sposób zadba nie tylko o twój portfel, ale również o środowisko naturalne.

Jeśli będziesz miał okazję sprawdzić, jak działa inteligentny dom, z pewnością docenisz jego zalety. Smart home daje wymierne korzyści, które istotnie poprawiają komfort życia i trudno z tym polemizować. Nowoczesny dom, owszem, wymaga sporych nakładów finansowych, jednak wydatki na poszczególne systemy należy potraktować bardziej jako inwestycję, szczególnie że technologia smart home pozwala wypracować też pewne oszczędności.

Oczywiście, nie ma rozwiązań idealnych, a więc i inteligentny dom nie jest ich pozbawiony. Jednym z potencjalnych zagrożeń, na jakie warto w tym kontekście zwrócić uwagę, jest zbytnie zaufanie technologii. Wszystkie, nawet najdroższe i najbardziej zaawansowane urządzenia, czasami szwankują. Musisz więc pamiętać o tym, że nie przed każdym intruzem ostrzegą cię systemy alarmowe i nie każdy pożar wykryjesz w porę dzięki czujnikom. Dlatego też inteligentny dom warto również zabezpieczyć finansowo za pomocą polisy mieszkaniowej.


Inteligentny dom a ubezpieczenie – najważniejsze fakty

Oczywiście, ubezpieczenie inteligentnego domu nie stanowi żadnego problemu. Z perspektywy ubezpieczyciela taki budynek niczym nie różni się od nieruchomości nie posiadającej systemów smart home, a więc można go ubezpieczyć na identycznych zasadach.

Ubezpieczenie instalacji składających się na inteligentny dom możliwe jest już w ramach podstawowego wariantu polisy. Przypomnijmy, że podstawowe ubezpieczenie chroni mury (zawsze) oraz elementy stałe (najczęściej) nieruchomości, a niemal wszystkie elementy systemów smart home przyporządkowane są właśnie do tej drugiej kategorii. Podstawowy zakres ochrony uwzględnia kilka bądź kilkanaście zdarzeń losowych, ale można go poszerzyć o dodatkowe ryzyka czy kolejne rodzaje mienia. Każde rozszerzenie podnosi poziom bezpieczeństwa twojego mienia, ale też generuje zwyżkę kosztów.

Koszt ubezpieczenia domu zależny jest wielu czynników, ale na wysokość składki najbardziej wpływa łączna wartość mienia, które ma być chronione z polisy oraz zakres tej ochrony. Jeśli więc w jakikolwiek sposób zmodernizujesz dom, np. wdrażając systemy smart home, cena nieruchomości automatycznie pójdzie w górę, a co za tym idzie, podrożeje też polisa. Nie zawsze jednak wydanie np. 20 000 zł na modernizację podniesie wartość nieruchomości o dokładnie taką kwotę. Zależności są tutaj nieco bardziej złożone.

Co ważne, obecność niektórych systemów inteligentnego domu może obniżyć składkę, ale tylko w wybranych towarzystwach i tylko przy ubezpieczeniu od kradzieży z włamaniem. Chodzi tutaj np. o monitoring czy alarmy, czyli instalacje podwyższające bezpieczeństwo domowników. Informacje o ewentualnych zniżkach znajdziesz w OWU polisy.

Jeśli chcesz ubezpieczyć inteligentny dom za rozsądne pieniądze, skorzystaj z porównywarki polis. Dzięki temu narzędziu możesz zaoszczędzić nawet kilkaset złotych w skali roku. Do przeprowadzenia kalkulacji będziesz potrzebował podstawowych informacji o swojej nieruchomości oraz kilku innych kwestiach typu liczba lokatorów czy historia ubezpieczenia. Po wprowadzeniu tych danych do porównywarki i zatwierdzeniu ich uzyskasz dostęp do tabeli zawierającej nawet ponad dwadzieścia ofert, a każda z nich będzie miała nieco inną cenę. Niemal identyczny produkt ubezpieczeniowy w jednym towarzystwie będzie kosztował np. 200 zł, w drugim 300 zł, a w trzecim 450 zł. Tak duże różnice wynikają z indywidualnej polityki cenowej i samodzielnych szacunków ryzyka ubezpieczeniowego, jakie przeprowadzają towarzystwa.

– wyjaśnia Ewelina Ratajczak, ekspertka portalu www.ubezpieczeniemieszkania.pl.