Umowa najmu lokalu mieszkalnego

Prosta umowa najmu lokalu mieszkalnego – wzór do pobrania

Nie istnieje jeden prawidłowy wzór umowy najmu, jednak powszechnie wiadomo, co taki dokument powinien zawierać i jaką mieć formę. Najlepsza umowa najmu mieszkania to taka, która zawiera określone kwestie formalne i techniczne, czyli:

  • nagłówek opisujący, co to za dokument;
  • data i miejsce podpisania umowy;
  • ręczne podpisy wszystkich stron umowy;
  • informacja o załącznikach, jeśli takie są przewidziane;
  • dane osobowe najemcy i wynajmującego;
  • wskazanie, jakiej nieruchomości dotyczy umowa.
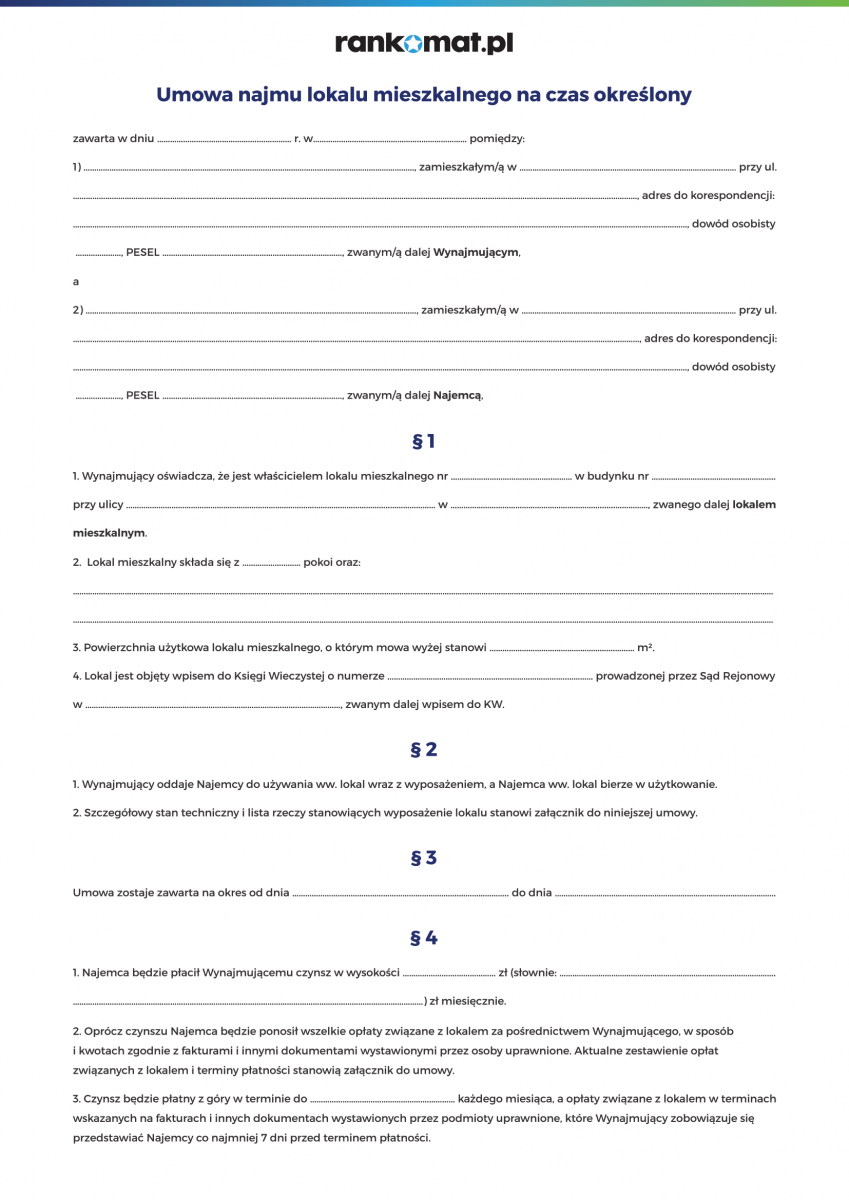
Pobierz wzór umowy

wzór umowy najmu mieszkania

Konieczne jest także opisanie lokalu będącego przedmiotem najmu oraz jego stanu technicznego (przede wszystkim w protokole zdawczo-odbiorczym), wskazanie wysokości opłat czynszowych i dodatkowych, a także terminów, w jakich mają zostać uiszczane oraz w jakiej formie (gotówka bądź przelew na podany rachunek bankowy). Rzecz jasna, niezbędne jest także dookreślenie, czy lokal jest wynajmowany na konkretny termin (jaki?), czy też na czas nieoznaczony. Warto wskazać też okoliczności, w których umowę można skutecznie wypowiedzieć. Nie można też zapomnieć o szczegółowych informacjach dotyczących kaucji oraz ewentualnych odsetkach od zaległości finansowych.

W umowie najmu jest też miejsce na wszelkie dodatkowe ustalenia pomiędzy stronami, czyli dotyczące np. podnajmu, hodowania zwierząt domowych przez lokatorów czy palenia tytoniu w wynajmowanym lokalu. Pamiętaj, że im więcej precyzyjnych informacji zawrzesz w umowie najmu, tym bardziej może ona być przydatna w rozwiązaniu potencjalnych problemów na linii najemca-wynajmujący.


Jak opisać mieszkanie w umowie najmu?

Po określeniu rodzaju umowy (nagłówek) oraz wskazaniu jej stron, w dokumencie powinny się znaleźć informacje o nieruchomości będącej przedmiotem najmu. Najpierw trzeba podać jej adres oraz ogólną charakterystykę (metraż, liczba i charakter pomieszczeń, czy nieruchomość ma być wynajęta cała, czy tylko w części). Oczywiście, wszystkie podane w umowie informacje muszą być zgodne ze stanem faktycznym.


Stan techniczny

Stan techniczny lokalu pod najem najczęściej jest opisany w protokole zdawczo-odbiorczym, czyli podstawowym załączniku do umowy. Powinna się tam znaleźć pełna lista wyposażenia, zarówno ruchomego, jak i zamontowanego na stałe, czyli np. meble w zabudowie i poza nią, sprzęty typu lodówka czy pralka, telewizor, naczynia, dywany, kabina prysznicowa, zlew, sedes, itd. Każdy przedmiot powinien też posiadać opis stanu technicznego. Szczególnie ważne jest wskazanie wszystkich mankamentów, uszkodzeń i usterek. Protokół zdawczo-odbiorczy powinno się spisać w obecności obu stron, w dwóch jednobrzmiących egzemplarzach, z datami i podpisami najemcy oraz wynajmującego. Do protokołu warto załączyć zdjęcia potwierdzające zawarte w dokumencie informacje.


Czynsz i rachunki

Spory pomiędzy najemcami i wynajmującymi najczęściej dotyczą kwestii finansowych. Dlatego też tak ważne jest doprecyzowanie w umowie rodzaju i wysokości opłat, które będzie wnosił lokator oraz terminu ich wpłaty.

W umowie musi być więc podana wysokość czynszu właścicielskiego oraz administracyjnego, a także wszystkie inne rodzaje opłat, czyli prąd, gaz czy Internet. Ważne jest, żeby zawczasu ustalić, które rachunki najemca będzie opłacał samodzielnie, a które poprzez właściciela. Konieczne jest również precyzyjne wskazanie terminów – np. czynsz właścicielski powinien być opłacony maksymalnie do 10 dnia bieżącego miesiąca.

Współcześnie najemcy i wynajmujący najczęściej rozliczają się za pomocą przelewów na konto, chociaż oczywiście nadal można to robić gotówką. Na wszelki wypadek nie zaszkodzi doprecyzować tej kwestii w treści umowy, wskazując numer rachunku, na który mają trafiać przelewy od najemcy.


Odsetki za zaległy czynsz

Wynajmując mieszkanie trzeba zakładać, że mogą pojawić się opóźnienia w płaceniu czynszu i innych świadczeń. Dlatego też konieczne jest wskazanie w umowie, w jaki sposób będą naliczane ewentualne odsetki. Z ich wysokością nie można jednak przesadzić, ponieważ w razie skierowania sprawy do sądu ten może je zakwestionować.

Procedura ubiegania się o zaległe pieniądze wymaga wystawienia oficjalnego wezwania do zapłaty. Jego koszt również warto zawczasu podać w umowie. Chociaż kwestia ta nie jest uregulowana prawnie, standardowo przyjmuje się, że za wystawienie wezwania właściciel ma prawo pobrać od najemcy 50 zł.


Kaucja

Kaucja, obok umowy najmu, potwierdzenia notarialnego, protokołu zdawczo-odbiorczego i polis mieszkaniowych, jest kolejnym zabezpieczeniem dla wynajmującego. Przepisy regulują tylko jej górną granicę – nie może przekroczyć dwunastokrotności miesięcznego czynszu właścicielskiego za wynajmowany lokal. Często ustala się ją na poziomie dwukrotności czynszu, chociaż oczywiście nie jest to żelazna zasada. Tak czy inaczej, w umowie trzeba wpisać jej wysokość, a także terminy, w których najemca ma ją zapłacić oraz odzyskać po zakończeniu najmu.

Co ważne, w umowie najmu dobrze jest też wpisać kolejność roszczeń, które mogą być pokrywane z kaucji, np. zaległy czynsz, zniszczenia w lokalu, itd. Warto tam też umieścić zapis, że w momencie, w którym właściciel przeznacza część lub całość kaucji na pokrycie roszczeń, lokator ma obowiązek wyrównać aktualny stan depozytu.


Co jeszcze powinna zawierać bezpieczna umowa najmu mieszkania?

Wśród istotnych zapisów w umowie najmu, o których warto jeszcze wspomnieć, znajdują się:

  • określenie formy wprowadzania zmian w umowie (najczęściej: zmiany pisemne pod rygorem nieważności);
  • informacja, że umowę sporządzono w dwóch identycznych egzemplarzach, po jednym dla każdej ze stron;
  • regulacje dotyczące trzymania w lokalu zwierząt, palenia wyrobów tytoniowych, nocowania gości, wprowadzania zmian w umeblowaniu, przeprowadzania remontów, itp.;
  • informacje dotyczące wprowadzania zmian w czynszu.

Pamiętajmy, że umowa najmu musi być zwieńczona ręcznymi podpisani obu stron. Warto też złożyć podpisy na ewentualnych aneksach do umowy oraz na protokole zdawczo-odbiorczym, a także postawić parafki na wszystkich stronach składających się na dokument.


Na jak długo podpisać umowę najmu?

To zależy już od indywidualnych preferencji. Można podać daty początkową i krańcową albo tylko datę rozpoczęcia wynajmu, a umowę podpisać na czas nieoznaczony ze wskazanym okresem wypowiedzenia (najczęściej 1-2 miesiące).

Zaznaczmy, że jeśli nie umieścimy w umowie dat obowiązywania najmu, to uznaje się, że została ona zawarta na czas nieoznaczony.

Jeśli natomiast upłynie czas zapisany w umowie wynajmu, a lokator nadal będzie zamieszkiwał lokal oraz uiszczał wszystkie wymagane opłaty – przy założeniu, że właściciel nie będzie zgłaszał sprzeciwu – uznaje się, że umowa nadal obowiązuje, ma formę ustną i zawarta jest na czas nieoznaczony.


Ile powinien wynosić okres wypowiedzenia najmu?

Właściciel mieszkania ma prawo wypowiedzieć umowę najmu w kilku przypadkach, szczególnie wtedy, gdy:

  • lokal jest użytkowany niezgodnie z umową i przeznaczeniem;
  • niszczone jest mienie właściciela;
  • występują zaległości w płatnościach dłuższe niż 3 pełne okresy płatności;
  • lokal jest podnajmowany bez zgody właściciela;
  • właściciel chce zamieszkać w lokalu;
  • lokal zostanie przeznaczony do rozbiórki.

Najczęściej w umowie najmu ustala się okres 1-2 miesięcy wypowiedzenia dla obu stron.


Jak zabezpieczyć się na wypadek podnajmu?

Ważne jest, żeby umowa najmu zawierała wyraźny zapis, że lokal (w całości i częściowo) jest wynajmowany przez lokatora wyłącznie do celów mieszkaniowych i bez zgody właściciela nie można go podnajmować ani oddawać innym podmiotom do użytkowania.

W takiej sytuacji do podnajmu lub użyczenia może dojść, ale właściciel będzie miał nad tym kontrolę, wyrażając zgodę lub nie, w zależności od okoliczności.


Jak sporządzić protokół zdawczo-odbiorczy?

Podpisanie umowy najmu lokalu mieszkalnego najlepiej połączyć z wydaniem mieszkania lokatorom. Dokument warto również uzupełnić protokołem zdawczo-odbiorczym, który powinien zawierać:

  • aktualny stan liczników;
  • szczegółową listę wyposażenia mieszkania wraz z opisem ich stanu;
  • opcjonalnie fotografie istotniejszych sprzętów.

Spisanie takiego protokołu może w przyszłości okazać się podstawą do rozwiązywania sporów na linii właściciel-lokatorzy lub też im zapobiegać.


Czy umowę najmu trzeba zgłosić w urzędzie skarbowym?

Zgłoszenie w urzędzie skarbowym wynajmu mieszkania nie wymaga przedłożenia umowy najmu – wystarczy tylko wypełnić prosty formularz, w którym wpisuje się podstawowe informacje i kwotę, od jakiej naliczany jest podatek. Spisanie takiego dokumentu leży jednak w interesie właściciela nieruchomości i może go uchronić przed wieloma poważnymi problemami, również finansowymi.


Gdzie ubezpieczę najmowany mieszkanie na wynajem?

Optymalnym rozwiązaniem jest wykupienie dwóch polis dla tej samej nieruchomości, jednej dla właściciela, drugiej dla lokatora. Każde z tych ubezpieczeń powinno być nieco inaczej skonstruowane.

Właściciel powinien ubezpieczyć mury i elementy stałe od zdarzeń losowych, a także wykupić OC w życiu prywatnym. Lokatorom powinno zależeć głównie na ochronie ruchomości domowych i na pakiecie OC dostoswanym do ich potrzeb – towarzystwa nierzadko przygotowują specjalne oferty na taką okazję. U niektórych ubezpieczycieli można również włączyć do polisy nakłady inwestycyjne, czyli koszty remontu czy zakupu stałych elementów (np. szafa wnękowa) do wynajmowanego mieszkania.

Zarówno właściciel, jak i lokatorzy, powinni poszukać polisy mieszkaniowej dopasowanej do ich potrzeb oraz możliwości finansowych. Po wybraniu odpowiedniej liczby i rodzaju ryzyk, a także dodatków typu OC w życiu prywatnym, warto poszukać takiego produktu w jak najniższej cenie. Można to łatwo i sprawnie zrobić za pomocą kalkulatora polis mieszkaniowych. Z pomocą narzędzia można w szybki sposób do wielu atrakcyjnych ofert. Dzięki temu nie przepłacisz za ubezpieczenie i samodzielnie wybierzesz, na którą opcję finalnie się zdecydujesz. Ubezpieczenie mieszkaniowe powinno być dobrze przemyślanym krokiem.

Ubezpieczenie mieszkania w Sopocie – ile kosztuje?

Sopot liczy sobie niewiele ponad 32 000 mieszkańców, co nie czyni z niego wielkiej metropolii. Lokalizacja bezpośrednio nad Bałtykiem, bliskość Gdyni i Gdańska, zaplecze gastronomiczno-rozrywkowe, prestiż i renoma sprawiają jednak, że jest to jedno z najdroższych miast w Polsce pod względem cen nieruchomości, co przekłada się również na ceny ubezpieczeń.


Koszt mieszkania w Sopocie – od czego zależy?

Gdyby zrobić ankietę wśród Polaków pytając ich, gdzie w kraju są najdroższe nieruchomości, zapewne większość wskazałaby na Warszawę. Owszem, spośród dużych miast stolica jest najdroższa pod względem cen mieszkań. W Sopocie nieruchomości są jednak jeszcze droższe, a przynajmniej ich średnie ich ceny.

Metr kwadratowy mieszkania w Sopocie kosztuje aktualnie 20 251 zł, podczas gdy w Warszawie średnia wynosi "zaledwie" 17 474 zł, jak podaje portal szybko.pl. Jeśli chciałbyś kupić przeciętne mieszkanie w Sopocie, zapłacisz za nie średnio 1370 480 zł, podczas gdy warszawska stawka to "tylko" 860 000 zł.

Dlaczego nieruchomości w Sopocie są takie drogie? Z pewnością, wpływa na to kilka czynników, wśród których można wymienić chociażby:

  • historię, prestiż, modę;
  • bliskość Bałtyku;
  • bliskość atrakcyjnych Gdyni i Gdańska;
  • szeroka oferta gastronomiczna, rozrywkowa, kulturalna, itd.;
  • ograniczony rynek nieruchomości – Sopot nie jest dużym miastem.

Oczywiście, nie każde mieszkanie w Sopocie kosztuje ponad milion złotych. Lokalne zróżnicowanie cenowe jest tutaj jednak widoczne, a wynika chociażby z wieku nieruchomości i standardu, metrażu, kondygnacji, na której znajduje się lokal, dzielnicy, itp. Przejrzeliśmy aktualnie dostępne oferty sprzedaży nieruchomości w Sopocie, poniżej prezentujemy przykładowe propozycje.

Aktualne ceny nieruchomości – Sopot

Metraż

Rynek

Lokalizacja

Cena za mkw.

Cena ofertowa

80 mkw.

wtórny

Karlikowo

22 341 zł

1 790 000 zł

53 mkw.

wtórny

Karlikowo

15 771 zł

828 000 zł

39 mkw.

wtórny

Zajęcze Wzgórze

18 692 zł

729 000 zł

39 mkw.

wtórny

Dolny Sopot

30 950 zł

1 199 000 zł

56 mkw.

pierwotny

Przylesie

20 294 zł

1 142 741 zł

56 mkw.

wtórny

Górny Sopot

16 934 zł

950 000 zł

64 mkw.

pierwotny

Przylesie

21 411 zł

1 371 189 zł

62 mkw.

wtórny

Dolny Sopot

25 805 zł

1 599 900 zł

113 mkw.

pierwotny

Świemirowo

22 841 zł

2 590 180 zł

88 mkw.

pierwotny

Świemirowo

23 030 zł

2 026 682 zł

69 mkw.

wtórny

Dolny Sopot

18 000 zł

1 242 000 zł

82 mkw.

pierwotny

Przylesie

20 598 zł

1 689 467 zł

88 mkw.

pierwotny

Przylesie

22 539 zł

1 978 436 zł

44 mkw.

pierwotny

Przylesie

23 029 zł

1 022 937 zł

50 mkw.

wtórny

Dolny Sopot

17 900 zł

895 000 zł

Tabela 1. Źródło: otodom.pl (stan na: 29.12.2024 r.).


Mieszkanie w Sopocie – przykładowe ceny ubezpieczeń

Sprawdziliśmy, ile trzeba zapłacić za ubezpieczenie od zdarzeń losowych nieruchomości znajdujących się w Sopocie. Składkę obliczyliśmy dla trzech różnych lokali:

  • mieszkanie 30 mkw. warte 550 000 zł;
  • mieszkanie 60 mkw. warte 1 milion złotych;
  • mieszkanie 100 mkw. warte 1,5 miliona złotych.

We wszystkich trzech przypadkach wybraliśmy ten sam zakres ubezpieczenia – ochronę murów oraz elementów stałych na wypadek pożaru i innych podstawowych zdarzeń losowych.

Za podstawowe ubezpieczenie od zdarzeń losowych mieszkania 30 mkw. zapłacisz od 196 zł do 277 zł.

Ubezpieczenie mieszkania 30 mkw. – przykładowe oferty

Towarzystwo

W cenie

Roczna składka

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie

196 zł

TUZ

Home Assistance, dewastacja, przepięcie, pakiet medyczny

220 zł

Link4

Home Assistance, dewastacja, przepięcie

223 zł

Inter Ubezpieczenia

Home Assistance, dewastacja, przepięcie

223 zł

Proama

Home Assistance, dewastacja, przepięcie

226 zł

Uniqa

Home Assistance, dewastacja, przepięcie, pakiet medyczny

226 zł

Wiener

Home Assistance, dewastacja, przepięcie

227 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny

264 zł

Benefia

Home Assistance, przepięcie

277 zł

Tabela 2. Źródło: ubezpieczeniemieszkania.pl (stan na: 29.12.2024 r.). W tabeli uwzględniliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pomijając ubezpieczenia od ryzyk wszystkich (All Risks).

Koszt polisy od zdarzeń losowych dla drugiego spośród rozpatrywanych mieszkań to z kolei 266-441 zł.

Ubezpieczenie mieszkania 60 mkw. – przykładowe oferty

Towarzystwo

W cenie

Roczna składka

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie

266 zł

Uniqa

Home Assistance, dewastacja, przepięcie, pakiet medyczny

280 zł

Link4

Home Assistance, dewastacja, przepięcie

286 zł

Proama

Home Assistance, dewastacja, przepięcie

291 zł

TUZ

Home Assistance, dewastacja, przepięcie, pakiet medyczny

336 zł

Generali

Home Assistance, dewastacja, przepięcie

357 zł

Wiener

Home Assistance, dewastacja, przepięcie

360 zł

Inter Polska

Home Assistance, dewastacja, przepięcie

376 zł

Benefia

Home Assistance, przepięcie

441 zł

Tabela 3. Źródło: ubezpieczeniemieszkania.pl (stan na: 29.12.2024 r.). W tabeli uwzględniliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pomijając ubezpieczenia od ryzyk wszystkich (All Risks).


Za ubezpieczenie najdroższej spośród rozpatrywanych nieruchomości zapłacisz od 329 zł do 594 zł. Wszystkie podane kwoty odnoszą się do rocznego okresu ochrony, a poszczególne oferty minimalnie się od siebie różnią, głównie wliczonymi w cenę dodatkami typu zabezpieczenie finansowe na wypadek przepięcia czy Medical Assistance.

Jak pokazują przeprowadzone kalkulacje, koszty ubezpieczenia rosną wraz z wartością nieruchomości, której ma dotyczyć ochrona. Zwyżki pojawiłyby się w momencie, w którym zakres zostałby poszerzony o kolejne ryzyka, np. ubezpieczenie od kradzieży z włamaniem czy ubezpieczenie OC. Analizując liczby z tabelek można jednak zauważyć, że ubezpieczenie o podobnym zakresie prawie w każdym towarzystwie ma nieco inną cenę. Warto więc porównywać ze sobą konkurencyjne oferty, bo to najprostszy sposób na wypracowanie oszczędności i to bez zawężania zakresu czy rezygnowania z ochrony dodatkowego mienia.

 – mówi Ewelina Ratajczak, ekspertka portalu ubezpieczeniemieszkania.pl.


Ubezpieczenie mieszkania 100 mkw. – przykładowe oferty

Towarzystwo

W cenie

Roczna składka

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie

329 zł

Uniqa

Home Assistance, dewastacja, przepięcie, pakiet medyczny

387 zł

Proama

Home Assistance, dewastacja, przepięcie

422 zł

TUZ

Home Assistance, dewastacja, przepięcie, pakiet medyczny

463 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny

480 zł

Wiener

Home Assistance, dewastacja, przepięcie

491 zł

Benefia

Home Assistance, przepięcie

594 zł

Tabela 4. Źródło: ubezpieczeniemieszkania.pl (stan na: 29.12.2024 r.). W tabeli uwzględniliśmy wyłącznie ubezpieczenia od ryzyk nazwanych, pomijając ubezpieczenia od ryzyk wszystkich (All Risks).


Ubezpieczenia Sopot – tanio czy drogo?

Skoro nieruchomości w Sopocie należą do najdroższych w Polsce, trudno by było, żeby dotyczące ich polisy mieszkaniowe były tanie. Jak już mówiliśmy, im droższe mienie ma być ubezpieczone, tym wyższa będzie składka.

Warto jednak wspomnieć, że wśród wszystkich produktów ubezpieczeniowych, jakie są dostępne na rynku, polisy mieszkaniowe należą do najtańszych. Przykładowo, za całoroczną ochronę majątku wartego milion złotych zapłacisz nawet 266 zł. Jeśli doszłoby do szkody całkowitej, towarzystwo wypłaci ci odszkodowanie w wysokość miliona, o ile oczywiście zastosowania nie będą miały wyłączenia odpowiedzialności czy inne ograniczenia. Taka składka wydaje się więc rozsądną ceną za realne zabezpieczenie finansowe oraz poczucie bezpieczeństwa.


Gdzie szukać najlepszej oferty ubezpieczeniowej?

Zarówno mieszkanie, jak i dom warto ubezpieczyć online, chociażby za pomocą porównywarki. W ten sposób można nabyć i podstawowy wariant, czyli ubezpieczenie od zdarzeń losowych, i rozszerzony o dowolnie dobrane dodatki, takie jak: powódź, ochrona na wypadek kradzieży z włamaniem, ubezpieczenie odpowiedzialności cywilnej w życiu prywatnym czy stłuczenie przedmiotów szklanych. Zakupiona online polisa może być więc w pełni dopasowana do indywidualnych potrzeb klienta.

Żeby kupić polisę online, wystarczy wprowadzić do porównywarki podstawowe dane o nieruchomości oraz kilka innych informacji. Później musisz już tylko wybrać zakres ubezpieczenia oraz ustalić sumy, na jakie chcesz ubezpieczyć poszczególne rodzaje mienia. Po zatwierdzeniu tych danych przejdziesz do tabeli z uporządkowanymi polisami od czołowych towarzystw i będziesz mógł je porównać analizując informacje zawarte w ogólnych warunkach ubezpieczenia oraz kartach produktu. Kiedy już znajdziesz polisę najlepiej dopasowaną do twoich potrzeb, płynnie przejdziesz do opłacenia składki, a ubezpieczenie wejdzie w życie we wskazanym we wniosku terminie, nawet następnego dnia roboczego.

Ubezpieczenie mieszkania socjalnego

Każda gmina dysponuje pewną pulą nieruchomości socjalnych, które wynajmuje osobom bezdomnym lub mającym poważne problemy finansowe wynikające np. z zadłużenia. Na uzyskanie prawa do najmu takiego lokalu najczęściej trzeba poczekać co najmniej kilka miesięcy, jak nie lat. Kiedy już jednak się w nim zamieszka, warto zadbać o swoje bezpieczeństwo finansowe, poprzez wykupienie odpowiedniej polisy mieszkaniowej.

Zanim przejdziemy do sedna tematu, którym jest ubezpieczenie nieruchomości socjalnych, doprecyzujmy sobie, czym tak naprawdę one są i co trzeba zrobić, żeby móc w nich zamieszkać.   


Mieszkanie socjalne – co to jest?

Lokal socjalny jest nieruchomością należącą do gminy lub miasta przeznaczoną dla osób bezdomnych lub niemogących samodzielnie utrzymać mieszkania ze względu na ich złą sytuację ekonomiczną. Omawiane lokale wynajmuje się takim w ludziom w oparciu o umowę najmu socjalnego. Podstawę prawną takiego najmu stanowi ustawa z dnia 21 czerwca 2001 roku o ochronie praw lokatorów, mieszkaniowym zasobie gminy i o zmianie Kodeksu cywilnego.

Lokal socjalny musi spełniać określone wymogi, chociaż nie są one wygórowane. Zgodnie z ustawą, powinien on nadawać się do zamieszkania ze względu na wyposażenie oraz stan techniczny. Standard takiego mieszkania nie musi być jednak wysoki i najczęściej nie jest.

Ustawa reguluje również powierzchnię takiego lokalu. Jeśli ma go zamieszkiwać jedna osoba, powierzchnia pokojów musi mieć łącznie co najmniej 10 mkw. W przypadku większej liczby lokatorów na osobę powinno przypaść minimum 5 mkw.  

Żeby uzyskać prawo do najmu socjalnego trzeba złożyć odpowiedni wniosek oraz spełnić określone w ustawie wymagania. Kryteria przyznawania mogą być w każdej gminie nieco inne, jednak zawsze brane są pod uwagę dochody. Niestety, okres oczekiwania na lokal socjalny jest obecnie bardzo długi i potrafi sięgać 3 lat, chociaż oczywiście możliwe jest podpisanie umowy również po kilku miesiącach. Dużo zależy tutaj od lokalnych uwarunkowań, czyli od zasobów mieszkaniowych gminy oraz od zapotrzebowania społecznego.

Warto w tym miejscu zaznaczyć, że lokal socjalny to nie mieszkanie komunalne. Ta druga nieruchomość charakteryzuje się wyższym standardem, co przekłada się także na wyższy czynsz. Takie lokale przeznaczone są więc dla osób o nieco lepszej sytuacji materialnej, ale nie na tyle dobrej, żeby wynająć mieszkanie według stawek rynkowych. Dodajmy, że lokatorzy mieszkań komunalnych w określonych okolicznościach i za zgodą samorządu mogą je wykupić, co jest niemożliwe w przypadku nieruchomości socjalnych.


Kto może ubezpieczyć mieszkanie socjalne?

Ubezpieczenie mieszkania socjalnego odbywa się na takich samych zasadach, jak w przypadku lokalu wynajmowanego według stawek rynkowych i w oparciu o zwykłą umowę najmu. Zakupu polisy mieszkaniowej może dokonać tutaj i najemca, i wynajmujący.

Najemca lokalu socjalnego może wykupić ubezpieczenie chroniące jego majątek, którym są, przede wszystkim, ruchomości domowe. Dodatkowo, możliwe jest objęcie ochroną nakładów inwestycyjnych, czyli środków, jakie lokator przeznaczył na remont nieruchomości. W zakresie takiej polisy mieszkaniowej mogą znajdować się m. in. liczne zdarzenia losowe, ryzyka kradzieżowe czy dodatki dla lokatorów, takie jak Home Assistance czy OC w życiu prywatnym.

Właścicielom nieruchomości, którymi w tym przypadku są samorządy, dedykowane są z kolei polisy mieszkaniowe zabezpieczające finansowo mury oraz elementy stałe nieruchomości. Zakres może tutaj zawierać właściwie takie same ryzyka, jak w przypadku polisy dla najemcy.


Co oferuje ubezpieczenie mieszkania socjalnego?

Jak już wspomnieliśmy, polisa dla najemcy może chronić jego majątek, na który składa się mienie ruchome i ewentualnie nakłady inwestycyjne. W podstawie takiego ubezpieczenia znajdują się zdarzenia losowe, takie jak: pożar, uderzenie pojazdu mechanicznego, zalanie, upadek statku powietrznego czy eksplozja. Zakres można też poszerzyć o wybrane dodatki, wśród których warto wspomnieć chociażby o: powodzi, OC w życiu prywatnym (ochrona przez szkodami, które nieumyślnie wyrządzimy osobom trzecim), Home Assistance, stłuczenie przedmiotów szklanych czy ubezpieczenie następstw nieszczęśliwych wypadków (NNW).

Każde towarzystwo ma w ofercie nieco inne polisy dedykowane najemcom. Różne są więc proponowane zakresy ochrony, wyłączenia odpowiedzialności czy limity. Warto porównać ze sobą większą liczbę polis, żeby znaleźć opcję, która najlepiej spełni nasze oczekiwania.


Ile kosztuje ubezpieczenie mieszkania socjalnego?

Ubezpieczenie mieszkania dedykowane najemcom zawsze jest tańsze od ubezpieczenia dla właścicieli, co wynika głównie z faktu, że w pierwszym przypadku mamy do czynienia z majątkiem o zdecydowanie mniejszej wartości.

Na wysokość składki wpływają liczne czynniki, jednak kluczowa jest wartość mienia ruchomego (i ewentualnie nakładów inwestycyjnych) oraz wybrany zakres ochrony. Im droższy majątek chcesz ubezpieczyć i im szersza ma być ochrona ubezpieczeniowa, tym więcej zapłacisz za polisę. Na obniżenie składki mogą wpłynąć m. in.: bezszkodowa historia ubezpieczenia, opłacenie całej składki jednorazowo, a nie w ratach, okresowe promocje czy zamontowanie zabezpieczeń własnych (dotyczy ochrony przed kradzieżą z włamaniem). Zwiększenie kosztów ubezpieczenia może z kolei wynikać z palnej konstrukcji nieruchomości, położenia jej w strefie zagrożonej podtopieniami (dotyczy ochrony przed powodzią) czy ze szkodowej historii ubezpieczenia.

Sprawdziliśmy, jaki jest koszt podstawowego ubezpieczenia dla najemcy lokalu socjalnego. Składkę obliczyliśmy dla ruchomości domowych o łącznej wartości 50 000 zł, które mają być chronione przed pożarem i innymi zdarzeniami losowymi.

W wariancie od ryzyk nazwanych opisane ubezpieczenie kosztuje od 85 zł do 274 zł, a w wariancie od ryzyk wszystkich (All Risks) od 93 zł do 564 zł. Wszystkie podane kwoty odnoszą się do rocznego okresu ochrony, a poszczególne oferty w niewielkim stopniu się od siebie różnią, głównie wliczonymi w cenę dodatkami.

Jak widać, ubezpieczenie mieszkania socjalnego w wariancie dla najemcy jest dość tanie. Nawet za 85 zł w skali roku można objąć ochroną majątek ruchomy o wartości 50 000 zł. Oczywiście, mówimy tutaj o podstawowej polisie, której rozszerzenie o kolejne ryzyka wiązałoby się ze zwiększeniem kosztów. Generalnie jednak polisy mieszkaniowe dla najemców należy uznać za relatywnie tanie, chociaż też, jak widać na przykładzie przeprowadzonej kalkulacji, zróżnicowanie cenowe jest dość spore.

– mówi Ewelina Ratajczak, ekspertka portalu www.ubezpieczeniemieszkania.pl.

Ubezpieczenie mieszkania socjalnego – porównanie ofert  

Towarzystwo

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Wiener

Home Assistance, dewastacja, przepięcie

85 zł

Benefia

Home Assistance, przepięcie

100 zł

Inter Polska

Home Assistance, dewastacja, przepięcie

100 zł  

Europa Ubezpieczenia  

Home Assistance, dewastacja, przepięcie

100 zł

Link4

Home Assistance, dewastacja, przepięcie

123 zł

TUZ

Home Assistance, dewastacja, przepięcie, pakiet medyczny

147 zł

Uniqa

Home Assistance, dewastacja, przepięcie, pakiet medyczny

184 zł

Proama

Home Assistance, dewastacja, przepięcie

261 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny

274 zł

Ubezpieczenia od ryzyk wszystkich (All Risks)

Wiener

Home Assistance, dewastacja, przepięcie

93 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcie, powódź

100 zł

Inter Polska  

Home Assistance, dewastacja, przepięcie

107 zł

Benefia

Home Assistance, przepięcie, przedmioty szklane

107 zł

Link4

Home Assistance, dewastacja, przepięcie

203 zł

Generali

Home Assistance, dewastacja, przepięcie, pakiet medyczny, NNW psa i kota

564 zł

Tabela 1. Źródło: ubezpieczeniemieszkania.pl (stan na: 29.12.2024 r.).


Dlaczego warto zdecydować się na takie rozwiązanie?

Lokale socjalne często usytuowane są w mało prestiżowych, czyli też nierzadko niebezpiecznych dzielnicach, co sprawia, że są bardziej narażone na włamania czy akty wandalizmu. Ponadto, jak zresztą we wszystkich innych nieruchomościach, mogą tam powstać szkody powstałe w skutek zwykłych usterek, jak chociażby zalanie spowodowane przez pękniętą rurę czy awarię pralki.

Do tego dochodzą jeszcze m.in. nieumyślne szkody wyrządzone osobom trzecim podczas standardowych codziennych sytuacji, jak zalanie sąsiadów czy pogryzienie przechodnia przez naszego psa – przed nimi zabezpieczysz się wykupując OC w życiu prywatnym. Jeśli dodamy do tego naprawdę atrakcyjne ceny polis mieszkaniowych dedykowanych najemcom, wykupienie takiego ubezpieczenia zdaje się rozsądnym pomysłem.


Gdzie znajdziesz najlepsze ubezpieczenie mieszkania?

Polisę dla mieszkania socjalnego możesz kupić online, np. za pomocą porównywarki ubezpieczeń. W ten sposób możesz zabezpieczyć swój majątek od zdarzeń nazwanych lub od zdarzeń wszystkich, wybierając odpowiedni wariant polisy. Samodzielnie tez ustalisz zakres ochrony oraz ustalisz sumy ubezpieczenia. W ten sposób sformatujesz produkt, który będzie spełniał twoje oczekiwania.

Sama procedura zakupu polisy mieszkaniowej za pośrednictwem porównywarki jest bardzo prosta i zajmuje dosłownie kilka minut. Musisz tylko wprowadzić podstawowe dane o nieruchomości, którą wynajmujesz oraz podać kilka innych informacji natury formalno-prawnej. Później wybierasz sumy ubezpieczenia oraz zakres. Po zatwierdzeniu tych danych przechodzisz do tabeli z uporządkowanymi ofertami od czołowych ubezpieczycieli i możesz je na spokojnie przeanalizować oraz porównać ze sobą. Kiedy już zdecydujesz się na jedną z dostępnych opcji, płynnie przejdziesz do finalizacji transakcji, opłacisz składkę wykupując ochronę ubezpieczeniową nawet od następnego dnia roboczego.

Wartość nieruchomości – jaką podać na polisie ubezpieczeniowej?

Rzetelna wycena wartości domu lub mieszkania to klucz do ustalenia właściwej sumy ubezpieczenia. Podpowiadamy, na co zwrócić szczególną uwagę podczas kalkulacji i jak nie popełnić w niej błędów.


Które elementy nieruchomości trzeba wycenić?

W polisie mieszkaniowej trzeba wycenić nieruchomość tak, aby zawierała wartość murów, elementów stałych i ruchomości domowych. Przykładowo, gdy nasz majątek wycenimy na 500 000 zł, będzie to zarazem suma ubezpieczenia i maksymalne odszkodowanie, na jakie możemy liczyć w razie szkody całkowitej (pożar, wybuch, zalanie).

Oczywiście, wartość nieruchomości musi mieć też pokrycie w aktualnych cenach w danej lokalizacji.

Tzw. mury to sam dom lub lokal mieszkalny, czyli nieruchomość bez elementów stałych i wyposażenia.

Elementy stałe to szeroka kategoria przedmiotów, urządzeń oraz fragmentów instalacji, których nie da się zdemontować bez użycia siły lub narzędzi. W tej grupie mieszczą się m. in.: krany, wanny, brodziki, wbudowane meble (np. szafa wnękowa), drzwi, okna, kominki, parkiety, powłoki malarskie, piece, wewnętrzne oświetlenie czy pokrycia ścian.

Ruchomości domowe (mienie ruchome, wyposażenie) to niezwykle obszerna grupa przedmiotów, akcesoriów i urządzeń, niemalże całe wyposażenie mieszkania. Z definicji mienie ruchome można swobodnie wynieść z mieszkania, bez konieczności demontowania go za pomocą narzędzi lub w sposób siłowy. Do tej kategorii zaliczamy m. in.: biżuterię, gotówkę, sprzęt RTV/AGD poza zabudową, rowery, rzeczy osobiste, ubrania, a nawet zwierzęta domowe.


Jak prawidłowo wycenić wartość nieruchomości?

Ustalenie prawidłowej wartości nieruchomości wraz z wyposażeniem nie jest łatwym zadaniem. Proste wyliczenie w oparciu o rynkową wartość metra kwadratowego w danej lokalizacji nie wystarczy, ponieważ każde mieszkanie jest wyposażone w inne elementy stałe oraz ruchome. Na cenę wpływa przecież mnóstwo czynników: nowe meble, nowoczesny model pralki, niedawno położony parkiet czy wymienione okna.

Najtrudniejsze zdaje się jednak precyzyjne wycenienie mienia ruchomego. Składa się na nie tak dużo przedmiotów, że nie jesteśmy w stanie przeliczyć ich wartości „na oko”. Najlepszym rozwiązaniem zdaje się sporządzenie szczegółowego katalogu posiadanych urządzeń i akcesoriów, a później przyporządkowanie każdemu z nich przewidywanej wartości. Można to zrobić na podstawie posiadanych rachunków oraz informacji z rynku wtórnego, w czym przydatny będzie Internet.

Większość ruchomości domowych możemy wycenić samodzielnie, jednak w niektórych sytuacjach towarzystwo może od nas zażądać opinii rzeczoznawcy, za którą będziemy musieli zapłacić z własnej kieszeni. Chodzi tutaj np. o dzieła sztuki, szczególnie współczesne. 


Co grozi za podanie niewłaściwej sumy ubezpieczenia?

Błędne oszacowanie wartości mienia wiąże się z naliczeniem przez TU wyższej składki lub otrzymaniem zaniżonego odszkodowania. Istnieje pewien margines błędu np. 20 000 zł, który znacząco nie wpłynie ani na cenę polisy, ani wysokość odszkodowania.

Złe oszacowanie wartości domu czy mieszkania spowoduje zjawisko nadubezpieczenia bądź niedoubezpieczenia. To ostanie jest znacznie groźniejsze pod względem konsekwencji finansowych.

PRZYKŁAD NADUBEZPIECZENIA
Dom jest warty 300 000 zł, ale sumę ubezpieczenia ustaliliśmy na poziomie 400 000 zł. Nasz dom spłonął i ponieśliśmy całkowitą stratę – towarzystwo wypłaci nam tylko 300 000 zł, podczas gdy za polisę zapłaciliśmy więcej, niż powinniśmy, ponieważ im wyższą SU deklarujemy, tym wyższą składkę musimy opłacić. 


PRZYKŁAD NIEDOUBEZPIECZENIA
Dom warty 450 000 zł ubezpieczamy na sumę 350 000 zł, co spowodowało nieznaczne zmniejszenie składki, np. o 50 zł. Dochodzi do eksplozji i nieruchomość przestaje istnieć – ubezpieczyciel wypłaca nam górną granicę sumy ubezpieczenia, czyli 350 000 zł. „Zaoszczędziliśmy” więc 50 zł na składce, a straciliśmy 100 000 zł na odszkodowaniu.


Czy można zmienić sumę ubezpieczenia podczas trwania polisy?

Większość polis mieszkaniowych wykupuje się na rok, chociaż można znaleźć też oferty na 6 miesięcy albo 3 lata – tę kwestię można ustalić indywidualnie z towarzystwem. Po wygaśnięciu polisy można przedłużyć ją na tych samych warunkach, zmienić je lub zdecydować się na ofertę innego ubezpieczyciela. Jeśli nasza polisa niedługo wygaśnie i chcemy kontynuować ubezpieczenie, to powinniśmy sprawdzić, czy zadeklarowane wcześniej sumy ubezpieczenia są wciąż aktualne.

Jeśli nasz ubezpieczyciel wyrazi zgodę, to sumę ubezpieczenia można zmienić w trakcie obowiązywania umowy. Ma to sens np. wtedy, kiedy niedawno ponieśliśmy duże koszty inwestycyjne (np. kapitalny remont mieszkania) lub też drastycznie zmieniła się sytuacja na rynku nieruchomości, co przełożyło się na istotny wzrost wartości naszego mieszkania lub domu. Zdarza się, że w przeciągu roku nieruchomości drożeją nawet o 20%, co warto przełożyć na nowe sumy ubezpieczenia. Oczywiście, podniesienie SU wiąże się również ze wzrostem składki.


Jak oblicza się wysokość odszkodowania?

Rekompensata, jaką uzyskamy po szkodzie, zależy od kilku czynników – najważniejsze są, oczywiście, skala zniszczeń oraz charakter przedmiotu, który im uległ. W zależności od rodzaju przedmiotu ubezpieczyciele stosują przeliczniki w oparciu o wartości: rynkową, odtworzeniową i rzeczywistą.

Wartość rynkowa stosowana jest przy obliczaniu rekompensaty za samo mieszkanie. Żeby ją otrzymać, oblicza się cenę rynkową metra kwadratowego i mnoży przez powierzchnię nieruchomości. Przy takiej kalkulacji rolę odgrywa wiele różnych aspektów: lokalizacja (miejscowość i dzielnica), rodzaj zabudowy, standard, stan techniczny, itd.. Wartość metra kwadratowego zmienia się w czasie i zależy od aktualnych tendencji na rynku nieruchomości

Wartość odtworzeniowa wykorzystywana jest przy kalkulacjach dla domu, elementów stałych i ruchomości domowych. Równa jest kosztom, jakie trzeba ponieść, żeby doprowadzić lokal do stanu sprzed szkody. Chodzi tu więc o łączną kwotę, jaką trzeba zapłacić za zakup lub naprawę uszkodzonego mienia.

Wartość rzeczywista ma zastosowanie przy wyliczaniu odszkodowania dla właścicieli starszych obiektów, których stan techniczny pozostawia wiele do życzenia. Żeby ją obliczyć, trzeba odjąć od wartości odtworzeniowej równowartość stopnia zużycia technicznego przedmiotu ubezpieczenia. 


Polisa mieszkaniowa powinna posiadać odpowiedni zakres ochrony i cenę, która jest do niego proporcjonalna. Szerokie ubezpieczenie wymaga nabycia kilku dodatków, takich jak mienie ruchome, kradzież z włamaniem czy OC w życiu prywatnym. Jeśli już zdecydowałeś, jakiego rodzaju ubezpieczenie jest Ci potrzebne, postaraj się znaleźć taki produkt w jak najniższej cenie. Żeby nie przepłacić, sprawdź wysokość składki dla Twojego domu lub mieszkania w naszym kalkulatorze polis mieszkaniowych. W 3 minuty zestawisz ze sobą w 1 miejscu ceny 18 towarzystw i znajdziesz najkorzystniejszą ofertę konkretnie dla Twojej nieruchomości.

Jak oszacować wartość mieszkania przed zakupem polisy?

Wycena mieszkania do polisy ma kluczowe znaczenie zarówno dla wielkości odszkodowania, na które możemy liczyć, jak i wysokości składki ubezpieczeniowej, którą będziemy opłacać. Jeżeli dokonamy błędnej wyceny, uzyskane odszkodowanie może tylko częściowo pokryć straty w mieszkaniu, a i za składkę możemy niepotrzebnie przepłacać.


Które elementy w mieszkaniu należy wycenić?

Przy określaniu wartości mieszkania istotne jest to, na jakie ubezpieczenie się decydujemy, Do wyboru mamy:

  • Ubezpieczenie podstawowe, które obejmuje mury oraz stałe elementy nieruchomości, takie jak: parkiet, elewacja, glazura, armatura łazienkowa czy szafy w zabudowie;
     
  • Ubezpieczenie rozszerzone, które obejmuje mury, elementy stałe i ruchomości domowe, czyli wyposażenie mieszkania. Może także chronić finansowo życie i zdrowie lokatorów (NNW, OC w życiu prywatnym).

Jeżeli wykupimy tylko podstawowe ubezpieczenie, ochronie nie będą podlegać tzw. ruchomości domowe, czyli np. urządzenia AGD, sprzęt RTV czy meble.

Aby mieć pewność, co dokładnie obejmie polisa, trzeba zapoznać się z Ogólnymi Warunkami Ubezpieczenia, istnieje bowiem wiele wyjątków. Np. jeśli dojdzie do zalania mieszkania w wyniku pękniętej rury, odszkodowanie od ubezpieczyciela otrzymamy tylko, jeżeli uszkodziła się jedna z rur biegnących w ścianie poziomo (według prawa są one częścią mieszkania). Za te biegnące z pionach odpowiedzialny jest zarządca budynku.


Jak obliczyć sumę ubezpieczenia?

Suma ubezpieczenia to maksymalna kwota odszkodowania, jaką możemy otrzymać od ubezpieczyciela.

Ustalenie właściwej sumy ubezpieczenia wymaga rzetelnej analizy, pod uwagę należy wziąć wiele czynników. Wycenić należy wartość instalacji, a jeśli wykupiliśmy rozszerzoną wersję ubezpieczenia, także wartość wyposażenia.

Ruchomości domowe możemy jeszcze dodatkowo skatalogować, rozróżniając je na sprzęt AGD, sprzęty elektroniczne, osobno obliczając wartość mebli, osobno biżuterii i innych cennych przedmiotów.

Na koniec sumujemy wszystkie wartości i w ten sposób uzyskujemy pożądaną kwotę.

PAMIĘTAJ!
Przy wycenie mieszkania należy ustalić osobną sumę dla murów i stałych elementów nieruchomości i osobną dla wyposażenia. Kwota, którą uzyskamy sumując je, będzie sumą ubezpieczenia.


Co, jeśli suma ubezpieczenia będzie nieprawidłowa?

Niewłaściwy dobór sumy ubezpieczenia to przy zakupie polisy na mieszkanie często popełniany błąd. Złe oszacowanie wartości mieszkania wiąże się z ryzkiem niedoubezpieczenia oraz nadubezpieczenia nieruchomości.

Zjawisko niedoubezpieczenia pojawia się, gdy zgłoszona suma ubezpieczenia jest niższa od faktycznej wartości nieruchomości, by uzyskać niższą składkę na polisę. To jednak duży błąd, bo w przypadku szkody otrzymamy mniejsze odszkodowanie, które może nie wystarczyć na pokrycie wszystkich strat.

Zjawisko nadubezpieczenia to z kolei sytuacja odwrotna. Pojawia się, gdy zawyżymy sumę ubezpieczenia i jest ona wyższa od rzeczywistej wartość naszej nieruchomości. Ci, którzy zawyżają wartość swoich mieszkań do polisy, zwykle robią to w nadziei na uzyskanie większego odszkodowania. Tak się jednak nie dzieje. Opłacają wyższe składki, lecz w przypadku szkody towarzystwo ubezpieczeniowe przeprowadza szczegółowe oględziny i wypłaca tyle, ile rzeczywiście wynoszą straty.


Jak ubezpieczyciel oblicza wartość strat po szkodzie?

Zanim zabierzemy się za obliczanie wartości swojego mieszkania, dobrze jest dowiedzieć się, w jaki sposób samo towarzystwo ubezpieczeniowe obliczy jego wartość w przypadku szkody.

Przy wyliczeniu wartości nieruchomości, i tym samym kwoty odszkodowania jakie należy wypłacić ubezpieczonemu, ubezpieczyciele biorą pod uwagę (zależnie do ubezpieczenia) trzy różne wartości:

  • wartość rynkową,
  • wartość odtworzeniową,
  • wartość rzeczywistą.

Poniżej wyjaśniamy każdą z tych definicji.

Wartość rynkowa  to wartość mieszkania na rynku. Aby ją obliczyć należy sprawdzić cenę za 1m² mieszkania w danej miejscowości lub dzielnicy miasta i pomnożyć przez powierzchnię nieruchomości. Sprawdzając cenę za 1m², koniecznie trzeba wziąć pod uwagę stan techniczny mieszkania oraz standard wykończenia. Ta wartość jest zmienna, bo ceny nieruchomości na rynku wahają się. Dobrze jest więc, po roku trwania ubezpieczenia uaktualnić jego sumę.

Wartość odtworzeniowa to wartość kosztów, jakie trzeba ponieść, by po zaistniałej szkodzie doprowadzić nieruchomość do wcześniejszego stanu. Co ważne, stan ten ma być nowy, jednak nie ulepszony. W skład wyceny wchodzą koszty remontu oraz naprawy lub zakupu nowego wyposażenia, na poczet rzeczy uszkodzonych (o takich samych lub podobnych parametrach).

Wartość rzeczywista to wartość odtworzeniowa nieruchomości pomniejszona o wartość zużycia. Przykładowo, jeśli mieszkanie zostanie zalane i uszkodzony zostanie parkiet, ubezpieczyciel, obliczając kwotę odszkodowania, weźmie pod uwagę nie tylko koszty położenia nowego parkietu, ale także to, jak dawno temu remontowana była podłoga i w jakim stanie były klepki. W  ogólnym rozrachunku odszkodowanie zostanie pomniejszone o wartość zużycia.

Zależnie od rodzaju ubezpieczanej nieruchomości (m.in. jej wieku) i rodzaju polisy, ubezpieczyciel dokona wyliczeń kwoty odszkodowania na podstawie jednej z tych trzech wartości.


Czy warto zmienić sumę ubezpieczenia mieszkania?

Ubezpieczenie mieszkania zwykle wykupujemy na rok. Gdy termin mija, możemy z niego zrezygnować lub przedłużyć na kolejne 12 miesięcy. Jedną z rzeczy, które na pewno warto w takiej sytuacji przeanalizować, jest suma ubezpieczenia.

Po roku nasze mieszkanie na rynku może być warte więcej niż było w poprzednim roku, a co za tym idzie – w razie szkody otrzymamy za małe odszkodowanie.

Przykład: Kupując polisę ubezpieczeniową wyceniliśmy mieszkanie na 200 tys. zł. W ciągu roku ceny mieszkań w Polsce poszły znacznie w górę i nasza nieruchomość osiągnęła wartość 280 tys. zł. My jednak, nie zmieniliśmy sumy ubezpieczenia. Wkrótce,  w wyniku niefortunnego zdarzenia nasza nieruchomość doszczętnie spłonęła, a my otrzymaliśmy odszkodowanie w wysokości, nie 280 tys. zł, lecz zgodnie z umową, 200 tys. zł.

W ostatnich latach ceny mieszkań w Polsce nieustannie rosły. Jak dowodzą analizy specjalistów, ta tendencja nie słabnie. Przeciwnie, w pierwszym kwartale 2019 roku obserwowany wzrost cen przyśpieszył. W ciągu ostatniego roku, w wielu miastach, ceny mieszkań poszły w górę nawet o kilkanaście procent, zarówno na rynku pierwotnym, jak i wtórnym. Na rynku pierwotnym nawet o 20%. Na rynku wtórnym o ponad 15%. Znacznie podrożały mieszkania m.in. w: Bydgoszczy, Gdańsku, Łodzi i Zielonej Górze – wynika z danych Narodowego Banku Polskiego.

Warto po roku ubezpieczenia jeszcze raz sprawdzić wartość swojej nieruchomości na rynku i, jeśli to konieczne, zmienić sumę ubezpieczenia. Dzięki temu, w razie szkody, otrzymamy odszkodowanie adekwatne do poniesionych strat.


Wycena jest ważna – zarówno mieszkania, ale i szkody

Jeżeli w naszym ubezpieczonym mieszkaniu dojdzie do szkody, nie wystarczy zgłosić się do ubezpieczyciela. Aby uzyskać odszkodowanie, musimy wypełnić obowiązki, co do których obliguje nas umowa zawarta z towarzystwem ubezpieczeniowym. Poniżej przedstawiamy, co należy zrobić, przy dwóch najczęściej występujących szkodach mieszkaniowych.

Jak uzyskać odszkodowanie za mieszkanie?

POŻAR

KRADZIEŻ Z WŁAMANIEM

Wezwać odpowiednie służby i (jeśli to możliwe) powstrzymywać rozprzestrzenianie się ognia

Zawiadomić policję

Udokumentować szkody (zdjęcia lub wideo)

Do czasu przybycia policji nie ruszać niczego na miejscu zdarzenia

Telefonicznie zawiadomić ubezpieczyciela – do 3 dni od zdarzenia

Telefonicznie zawiadomić ubezpieczyciela – do 3 dni od zdarzenia

Uzyskać od straży pożarnej/policji dokument potwierdzający zdarzenie

Uzyskać od policji dokument potwierdzający zgłoszenie kradzieży z włamaniem

Zgłosić szkodę za pośrednictwem strony internetowej TU (e-formularz)

Zgłosić szkodę za pośrednictwem strony internetowej TU (e-formularz)

Sporządzić listę strat i wraz z dokumentacją przedstawić TU

Sporządzić listę skradzionych i uszkodzonych przedmiotów

Nie zmieniać nic na miejscu zdarzenia do czasu przybycia rzeczoznawcy z TU

Do spisu dołączyć faktury i paragony za zakup ww. przedmiotów; opcjonalnie inne dowody ich posiadania (karty gwarancyjne, zdjęcia, filmy itp.).

Jeśli sąsiedzi ponieśli straty, umożliwić im dochodzenie roszczeń

Listę strat i dokumentację przedstawić TU 

Tabela 1. Źródło: rankomat.pl.

Szczegółowe informacje, w jaki sposób uzyskać odszkodowanie w przypadku wystąpienia szkody, znajdziemy zawsze w Ogólnych Warunkach Ubezpieczenia.


Ubezpieczenie mieszkania lub domu warto dobrać zarówno pod kątem zawartości, jak i ceny. Jeśli zależy Ci na kompleksowym ubezpieczeniu, pamiętaj o wykupieniu dodatków. Dobre ubezpieczenie pozwoli Ci czuć się bezpieczniej w razie pożaru, zalania czy kradzieży. A jeśli nie chcesz przepłacać za ten sam lub podobny produkt, sprawdź wysokość składki dla swojej nieruchomości w naszym kalkulatorze polis mieszkaniowychW 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najlepszą dla siebie ofertę.

Ubezpieczenie mieszkania w Białymstoku

Białystok mieści się w pierwszej dziesiątce największych polskich miast, a zamieszkuje go blisko 300 000 osób. Sprawdziliśmy, ile w tak dużym ośrodku miejskim kosztuje ubezpieczenie mieszkania. Białystok przeanalizowaliśmy również pod kątem cen nieruchomości.

Ubezpieczenie domu lub ubezpieczenie mieszkania to w zdecydowanej większości przypadków wydatek rzędu kilkuset złotych w skali roku. Czasami możesz liczyć na zniżki wynikające np. okresowych promocji czy zakupu pakietu kilku produktów w jednym towarzystwie, jednak ogólnie wysokość składki kształtowana jest przez kilka kluczowych czynników, a jednym z nich jest lokalizacja. Wpływa ona istotnie na ceny domów i mieszkań, które mają zostać objęte ubezpieczeniem, a te ceny oraz wybrana ochrona mają z kolei największy wpływ na ostateczną wysokość składki. Sprawdźmy więc najpierw, jakie ceny domów i mieszkań ma do zaoferowania Białystok, żeby płynnie przejść na temat ubezpieczeń.

Koszt mieszkania w Białymstoku – od czego zależy?

Białystok jest miastem, w którym średni koszt metra kwadratowego mieszkania wynosi aktualnie (stan na: 3.12.2024 r.) 10 109 zł, a przeciętne mieszkanie kosztuje tutaj 566 662 zł, jak podaje portal www.szybko.pl. Co ciekawe, w skali ostatnich 12 miesięcy ceny nieruchomości w stolicy województwa podlaskiego się praktycznie nie zmieniły.

Patrząc z perspektywy całego kraju, Białystok ma dość drogie mieszkania, jednak też adekwatne do wielkości tego miasta i jego znaczenia dla regionu. Zdecydowanie droższe są mieszkania w Krakowie, Wrocławiu czy Gdańsku, nie mówiąc już o Warszawie, gdzie średnia cena za mkw. dawno już przekroczyła 17 000 zł. Jest też jednak sporo dużych miast, w których stawki za nieruchomości są niższe lub porównywalne do stawek obowiązujących w Białymstoku.

Wśród czynników, które ogólnie mają wpływ na wartość mieszkania, można wymienić m. in.:

  • metraż;
  • lokalizacja (miasto, dzielnica, rodzaj osiedla);
  • rodzaj budownictwa;
  • kondygnacja;
  • stan techniczny budynku;
  • pochodzenie – z rynku pierwotnego i wtórnego;
  • sytuacja prawna nieruchomości;
  • standard wykończenia;
  • położenie względem kluczowych punktów w mieście;
  • komunikacja;
  • dostępność terenów zielonych, placów zabaw dla dzieci, infrastruktury sportowej, itd.

Jeśli chodzi o lokalizację, to standardowo najdroższe są nieruchomości położone w centrum miasta, w sąsiedztwie zbiorników wodnych czy na strzeżonych osiedlach. Tańsze są natomiast mieszkania położone peryferyjnie, chociaż takie lokalizacje też mają swoje zalety i zaspokajają potrzeby wielu osób. Jeśli chodzi o najbliższe otoczenie, to każdy chciałby mieć na co dzień pewne poczucie bezpieczeństwa, a więc wśród nabywców nieruchomości preferowane są rejony cieszące się dobrą sławą.

Zapraszamy do zapoznania się z poniższą tabelą, w której zestawiliśmy ze sobą 15 przykładowych nieruchomości na sprzedaż, jakie aktualnie oferuje Białystok. Przy każdej ofercie wskazaliśmy metraż, lokalizację (dzielnicę), pochodzenie (rynek pierwotny lub rynek wtórny), cenę za mkw. oraz cenę ofertową.

Aktualne ceny nieruchomości – Białystok

Metraż

Rynek

Lokalizacja

Cena za mkw.

Cena ofertowa

45,6 mkw.

wtórny

Nowe Miasto

10 943 zł

499 000 zł

40,87 mkw.

pierwotny

Białostoczek

13 188 zł

539 000 zł

67 mkw.

wtórny

Antoniuk

11 567 zł

775 000 zł

42 mkw.

wtórny

Piaski

12 999 zł

545 959 zł

79,93 mkw.

pierwotny

Jaroszówka

6 618 zł

529 000 zł

51 mkw.

wtórny

Centrum

10 765 zł

549 000 zł

39,4 mkw.

wtórny

Antoniuk

8 477 zł

334 000 zł

61,33 mkw.

wtórny

Bacieczki

9 767 zł

599 000 zł

105,5 mkw.

pierwotny

Skorupy

8 300 zł

875 650 zł

61,5 mkw.

wtórny

Piaski

9 593 zł

590 000 zł

77,42 mkw.

pierwotny

Dojlidy Górne

8 021 zł

621 000 zł

65,58 mkw.

pierwotny

Skorupy

9 134 zł

599 000 zł

35 mkw.

wtórny

Nowe Miasto

10 429 zł

365 000 zł

28,1 mkw.

wtórny

Osiedle Mickiewicza

14 199 zł

399 000 zł

57,12 mkw.

pierwotny

Dziesięciny II

8 491 zł

485 000 zł

Tabela 1. Źródło: otodom.pl (stan na: 3.12.2024 r.).


Mieszkanie w Białymstoku – przykładowe ceny ubezpieczeń

Sprawdziliśmy, jaki jest koszt ubezpieczenia nieruchomości znajdujących się w Białymstoku. Żeby uzyskać szerszą perspektywę, obliczyliśmy składki dla trzech różnych lokali, mianowicie:

  • wartego 350 000 zł mieszkania o powierzchni 35 mkw.;
  • wartego 600 000 zł mieszkania o powierzchni 60 mkw.;
  • wartego 900 000 zł mieszkania o powierzchni 100 mkw.

We wszystkich trzech przypadkach składkę obliczyliśmy dla podstawowego zakresu, który obejmuje ochronę murów oraz elementów stałych przed pożarem i innymi zdarzeniami losowymi.

Za polisę dla najtańszego z opisanych mieszkań w Białymstoku zapłacisz od 123 zł do 258 zł.


Ubezpieczenie mieszkania 35 mkw. – Białystok

Towarzystwo

W cenie

Roczna składka

Wiener

Home Assistance, dewastacja, przepięcia

123 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

149 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcia

153 zł

Link4

Home Assistance, dewastacja, przepięcia

157 zł

Benefia

Home Assistance, przepięcia

178 zł

Uniqa

Home Assistance, dewastacja, przepięcia, pakiet medyczny

189 zł

TUZ

Home Assistance, dewastacja, przepięcia, pakiet medyczny

197 zł

Proama

Home Assistance, dewastacja, przepięcia

205 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny

258 zł

Tabela 2. Źródło: ubezpieczeniemieszkania.pl (stan na: 3.12.2024 r.). W tabeli uwzględniliśmy jedynie ubezpieczenia od ryzyk nazwanych, czyli pominęliśmy polisy w wariancie All Risks.


Koszt polisy dla średniego, czyli 60-metrowego mieszkania, wynosi z kolei 193-305 zł.


Ubezpieczenie mieszkania 60 mkw. – Białystok

Towarzystwo

W cenie

Roczna składka

Wiener

Home Assistance, dewastacja, przepięcia

193 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcia

205 zł

Link4

Home Assistance, dewastacja, przepięcia

207 zł

Uniqa

Home Assistance, dewastacja, przepięcia

218 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

240 zł

Proama

Home Assistance, dewastacja, przepięcia

247 zł

TUZ

Home Assistance, dewastacja, przepięcia, pakiet medyczny

282 zł

Benefia

Home Assistance, przepięcia

292 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny

305 zł

Tabela 3. Źródło: ubezpieczeniemieszkania.pl (stan na: 3.12.2024 r.).

Ubezpieczenie mieszkania w Białymstoku o powierzchni 100 mkw. to wydatek rzędu 252-397 zł. Wszystkie podane kwoty dotyczą rocznego okresu ubezpieczenia, a poszczególne polisy w niewielkim stopniu się od siebie różnią, głównie wliczonymi w cenę dodatkami.

Przeprowadzona kalkulacja pokazuje wyraźnie, że im droższe mieszkanie chcesz ubezpieczyć, tym wyższa będzie składka. Analizując zaprezentowane w tabelach liczby można też zauważyć, że niemal identyczny produkt w każdym towarzystwie ma nieco inną cenę, a różnice potrafią być naprawdę wyraźne, bo nawet kilkuset złotowe. Warto więc porównywać ze sobą konkurencyjne ubezpieczenia, bo to najprostszy sposób na wypracowanie oszczędności, bez rezygnowania z ochrony dodatkowego mienia czy ograniczania zakresu.

– wyjaśnia Ewelina Ratajczak, ekspertka ds. ubezpieczeń nieruchomości.


Ubezpieczenie mieszkania 100 mkw. – Białystok

Towarzystwo

W cenie

Roczna składka

Europa Ubezpieczenia

Home Assistance, dewastacja, przepięcia

252 zł

Link4

Home Assistance, dewastacja, przepięcia

261 zł

Wiener

Home Assistance, dewastacja, przepięcia

263 zł

Uniqa

Home Assistance, dewastacja, przepięcia, pakiet medyczny

280 zł

Proama

Home Assistance, dewastacja, przepięcia

306 zł

Inter Polska

Home Assistance, dewastacja, przepięcia

342 zł

Generali

Home Assistance, dewastacja, przepięcia, pakiet medyczny

377 zł

TUZ

Home Assistance, dewastacja, przepięcia, pakiet medyczny

382 zł

Benefia

Home Assistance, przepięcia

397 zł

Tabela 4. Źródło: ubezpieczeniemieszkania.pl (stan na: 3.12.2024 r.).


Ubezpieczenie nieruchomości w Białymstoku – tanio czy drogo?

Jako że Białystok jest umiarkowanie drogi jeśli chodzi o mieszkania, również ubezpieczenia nieruchomości nie należą tutaj do najtańszych. Nie oznacza to jednak, że za objęcie ochroną domu lub mieszkania trzeba tutaj zapłacić krocie.

Musisz wiedzieć, że ubezpieczenia nieruchomości ogólnie należą do najtańszych produktów, jakie są dostępne na rynku ubezpieczeń. Jak pokazały przeprowadzone wcześniej kalkulacje, podstawowe zabezpieczenie finansowe wartego 350 000 zł mieszkania możesz nabyć nawet za 123 zł, co, musisz przyznać, nie jest wygórowaną stawką. Oczywiście, szerszy zakres czy ubezpieczenie dodatkowego mienia istotnie podwyższy wysokość składki, jednak nadal nie powinna to być szczególnie wysoka kwota.

Ogólnie, koszty ubezpieczenia zależą głównie od wartości mienia, które ma być chronione oraz charakteru i liczby zdarzeń znajdujących się w zakresie. Wysokość składki będzie też większa, jeśli budynek ma konstrukcję palną lub znajduje się na obszarze zagrożonym podtopieniami. Koszty ubezpieczenia zwiększy też szkodowa historia ubezpieczenia, prowadzenie działalności w miejscu ubezpieczenia czy najem. Zniżki są natomiast możliwe przy obecności zabezpieczeń własnych (dotyczy ochrony przed kradzieżą) czy przy okresowych promocjach, jakie czasem oferują towarzystwa.

Szukając atrakcyjnego ubezpieczenia mieszkania powinieneś jednak skupić się na wyborze takiego produktu, który będzie dopasowany do posiadanej przez ciebie nieruchomości oraz twoich indywidualnych potrzeb. Kiedy już ustalisz, jaki zakres cię interesuje, sprawdź, ile zapłacisz za niego u różnych ubezpieczycieli. W ten sposób możesz wypracować naprawdę sporą oszczędność, nie rezygnując przy tym z, jakże przecież ważnego aspektu, jakim jest poczucie bezpieczeństwa.