Nowe przyłącze elektryczne – koszty i procedury

Przyłącze elektryczne -co trzeba o nim wiedzieć?

Przyłącze elektryczne to połączenie sieci energetycznej z odbiorcą korzystającym z prądu. Stworzenie go polega na wykonaniu całej instalacji, a także zamontowaniu układu pomiarowo rozliczeniowego. Umożliwia to korzystanie z prądu, a więc zasilanie nim różnego rodzaju urządzeń i sprzętów. Na końcu każdego przyłącza znajduje się licznik energii elektrycznej umożliwiający m.in. sprawdzenie jej zużycia.

Jeśli budujesz dom, to musisz zadbać o jego połączenie z siecią energetyczną. Nie jest to co prawda regulowane przepisami prawa. Nie ma bowiem obowiązku wykonywania przyłącza elektrycznego, jednak bez niego codzienne funkcjonowanie jest niemożliwe. Oznacza to, że nawet mimo braku prawnego wymogu podłączenia domu do sieci i tak będziesz musiał to zrobić, aby zapewnić komfort sobie i pozostałym domownikom.

Rodzaje przyłączy energetycznych – czym charakteryzuje się każde z nich?

Wyróżnia się następujące rodzaje przyłączy elektrycznych:

  • napowietrzne,

  • ziemne.

Pierwsze z nich cieszą się obecnie coraz mniejszą popularnością. Napowietrzne przyłącze energetyczne wymaga zamontowania przewodów między linią energetyczną a instalacją w budynku. Jego montaż jest łatwy i najczęściej zdecydowanie tańszy niż w przypadku wersji ziemnej. Przewody elektryczne są najczęściej umieszczone bezpośrednio na ścianie budynku. Ich widoczność wpływa jednak niekorzystnie na ogólną estetykę obiektu. Sposób ich montażu oraz to, że znajdują się w powietrzu, sprawia również, że są narażone na działanie warunków atmosferycznych, a przede wszystkim na silny wiatr.

Nowe przyłącze elektryczne można także umieścić pod ziemią. Niezbędnym elementem takiej instalacji jest złącze kablowe lub kablowo-pomiarowe. Ma ono postać skrzynki, którą montuje się na granicy działki. Znajduje się w niej licznik energii elektrycznej oraz różnego rodzaju zabezpieczenia. Właściciel posesji nie ma do nich dostępu. Skrzynkę może otworzyć jedynie dostawca energii elektrycznej. Najważniejsze zalety, którymi wyróżnia się to rozwiązanie, to przede wszystkim:

  • ochrona przed wpływem czynników atmosferycznych,

  • większa estetyka, gdyż przewody nie są widoczne.

Trzeba jednak mieć na uwadze fakt, że montaż takiego przyłącza elektrycznego jest zdecydowanie kosztowniejszy w porównaniu z instalacją napowietrzną. Wymaga także wykonania dokładnego projektu, a jego przebieg musi zostać naniesiony na mapę geodezyjną działki. Okablowanie musi także znajdować się w odpowiedniej odległości od innych mediów, takich jak woda, gaz czy kanalizacja. Mimo ochrony przed niekorzystnymi warunkami atmosferycznymi, przewody ze względu na swoje usytuowanie mogą szybciej się starzeć. Istotny jest także fakt, że jeśli okablowanie ma przebiegać przez inną działkę, wymaga to zgody jej właściciela.

Z jakich elementów złożone jest przyłącze energetyczne?

Przyłącze elektryczne jest częścią instalacji łączącej instalację w budynku z siecią zewnętrzną. Pozostałe elementy, które wchodzą w jej skład, to przede wszystkim:

  • wewnętrzna linia zasilająca — kabel doprowadzający prąd ze złącza do tablicy rozdzielczej,

  • złącze — miejsce, w którym przyłącze jest podłączone do instalacji odbiorczej budynku (skrzynki z bezpiecznikami i licznikiem),

  • rozdzielnica (tablica rozdzielcza) – skrzynka, która rozpoczyna domową instalację elektryczną, znajdują się w niej urządzenia sterujące oraz zabezpieczające sieć.

Jeśli budynek jest w trakcie budowy, to montuje się tymczasową tablicę rozdzielczą. Po jej zakończeniu jest ona zastępowana docelową rozdzielnicą.

Jak przyłączyć nieruchomość do sieci elektroenergetycznej?

Wbrew pozorom stworzenie przyłącza energetycznego w nowym budynku nie jest bardzo skomplikowane ani pracochłonne. Trzeba jednak wiedzieć, jak postępować krok po kroku, aby niczego nie pominąć. Poniżej znajdziesz całą procedurę.

Wybierz operatora systemu dystrybucji, który zapewni Ci dostawę energii elektrycznej. W Polsce działa kilka firm, które dostarczają prąd do indywidualnych odbiorców. Największe z nich to PGE, Tauron, Enea oraz Energa. Zanim podpiszesz umowę o dostawę energii elektrycznej, zapoznaj się z obszarami funkcjonowania każdego z nich. Porównaj także stawki za prąd. Na tej podstawie wybierz firmę, która wykona przyłącze energetyczne w Twoim domu.

Wniosek o przyłącze kablowe znajdziesz na stronie internetowej wybranego dostawcy. Możesz również udać się do stacjonarnego punktu obsługi klientów. Ten dokument jest zatytułowany "Wniosek o wydanie warunków technicznych przyłączenia". Dokładna lista dokumentów może różnić się w zależności od wybranego dostawcy. Jednak najczęściej wniosek o przyłącze elektryczne musi zawierać także:

  • szkic lub plan zawierający lokalizację budynku, który ma zostać podłączony do sieci,

  • dokument potwierdzający własność działki lub jej współwłasność.

W przypadku osób prowadzących działalność gospodarczą potrzeby jest także odpis nadania numeru NIP i REGON oraz wpis do KRS/CEIDG.

Wniosek o przyłącze elektryczne należy złożyć osobiście w punkcie obsługi klienta wybranej firmy energetycznej, przesłać drogą pocztową lub elektronicznie. Operator w ciągu 30 dni musi udzielić Ci odpowiedzi odnośnie do złożonych dokumentów oraz przekazać warunki techniczne. Jeśli wydana decyzja będzie pozytywna, będziesz musiał spełnić konkretne wymagania, zanim Twój dom zostanie podłączony do sieci elektroenergetycznej. Zakład energetyczny przekaże Ci także informacje na temat:

  • preferowanego rodzaju przyłącza,

  • dokładnego miejsca przyłączenia do sieci,

  • sposobu zasilania.

Kolejnym krokiem jest zawarcie umowy na przyłącze elektryczne. Może mieć ona dwie formy: inwestycyjną i bezinwestycyjną. Warto wiedzieć, czym charakteryzuje się każda z nich. Pierwsza dotyczy działek, na których nie ma niezbędnej infrastruktury i firma energetyczna będzie musiała ją wykonać. Umowa bezinwestycyjna może być zwarta wtedy, gdy nie ma potrzeby przeprowadzania dodatkowych prac. Pamiętaj, że propozycję, którą otrzymasz od dystrybutora energii elektrycznej, musisz podpisać w ciągu 30 dni. W przeciwnym razie cała procedura zacznie się do początku. Będziesz musiał złożyć nowy wniosek o przyłącze prądu.

Po przyjęciu propozycji rozpoczną się prace niezbędne do przygotowania działki pod przyłącze elektryczne. Po ich zakończeniu musisz jedynie zawrzeć umowę sprzedaży energii z dystrybutorem.

Ile kosztuje przyłącze energetyczne?

To, ile kosztuje przyłącze energetyczne, zależy od wielu czynników. Najważniejszym z nich jest jego rodzaj. Wszystkie koszty musisz pokryć samodzielnie. Pamiętaj jednak, że właścicielem przyłącza energetycznego przez cały czas jest zakład energetyczny, z którym podpisałeś umowę. Oznacza to, że naprawa oraz konserwacja poszczególnych elementów jest darmowa.

Innym istotnym parametrem wpływającym na to, ile kosztuje przyłącze elektryczne, jest jego moc przyłączeniowa. Dla domów jednorodzinnych wynosi ona średnio 10-12 kW. Podmioty ubiegające się o podłączenie prądu do budynków dzieli się na grupy przyłączeniowe. Każda z nich charakteryzuje się m.in. innymi standardami jakości energii, parametrami sieci elektroenergetycznej oraz możliwością podłączenia konkretnych urządzeń. Dla poszczególnych grup ustalana jest wysokość stawki za energię. Domy jednorodzinne kwalifikują się do następujących kategorii:

  • grupa IV – są to podmioty, których instalacje, urządzenia oraz sieci są przyłączane bezpośrednio do sieci energetycznej o napięciu znamionowym nie wyższym niż 1 kW, mocy przyłączeniowej większej niż 40 kW lub prądzie znamionowym zabezpieczenia przedlicznikowego w torze prądowym większym niż 63 A;

  • grupa V – to podmioty, których urządzenia, instalacje i sieci są przyłączane bezpośrednio do sieci elektrycznej o napięciu znamionowym nie wyższym niż 1 kV oraz mocy przyłączeniowej nie większej niż 40 kW i prądzie znamionowym zabezpieczenia przedlicznikowego nie większym niż 63 A;

  • grupa VI – to podmioty, których urządzenia, instalacje i sieci są przyłączane do sieci elektrycznej poprzez tymczasowe przyłącze, które będzie, na zasadach określonych w umowie, zastąpione przyłączem docelowym, lub podmioty, których urządzenia, instalacje i sieci są przyłączane do sieci na czas określony, lecz nie dłuższy niż rok.

Istotna jest także długość przewodów. Zależy ona od odległości domu jednorodzinnego od sieci elektroenergetycznej.

Jak długo czeka się na nowe przyłącze energetyczne?

Czas oczekiwania na nowe przyłącze energetyczne zależy od wielu czynników. Jednym z nich jest jego charakter. Tymczasowe najczęściej jest gotowe po około 2 miesiącach od złożenia wniosku. Jego rozliczanie odbywa się na podstawie osobnej taryfy. Przyłącze stałe zwykle jest gotowe po około 5 – 10 miesiącach. Wniosek o nie należy więc złożyć jeszcze przed rozpoczęciem budowy.

Ubezpieczenie nowego domu – jak je wybrać?

Budowa domu wiąże się z wieloma obowiązkami, a jednym z nich jest zadbanie o nowe przyłącze energetyczne. Warto także zadbać o komfort psychiczny wszystkich domowników już po wprowadzeniu się do domu. Mimo że nie ma obowiązku jego ubezpieczania, zdecydowanie warto to zrobić. Polisa gwarantuje wypłatę odszkodowania na pokrycie strat wyrządzonych m.in. przez pogodę. Wybierając ubezpieczenie, możesz spać spokojnie, ponieważ w razie wystąpienia nieprzewidzianych zdarzeń, otrzymasz pomoc finansową.

Zanim zdecydujesz się na konkretną polisę, dokładnie sprawdź warunki oferty. Zwróć uwagę m.in. na zakres ochrony oraz wysokość ewentualnego odszkodowania. W znalezieniu najlepszej propozycji pomoże Ci wygodny kalkulator ubezpieczeń nieruchomości, który znajdziesz na naszej stronie. Dzięki niej szybko i bez wychodzenia z domu zapoznasz się z wieloma ofertami różnych ubezpieczycieli.

Źródła:

  • https://www.tauron-dystrybucja.pl/przylaczenie-do-sieci/przylaczenie/dom,

  • https://energa-operator.pl/przylaczenie-do-sieci,

  • https://www.operator.enea.pl/przylaczeniedosieci/procedura-krok-po-kroku-dla-domu.
Mieszkanie dla młodych 2024 – dofinansowanie i tani kredyt dla młodych

Mieszkaniowe programy rządowe to dla wielu jedyna szansa na zakupienie własnych, wymarzonych czterech kątów. Jeden z nich właśnie zakończono, ale już niedługo ma wystartować nowy projekt rządu. Będzie to program zarówno dla singli, jak i dla rodzin. Zgodnie z zapowiedziami ma on umożliwiać wzięcie kredytu na preferencyjnych warunkach. Dowiedz się, jak skorzystać z rządowej pomocy, chcąc niebawem kupić nieruchomość na raty.

Co z Bezpiecznym kredytem 2%?

Bezpieczny kredyt 2%, czyli system dopłat realizowany w ramach programu rządowego „Pierwsze Mieszkanie”, spotkał się z ogromnym zainteresowaniem. Już po pierwszym miesiącu jego trwania do banków trafiło aż 18 tys. wniosków kredytowych. Niestety wraz z końcem 2023 roku pula środków przeznaczanych na realizację programu „Pierwsze Mieszkanie” wyczerpała się. Jednak bez obaw – rządowi specjaliści nie spoczywają na laurach. Są w trakcie przygotowywania nowego pakietu pomocy dla osób marzących o własnym „M”.

Na czym polegał program „Pierwsze Mieszkanie”?

Z programu tego mogły skorzystać osoby, które:

  • w momencie przyznanie kredytu miały nie więcej niż 45 lat;
  • nigdy – ani w przeszłości, ani podczas starania się o preferencyjny kredyt – nie miały prawa własności lub spółdzielczego prawa do lokalu mieszkalnego albo domu jednorodzinnego. Wyjątkiem byli właściciele, którzy mieli mniej niż połowę nieruchomości nabytej w drodze dziedziczenia. Nie mogli oni jednak zamieszkiwać pod jej adresem.

Osoby te mogły starać się o wsparcie, w ramach którego państwo przez 10 lat dofinansowywało część spłacanej bankowi raty. Kwota dopłaty była różnicą między stałą stopą ustaloną na podstawie średniego oprocentowania kredytów a oprocentowaniem kredytu zgodnie ze stopą 2%. Oznaczało to, że niektórym kredytobiorcom przyznano comiesięczne dopłaty w wysokości nawet kilkuset złotych.

Do dnia do 21 grudnia 2023 roku złożono 94,1 tys. wniosków i podpisano 55,8 tys. umów w ramach programu „Pierwsze Mieszkanie”. Jednak tylko ci, którzy zdążyli prawidłowo złożyć stosowne dokumenty do 31 grudnia 2023 roku włącznie, mogli liczyć na to, że bank przyjrzy się ich wnioskowi o kredyt.

„Mieszkanie na start” – nowy program rządowy

Wraz z ogłoszeniem zakończenia programu „Pierwsze Mieszkanie” zapowiedziano, że jeszcze w 2024 roku rząd rozpocznie nowy projekt dla osób chcących kupić nieruchomość na kredyt. Minister rozwoju i technologii zapewnia, że obecnie trwają zakrojone na szeroką skalę konsultacje z ekspertami i dialog międzyrządowy dotyczący wprowadzenia w życie nowego programu – „Mieszkanie na start”. Zgodnie z zapowiedziami na jego realizację ma być przeznaczonych 500 mln złotych.

Znane są ogólne, wstępne warunki nowej, rządowej pomocy, jednak należy pamiętać, że nic jeszcze nie jest pewne. Program „Mieszkanie na start” dopiero wejdzie w życie i w tym momencie okaże się, na jakie ulgi i dopłaty będzie można liczyć, kupując mieszkanie na kredyt.

Do kogo skierowany jest program „Mieszkanie na start”?

Założeniem programu mieszkanie na start jest to, aby mogła skorzystać z niego jak największa liczba osób – biorąc pod uwagę sytuację rodzinną i finansową potencjalnych kredytobiorców. Dlatego jest on opracowywany z myślą o:

  • singlach, którzy nie ukończyli jeszcze 35. roku życia;
  • osobach z co najmniej jednym dzieckiem – w tej sytuacji nie będzie limitu wiekowego dla kredytobiorców;
  • osobach, które nie mają i nie miały w przeszłości własnego mieszkania lub domu jednorodzinnego. Nie dotyczy to tych, którzy na mocy spadkobrania lub darowizny nabyli prawo do nieruchomości mieszkalnej w udziale wynoszącym mniej niż ½ części;
  • rodzicach przynajmniej trójki dzieci (które mieszkają z nimi w gospodarstwie domowym) mających już prawo własności lokalu lub domu.

Na czym ma polegać nowy program rządowy „Mieszkanie na start”?

Tak jak program „Pierwsze Mieszkanie”, „Mieszkanie na start” zakłada on dofinansowywanie rat kredytu przez pierwszych 10 lat jego spłacania. W tym czasie oprocentowanie określonej części lub całości pożyczonej kwoty (w zależności od obowiązującego limitu) będzie wynosić:

  • 1,5 % – na takie oprocentowanie będą mogli liczyć single i dwuosobowe gospodarstwa domowe;
  • 1% dla trzyosobowych gospodarstw domowych;
  • 0,5% dla czteroosobowych gospodarstw domowych;
  • 0% dla pięcioosobowych i większych gospodarstw domowych.

„Mieszkanie na start” – limity dla biorących udział w programie

Preferencyjne oprocentowanie nie będzie dotyczyć całego kredytu, a jedynie jego części. Zgodnie z zapowiedziami to, jaka kwota pożyczonych pieniędzy będzie mogła być objęta ulgą z tytułu programu „Mieszkanie na start”, ma również zależeć od wielkości gospodarstw domowego. I tak niższym oprocentowanie będzie mogło być objęte pozyskane z kredytu:

  • 200 tys. zł w przypadku gospodarstw jednoosobowych,
  • 400 tys. zł w przypadku dwuosobowych gospodarstw domowych,
  • 450 tys. zł w przypadku trzyosobowych gospodarstw domowych,
  • 500 tys. zł w przypadku czteroosobowych gospodarstw domowych,
  • 600 tys. zł w przypadku pięcioosobowych gospodarstw domowych.

Natomiast, jeśli o kredyty będzie starać się jeszcze większa rodzina, to – zgodnie z obietnicami – będzie mogła on liczyć na dopłatę dodatkowych 100 tys. zł do kwoty 600 tys. zł. Będzie ona przyznawana za każdego domownika powyżej 5 osób (czyli np. 100 tys. zł za 6. i kolejne 100 tys. zł za 7 domownika).

Limity programu „Mieszkanie na start” mają dotyczyć również kryterium dochodowego. Z pomocy rządowej będzie można skorzystać, gdy łączne dochody domowników będą wynosić:

  • 10 tys. zł brutto miesięcznie w przypadku jednoosobowych gospodarstw domowych,
  • 18 tys. zł brutto miesięcznie w przypadku dwuosobowych gospodarstw domowych,
  • 23 tys. zł brutto miesięcznie w przypadku trzyosobowych gospodarstw domowych,
  • 28 tys. zł brutto miesięcznie w przypadku czteroosobowych gospodarstw domowych,
  • 33 tys. zł brutto miesięcznie w przypadku pięcioosobowych lub większych gospodarstw domowych.

Ci, którzy przekroczą limit dochodów, również będą mieć szansę na skorzystanie z programu. Jednak dofinansowanie ich kredytu będzie mniejsze. W przypadku przekroczenia limitu przez gospodarstwo jednoosobowe o złotówkę dopłata ma być pomniejszana o 50 groszy, a w przypadku gospodarstwa dwuosobowego albo większego o 25 groszy.

Kupujesz mieszkanie? Nie zapomnij o jego ubezpieczeniu!

Mimo że rządowy program dopiero wystartuje, już teraz warto przygotować się do zakupu mieszkania od strony formalnej. To czas, który można poświęcić, aby przemyśleć ubezpieczenie kredytowanej nieruchomości. Pamiętaj, że jeżeli masz zamiar kupić lokal mieszkalny na kredyt, to niezależnie od tego, czy uda ci się wziąć udział w programie „Mieszkanie na start”, czy nie, będzie trzeba go ubezpieczyć. Dlaczego?

Czym jest ubezpieczenie z cesją na bank?

Właśnie takiej polisy będzie wymagać od ciebie kredytodawca i to jeszcze przed wypłatą kredytu. Ubezpieczenie takie ma wąski zakres oraz obejmuje ochronę murów i elementów stałych od zdarzeń losowych (np. pożaru czy huraganu).

W umowie z towarzystwem ubezpieczeniowym musi być wskazany cesjonariusz – bank.  Cesja praw z polisy stanowi dla kredytodawcy gwarancję pokrycia kosztów kredytu na wypadek zdarzeń losowych – np. spalenia mieszkania w czasie pożaru. Wtedy to bank otrzyma od ubezpieczyciela odszkodowanie do kwoty, która pozostała kredytobiorcy do całkowitej spłaty kredytu.

Ile kosztuje ubezpieczenie z cesją na bank?

To zależy od tego, jaka jest wartość nieruchomości i jaka ma być suma ubezpieczenia. Ubezpieczając mieszkanie, masz do wyboru dwa warianty polisy.

  • Ubezpieczenie od ryzyk nazwanych będzie zapewniać wypłatę odszkodowania tylko w takich sytuacjach, które zostały wymienione w OWU (Ogólnych Warunkach Umowy).
  • Polisa od wszystkich ryzyk – All Risks – gwarantuje świadczenie po każdej szkodzie (z wyjątkiem tych, które zostały wyłączone od odpowiedzialności ubezpieczyciela w umowie zawartej z towarzystwem ubezpieczeniowym).

Oto kalkulacja kosztów ubezpieczenia 60-metrowego mieszkania o wartości 500 000 zł.

Polisa od ryzyk nazwanych

Ubezpieczyciel

W cenie

Cena (składka roczna)

Europa Ubezpieczenia

Home Assistance, dewastacja

198 zł

Benefia

Home Assistance

214 zł

Mtu24.pl

Home Assistance

215 zł

Link4

Home Assistance, dewastacja, powódź

230 zł

Inter Polska

Home Assistance, dewastacja

247 zł

Wiener

Home Assistance, dewastacja

256 zł

Proama

Home Assistance, dewastacja

278 zł


Polisa od wszystkich ryzyk (All Risks)

Ubezpieczyciel

W cenie

Cena (składka roczna)

Benefia

Home Assistance, przedmioty szklane

256 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, powódź

265 zł

Inter Polska

Home Assistance, dewastacja

347 zł

Link4

Home Assistance, dewastacja, powódź

357 zł

Wiener

Home Assistance, dewastacja, powódź, przedmioty szklane

368 zł

Generali

Home Assistance, dewastacja, pakiet medyczny, przedmioty szklane

573 zł


Źródło – Rankomat

Co może obejmować polisa na mieszkanie?

Takie ubezpieczenie może uratować finansowo właściciela nieruchomości w niejednej sytuacji. Polisa na mieszkanie zapewnia odszkodowanie na wypadek zajścia różnych zdarzeń. Umowy z ubezpieczycielami obejmują np.:

  • OC w życiu prywatnym (do wybranej przez ubezpieczonego kwoty – np. 20 czy 30 tys. zł) – OC docenisz, jeśli zdarzy ci się np. zalać mieszkanie sąsiada. W takim przypadku to ubezpieczyciel pokryje koszty usunięcia spowodowanych przez ciebie szkód (malowania, większego remontu czy odkupienia zniszczonych sprzętów);
  • kradzież z włamaniem – ubezpieczony otrzyma wtedy odszkodowanie, jeśli w jego mieszkaniu będą wyraźnie zaznaczone ślady obecności złodzieja – np. stłuczona szyba w oknie czy wyważone drzwi. Od kradzieży możesz ubezpieczyć zarówno elementy stałe, jak i ruchomości. W ten sposób otrzymasz od ubezpieczyciela odszkodowania np. za skradziony sprzęt RTV czy biżuterię;
  • stłuczenia – szyb okiennych, w drzwiach balkonowych czy płyty indukcyjnej.

Ubezpieczyciele w umowach ze swoimi klientami wskazują jednak wyłączenia swojej odpowiedzialności. Oznacza to, że mimo wykupienia polisy na mieszkanie, ubezpieczony nie otrzyma odszkodowania, gdy np. celowo będzie niszczyć swoje mienie. Ubezpieczyciel nie podejmie się także ubezpieczenia niektórych ruchomości np. cennych dzieł sztuk, broni palnej czy trofeów myśliwskich.

Źródła:

  • https://www.gov.pl/web/rozwoj-technologia/finalizujemy-prace-nad-nastepca-bezpiecznego-kredytu-2 
  • https://zbp.pl/Aktualnosci/Stanowiska-i-komentarze/Kredyt2procent 
  • https://bank.pl/bezpieczny-kredyt-2-bgk-wstrzyma-przyjmowanie-wnioskow-od-2-stycznia-24-ale-rzad-zapowiada-nowa-forme-wsparcia/

Ubezpieczenie hulajnogi elektrycznej – co musisz wiedzieć?

PAMIĘTAJ!
Ubezpieczenie hulajnogi nie jest obowiązkowe. Hulajnoga elektryczna prawnie nie jest uznana za pojazd mechaniczny, tak jak samochód. Traktowana jest natomiast jak rower czy deskorolka, czyli Urządzenie Transportu Osobistego.

Hulajnogi elektryczne w Polsce

W 2020 roku hulajnogę elektryczną można było wypożyczyć w 39 polskich miastach, w 2021 roku już w 60. W skali jednego roku liczba tych pojazdów wzrosła z 19 000 do 46 000, jak wynika z analizy portalu markethub.pl. Najwięcej hulajnóg jest dostępnych w największych metropoliach, czyli w Warszawie (10 000), Trójmieście (10 000) czy Krakowie (6 000), ale mogą z nich korzystać również mieszkańcy mniejszych miejscowości, jak Zielona Góra (300) czy Płock (180), podaje to samo źródło.

Oczywiście, hulajnogę elektryczną możesz też sobie bez problemów kupić, m. in. w sieciowych sklepach typu Media Expert czy RTV Euro AGD. Aktualnie (stan na: 12.02.2024 r.) w Media Expert najtańszy model takiego pojazdu kosztuje 349 zł, a najdroższy 3999 zł, czyli rozstrzał cenowy jest dość spory.

W coraz bardziej zakorkowanych miastach i przy coraz wyższych cenach paliw kopalnianych ekonomiczne i ekologiczne urządzenia w stylu hulajnóg elektrycznych stają ciekawą alternatywą dla mieszkańców polskich metropolii.

Polskie miasta z dostępem do największej liczby hulajnóg

Miasto

Liczba hulajnóg

Procentowy udział w rynku

Warszawa

ponad 10 000

22%

Trójmiasto

około 10 000

21%

Kraków

ponad 6000

13%

Poznań

2800

6%

Łódź

ponad 2000

5%

Wrocław

2100

4,5%

Szczecin

2100

4,5%

Lublin

ponad 1000

2,3%

Źródło: markethub.pl.


Co oznacza hulajnoga w polisie mieszkaniowej?

W Ogólnych Warunkach Ubezpieczenia (OWU), czyli oficjalnym dokumencie opisującym polisę mieszkaniową, raczej nie znajdziesz definicji hulajnogi elektrycznej. Najwyraźniej towarzystwa zakładają, że ten pojazd nie wymaga dookreślenia i przyjmują jego powszechnie przyjęte rozumienie.

Hulajnoga elektryczna przechowywana w przestrzeni mieszkalnej traktowana jest jako zwykła ruchomość domowa, czyli zalicza się ją do tej samej kategorii co meble poza zabudową, dywany, sprzęt komputerowy, urządzenia RTV/AGD, ubrania, itd. Poza podstawowym miejscem ubezpieczenia, czyli np. kiedy jeździsz na niej po mieście, hulajnoga staje się przedmiotem osobistym i tam również może być chroniona w ramach polisy mieszkaniowej.


Jak ubezpieczyć hulajnogę elektryczną?

Przeanalizowaliśmy wszystkie trzy dostępne opcje ubezpieczenia hulajnogi elektrycznej.

Polisa mieszkaniowa

Podstawowe ubezpieczenie nieruchomości zabezpiecza jej mury i ewentualnie elementy stałe od pożaru i innych zdarzeń losowych. Żeby włączyć w ochronę również hulajnogę, trzeba poszerzyć polisę o ruchomości domowe oraz ewentualnie rabunek (rzeczy osobistych poza miejscem ubezpieczenia). Kolejnymi rozszerzeniami, które powinieneś rozważyć, są ubezpieczenie NNW oraz OC w życiu prywatnym.

Co ważne, z polisy mieszkaniowej ubezpieczysz praktycznie dowolną liczbę hulajnóg i dowolny model tego urządzenia. Dla towarzystwa nie ma też większego znaczenia, czy sprzęt jest nowy, czy używany, a także jaki jest jego stan techniczny.

Skuteczna ochrona hulajnogi z polisy mieszkaniowej jest możliwa tylko wtedy, kiedy przechowujemy ją w odpowiednim miejscu. Nie może to być np. klatka schodowa w bloku czy balkon bez zabudowy. Zniszczenie lub kradzież sprzętu w takich miejscach najczęściej jest wyłączone z ochrony ubezpieczeniowej.

Sklep sportowy/RTV

Jeśli kupisz nową hulajnogę elektryczną, automatycznie uzyskujesz gwarancję producenta, która najczęściej trwa 2 lata. Okres ten możesz dodatkowo przedłużyć o kolejny rok, dwa lub trzy. Możesz to zrobić i przy zakupie w sklepie stacjonarnym, i internetowym. Zakres takiej ochrony może być różny, podobnie jak koszt. Sklepy najczęściej oferują tylko podstawowe ubezpieczenie, za które zapłacisz około 250 zł w skali roku. Za takie pieniądze uzyskujesz prawo do darmowych napraw oraz ewentualnie wymiany hulajnogi na nową, jeśli usunięcie uszkodzeń będzie niemożliwe lub nieopłacalne. Z reguły niedostępne są tutaj: ochrona od kradzieży i rabunku, ubezpieczenia OC i NNW.

Polisa dedykowana

Polisy dedykowane właścicielom hulajnóg elektrycznych to stosunkowo nowe produkty, które jednak stają się coraz popularniejsze. Takie ubezpieczenie możemy nabyć np. w PZU. Towarzystwo daje możliwość wykupienia ochrony na miesiąc lub na rok, a do wyboru mamy aż 4 warianty ubezpieczenia, każdy w innej cenie i z innymi limitami odpowiedzialności. Maksymalny zakres obejmuje tutaj:

  • ubezpieczenie OC,
  • ubezpieczenie NNW,
  • uszkodzenie własnej hulajnogi,
  • uszkodzenie wypożyczonej hulajnogi,
  • koszty leczenia i rehabilitacji po wypadku,
  • kradzież i rabunek.

Przedmiotem ubezpieczenia jest tutaj nie tylko sam sprzęt, ale też jego właściciel. Polisa może więc odnosić się i do większej liczby hulajnóg i do wypożyczonych pojazdów tego typu, a stan techniczny oraz cena hulajnogi nie mają większego znaczenia.


Od czego można ubezpieczyć hulajnogę elektryczną?

Hulajnogę możesz ubezpieczyć od licznych zdarzeń losowych oraz szkód wyrządzonych przez osoby trzecie. Polisa może także pokryć koszty leczenie poszkodowanych przez ciebie osób oraz ciebie samego, jeśli ulegniesz wypadkowi podczas jazdy.

Wśród wszystkich rozpatrywanych produktów ubezpieczeniowych najwęższy zakres ochrony ma wydłużona gwarancja. Chroni ona tylko przed awariami i zapewnia darmowe naprawy. Nie zabezpiecza jednak finansowo ani przed zdarzeniami losowymi, ani kradzieżami i dewastacją.

Potrącenie przechodnia

Jeśli zdecydujesz się na ubezpieczenie hulajnogi w ramach OC w życiu prywatnym, do wyboru masz dwa warianty. Możesz wykupić taką ochronę jako samodzielny produkt lub jako dodatek do polisy mieszkaniowej.

W ramach OC w życiu prywatnym w polisie mieszkaniowej możesz liczyć na odszkodowanie zarówno, jeśli spowodujesz wypadek z użyciem hulajnogi, jak i na innym jednośladzie. Ubezpieczyciel pokryje szkody osób trzecich również w innych sytuacjach, np. gdy twoje dziecko przez przypadek zarysuje samochód sąsiada, wybije komuś okno lub gdy twój pies pogryzie przechodnia.

OC w życiu prywatnym to ubezpieczenie, które zapewnia ochronę zarówno na wypadek szkód osobowych, jak i rzeczowych.

Kradzież

W tym celu powinieneś wykupić rozszerzone ubezpieczenie mieszkania – wraz z ochroną wyposażenia i wpisać hulajnogę na listę mienia przechowywanego w nieruchomości. Będzie ona wówczas chroniona razem z innym cennym sprzętem – komputerem, telewizorem, sprzętem AGD, RTV, tabletem, telefonem itp. Jeśli złodzieje włamią się do twojej nieruchomości i ukradną hulajnogę, otrzymasz za nią odszkodowanie

Awaria

Właścicielom hulajnóg przydać się może również ubezpieczenie Home Assistance, które także dostępne jest jako dodatek do polisy mieszkaniowej. W ramach Home Assistance możesz liczyć na szereg usług przy szkodzie, m.in. na bezpłatną pomoc fachowca w razie uszkodzenia hulajnogi elektrycznej.

Rabunek

To zdarzenie, z którym mamy do czynienia poza miejscem ubezpieczenia, czyli np. na ulicy i przy którym doszło do użycia siły lub groźby jej użycia.

Przed tym zdarzeniem możesz ubezpieczyć się w ramach polisy dedykowanej lub odpowiednio skonstruowanej polisy mieszkaniowej – rabunek w ubezpieczeniach nieruchomości prawie zawsze dostępny jest jako dodatkowo płatne rozszerzenie.

Dewastacja

Polisa mieszkaniowa zabezpieczy cię finansowo przed dewastacją mienia, które znajduje się w domu lub mieszkaniu, ewentualnie na posesji lub w pomieszczeniach gospodarczych. Dewastacja często bywa obecna już w podstawowym wariancie polisy, jednak nie jest żelazna zasada.

Pożar

Zawsze dostępny już w podstawowym ubezpieczeniu nieruchomości, ale żeby ochrona przed ogniem dotyczyła również hulajnogi oraz pozostałego mienia ruchomego, trzeba dokupić rozszerzenie w postacie ruchomości domowych.

Powódź

Powódź, podobnie jak pożar, to zdarzenie które jest w stanie zniszczyć praktycznie wszystkie przedmioty, które przechowujemy w domu. W polisach mieszkaniowych zdarzenie to najczęściej jest dostępne w ramach rozszerzenia i praktycznie zawsze objęte karencją, która wynosi od 14 do 31 dni. Wyjątkiem są sytuacje, w których przedłużamy polisę w tym samym towarzystwie – wówczas karencja jest automatycznie zniesiona.

Przepięcie (podczas ładowania)

Hulajnogi trzeba systematycznie ładować, a specjaliści zalecają podłączenie urządzenia do prądu przed całkowitym rozładowaniem się baterii – w ten sposób wydłuża się jej żywotność. W ramach polisy mieszkaniowej możliwe jest wykupienie ochrony przed szkodami powstałymi w wyniku przepięcia. Czasami jest to podstawowe ryzyko, a czasami dodatkowo płatne.

Wypadek komunikacyjny (NNW)

Ubezpieczenie Następstw Nieszczęśliwych Wypadków (NNW) to kolejne wartościowe rozszerzenie polisy mieszkaniowej, a ochrona dotyczy tutaj m. in. wypadków na hulajnogach. Taką ochronę można też uzyskać z polisy dedykowanej.


Ile kosztuje ubezpieczenie hulajnogi elektrycznej?

Sprawdziliśmy koszty ubezpieczenia hulajnogi w trzech możliwych wariantach: z polisy mieszkaniowej, polisy dedykowanej oraz w sklepie, czyli w ramach przedłużonej gwarancji.

Z polisy mieszkaniowej

Składkę obliczyliśmy dla 50-metrowego mieszkania o wartości rynkowej (mury i elementy stałe) 300 000 zł. Założyliśmy, że w lokalu znajduje się wyposażenie (m. in. hulajnoga) o łącznej wartości 50 000 zł. W zakresie ochrony uwzględniliśmy zdarzenia losowe, kradzież z włamaniem oraz OC w życiu prywatnym.

W wariancie od ryzyk nazwanych koszt takiej polisy to minimum 359 zł, maksimum 813 zł. Wariant All Risks kosztuje z kolei od 460 do 922 zł. Wszystkie podane kwoty odnoszą się do roku obowiązywania polisy, a poszczególne oferty różnią się od siebie w sposób minimalny, głównie wliczonymi w cenę dodatkami oraz sumami ubezpieczenia dla OC (od 50 000 zł do 200 000 zł).

Ubezpieczenie hulajnogi z polisy mieszkaniowej – porównanie ofert

TU

Maksymalne odszkodowanie z OC w życiu prywatnym

Roczna składka

Ubezpieczenia w wariancie od ryzyk nazwanych

Proama

50 000 zł

359 zł

Generali

100 000 zł

368 zł

Europa Ubezpieczenia

100 000 zł

369 zł

Proama

90 000 zł

370 zł

Generali

200 000 zł

388 zł

Wiener

50 000 zł

468 zł

Link4

50 000 zł

481 zł

Link4

75 000 zł

491 zł

Wiener

100 000 zł

498 zł

Mtu24.pl

50 000 zł

544 zł

Mtu24.pl

100 000 zł

559 zł

Mtu24.pl

50 000 zł

589 zł

Mtu24.pl

100 000 zł

604 zł

Benefia

50 000 zł

794 zł

Benefia

100 000 zł

813 zł

Ubezpieczenia w wariancie od ryzyk wszystkich (All Risks)

Europa Ubezpieczenia

100 000 zł

460 zł

Proama

90 000 zł

543 zł

Generali

100 000 zł

578 zł

Link4

50 000 zł

582 zł

Link4

75 000 zł

591 zł

Generali

200 000 zł

598 zł

Wiener

50 000 zł

603 zł

Wiener

100 000 zł

633 zł

Benefia

50 000 zł

903 zł

Benefia

100 000 zł

922 zł

Źródło: ubezpieczeniemieszkania.pl (stan na:12.02.2024 r.).

W sklepie sportowym/RTV

Sprawdziliśmy, jaki jest roczny koszt przedłużenia gwarancji na hulajnogę elektryczną w dwóch sklepach: RTV Euro AGD oraz Media Expert. Pod uwagę wzięliśmy urządzenie ze średniej półki cenowej, warte 2499 zł.

W obu przypadkach dostępny jest tylko podstawowy wariant ubezpieczenia, który nie obejmuje kradzieży, OC i NNW. Chroniona jest więc tylko hulajnoga na wypadek awarii. Oba sklepy za takie zabezpieczenie finansowe mają jednakową stawkę: 250 zł płatne w 10 miesięcznych ratach po 25 zł lub jednorazowo.

Z polisy dedykowanej

W PZU możesz wykupić polisę w czterech różnych wariantach. Zakres ochrony we wszystkich opcjach jest podobny, ale różnice widoczne są w limitach odpowiedzialności. Najtańsze roczne ubezpieczenie kosztuje zaledwie 100 zł, jednak limity są tutaj relatywnie niskie, poza może limitem dla OC, który wynosi 100 000 zł. W tym wariancie niedostępna jest też ochrona na wypadek uszkodzenia hulajnogi, kradzieży i rabunku. Najdroższy wariant kosztuje 265 zł, co przekłada się na pełny zakres ochrony oraz zdecydowanie wyższe limity odpowiedzialności.

– Spośród wszystkich rozpatrywanych wariantów zdecydowanie najbladziej wypada przedłużona gwarancja, gdzie za 12 miesięcy podstawowej ochrony płaci się 250 zł, czyli prawie tyle samo, co za najbardziej rozbudowany wariant polisy dedykowanej. Najdroższą opcją jest ubezpieczenie nieruchomości, ale analizując tę kwotę trzeba mieć na uwadze fakt, że ochrona dotyczy tutaj całego mieszkania wraz z wyposażeniem, czyli majątku wartego ponad pół miliona złotych

– Leszek Drozdalski, ekspert portalu ubezpieczeniemieszkania.pl.

Ubezpieczenie hulajnogi elektrycznej w PZU – porównanie wariantów

Zdarzenie

Wariant 1

Wariant 2

Wariant 3


Wariant 4


SU dla OC

100 000 zł

200 000 zł

300 000 zł

500 000 zł

Zniszczenie wypożyczonej hulajnogi

1000 zł

1000 zł

1000 zł

1000 zł

Nieszczęśliwy wypadek

5000 zł

10 000 zł

20 000 zł

30 000 zł

Leczenie i rehabilitacja

500 zł

1000 zł

2000 zł

3000 zł

Uszkodzenie własnej hulajnogi

1000 zł

2000 zł

3000 zł

Kradzież i rabunek

1000 zł

2000 zł

3000 zł

Roczna składka

100 zł

150 zł

200 zł

265 zł

Źródło: ubestrefa.pl (stan na: 12.02.2024 r.).


Kiedy nie zadziała ubezpieczenie hulajnogi elektrycznej?

Tak jak przy wielu innych ubezpieczeniach, tak też w przypadku ubezpieczenia hulajnogi istnieją sytuacje, w których polisa nie zadziała – są to wyłączenia odpowiedzialności.

W wielu TU, pomimo regularnie opłacanych składek, nie otrzymamy odszkodowania za wypadki na hulajnodze, które spowodowaliśmy pod wpływem alkoholu lub innych środków odurzających. Ubezpieczyciele nie wypłacają również rekompensaty za straty spowodowane umyślnie lub przez nasze zaniedbanie.

Niektóre TU zastrzegają także, że w ramach polisy OC nie pokrywają strat za szkody wyrządzone bliskim osobom. Część ubezpieczycieli w włączeniach odpowiedzialności zamieszcza klauzulę mówiąca o braku świadczeń za szkody związane z wypożyczonym sprzętem, np. hulajnogą miejską.

Warto szczegółowo przeanalizować te sytuacje w OWU jeszcze przed zakupem polisy – mogą one być różne w poszczególnych TU.


Jak bezpiecznie korzystać z hulajnogi elektrycznej? Przepisy prawne

Jeszcze stosunkowo niedawno poruszanie się na hulajnogach elektrycznych w ogóle nie było unormowane w polskim prawie, co rodziło liczne problemy i generowało niebezpieczne sytuacje. Od około roku przepisy są już bardziej klarowne. Co powinieneś o nich wiedzieć, żeby nie łamać prawa i nie narazić się na mandaty? Oto lista kluczowych zasad jazdy na hulajnodze elektrycznej:

  • dzieci do 10 roku życia w ogóle nie mogą na nich jeździć w miejscach publicznych;
  • pozostali nieletni mogą, jeśli posiadają kartę rowerową lub jedno z praw jazdy: AM, A1, B1;
  • może na niej jechać tylko jedna osoba, wyłącznie w pozycji stojącej;
  • pojazd musi posiadać: światła pozycyjne tyle i przednie, sprawny hamulec, minimum dwie powierzchnie odblaskowe, sygnalizator dźwiękowy;
  • nie można jeździć po alkoholu lub innych środkach odurzających;
  • dopuszczalna jest jazda wydzieloną drogą rowerową lub pasem ruchu dla rowerów z maksymalną prędkością 20 km/h;
  • jeśli nie ma ścieżki rowerowej, a na jezdni jest ograniczenie do 30 km/h, wskazana jest jazda jezdnią z maksymalną prędkością 20 km/h;
  • przy braku ścieżki i jezdni ze wspomnianym ograniczeniem, można jechać chodnikiem, ale ze szczególną ostrożnością, ustępując miejsca pieszym i z prędkością zbliżoną do tempa pieszych, czyli ok. 7 km/h
  • za złamanie przepisów podczas jazdy na hulajnodze można dostać mandat, ale nie można stracić prawa jazdy.


Gdzie kupię ubezpieczenie hulajnogi i innego sprzętu?

Polisę mieszkaniową, która zabezpieczy hulajnogę od zdarzeń losowych, kradzieży z włamaniem i wypadków na trasie możesz bez problemów kupić online, m. in. za pośrednictwem porównywarki ubezpieczeń. To narzędzie ułatwi ci porównanie większej liczby ofert oraz pozwoli zaoszczędzić czas i pieniądze, nierzadko nawet kilkaset złotych w skali roku.

Zastanawiasz się, jak działa kalkulator ubezpieczeń? W bardzo prosty sposób, wystarczy tylko:

  1. Uzupełnić formularz o dane nieruchomości: jej rodzaj, metraż, wiek, adres, itp.
  2. Wskazać formę własności, wiek ubezpieczającego, historię ubezpieczenia, itp.
  3. Zaznaczyć, jakie mienie chcesz ubezpieczyć – żeby objąć ochroną hulajnogę, obok murów i elementów stałych zaznacz też wyposażenie.
  4. Do podstawowego zakresu ochrony dobrać rozszerzenia – warto postawić m. in. na OC w życiu prywatnym i kradzież z włamaniem.
  5. Określić wartość mienia – do sumy ubezpieczenia nieruchomości dodaj realną wartość hulajnogi.
  6. Wskazać, jakie zabezpieczenia własne posiadasz – dzięki temu można uzyskać zniżkę przy ubezpieczeniu od kradzieży.
  7. Zatwierdzić wprowadzone dane, przeanalizować widoczną na ekranie tabelę i wybrać jedną polisę – do wyboru masz oferty m. in. od takich towarzystw, jak Proama, Generali, Link4, Wiener, Benefia, Europa, Inter Polska, mtu24.pl, Nationale-Nederlanden i Allianz.
  8. Uzupełnić formularz o dane osobowe oraz wybrać najwygodniejszą formę płatności (BLIK, przelew online, PayPo, karta płatnicza debetowa lub kredytowa, Google Pay).

Ile kosztuje fotowoltaika dla domu jednorodzinnego?

Dziś fotowoltaika jest główną siłą napędową dla wzrostu rynku OZE. Zakup takiej instalacji rozważa coraz więcej Polaków, zwłaszcza jeśli mowa o fotowoltaice dla domu jednorodzinnego. Powodów takiego trendu jest kilka – ciągły wzrost energii elektrycznej, aspekt proekologiczny, niższe ceny samych instalacji oraz korzystne możliwości dofinansowania.
 

Co ma wpływ na cenę fotowoltaiki?

Zdecydowana większość ceny fotowoltaiki dla domu jednorodzinnego zależy od samej mocy instalacji – im większego zasilania w prąd potrzebujesz, tym więcej paneli będziesz musiał zakupić. Jednak to nie jedyny czynnik. 
 

Typ falownika

Bez urządzenia, które zamienia prąd stały w prąd przemienny, cała instalacja nie ma szansy zadziałać. Cena będzie się tu wahać zależnie od parametrów falownika – ilości obsługiwanych faz, typu obsługiwanej instalacji oraz mocy. 
 

Miejsce instalacji 

Rodzaj i kąt nachylenia dachu ma duży wpływ na koszt instalacji fotowoltaicznej dla domu jednorodzinnego. Cena będzie rosnąć, kiedy przez nieodpowiedni kąt nachylenia będzie wymagane użycie dodatkowych konstrukcji montażowych, co spowoduje bardziej skomplikowany proces instalacji.
 
Koszty znacząco przebiją także średnią, jeśli w grę będzie wchodzić montaż PV na gruncie. W tym wypadku koszt zamontowania instalacji naziemnej będzie zwykle o 15-20% wyższy.
 

Rodzaj i jakość ogniw fotowoltaicznych

Na rynku znajdziesz 3 główne rodzaje ogniw, które różnią się jakością, wydajnością, trwałością, a co za tym idzie również ceną. Panele monokrystaliczne będą najdroższe, natomiast panele polikrystaliczne zakupisz już w bardziej atrakcyjnej cenie. Jeśli chcesz zminimalizować swój wydatek, możesz rozważyć panele amorficzne, jednak nastaw się na ich mocno ograniczoną trwałość oraz wydajność.
 

Stopień trudności montażu 

Montaż to nie tylko robocizna pracowników ekipy, ale także opracowanie projektu czy wykonanie okablowania i podłączenie instalacji do sieci. Im trudniejszy montaż, tym koszt będzie rósł. Raczej nie warto oszczędzać tutaj na wyborze tańszej, ale mniej doświadczonej firmy fotowoltaicznej – w końcu od prawidłowego montażu będzie zależeć dalsza efektywna praca całej instalacji.
 
Kupując fotowoltaikę dla domu jednorodzinnego nie warto zawsze kierować się tylko oszczędnościami. Tańsze panele najczęściej będą wiązać się ze stratą na wydajności, efektywności oraz trwałości naszej instalacji. A to przełoży się na mniejszy zwrot z inwestycji. Pamiętajmy również, żeby nie wystraszyć się początkowo wysoką ceną. Dzięki korzystnym programom dofinansowania, cena stanie się znacznie bardziej przyjazna dla oka.
– Michał Ratajczak, ekspert portalu ubezpieczeniemieszkania.pl
 

Ile wynoszą koszty użytkowania fotowoltaiki dla domu jednorodzinnego?

Kalkulując koszty instalacji fotowoltaicznej, powinieneś wziąć pod uwagę także wydatki związane z utrzymaniem jej w pełnej sprawności. Mowa tutaj głównie o czyszczeniu i okresowych przeglądach. 
 
Czyszczenie paneli jest zalecane raz lub dwa razy w ciągu roku. Koszt takiej usługi jest uzależniony przede wszystkim od powierzchni oraz rozmieszczenia instalacji PV. Zazwyczaj nie zapłacisz więcej niż 20 zł za 1m2 lub w rozliczeniu na sztukę – nie więcej niż 25 zł za jeden panel. Sumując wszystko, zwykle za usługę czyszczenia fotowoltaiki zapłacisz od 300 zł do nawet 1000 zł. 
 
Przegląd instalacji powinien odbyć się raz na 2 lata. Do tego dochodzi kontrola układu elektrycznego w nieruchomości, o którą należy zadbać minimum raz na 5 lat. 
 

Ile zapłacisz za instalację fotowoltaiki?

Fotowoltaika dla domu rodzinnego wiąże się z kilkoma kosztami: zakupu paneli, zakupu falownika, zbudowania konstrukcji i poprowadzenia kabli, a także samego montażu. Procentowo wygląda to następująco:
  • moduły fotowoltaiczne – 45% kosztu całej instalacji,
  • falownik – 20% kosztu całej instalacji,
  • budowa konstrukcji mocującej z okablowaniem – 20% kosztu całej instalacji,
  • montaż paneli w wybranym miejscu – 15% kosztu całej instalacji. 
Jak widzisz, największą część kosztów stanowią same panele. Falownik kosztuje w granicach 3 000 – 6 000 zł, a wykonanie okablowania oraz konstrukcji ok. 3 000 – 4000 zł. Do tego projekt instalacji oraz montaż to kolejne 2 000 – 3 000 zł. 
 
Oszacujmy, jakiego budżetu potrzebujesz na danym przykładzie. Najchętniej wybierana i standardowa moc instalacji to 6 kWp. Pozwala ona pokryć zapotrzebowanie na energię domu jednorodzinnego o powierzchni 100 m2, przy rocznym zużyciu prądu rzędu 5 000 kWh. 
 
W 2023 r. średni koszt 1 kWh kształtował się w granicach 5 000 zł. W związku z tym, w przeliczeniu na moc instalacji 6 kWh, daje to łączny koszt rzędu 30 000 zł. 
 
Nie będzie to jednak nigdy jedna, stała cena – będzie się ona wahać zależnie od kilku czynników, takich jak rodzaj i jakość modułów, falownika, ceny usług montażowych czy też kwestii dodatkowego zakupu magazynu energii. 
 
Przy analizowaniu budżetu na zakup paneli powinieneś uwzględnić także podatek VAT. Przy instalacji w prywatnym budynku mieszkalnym wynosi on 8%, a w przypadku prowadzenia działalności gospodarczej 23%.
 

Od czego zależy, czy będzie Ci się to opłacać?

Inwestycja z fotowoltaiki może zacząć się zwracać już po 6 latach. Aby tak było warto zadbać o kilka czynników. 
 
1. Koszt instalacji fotowoltaicznej 
Znacząco zwiększysz opłacalność zakupu instalacji, jeśli postarasz się o odpowiednie dofinansowanie. W tym punkcie dobrze rozważyć tańsze i droższe warianty paneli – być może takie w niższej cenie również spełnią potrzeby gospodarstwa i pozwolą na znaczną oszczędność. 
 
2. Ekspozycja i nachylenie dachu 
Im dach ma większą ekspozycję na promienie słoneczne, tym więcej energii pozyskasz ze swojej instalacji. Co za tym idzie, wydajność PV będzie większa, co zauważysz na swoich rachunkach za prąd. 
Z drugiej strony im bardziej stromy posiadasz dach, tym zapłacisz więcej za sam montaż. 
 
3. Wydajność instalacji 
Jeśli zadbasz o wybór wydajniejszych ogniw, tym samym zapewnisz sobie efektywniejszą produkcję prądu. Z jednej strony poniesiesz przy takim wyborze większą inwestycję, ale z drugiej twój wydatek zwróci się jeszcze szybciej. 
 
4. Poziom zużycia prądu
Na opłacalność fotowoltaiki dla domu jednorodzinnego wpływa bez wątpienia kwestia realnego zużycia prądu. Im więcej energii potrzebujesz, tym mocniej zauważysz swoje oszczędności. 
 
5. Wzrost cen prądu 
Ceny prądu rosną nieubłaganie, co przekłada się na coraz większą opłacalność fotowoltaiki. Przy tym taka instalacja zapewnia niezależność od dostaw prądu.
 
6. Termomodernizacja
Jeszcze więcej zostanie w twoim portfelu, jeśli zdecydujesz się na połączenie instalacji PV z termomodernizacją domu, np. połączenia fotowoltaiki z pompą ciepła. Takie rozwiązanie zapewni minimum wydatków na ogrzewanie całego domu. 
 
Fotowoltaika w domu jednorodzinnym nie zawsze jednak będzie pewnym zwrotem z inwestycji. Dotyczy to np. sytuacji, kiedy dotąd płaciłeś niewielkie rachunki za prąd bądź, kiedy sama instalacja nie zostanie właściwie zamontowana (np. na dachu z dużym zacienieniem). 
 

Kto skorzysta z ulgi na fotowoltaikę?

Dofinansowanie do zakupu fotowoltaiki to z pewnością duża ulga dla twojego portfela. Takie wsparcie finansowe zapewnia dzisiaj kilka programów adresowanych do osób fizycznych, przedsiębiorców, a nawet rolników. 
 
Przykładowo, w ramach Ulgi termomodernizacyjnej, jako właściciel domu jednorodzinnego z zainstalowaną instalacją PV, będziesz mógł odliczyć od podatku nawet do 53 000 zł. 
 
Innym, bardzo popularnym programem wsparcia jest Mój Prąd i obecnie trwająca jego 6. edycja. Skorzystają z niego osoby z domem jednorodzinnym, a także wspólnoty mieszkaniowe, które rozliczają się w systemie net-billingu. Dofinansowanie w tym przypadku dotyczy nowych mikroinstalacji fotowoltaicznych o mocy od 2 kW do 10 kW. 
 
Warto sprawdzić wszystkie programy, do których należy także m.in. Czyste powietrze, Ciepłe mieszkanie, Agroenergia i Energia Plus.
 

Gdzie możesz porównać ceny fotowoltaiki?

Przed zakupem fotowoltaiki dla domu rodzinnego warto dokładnie przebadać rynek. Wśród dostępnych marek paneli znajdziesz m.in. JA Solar, LONGi czy Trina Solar. 
 
Jednym z dostawców jest Otovo, w którym oszacujesz koszty instalacji nawet zdalnie. Innym jest Sunday Polska, który może być dobrym wyborem ze względu na duże doświadczenie w samej branży oraz w montażu instalacji.
 
W Internecie znajdziesz także wygodne porównywarki, takie jak Enerad. Na takiej stronie znajdziesz ranking paneli i firm montażowych, a także skorzystasz z kalkulatora do oszacowania kosztów fotowoltaiki.

Jak bezpiecznie wynająć mieszkanie?

Zapewne wielokrotnie słyszałeś, że najbezpieczniejszą formą inwestowania pieniędzy jest zakup nieruchomości, a najem zapewnia stały i stabilny zysk. Oczywiście jest to prawda, szczególnie w niepewnych czasach, w których przyszło nam żyć. Do wynajęcia mieszkania lub domu trzeba się jednak odpowiednio przygotować, sporządzić właściwą umowę, najlepiej w formie aktu notarialnego (najem okazjonalny), spisać szczegółowy protokół zdawczo-odbiorczy czy wykupić odpowiednią polisę mieszkaniową. Dopiero wówczas uzyskasz gwarancję bezpieczeństwa.


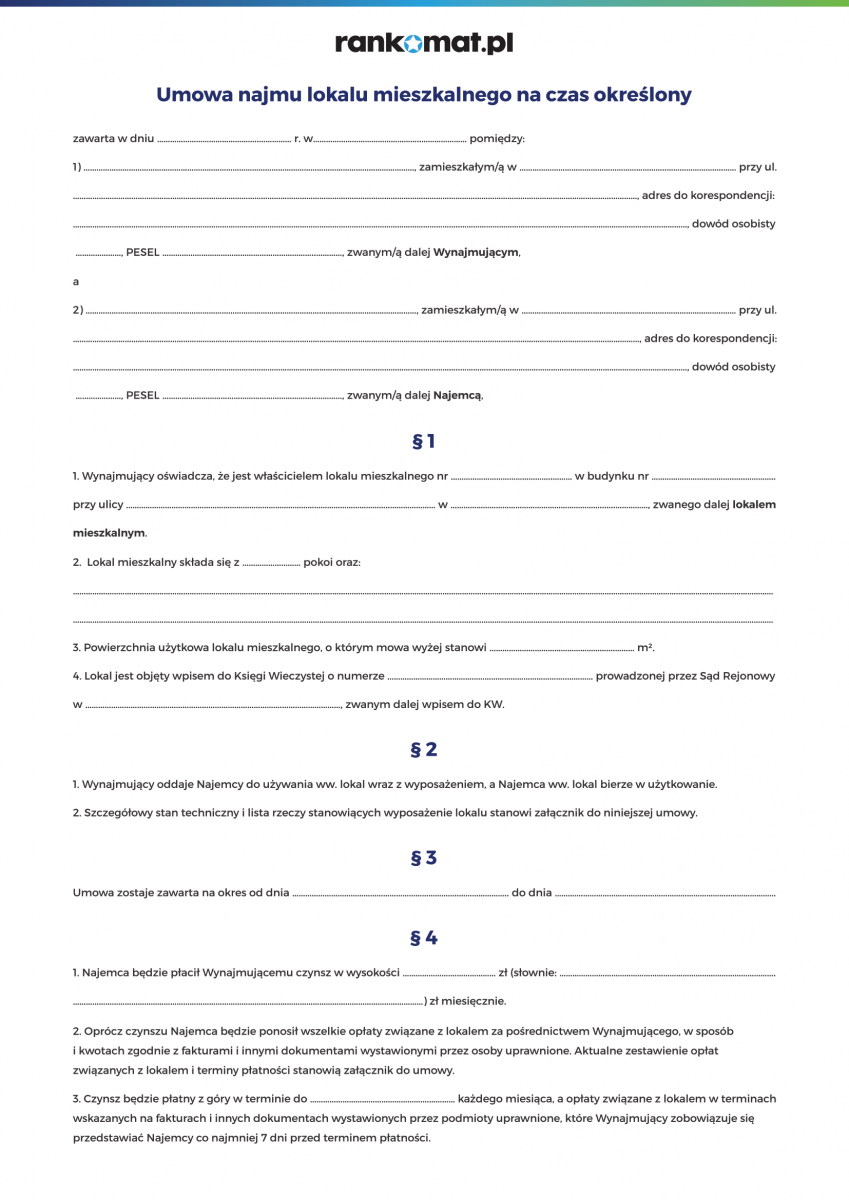
Pobierz za darmo umowę wynajmu mieszkania

Czy jest to najem okazjonalny, czy klasyczny, podstawą jest prawidłowo spisana umowa. Chociaż nie istnieje jej jeden powszechnie przyjęty wzór, są pewne stałe elementy, które taki dokument bezwzględnie musi zawierać i właśnie taką umowę możesz pobrać klikając poniższy link. Pamiętaj, żeby skrupulatnie uzupełnić ją prawidłowymi informacjami, wydrukować w dwóch jednobrzmiących egzemplarzach, a potem czytelnie podpisać. To podstawa, bez której bezpieczny najem nie jest możliwy.

Pobierz wzór umowy

umowa najmu mieszkania

Kto najczęściej wynajmuje mieszkanie w Polsce?

Około 1,3 miliona gospodarstw domowych w Polsce korzysta z najmu, podaje portal infor.pl. W tej grupie znajdują się nie tylko młodzi Polacy będący „na dorobku” oraz osoby celowo wybierające najem, nie chcące brać kredytów lub stawiające na „mobilność”. Ponad 80% najemców w Polsce to osoby, których do najmu zmusiła życiowa konieczność, czyli głównie brak zdolności kredytowej, jak możemy przeczytać na portalu bankier.pl.

Oczywiście, w Polsce znaczący procent najemców to emigranci zarobkowi oraz uchodźcy wojenni, głównie Ukraińcy. W tym przypadku, jak twierdzi większość ekspertów, statystyki będą jeszcze rosły.

Aktualnie wdrażany jest rządowy program Pierwsze Mieszkanie, który może istotnie zmienić sytuację na rynku nieruchomości. Na chwilę obecną trudno jednak przewidzieć, jak skuteczny się okaże i ilu Polakom ułatwi drogę do zakupu własnej nieruchomości, jednocześnie zmniejszając popyt na najem.


Komu wynająć mieszkanie?

Trudno odpowiedzieć na tak postawione pytanie, ponieważ żaden najemca nie zagwarantuje nam braku jakichkolwiek problemów. Nawet wynajmując dobremu znajomemu czy członkowi najbliższej rodziny nie mamy stuprocentowej pewności, że osoba ta będzie uczciwym i po prostu dobrym lokatorem. Dlatego też zawsze warto się maksymalnie zabezpieczyć, nie tylko umową i kaucją, ale też np. polisą mieszkaniową czy aktem notarialnym, czyli korzystając z opcji najmu okazjonalnego.

Z pewnością warto wynajmować osobom posiadającym stałe źródło dochodu, czyli np. umowę o pracę. Z drugiej strony, stabilność finansową mogą też mieć studenci będący na utrzymaniu rodziców.

Szkody w mieszkaniu mogą powstać nie tylko w skutek celowego działania czy zaniedbań ze strony lokatorów nieszanujących cudzego mienia. Równie dobrze mogą spowodować je małe dzieci czy zwierzęta domowe – kwestię zwierząt domowych dobrze jest rozstrzygnąć w umowie najmu, podobnie jak np. możliwość palenia w mieszkaniu.

Jeśli nie możesz wynająć mieszkania sprawdzonej i zaufanej osobie, przy wyborze lokatorów musisz opierać się na intuicji oraz racjonalnych przesłankach. Nigdy jednak nie będziesz miał stuprocentowej pewności, że znalazłeś dobrego lokatora. Dlatego też najlepiej jest się maksymalnie zabezpieczyć przez wszystkimi możliwymi problemami, podpisując dobrą umowę, wybierając najem okazjonalny czy wykupując polisę mieszkaniową.


Jak wynająć mieszkanie – krótkoterminowo czy zwyczajnie?

W ostatnich latach na popularności zyskał najem krótkoterminowy. Dzięki takim portalom jak airbnb.pl czy booking.com prywatni właściciele mieszkań i domów mogą z łatwością znaleźć najemców. Przy pełnym obłożeniu miesięczny zysk z takiego najmu zawsze będzie wyższy niż przy najmie długookresowym i to jest jego największa zaleta. Taka opcja nie jest jednak pozbawiona wad i nie w każdym okolicznościach będzie opłacalna.

Przede wszystkim, najem krótkoterminowy ma rację bytu tylko w określonych lokalizacjach, którymi są duże miasta, centra turystyczne czy biznesowe. W większości mniejszych miejscowości jest on mało opłacalny. Ponadto, wynajem lokalu na doby wiąże się z dodatkowymi kosztami (np. ogłoszenia, sprzątanie, pośrednictwo) lub obowiązkami, o ile decydujemy się samodzielnie zarządzać nieruchomością. Pojawia się tutaj też zwiększone ryzyko, którego nie da się wyeliminować przy dużej rotacji lokatorów – wcześniej czy później w lokalu pojawią się szkody.

Najem długookresowy daje mniejszy, ale za to pewny zysk. Przy dobrej umowie, staranie sporządzonym protokole, kaucji i ubezpieczeniu właściciel mieszkania lub domu może raczej spać spokojnie. Nie musi on też ponosić dodatkowych kosztów, a jeśli udało mu się znaleźć dobrego lokatora, jego obowiązki są minimalne.

W niektórych lokalizacjach, np. w nadmorskich kurortach, opłacalne może okazać się wynajmowanie nieruchomości na dwa sposoby. W okresie letnim, czyli powiedzmy od czerwca do września, lokal można wynajmować na doby, a później poszukać stałego lokatora na pozostałą część roku.

Najem krótkoterminowy a najem tradycyjny – porównanie


Zagadnienie


Najem krótkoterminowy


Najem tradycyjny

Okres najmu

na doby

dłuższy okres, minimum kilka miesięcy

Zysk

wyższy przy dużym lub pełnym obłożeniu

niższy, ale stabilny

Umowa z najemcą

nie

tak

Kaucja

nie

tak

Protokół zdawczo-odbiorczy

nie

tak

Zarządzanie

samodzielnie lub przez firmę

najczęściej samodzielnie

Dodatkowe koszty

sprzątanie, pośrednictwo, media, czynsz administracyjny, ogłoszenia

przy najmie okazjonalnym koszty notarialne, około 300 zł

Opłaty czynszowe

z góry

najczęściej co miesiąc

Opracowanie własne.


Wynajęcie mieszkania – krok po kroku

Do najmu warto podejść metodycznie, krok po kroku realizując plan i nie pomijając żadnego podpunktu. Rozpocząć powinno się od wynegocjowania atrakcyjnych warunków z przyszłym najemcą, a zakończyć na wykupieniu odpowiednio skomponowanej polisy mieszkaniowej.

Krok po kroku przybliżamy wszystkie kwestie związane z bezpiecznym wynajmem nieruchomości.

1 – ustalenie warunków najmu mieszkania

Żeby zaoszczędzić sobie czasu i przyszłych nieporozumień, już na etapie redagowania ogłoszenia podajmy szczegółowe warunki wynajmu naszej nieruchomości, czyli m. in.:

  • wysokość czynszu właścicielskiego i innych opłat;
  • wysokość kaucji;
  • okres najmu;
  • możliwość podnajmu;
  • warunki wypowiedzenia umowy;
  • dodatkowe kwestie, jak hodowanie zwierząt domowych czy palenie w lokalu.

Rzeczowe i szczegółowe ogłoszenie powinno już na starcie wyeliminować tych lokatorów, którzy nie spełniają naszych oczekiwań, a zainteresowanych dokładnie poinformować o warunkach umowy, co może ułatwić dalszą współpracę i przyspieszyć podpisanie umowy.

2 – weryfikacja wypłacalności najemcy

Potencjalnego najemcę warto nie tylko szczegółowo poinformować o wysokości poszczególnych opłat, ale również sprawdzić, czy podane kwoty nie są dla niego problemem. Kluczowy jest stały dochód, najlepiej umowa o pracę na czas nieokreślony. Nie powinno to jednak dyskwalifikować osób uczących się, czyli studentów, ponieważ ich rachunki często opłacają rodzice, co może okazać się w pełni wystarczającym zabezpieczeniem finansowym.

3 – umowa wynajmu mieszkania

Umowę najmu powinno się sporządzić na piśmie, w dwóch jednobrzmiących egzemplarzach, po jednej dla każdej ze stron. Stanowi ona zabezpieczenie i dla najemcy, i dla wynajmującego, o ile zawiera komplet niezbędnych informacji. Wzór takiego dokumentu bez problemów znajdziemy w Internecie, jednak warto go dokładnie sprawdzić, a nawet przedłożyć do oceny prawnikowi. Brak pisemnej umowy to ogromne ryzyko, które może narazić nas na liczne problemy i to nie tylko natury finansowej.

4 – protokół zdawczo-odbiorczy

Do umowy najmu powinien być załączony protokół-zdawczo odbiorczy. Oczywiście, jego również należy sporządzić w dwóch jednobrzmiących egzemplarzach i ręcznie podpisać. Ten dokument ma za zadanie określić stan techniczny lokalu oraz wyposażenia na konkretny dzień (dzień przekazania mieszkania). Ponadto, musi zawierać aktualny stan wszystkich liczników oraz liczbę przekazanych kompletów kluczy.

Warto w nim opisać wszystkie uszkodzenia i mankamenty poszczególnych sprzętów, elementów instalacji, mebli, ścian, parkietów, itd., a opis uzupełnić fotografiami. Protokół zdawczo-odbiorczy może zawierać również dodatkowe informacje, jak np. kod do domofonu.

5 – kaucja przy wynajmowaniu mieszkania

Kaucja zabezpiecza wynajmującego na wypadek zniszczeń, jakich dokona najemca oraz ewentualnych zaległości finansowych. Wysokość kaucji jest ustalana indywidualnie, jednak nie może przekroczyć dwunastokrotności miesięcznego czynszu właścicielskiego – tak stanowią odgórne przepisy. Najczęściej jest to równowartość jednego czynszu.

Pieniądze pobiera się w dniu podpisania umowy lub przekazania mieszkania, a zwraca – o ile nie ma żadnych szkód oraz zaległości – najpóźniej 30 dnia od zakończeniu najmu.

6 – monitorowanie płatności

W umowie najmu dobrze jest zawrzeć terminy poszczególnych opłat, np. czynsz właścicielski do dziesiątego dnia bieżącego miesiąca, a rachunki zgodnie z terminami podanymi na fakturach. Konieczne jest również bieżące monitorowanie wszystkich płatności i szybkie reagowanie na opóźnienia.    

Właściciele często sami opłacają media i czynsz administracyjny, żeby nie narobić sobie zaległości finansowych względem zewnętrznych instytucji i firm. Jeśli zdecydujemy się na takie rozwiązanie, powinniśmy to zaznaczyć w umowie najmu.

7  – wypowiedzenie mieszkania

Umowę najmu można podpisać bezterminowo lub na konkretny okres, np. na rok. W obu przypadkach powinno to zostać wyraźnie zaznaczone w treści umowy. Warto tam również doprecyzować kwestię wcześniejszego wypowiedzenia, zarówno z podaniem terminu, jak i warunków, w jakich strony mają do tego prawo.  

8 – podatek od wynajmu mieszkania

Po podpisaniu umowy z lokatorem powinniśmy zgłosić wynajem w urzędzie skarbowym, a później opłacać zaliczki w konkretnych terminach. Samo zgłoszenie jest proste – wystarczy tylko wypełnić stosowny formularz, który powinien być dostępny na oficjalnej stronie urzędu (nie trzeba przedkładać umowy najmu).

Dla osób fizycznych (bez działalności gospodarczej) szczególnie korzystny wydaje się wariant ryczałtu, gdzie stawka to zaledwie 8,5%. W polskich realiach podatkowych taka opłata jest relatywnie niska i warto ją uiszczać nie tylko ze względów moralnych, ale i po to, żeby nie mieć problemów z urzędem skarbowym i nie narazić się na wysokie grzywny oraz inne nieprzyjemności. Dodajmy, że od podatku możemy odliczyć sobie np. koszty remontu, ponieważ te umniejszą nasz zysk

9 – ubezpieczenie mieszkania

Umowa najmu wraz z protokołem zdawczo-odbiorczym oraz kaucją stanowią solidne zabezpieczenie dla wynajmujących mieszkania. Nie chronią one jednak przed wszystkimi możliwymi stratami finansowymi, a jedynie przed szkodami i zaległościami spowodowanymi przez lokatorów.

Nieruchomość warto zabezpieczyć również przed zdarzeniami losowymi, takimi jak pożar, zalanie, huragan czy uderzenie pojazdu mechanicznego. Do tego dodajmy działanie osób trzecich, czyli np. wandalizm i dewastację. Warto także wspomnieć o szkodach, jakie mogą powstać z winy właściciela lokalu, a które dotyczą np. mienia sąsiadów (najczęściej jest to zalanie). Przed wszystkimi tego typu zdarzeniami możemy zabezpieczyć się wykupując odpowiednią polisę mieszkaniową. Dodajmy, że ubezpieczenie może również wykupić najemca.


Jakie ubezpieczenie w mieszkaniu na wynajem?

Dla wynajmowanego mieszkania można wykupić dwie polisy mieszkaniowe, po jednej dla właściciela i lokatora bądź lokatorów. Każda z nich powinna mieć nieco inny zakres ochrony, zabezpieczając interesy danej strony.

Polisa mieszkaniowa dla właściciela

W wynajmowanej nieruchomości do właściciela należą głównie mury oraz stałe elementy i właśnie je warto objąć ochroną z polisy mieszkaniowej. Podstawowy wariant ubezpieczenia zabezpiecza je finansowo przed zdarzeniami losowymi, których, w zależności od wybranego towarzystwa, jest od kilku do ponad trzydziestu. Katalog ten można poszerzyć m. in. o:

  • powódź – rzadko dostępna w podstawie, a niezwykle niebezpieczna;
  • stłuczenie przedmiotów szklanych – dodatkowa ochrona dla szyb, kabiny prysznicowej, indukcji, paneli fotowoltaicznych, itp. elementów;
  • OC w życiu prywatnym – zapewnia ochronę finansową na wypadek szkód wyrządzonym osobom trzecim, najczęściej ma zastosowanie przy zalaniu mieszkania sąsiadów;
  • Home Assistance – z tego pakietu usług dla właściciela wynajmowanej nieruchomości kluczowe są darmowe interwencje specjalistów, takich jak hydraulik, ślusarz, stolarz czy szklarz;
  • wandalizm i dewastacja – wandale stanowią największe zagrożenie dla elementów stałych nieruchomości znajdujących się od zewnątrz.

Polisa mieszkaniowa dla najemcy

Z perspektywy najemcy kluczowe jest zabezpieczenie finansowe mienia ruchomego, czyli mebli, rzeczy osobistych, komputerów, sprzętu sportowego i wszystkich innych (poza drobnymi wyjątkami) przedmiotów, które nie są przytwierdzone na stałe i które można zdemontować bez użycia siły lub narzędzi. W ubezpieczeniu – poza klasycznymi zdarzeniami losowymi, które zawsze są obecne w podstawie – najemca powinien uwzględnić:

  • OC w życiu prywatnym – towarzystwa często przygotowują specjalne warianty polisy, w których znajdziemy np. OC dedykowane najemcom;
  • kradzież z włamaniem – złodzieje najczęściej celują właśnie w mienie ruchome;
  • ubezpieczenie nakładów inwestycyjnych – jeśli w wynajmowanym mieszkaniu lokatorzy przeprowadzili remont za własne pieniądze, mogą ubezpieczyć jego efekty w wybranych towarzystwach.

Ubezpieczenia dedykowane najemcom są, co do zasady, tańsze od klasycznych polis mieszkaniowych, ponieważ nie uwzględniają murów i elementów stałych (poza nakładami inwestycyjnymi). Ubezpiecza się więc mienie warte kilkanaście do kilkudziesięciu tysięcy złotych, a nie całą nieruchomość, której wartość jest zdecydowanie większa – stąd niska cena polis dla najemców.


Ile kosztuje ubezpieczenie mieszkania na wynajem?

Sprawdziliśmy, jaki jest koszt ubezpieczenia 50-metrowego mieszkania o wartości 450 000 zł, które ma zostać wynajęte. Składki obliczyliśmy dla zakresu uwzględniającego ochronę przed zdarzeniami losowymi oraz OC w życiu prywatnym.

Opisane ubezpieczenie to wydatek rzędu 201-389 zł w skali roku. Poszczególne oferty różnią się w sposób minimalny, głównie wliczonymi w cenę dodatkami oraz sumami ubezpieczenia dla OC w życiu prywatnym.

W przeprowadzonej kalkulacji różnica pomiędzy najtańszą i najdroższą polisą wynosi 188 zł. Skąd tak duże dysproporcje? Wynikają one z kilku czynników, m. in. z różnych sum ubezpieczenia dla OC czy minimalnych różnic w treści poszczególnych polis. Istotny wpływ ma tutaj też indywidualna polityka cenowa każdego z towarzystw. Ubezpieczyciele samodzielnie szacują ryzyko i m. in. na tej podstawie ustalają wysokość składki. Dlatego też przed zakupem polisy mieszkaniowej warto zapoznać się z większą liczbą ofert

– Leszek Drozdalski ekspert portalu ubezpieczeniemieszkania.pl

Ubezpieczenie mieszkania na wynajem – przykładowe oferty

TU

zdarzenia losowe
+
OC w życiu prywatnym

Roczna składka

Mtu24.pl

50 000 zł

201 zł

Link4

50 000 zł

257 zł

Europa Ubezpieczenia

100 000 zł

299 zł

Proama

60 000 zł

331 zł

Inter Polska

250 000 zł

344 zł

Wiener

50 000 zł

356 zł

Benefia

100 000 zł

360 zł

Generali

100 000 zł

389 zł

Uniqa

50 000 zł

389 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 26.09.2023 r.). W tabeli uwzględniliśmy tylko po jednej, najtańszej ofercie od każdego z towarzystw.


Gdzie ubezpieczę mieszkanie na wynajem?

Polisę mieszkaniową dla lokalu na wynajem możesz kupić online, np. za pomocą kalkulatora ubezpieczeń. To intuicyjne, darmowe i bardzo użyteczne narzędzie pozwoli ci zestawić ze sobą co najmniej kilkanaście ofert od takich towarzystw jak: Proama, Generali, Inter Polska, Link4, Uniqa, TU Europa, Wiener, mtu24.pl czy Benefia. W dosłownie kilka minut poznasz ich propozycje cenowe dla twojej nieruchomości i wybranego przez ciebie zakresu ochrony.

W kalkulatorze ubezpieczeń musisz uzupełnić podstawowe informacje o swojej nieruchomości, czyli podać jej metraż, lokalizację, rodzaj budownictwa, itd. Konieczne jest również zaznaczenie kilku kwestii formalno-prawnych – m.in. musisz zaznaczyć, że lokal ma być wynajmowany. Później wystarczy już tylko wybrać zakres ochrony oraz ustalić sumy ubezpieczenia. Po zatwierdzeniu danych uzyskasz dostęp do uporządkowanej tabeli z konkretnymi ofertami cenowymi. Będziesz mógł oczywiście sprawdzić szczegóły wszystkich ubezpieczeń, a kiedy już znajdziesz dla siebie optymalną opcję, z poziomu kalkulatora płynnie przejdziesz do zakupów, a ochrona ubezpieczeniowa zacznie obowiązywać nawet od następnego dnia roboczego.

Mieszkanie TBS – co oznacza, ile kosztuje i jak ubezpieczyć?

W momencie, w którym rząd wprowadził dwufilarowy program Pierwsze Mieszkanie, temat mieszkań TBS zszedł na dalszy plan. Nie oznacza to jednak, że system taniemu najmu lokali wspierany przez samorządy przestał istnieć. Towarzystwa budownictwa społecznego wciąż funkcjonują i nadal można korzystać z ich oferty. Zobacz, co to TBS i jakie alternatywne rozwiązania masz jako najemca mieszkania.


Czym jest system TBS?

TBS to skrót od Towarzystwo Budownictwa Społecznego. Mieszkania TBS znaczy tyle, co gminne lub prywatne spółki, a także spółdzielnie non-profit. Budują one mieszkania w oparciu o środki z Krajowego Funduszu Mieszkaniowego przy wykorzystaniu gruntów od lokalnych samorządów.

TBS wynajmują wybudowane przez siebie mieszkania czynszowe osobom fizycznym lub prawnym. Zasady, na jakich najmuje się takie lokale mieszkalne, bardziej są zbliżone do posiadania własnego „M” niż do tradycyjnego wynajmu.


Co zrobić, aby otrzymać mieszkanie TBS?

Jeśli chcesz wynająć mieszkanie TBS, przede wszystkim, musisz spełnić kilka kryteriów, czyli:

  • na stałe zamieszkiwać na obszarze gminy, w której znajduje się dana nieruchomość TBS;
  • posiadać stałe zatrudnienie na obszarze tejże gminy;
  • nie posiadać żadnej nieruchomości na obszarze tejże gminy;
  • mieścić się w wyznaczonym dla danej lokalizacji pułapie dochodowym.

Kryterium dochodowe jest uzależnione od sytuacji w danej gminie, konkretnie od średnich zarobków jej mieszkańców. Zupełnie inne są więc wymagania dla mieszkańców Warszawy, Krakowa czy Wrocławia, niż dla osób przebywających w mniejszych miejscowościach i biedniejszych regionach kraju. Generalnie program TBS dedykowany jest tym, którzy mają stałe, ale nie za wysokie dochody. Nie są to z pewnością osoby najbiedniejsze, ponieważ dla nich przeznaczone są chociażby mieszkania komunalne i inne rodzaje wsparcia socjalnego.

Jeśli spełniasz wymienione wyżej kryteria, mieszkanie TBS możesz wynająć na trzy sposoby:

  1. Odziedziczyć prawo do najmu TBS po zmarłym bliskim.
  2. Zawrzeć umowę z TBS-em, który dopiero buduje lokale mieszkalne.
  3. Odkupić od innej osoby prawo do użytkowania lokalu TBS, co w praktyce oznacza przekazanie tej osobie opłaty partycypacyjnej.

Warto zaznaczyć, że o mieszkania TBS mogą ubiegać się nie tylko osoby fizyczne, ale również prawne. Przykładowo, lokal może wynająć przedsiębiorca, który w ten sposób chce zapewnić swoim pracownikom mieszkanie.


Ile wynosi wkład własny w mieszkaniu TBS?

Kiedy uzyskasz prawo do najmu mieszkania TBS, będziesz musiał uiścić jednorazową opłatę partycypacyjną. Można powiedzieć, że jest to forma pośrednia między kaucją a wkładem własnym do kredytu. Najczęściej wynosi ona około 10-15% wartości odtworzeniowej lokalu. Jej wysokość nie może przekroczyć natomiast 30%. W momencie, w którym rozwiążesz umowę najmu z TBS-em, kwota ta zostanie ci w całości zwrócona. Niestety, według przepisów zwrot tych pieniędzy może potrwać nawet rok.

Opłata partycypacyjna nie jest oczywiście korzystna dla najemców, bo nikt nie lubi zamrażać pieniędzy, które mogłyby np. procentować na kontach oszczędnościowych lub służyć do celów inwestycyjnych. Niemniej jednak w połączeniu z relatywnie niskim czynszem, jaki się płaci w TBS-ach, nie jest to najgorsze rozwiązanie. Przypomnijmy, że obowiązkowy wkład własny do kredytu hipotecznego w Polsce wciąż wynosi minimum 20% wartości kredytowanej nieruchomości. Łatwiej więc jednak zgromadzić środki na opłatę partycypacyjną, która powinna być dużo niższa.

PAMIĘTAJ!
Wkład własny na mieszkanie TBS to zwykle 10 do 15% kosztów budowy.

Partycypacja w mieszkaniach TBS – ile wynosi?

Przypomnijmy, że opłata partycypacyjna w mieszkaniach TBS może wynosić maksymalnie 30% wartości odtworzeniowej lokalu, ale w praktyce jest to najczęściej 10% lub 15%. Dla mieszkania, dla którego wcześniej analizowaliśmy wysokość czynszu, wartego 416 758 zł możliwe są więc następujące wysokości opłaty:

  • dla 10% wartości odtworzeniowej – 41 675,8 zł;
  • dla 20% wartości odtworzeniowej – 83351,6 zł;
  • dla 30% wartości odtworzeniowej – 125 027,4 zł.

Oczywiście, dla mniejszych lub tańszych lokali (np. znajdujących się w innej części Polski) kwoty te mogłyby być istotnie niższe. Przypomnijmy też, że opłaty partycypacyjne są zwracane lokatorowi po wygaśnięciu umowy najmu, a w momencie, w którym zdecyduje się on ostatecznie wykupić lokal TBS, odliczane są od łącznej kwoty, którą musi zapłacić.


Ile kosztuje mieszkanie TBS?

Koszty budowy TBS-ów są niskie, co wynika z kilku czynników. Pierwszym z nich jest preferencyjne finansowanie, które jest możliwe dzięki niskooprocentowanym kredytom. TBS-y powstają też na gruntach należących do samorządów. Co do zasady, buduje się je w mniej prestiżowych lokalizacjach, czyli w biedniejszych dzielnicach czy na obrzeżach miast. Wartość odtworzeniowa takich budynków jest więc zdecydowanie niższa, niż nieruchomości budowanych przez deweloperów. Przekłada się to więc i na finalnie niższy koszt budowy, i na niższy czynsz, bo jego wysokość oblicza się na podstawie wspomnianej wartości odtworzeniowej.

Ile więc może wynosić czynsz w TBS-ach? Ustawa przewiduje, że w skali roku opłaty czynszowe nie mogą przekroczyć 4-5% wartości odtworzeniowej lokalu (procent zależy od roku budowy danej nieruchomości).

Przykładowo, w Warszawie w okresie pomiędzy 1 kwietnia a 30 września 2023 roku wartość odtworzeniowa 1 mkw. wynosiła 8335,17 zł, jak podaje portal zaradnyfinansowo.pl. Według tego przelicznika 50-metrowe mieszkanie w stolicy kosztowało wówczas około 416 758 zł, co oznacza, że miesięczny koszt najmu nie mógł przekroczyć 1389 zł, wynika z obliczeń wspomnianego portalu.

Oczywiście, lokatorzy TBS-ów, oprócz czynszu najmu, muszą również ponosić inne opłaty związane z utrzymaniem lokalu, czyli prąd, gaz, Internet, wywóz śmieci, itd. Są to jednak koszty, które ponosi się również przy klasycznym najmie, więc ich szczegółowa analiza nie jest nam w tym miejscu potrzebna.


Ile kosztuje ubezpieczenie mieszkania TBS?

Lokatorom mieszkań TBS dedykowane są polisy dla najemców. Jako że takie produkty obejmują ochroną tylko ruchomości domowe i ewentualnie nakłady inwestycyjne (bez murów i elementów stałych), są tańsze od polis mieszkaniowych dla właścicieli.

Sprawdziliśmy przykładowy koszt ubezpieczenia mieszkania TBS. Pod uwagę wzięliśmy podstawowe ubezpieczenie ruchomości domowych wartych 50 000 zł. Zakres obejmuje tutaj pożar i inne zdarzenia losowe. Najemcy nie muszą ubezpieczać całej nieruchomości, ponieważ nie jest ona ich własnością.

W wariancie od ryzyk nazwanych minimalny koszt opisanej polisy wynosi 85 zł, a maksymalny 313 zł. Z kolei w opcji od ryzyk wszystkich (All Risks) stawki zaczynają się od 85 zł, a kończą na 549 zł. Wszystkie podane kwoty odnoszą się do roku obowiązywania polisy, a poszczególne oferty minimalnie się od siebie różnią, głównie wliczonymi w cenę dodatkami.

Podstawowe ubezpieczenie dla najemców jest dużo tańsze od standardowej polisy mieszkaniowej. Warto jednak pomyśleć o poszerzeniu go o kolejne ryzyka, co zwiększy składkę, ale też zapewni szerszą ochronę. Najpopularniejszym i jednocześnie jednym z najbardziej wartościowych dodatków jest OC w życiu prywatnym, które zabezpiecza finansowo przed szkodami na mieniu i zdrowiu osób trzecich, czyli np. przed zalaniem sąsiada czy zniszczeniom na mieniu należącym do TBS. Warto również pomyśleć o innych rozszerzeniach, jak Home Assistance, powódź czy kradzież z włamaniem

–Małgorzata Przybyszewska, ekspert portalu ubezpieczeniemieszkania.pl.

Ubezpieczenie mieszkania TBS – porównanie ofert

TU

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Wiener

Home Assistance, dewastacja, powódź, przedmioty szklane

85 zł

Benefia

Home Assistance

100 zł

Inter Polska

Home Assistance, dewastacja

100 zł

Europa Ubezpieczenia

Home Assistance, dewastacja

112 zł

Mtu24.pl

Home Assistance

124 zł

Link4

Home Assistance, dewastacja

134 zł

Proama

Home Assistance, dewastacja

277 zł

Generali

Home Assistance, dewastacja, pakiet medyczny

313 zł

Ubezpieczenia od ryzyk wszystkich

Wiener

Home Assistance, dewastacja

85 zł

Benefia

Home Assistance, przedmioty szklane

108 zł

Inter Polska

Home Assistance, dewastacja

132 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, powódź

142 zł

Link4

Home Assistance, dewastacja

362 zł

Generali

Home Assistance, dewastacja, pakiet medyczny, NNW psa i kota

549 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 9.08.2023 r.).


Mieszkanie TBS – jakie ma zalety?

Największa zaletą mieszkań TBS są koszty, jakie trzeba ponieść. Wkład własny jest nieduży, a czynsz, który trzeba uiszczać za mieszkanie zwykle jest niższy niż rata kredytu hipotecznego.

Kolejną zaletą mieszkań TBS są formalności, z jakimi wiąże się nabywanie takich lokali. Jest ich mało i nie są skomplikowane – w przeciwieństwie np. do formalności związanych z kredytem hipotecznym.

Mieszkania TBS są zwykle przygotowywane „pod klucz”, pod tym względem to rozwiązanie lepsze niż mieszkania od dewelopera, które często są w stanie surowym. Wprowadzić możemy się szybciej i nie trzeba się liczyć z dodatkowymi kosztami związanymi z wykończaniem lokalu.

Mieszkanie TBS możemy także wynajmować – wystarczy wskazać osoby uprawione do korzystania z lokalu. A jeśli zechcemy zrezygnować z prawa do mieszkania, TBS w całości zwróci nam wkład własny – ma na to 12 miesięcy.

Mieszkanie TBS możemy zamieszkiwać przez długie lata. TBS nie może nam nagle wypowiedzieć umowy z 30-dniowym okresem wypowiedzenia – tak, jak to bywa przy standardowym wynajmie.  

Dużą zaletą mieszkania TBS jest także fakt, że możemy przekazać komuś w spadku prawo najmu do niego, czyli prawdo do zamieszkania w tym lokalu.


Mieszkanie TBS – jakie ma wady?

Największa wadą mieszkań z TBS jest fakt, że najemca nie jest prawnym właścicielem takiego lokalu. Nigdy też nim nie będzie. Mieszkania są własnością Towarzystwa Budownictwa Społecznego.

Skoro osoba najmująca lokal od TBS nie ma do niego prawa własności, nie może też przekazać lokalu w spadku – może przekazać jedynie prawo do najmu mieszkania.

Dla wielu wadą tego rozwiązania może być także fakt, że osoba ubiegająca się lokal z TBS musi mieć zatrudnienie na terenie gminny, w której znajduje się mieszkanie.

Minusem dla niektórych może być także wysokość czynszu, choć jest on zwykle niższy niż rata kredytu hipotecznego, jest również wyższy niż np. czynsz w lokalach komunalnych. Co prawda wysokość czynszu spowodowana jest spłatą kredytu, jaką TBS zaciągnął na budowę lokali, ale nikt nie daje gwarancji, że po spłacie owego kredytu czynsz będzie niższy.

Minusem może być także lokalizacja mieszkań TBS. TBS-y zwykle, z uwagi na obniżenie kosztów budowy, tworzą budynki mieszkalne w dzielnicach przemysłowym lub w dzielnicach ulokowanych na obrzeżach miast.

Wadą najmu mieszkań z TBS jest także zapis w umowie, który mówi o tym, że TBS ma prawo podnieść nam czynsz, jeśli nasze zarobki wyraźnie wzrosną.

Mieszkania TBS – zalety i wady

+

niewielki wkład własny

nie można nabyć mieszkania na własność

proste formalności

nie można przekazać lokalu w spadku

mieszkania „pod klucz”

aby nabyć mieszkanie z TBS, musimy pracować na terenie tej samej gminy

można  wynajmować innym lokatorom

wysokość czynszu wyższa niż w mieszkaniach komunalnych

można zrezygnować z lokalu i otrzymać wkład własny w całości

TBS ma prawo podnieść czynsz, jeśli nasze zarobki wzrosną

można przekazać  w spadku prawo do najmu mieszkania

niedogodna lokalizacja

Oprac. na podstawie tbs24.pl.


Mieszkania TBS – kiedy warto skorzystać?

Jeśli na dany moment interesuje cię wyłącznie najem, z pewnością powinieneś przyjrzeć się bliżej ofertom TBS, ponieważ trudno ci będzie znaleźć lokale z niższym czynszem. Dla osób nie zarabiających dużo problemem może być uzbieranie środków na opłatę partycypacyjną. Poniesiony wkład własny będzie się jednak procentował z każdym miesiącem, a po zakończeniu umowy najmu opłata zostanie zwrócona w stu procentach. 

Dużo trudniej jest odpowiedzieć na pytanie, czy lepiej jest wynająć mieszkanie TBS, czy spróbować zakupić własny lokal. Od lipca 2023 roku wdrażany jest nowy rządowy program, który w dość znacznie ułatwia uzyskanie kredytu hipotecznego oraz oszczędzanie na wkład własny.


Jaka alternatywa dla mieszkania TBS?

Do 2019 roku bezpośrednią alternatywą dla projektu TBS był program Mieszkanie Plus, którego celem była budowa tanich nieruchomości pod wynajem. Finalnie okazał się jednak niewypałem i został wstrzymany. Później rząd postanowił skupić się już nie na wspieraniu taniego najmu, a na ułatwieniu młodym ludziom zakupu mieszkania. Najpierw wdrożono program Mieszkanie dla Młodych (potocznie MdM), który polegał na jednorazowym dofinansowaniu do wkładu własnego przy kredycie hipotecznym. Obecnie rozpoczął się kolejny projekt, czyli Pierwsze Mieszkanie, który jest jednak zdecydowanie bardziej kompleksowy i zakrojony na dużo szerszą skalę.

Program Pierwsze Mieszkanie ma dwa filary: Bezpieczny Kredyt 2% oraz Konto Mieszkaniowe. Dedykowany jest osobom do 45 roku życia, które nie są właścicielami lub współwłaścicielami nieruchomości. Co ciekawe, nie ma tutaj progu dochodowego, a więc państwo zdecydowało się wspierać nie tylko najbiedniejszych lub umiarkowanie zarabiających obywateli.

Bezpieczny Kredyt 2% to oferta dopłat do kredytu hipotecznego przez najbliższe 10 lat. Państwo zobowiązuje się w tym okresie pokrywać różnicę między stałą stopą ustaloną w oparciu o średnie oprocentowanie kredytów o stałej stopie w bankach kredytujących, a oprocentowaniem kredytu zgodnie ze stopą 2%. Z zamieszczonych na rządowych stronach obliczeń wynika, że dopłaty mogą wynieść nawet kilka tysięcy złotych miesięcznie.

Możliwe są dopłaty do kredytów hipotecznych zaciągniętych na sumę do 500 000 zł (jednoosobowe gospodarstwo) lub 600 000 zł (małżeństwo lub rodzic z dzieckiem).

Drugi filar programu Pierwsze Mieszkanie, czyli Konto Mieszkaniowe, to z kolei oferta dotycząca preferencyjnych rachunków oszczędnościowych, jakie można zakładać w komercyjnych bankach. Po spełnieniu określonych kryteriów, przechowywane tam pieniądze mają być:

  • zwolnione z podatku Belki, czyli 18-procentowego podatku od odsetek;
  • corocznie premiowane środkami rządowymi, czego celem jest refundacja kosztów inflacji oraz podwyżek na rynku nieruchomości.

„Na papierze” program Pierwsze Mieszkanie wydaje się atrakcyjny, jednak dopiero rozpoczęto jego wdrażanie i można jedynie spekulować, czy okaże się sukcesem. Z tych samych względów trudno jednoznacznie rozstrzygnąć, czy jest on realną alternatywą dla oferty TBS-ów. Te dwa programy ciężko też ze sobą zestawić z racji tego, że jeden dotyczy głównie taniego najmu, a drugi skupia się na wsparciu przy zakupie pierwszej nieruchomości. Część osób, które mogą partycypować w TBS-ach, nie ma też szans na skorzystanie z Pierwszego Mieszkania, np. z racji przekroczenia limitu wieku lub faktu posiadania nieruchomości.


Gdzie kupię ubezpieczenie mieszkania TBS?

Mieszkania TBS można ubezpieczyć na takich samych zasadach, jak innego typu wynajmowane nieruchomości. Jeśli jesteś najemcom TBS, możesz więc kupić polisę dedykowaną lokatorom.

Ubezpieczenie nieruchomości najlepiej nabyć online, chociażby za pomocą porównywarki ubezpieczeń. W ten sposób można samodzielnie skomponować zakres ochrony, wybrać mienie do ubezpieczenia (tylko ruchomości lub też nakłady inwestycyjne) oraz dopasować sumy ubezpieczenia. Online dostępne są zarówno ubezpieczenia od ryzyk nazwanych, jak i ubezpieczenia od ryzyk wszystkich (All Risks).

Porównywarka ubezpieczeń działa w bardzo prosty sposób. Wystarczy wprowadzić do niej podstawowe dane o nieruchomości oraz kilka informacji formalno-prawnych (np. czy jesteś najemcą, czy właścicielem), a potem wybrać zakres ochrony. Po zatwierdzeniu danych uzyskasz dostęp do uporządkowanej tabeli z ofertami od takich towarzystw, jak: Proama, Generali, Link4, Inter Polska, TU Europa, Benefia, Wiener czy mtu24.pl. Zauważysz wówczas, jakie są równice w cenach za niemal identyczny produkt i będziesz mógł zaoszczędzić nawet kilkaset złotych w skali roku.