Kim jesteśmy, co robimy i jak działa ta strona

Nasza firma nie jest duża, zatrudniamy ok. 30 osób, które pracują w działach: marketingu, sprzedaży, IT, Call Center oraz oczywiście w Zarządzie. Jesteśmy multiagencją ubezpieczeniową, która posiada pełnomocnictwa do prowadzenia czynności agencyjnych aż 13 towarzystw ubezpieczeniowych. Dzięki temu możemy zaoferować naszym Klientom zarówno ubezpieczenia życiowe, turystyczne, jak mieszkaniowe, a już wkrótce przedstawimy także ofertę ubezpieczeń samochodowych.


Na stronie, na której obecnie przebywasz, koncentrujemy się jednak na ubezpieczeniach nieruchomości. Dajemy Ci trzy możliwości wyboru i zakupu polisy:

  • zamówienie kontaktu z agentami ubezpieczeniowymi różnych towarzystw – dla zwolenników tradycyjnego trybu zakupu ubezpieczenia. Jeśli chcesz zamówić kontakt wypełnij formularz zamówienia.

  • wybór gotowego produktu w ramach ubezpieczenia domu i mieszkania, ubezpieczenia domu w budowie, ubezpieczenia domu drewnianego i ubezpieczenia lokatorów. Sprawdź dostępne produkty.

  • kalkulator ubezpieczeń – dla obliczenia i porównania składek kilku towarzystw oraz zakupu wybranej polisy online. Na dzień dzisiejszy kalkulator jeszcze nie działa, ale już wkrótce zostanie uruchomiony (nie mogę się doczekać!).

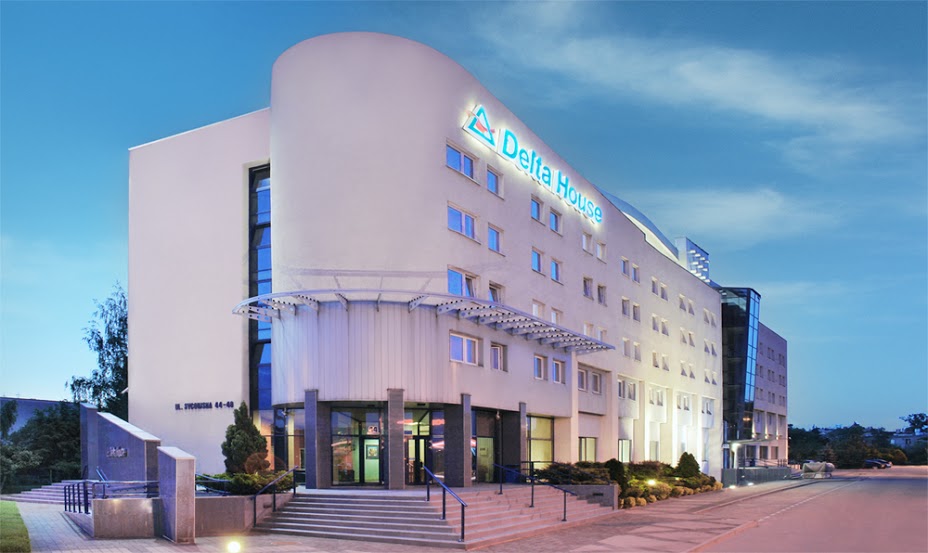
Biurowiec Delta House

Poza opcją, w której użytkownik zamawia kontakt z agentem ubezpieczeniowym, sprzedajemy polisy w systemie direct, czyli przez internet i telefon. Nie musisz więc przychodzić do naszego biura, cała transakcja finalizowana jest zdalnie. Oczywiście jeśli chcesz, możesz nas odwiedzić i zapytać o ofertę na konkretne ubezpieczenie w naszym biurze przy ulicy gen. Władysława Sikorskiego 2-8 w biurowcu Delta House. Nie jest to ścisłe centrum, ale żądnych przygody zapraszamy! 🙂 

Mieszkanie w Łodzi – ile kosztuje i jak ubezpieczyć?

Łódź to czwarte największe miasto w Polsce. Aktualnie zamieszkuje je ponad 670 000 osób, a jego powierzchnia przekracza 293 km2. Łódź jest stolicą województwa, od którego zresztą wzięło ono swoją nazwę. Ceny nieruchomości, w porównaniu do innych wielkich aglomeracji w naszym kraju, są tutaj relatywnie niskie – przykładowo, w porównaniu do Warszawy średnia cena mkw. jest tutaj niższa o ponad 5000 zł. Ma to również przełożenie na koszty ubezpieczenia, ponieważ polisy dla tańszych nieruchomości również są tańsze.


Ile kosztuje mieszkanie w Łodzi?

Aktualnie (stan na 21.12.2022 r.) średnia cena mkw. w Łodzi wynosi 7 292 zł, jak informuje portal szybko.pl. To samo źródło podaje, że za przeciętne mieszkanie w tej miejscowości trzeba zapłacić 401 967 zł i że w skali ostatnich 12 miesięcy ceny nieruchomości spadły tam o 1%. Jest to dość zaskakujące, ponieważ rzadko kiedy mieszkania w Polsce tanieją.

Na cenę ubezpieczenia mieszkania wpływa wiele czynników, wśród których wiodącą rolę odgrywa jego wartość rynkowa. Im droższą nieruchomość chcemy objąć ochroną z polisy, tym więcej za to zapłacimy.

Drugim, równie istotnym czynnikiem kształtującym cenę ubezpieczenia mieszkania jest wybrany zakres ochrony. Polisy mają swoją wersję podstawową, która najczęściej ogranicza się do ochrony murów i elementów stałych od pożaru i innych zdarzeń losowych. Podstawę zawsze można uzupełnić wykupując kolejne zdarzenia, np. powódź, kradzież z włamaniem czy stłuczenie przedmiotów szklanych.

Istotny wpływ na cenę ubezpieczenia mają też: lokalizacja, liczba szkód z ostatnich lat, kondygnacja, rodzaj i wiek budownictwa, posiadane zabezpieczenia antywłamaniowe (dotyczy ryzyk kradzieżowych), liczba i wiek lokatorów, przeznaczenie lokalu (np. najem) czy stopień palności konstrukcji. Trzeba też tutaj wspomnieć o polityce cenowej, jaką prowadzą towarzystwa – każde z nich inaczej ocenia ryzyko, a więc proponuje różne stawki. Sporo zaoszczędzić na ubezpieczeniu można więc dzięki porównywaniu ze sobą większej liczby ofert od różnych firm.


Ile kosztuje ubezpieczenie mieszkania w Łodzi?

Sprawdziliśmy na konkretnym przykładzie, ile aktualnie trzeba zapłacić za ubezpieczenie mieszkania w Łodzi. W kalkulacji wzięliśmy pod uwagę 55-metrowy lokal o wartości 400 000 zł. Składkę obliczyliśmy dla podstawowego wariantu ubezpieczenia, czyli ochrony murów i elementów stałych od pożaru i innych zdarzeń losowych.

Takie ubezpieczenie w wariancie od ryzyk nazwanych kosztuje od 153 zł do 265 zł, natomiast w wariancie od ryzyk wszystkich (All Risks) od 214 zł do 358 zł. Wszystkie podane kwoty odnoszą się do rocznego okresu ochrony, a poszczególne oferty minimalnie się od siebie różnią, przede wszystkim wliczonymi w cenę dodatkami.

Polisy mieszkaniowe nadal są jednymi z najtańszych produktów ubezpieczeniowych, szczególnie jeśli decydujemy się na zakup podstawowego zakresu ochrony. 153 zł za wariant od ryzyk nazwanych czy 214 zł za ubezpieczenie All Risks w skali roku wydają się być atrakcyjnymi ofertami, szczególnie jeśli weźmiemy pod uwagę maksymalną kwotę, jaką możemy uzyskać od towarzystwa po szkodzie całkowitej, która w tym przypadku wynosi 400 000 zł

– Leszek Drozdalski, ekspert portalu ubezpieczeniemieszkania.pl.

Ceny ubezpieczenia mieszkania w Łodzi – porównanie ofert

TU

W cenie

Roczna składka

Ubezpieczenia od ryzyk nazwanych

Europa

Home Assistance, dewastacja

161 zł

Benefia

Home Assistance

178 zł

Wiener

Home Assistance, dewastacja

178 zł

Mtu24.pl

Home Assistance

198 zł

Proama

Home Assistance, dewastacja

200 zł

Link4

Home Assistance, dewastacja

219 zł

Generali

Home Assistance, dewastacja, pakiet medyczny

231 zł

Inter Polska

Home Assistance, dewastacja

265 zł

Ubezpieczenia od ryzyk wszystkich (All Risks)

Benefia

Home Assistance, przedmioty szklane

214 zł

Europa

Home Assistance, dewastacja, powódź

215 zł

Wiener

Home Assistance, dewastacja, powódź, przedmioty szklane

262 zł

Link4

Home Assistance, dewastacja

333 zł

Proama

Home Assistance, dewastacja, przedmioty szklane

335 zł

Inter Polska

Home Assistance, dewastacja

339 zł

Generali

Home Assistance, dewastacja, przedmioty szklane, pakiet medyczny

358 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 21.12.2022 r.).


Od czego ubezpieczyć mieszkanie w Łodzi?

Podstawowy wariant polisy mieszkaniowej to ochrona murów i ewentualnie elementów stałych przed pożarem i innymi zdarzeniami losowymi typu zalanie, upadek samolotu, uderzenie samochodu, eksplozja, gradobicie czy wichura. Ryzyk tych jest najczęściej kilkanaście, w skrajnych przypadkach kilka bądź ponad trzydzieści. Z pewnością, w polisie warto dodatkowo zawrzeć również ruchomości domowe, czyli wszystkie te elementy wyposażenia nieruchomości, które nie są trwale przytwierdzone. Jeśli chodzi o ryzyka, to warto przynajmniej rozważyć poszerzenie podstawowego zakresu o:

  • powódź – szczególnie jeśli mieszkamy na dolnych kondygnacjach lub domu wolnostojącym;
  • ryzyka kradzieżowe – czyli kradzież z włamaniem, kradzież zwykła i rabunek rzeczy osobistych poza miejscem ubezpieczenia;
  • stłuczenie przedmiotów szklanych – dodatkowa ochrona dla płyty indukcyjnej, paneli folowoltaicznych, kabin prysznicowych, akwariów, itd.;
  • OC w życiu prywatnym – zabezpieczy nas finansowo przed szkodami, jakie nieumyślnie wyrządzimy osobom trzecim, np. zalewając sąsiada;
  • Home Assistance – pakiet darmowych usług, które ubezpieczyciel świadczy nam w określonym zakresie i limitach, np. wsparcie specjalistów przy drobnych awariach w domu czy też opieka po szkodzie.
PAMIĘTAJ!
Każde dodatkowe rozszerzenie wiąże się ze wzrostem składki ubezpieczeniowej, ale też daje nam szerszy zakres ochrony i sprawia, że jesteśmy przygotowani na większą liczbę problemowych sytuacji. Podczas poszukiwań polisy mieszkaniowej warto rozważyć też wariant All Risks, który zabezpieczy nas dodatkowo przed zdarzeniami niemożliwymi na daną chwilę do przewidzenia.

Kiedy ubezpieczenie mieszkania nie działa?

Polisa mieszkaniowa, nawet w wariancie All Risks, nigdy nie zabezpieczy nas finansowo na każdą możliwą okoliczność. Wszystkie towarzystwa stosują pewne ograniczenia, wśród których kluczowe są wyłączenia odpowiedzialności. Listę takich wyłączeń znajdziemy w OWU polisy i za każdym razem będzie to nieco inna lista. Z dużym prawdopodobieństwem możemy jednak założyć, że znajdą się na niej m. in. następujące sytuacje:

  • szkody wyrządzone celowo przez jednego z domowników lub powstałe w skutek tzw. rażącego niedbalstwa;
  • brak wymaganych przepisami przeglądów technicznych;
  • niewłaściwe podłączenie urządzeń;
  • niewłaściwe użytkowanie mienia;
  • brak niezbędnej konserwacji;
  • szkody górnicze;
  • zniszczenia powstałe w skutek: wojny, zamieszek, stanu wojennego, aktów terrorystycznych;
  • zniszczenie znajdującego się na posesji lub w garażu samochodu (auta chronione są z polis komunikacyjnych);
  • przechowywanie lub użytkowanie materiałów wybuchowych i pirotechniki;
  • szkody na niektórych rodzajach mienia: broni palnej, rękopisach, danych w formie cyfrowej, agresywnych rasach psów.


Gdzie kupić ubezpieczenie mieszkania w Łodzi?

Ubezpieczenie mieszkania w Łodzi, podobnie zresztą jak w innych miejscowościach, najprościej kupić online. Zanim jednak przejdziemy do zakupów dobrze by było sprawdzić w kalkulatorze ubezpieczeń, ile polisa o interesującym nas zakresie kosztuje w różnych towarzystwach. Korzystanie z tego darmowego narzędzia jest bardzo proste, wystarczy podążać za następującą instrukcją:

  1. Uzupełnij w formularzu podstawowe dane o nieruchomości – podaj metraż, rodzaj budownictwa, dokładny adres, rok budowy, itp.
  2. Podaj kilka informacji formalnych: forma własności, swój wiek, liczba szkód z ostatnich lat, itp.
  3. Wybierz mienie, jakie chcesz ubezpieczyć oraz zdarzenia, które mają znaleźć się w zakresie ochrony.
  4. Zadeklaruj sumy ubezpieczenia dla poszczególnych rodzajów mienia: murów, elementów stałych i opcjonalnie ruchomości domowych.
  5. Jeśli chcesz uwzględnić w polisie kradzież z włamaniem, wskaż zabezpieczenia własne, jakie posiadasz, np. domofon, wzmacniane drzwi, rodzaj zamków, itp.
  6. Jeśli chcesz zapisać kalkulację, żeby potem przeanalizować ją na spokojnie, podaj swój adres mailowy – kalkulacja zostanie na niego przesłana.
  7. Zatwierdź wpisane dane i zapoznaj się z ofertami, które zostaną zaprezentowane w uporządkowanej tabeli.
  8. Wybierz jedną z ofert, m. in. od takich towarzystw, jak: Proama, Generali, Link4, Wiener, Benefia, Europa, Inter Polska, mtu24.pl, Nationale-Nederlanden i Allianz.
  9. Wprowadź dane osobowe potrzebne do ukończenia zakupu oraz wybierz formę opłacenia składki (BLIK, przelew online, PayPo, karta płatnicza debetowa lub kredytowa, Google Pay).
  10. Polisa wejdzie w życie po zaksięgowaniu wpłaty lub w dniu wskazanym w umowie jako początek ubezpieczenia.

Czym jest ubezpieczenie niskiego wkładu własnego przy kredycie mieszkaniowym?

Niski wkład własny – co to jest?

Jeśli chcemy kupić nieruchomość w oparciu o kredyt hipoteczny, musimy posiadać określoną kwotę pieniężną, która posłuży za wkład własny. W Polsce kwota ta wynosi 20 proc wartości domu lub mieszkania, które chcemy nabyć. Przykładowo, jeśli interesuje nas nieruchomość warta 500 000 zł, musimy posiadać minimum 100 000 zł – bank może kredytować jedynie 400 000 zł. To ogólna zasada, od której jest jednak pewien wyjątek.

W wyjątkowych sytuacjach, wkład własny może wynosić nawet 10 proc. wartości nieruchomości (ale nie mniej). Wówczas jednak bank, w którym zaciągamy pożyczkę, będzie żądał dodatkowych zabezpieczeń dla swojej inwestycji, co przełoży się na mniej atrakcyjne dla nas warunki umowy. Przy niskim wkładzie własnym stosowane są m. in. następujące rozwiązania:

  • obowiązkowe ubezpieczenie niskiego wkładu własnego,
  • blokada środków na rachunku bankowym,
  • przeniesienie odpowiedniej kwoty na konto banku.
WAŻNE!
Jeśli nie spełnimy stawianych wymagań, nie uzyskamy kredytu hipotecznego.

Zaznaczmy, że nie wszystkie banki udzielają kredytów przy wkładzie własnym niższym niż 20 proc. wartości nieruchomości.

Jeśli w ogóle nie posiadamy wkładu własnego lub posiadamy, ale jest on mniejszy niż 10 proc. wartości nieruchomości, w żadnym banku nie uzyskamy pożyczki.


Na czym polega ubezpieczenie niskiego wkładu własnego?

Zasada działania takiego ubezpieczenia wydaje się uczciwa: ubezpieczyciel przejmuje odpowiedzialność za np. 20 proc. długu klienta, a gdyby ten nie spłacał kredytu i bank wypowiedział mu umowę, to 80 proc. wierzytelności bank mógłby ściągać bezpośrednio od klienta, a pozostałą część musiałby zapłacić bankowi ubezpieczyciel.

Polisa zwana w skrócie UNWW stanowiła furtkę dla tych klientów, którzy nie spełniali wymogów bankowych w postaci wkładu własnego w dostatecznej wysokości procentowej. Wcześniej klienci bez wkładu własnego musieli podpisywać umowy kredytowe z poręczycielami, którzy godzili się na współodpowiedzialność za kredyt.

Po wejściu na rynek ubezpieczeń niskiego wkładu własnego liczba przyznawanych kredytów wzrosła, ale sama forma udzielania kredytu mniej przypominała rzeczywiste ubezpieczenie, a bardziej koszt kredytu, bo to bank był i ubezpieczonym, i uposażonym Ponadto inkasował korzyści wynikające z ochrony polisowej.


Jak obliczyć ubezpieczenie niskiego wkładu własnego?

Samodzielne obliczenie dokładnych kosztów ubezpieczenia niskiego wkładu własnego jest niełatwe, a często po prostu niemożliwe. Wynika to głównie z faktu, że banki rzadko podają do wiadomości publicznej zasady, którymi się kierują podczas naliczania składki. Informacje te prawie nigdy nie są dostępne np. w symulatorach kredytowych obecnych na oficjalnych stronach bankowych.

Koszt ubezpieczenia niskiego wkładu własnego liczy się w oparciu o kwotę, która brakuje kredytobiorcy do uzyskania 20 proc. wartości nieruchomości. Jeśli posiadamy tylko 10 proc. tej sumy, składkę liczy się dla brakujących 10 proc. Jeśli mamy 15 proc., ubezpieczyć musimy tylko 5 proc.

Banki dopuszczają dwie opcje zapłaty za ubezpieczenie niskiego wkładu własnego. To, która z nich jest stosowana, może mieć wpływ na łączny koszt polisy. Oto dostępne możliwości:

  1. Składkę ubezpieczeniową kredytobiorca opłaca z góry w jednej transzy, czyli od razu pokrywa on cały koszy polisy. Koszt ten oblicza się dla okresu, w którym kredytobiorca powinien spłacić brakującą część wkładu własnego, czyli np. na 3 lata.
  2. Do momentu, w którym kredytobiorca nie pokryje brakującej części wkładu własnego bank nalicza wyższą marżę, czyli podwyższa miesięczną ratę.

Dla pierwszej opcji zdecydowanie łatwiejsze jest samodzielne obliczenie łącznego kosztu kredytu.


Ile kosztuje ubezpieczenie niskiego wkładu własnego?

Wysokość składki ubezpieczeniowej zależy od dwóch podstawowych czynników: oferty banku (sposobu, w jaki ją nalicza) oraz kwoty, która brakuje nam do uzyskania wkładu własnego na poziomie 20 proc..

Stosunkowo prosto liczy się wysokość składki, jeśli ta ma być opłacona jednorazowo i płatna z góry. Rozważmy to na konkretnym przykładzie:

  • nieruchomość, którą chcemy kupić w oparciu o kredyt hipoteczny kosztuje 200 000 zł.
  • posiadamy wkład własny na poziomie 20 000 zł, czyli 10% wartości nieruchomości.
  • ubezpieczyć musimy więc kwotę, która brakuje nam do 20% wymaganego wkładu własnego – jest to 10% wartości nieruchomości, czyli 20 000 zł.
  • koszt ubezpieczenia to 3,3 proc. kwoty brakującej do 20%, czyli 3,3 proc. z 20 000 zł, co daje 660 zł – taki jest łączny koszt ubezpieczenia.


Kiedy zwrot kosztów za ubezpieczenie niskiego wkładu własnego?

Zwrot kosztów ubezpieczenia niskiego wkładu własnego, owszem, jest możliwy, ale tylko wtedy, kiedy w umowie znajdują się tzw. klauzule abuzywne, czyli, upraszczając, nielegalne zapisy działające skrajnie na szkodę ubezpieczonego.

Po wykryciu klauzuli abuzywnych powinniśmy:

  1. Złożyć stosowny wniosek (reklamację) do banku, który udzielił nam kredytu. Wzór takiego dokumentu powinien znajdować się na oficjalnej stronie banku.
  2. Złożyć wniosek do Rzecznika Finansowego z prośbą o przeprowadzenie mediacji.
  3. Złożyć wniosek do sądu.

O zwrot nieuczciwie pobranych składek możemy ubiegać się w terminie do 10 lat od ich zapłaty.

PAMIĘTAJ!
​Klauzule abuzywne przy ubezpieczeniu niskiego wkładu własnego to te, które m. in.:

obciążają kredytobiorcę kosztami polisy i jednocześnie nie określają, komu przysługuje odszkodowanie;
nie określają w sposób jasny praw oraz obowiązków wynikających z podpisania umowy ubezpieczeniowej;
nie precyzują wysokości składki i zasad, w oparciu o które się ją nalicza;
nie uwzględniają maksymalnego okresu ubezpieczeniowego

Czy warto ubezpieczyć niski wkład własny?

Jeśli bank wymaga od nas ubezpieczenia niskiego wkładu własnego, a my odmówimy, w ogóle nie uzyskamy kredytu. Będzie to możliwe dopiero wtedy, kiedy uzbieramy pieniądze brakujące nam do standardowego wkładu własnego, czyli 20 proc. wartości nieruchomości. Zakup własnych czterech kątów będziemy więc musieli odłożyć w czasie i to nawet nie wiemy, na jak długo.

Obecnie rynek nieruchomości zmienia się bardzo dynamicznie, mówiąc ogólnie, mieszkania drożeją w bardzo szybkim tempie. W wielu przypadkach poniesienie dodatkowych kosztów w postaci ubezpieczenia niskiego wkładu własnego jest więc smutną koniecznością, chociaż oczywiście kwestię tę należy zawsze rozpatrywać z perspektywy indywidualnych uwarunkowań.


Gdzie kupię ubezpieczenie niskiego wkładu własnego?

Wzięcie kredytu z wkładem własnym niższym, niż 20 proc. wartości nieruchomości, możliwe jest tylko w wybranych bankach. Na tej liście znajdują się m. in. Alior Bank, PKO BP, PKO SA czy mBank. Znaczny procent banków w ogóle nie udziela takich pożyczek, zapewne dlatego, że są one obciążone zbyt dużym ryzykiem.

Przypomnijmy, że przy kredytach hipotecznych banki standardowo wymagają również wykupienia polisy mieszkaniowej o podstawowym zakresie – ochrona murów i ewentualnie elementów stałych od zdarzeń losowych. Warto mieć świadomość, że takie ubezpieczenie można nabyć nie tylko u kredytodawcy, ale również w dowolnie wybranym towarzystwie. Nierzadko samodzielnie znaleziona polisa może okazać się atrakcyjniejsza co do zakresu lub po prostu tańsza. Przy poszukiwaniach warto wesprzeć się kalkulatorem ubezpieczeń, który w dosłownie kilka minut pomoże nam zestawić ze sobą ponad 20 różnych ofert od czołowych towarzystw i wybrać spośród nich najbardziej nam odpowiadającą.

Ubezpieczenie budynku a indywidualna polisa mieszkaniowa – co wybrać?

Wielu właścicieli mieszkań zastanawia się, czy polegać na polisie grupowej w ramach wspólnoty mieszkaniowej. A może lepiej ubezpieczyć się indywidualnie? W tym artykule przedstawiamy plusy i minusy obu tych rozwiązań.

WAŻNE!
Ochrona mienia ze spółdzielni jest możliwa, ale taka polisa jest gotowym produktem ze stałą liczbą ryzyk i z góry ustaloną składką doliczaną do czynszu. Jeśli chcemy mieć wpływ na kształt i cenę ubezpieczenia, lepiej będzie chronić mieszkanie indywidualnie.

Ubezpieczenie budynku ze spółdzielni i indywidualnie  – jaka różnica?

Ubezpieczenie grupowe dla członków wspólnoty lub spółdzielni mieszkaniowej oferowane jest przez te podmioty we współpracy z wybranymi towarzystwami. Administracja podpisuje umowę z wybranym ubezpieczycielem, a później umożliwia przystąpienie do niej lokatorom – jest to, oczywiście, całkowicie dobrowolne.

Ubezpieczenie indywidualne to polisa mieszkaniowa, którą znajdziemy na własną rękę, np. w porównywarce ubezpieczeń.

Różnice pomiędzy tego rodzaju ubezpieczeniami widoczne są na co najmniej kilku płaszczyznach. Po przystąpieniu do grupowej polisy składka ubezpieczeniowa zostaje rozbita na raty i doliczona do miesięcznego czynszu – koszty rozkładają się więc w czasie. Indywidualne polisy najczęściej opłaca się jednorazowo na samym początku okresu ochrony. Czasami dostępne są też systemy ratalne, jednak nie są to raty 0%.

Polisy dostępne w ramach ubezpieczeń grupowych są uproszczone. Najczęściej jest to podstawowy wariant polisy, który można poszerzyć o kilka dodatków, nierzadko pogrupowanych w pakiety. Indywidualną polisę możemy wykupić w dowolnym towarzystwie, np. w tym, do którego mamy największe zaufanie. Możemy też dowolnie konfigurować zakres ochrony, np. wybierając niszowe rozszerzenia dostępne tylko w wybranych firmach ubezpieczeniowych.

Polisa grupowa może być tańsza, ale wcale nie musi. Z pewnością nie mamy w tym przypadku większego wyboru – zarówno podstawa, jak i rozszerzenia mają z góry ustaloną cenę, dla wszystkich lokatorów taką samą. Szukając ubezpieczenia indywidualnego dla mieszkania ten sam produkt może być oferowany w bardzo różnych cenach.

Indywidualne ubezpieczenia wykupuje się najczęściej na rok, czasem na 2 lub 3 lata. W polisach grupowych zdarzają się natomiast krótkie, czyli kilkumiesięczne okresy ochrony.

Reasumując, przystąpienie do ubezpieczenia grupowego nie wymaga większego wysiłku – towarzystwo przedstawia nam jedną konkretną ofertę, którą możemy minimalnie dopasować pod siebie, a po złożeniu podpisu na umowie składka zostaje doliczona do czynszu. Indywidualnego ubezpieczenia szukamy na własną rękę, a jeśli chcemy znaleźć optymalny dla siebie wariant, musimy poświęcić nieco czasu na analizę OWU. W ten sposób zyskujemy jednak ochronę dopasowaną do naszych potrzeb oraz możliwości budżetowych.  

Grupowe i indywidualne ubezpieczenie mieszkania – różnice

Zagadnienie

Ubezpieczenie indywidualne

Ubezpieczenie grupowe

Opłacanie składki

od razu na cały rok lub w kilku ratach

co miesiąc w ramach czynszu administracyjnego

Wybór ubezpieczyciela

pełna swoboda

jedno towarzystwo

Wybór rozszerzeń

niegraniczony

ograniczony

Wariant All Risk

dostępny w wybranych towarzystwach

czasem dostępny

Rozszerzenia dostępne w pakietach

brak

czasem obecne

Krótkoterminowe polisy

dostępne sporadycznie

dostępne

Koszt

zależny od wybranego zakresu ochrony i towarzystwa

narzucony z góry wszystkim lokatorom

Źródło: opracowanie własne na podstawie OWU.


Co chroni polisa ze spółdzielni?

Ubezpieczenie grupowe powinno umożliwić ochronę murów i elementów stałych (w podstawie) oraz ruchomości domowych (jako rozszerzenie) – to standardowa ochrona, jakiej należy wymagać od każdej polisy mieszkaniowej. Ponadto, ochronie podlegać powinny tzw. pomieszczenia przynależne, czyli np. strych, piwnica czy garaż, znajdujący się w bryle budynku. Problematyczne może być już jednak ubezpieczenie dodatkowego mienia, czyli np. przedmiotów specjalnych (wartościowych), przedmiotów do działalności gospodarczej, rzeczy osobistych gości, zabudowań na posesji, domu letniskowego czy nagrobka. Bez problemu znajdziemy natomiast indywidualną polisę mieszkaniową, która umożliwia włączenie takiego mienia do zakresu ochrony.

Każda polisa dla spółdzielni/wspólnoty jest inna i trzeba o tym pamiętać. Mienie, które można z niej ubezpieczyć powinno być szczegółowo opisane w Ogólnych Warunkach Ubezpieczenia (OWU) jako przedmiot ubezpieczenia.


Indywidualna polisa mieszkaniowa – zakres ochrony

Samodzielna polisa na mieszkanie może być dużo lepiej dopasowana niż polisa grupowa. Możemy sami zdecydować, co będzie chronione i w jakim zakresie.

Do wyboru jest zwykle szerszy zakres ochrony niż przy polisach grupowych. Ponadto suma ubezpieczenia, czyli kwota jaką otrzymamy przy całkowitym zniszczeniu mieszkania, może być wyższa.

Na samodzielną polisę na mieszkanie możemy zdecydować się zarówno jeśli jesteśmy właścicielami mieszkania, jak i tylko najemcami lokalu.

Od tego czy jesteśmy właścicielem czy lokatorem mieszkania, zależy rodzaj ochrony ubezpieczenia. Właściciel nieruchomości powinien wybrać więcej rozszerzeń do umowy podstawowej. Dodatków, jakie możemy dobrać w ramach indywidualnej polisy na mieszkanie, jest dużo, m.in. przepięcia, wandalizm, OC w życiu prywatnym czy pakiet Assistance, w ramach którego zyskamy pełną pomoc przy likwidacji szkody (nawet opiekę nad dziećmi czy zwierzętami).

Najemca natomiast powinien pomyśleć przede wszystkim o 3 dodatkach:

Najemca powinien zabezpieczyć zarówno własne rzeczy przechowywane w mieszkaniu, np. komputer czy sprzęt audio, jak również zadbać o finanse na wypadek roszczeń właściciela, np. za zalanie mieszkania.

Przy indywidualnej polisie na mieszkanie możemy sami ocenić, które ze szkód dodatkowych są zagrożeniem dla naszej nieruchomości, a których zwyczajnie nie opłacam nam się kupować.

Przykładowo jeśli nasze mieszkanie znajduje się na kondygnacji wyższej niż pierwsze piętro, nie ma sensu, abyśmy opłacali dodatkowo ochronę na wypadek powodzi. Jednocześnie polisa w ramach wspólnoty może nie zadbać o ochronę na wypadek stłuczenia przedmiotów szklanych, gdy my tymczasem sporo zainwestowaliśmy w szklane drzwi tarasowe.

Indywidulane ubezpieczenie może okazać się też bardziej korzystne dla tych, którzy nie posiadają dzieci.

Przy ustalaniu wysokości składki ubezpieczeniowej TU uwzględniają liczbę dzieci zamieszkujących nieruchomość – im więcej osób niepełnoletnich w mieszkaniu tym składka będzie wyższa. Jeśli więc mieszkanie zamieszkiwane jest przez dwie osoby dorosłe, samodzielne ubezpieczenie nieruchomości może być tańsze.

Dla właścicieli mieszkań ubezpieczenie indywidualne może być szczególnie dobrym rozwiązaniem jeśli na wyposażenie lokalu znajdują się cenne przedmioty.

Suma ubezpieczenia polisy grupowej nigdy nie będzie w pełni dopasowana do oczekiwań wszystkich lokatorów, a co za tym idzie – nie zapewni pełnej rekompensaty strat. Przy polisie indywidualnej możemy precyzyjnie wycenić swój majątek i otrzymać z odszkodowania tyle, ile straciliśmy. Na prośbę klienta TU są także skłonne włączać do ochrony przedmioty nietypowe, np. dzieła sztuki – taka opcja nie jest możliwa przy ubezpieczeniach grupowych.


Ile kosztuje indywidualna polisa mieszkaniowa?

Sprawdziliśmy, ile kosztuje podstawowa indywidualna polisa mieszkaniowa. Podstawowa, czyli chroniąca mury i elementy stałe mieszkania od pożaru i innych zdarzeń losowych typu: zalanie, upadek samolotu, uderzenie pojazdu mechanicznego, wichura, uderzenie pioruna, itd. Obliczenia przeprowadziliśmy dla 50-metrowego mieszkania o wartości rynkowej wynoszącej 450 000 zł.

Opisany produkt możemy nabyć już za 180 zł. Najdroższa z ofert to z kolei 391 zł. Poszczególne ubezpieczenia różnią się wliczonymi w cenę dodatkami oraz formułą – polisy All Risks lub od zdarzeń nazwanych. Wszystkie podane kwoty odnoszą się do rocznego okresu ochrony.

Jeśli chcemy ubezpieczyć nieruchomość indywidualnie, w pierwszej kolejności powinniśmy wybrać interesujący nas zakres ochrony. Kiedy już sformatujemy produkt, sprawdźmy, ile kosztuje on w poszczególnych towarzystwach, w czym pomoże nam kalkulator ubezpieczeń. Przeprowadzone obliczenia pokazują dobitnie, że nawet podstawowe ubezpieczenie oferowane jest w bardzo różnych cenach. Poszerzenie go o kolejne dodatki tylko zwiększyłoby dysproporcje cenowe pomiędzy poszczególnymi ofertami – Leszek Drozdalski, ekspert portalu ubezpieczeniemieszkania.pl.

Podstawowa indywidualna polisa mieszkaniowa – porównanie ofert

TU

W cenie

Roczna składka

Europa Ubezpieczenia

Home Assistance, dewastacja

180 zł

Benefia

Home Assistance

203 zł

Mtu24.pl

Home Assistance

206 zł

Proama

Home Assistance, dewastacja

223 zł

Link4

Home Assistance, dewastacja

233 zł

Europa Ubezpieczenia

Home Assistance, dewastacja, powódź, All Risks

240 zł

Benefia

Home Assistance, przedmioty szklane, All Risks

244 zł

Generali

Home Assistance, dewastacja, pakiet medyczny

245 zł

Wiener

Home Assistance, dewastacja

255 zł

Inter Polska

Home Assistance, dewastacja

291 zł

Link4

Home Assistance, dewastacja, All Risks

356 zł

Wiener

Home Assistance, dewastacja, powódź, przedmioty szklane, All Risks

369 zł

Inter Polska

Home Assistance, dewastacja, All Risks

374 zł

Proama

Home Assistance, dewastacja, przedmioty szklane, All Risks

381 zł

Generali

Home Assistance, dewastacja, przedmioty szklane, pakiet medyczny, All Risks

391 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 20.09.2022 r.).


Indywidualna polisa mieszkaniowa – kiedy nie działa?

Każde ubezpieczenie nieruchomości jest w pewien sposób ograniczone, a więc również indywidualna polisa mieszkaniowa nie zawsze zagwarantuje nam uzyskanie odszkodowania. Wśród standardowych wyłączeń odpowiedzialności, które są stosowane przez większość towarzystw, można wymienić:

  • tzw. rażące niedbalstwo;
  • szkody wyrządzone celowo;
  • brak wymaganych prawem przeglądów technicznych;
  • brak należytej konserwacji;
  • działanie pod wpływem używek;
  • przechowywanie i użytkowanie materiałów wybuchowych i pirotechniki;
  • szkody górnicze;
  • wojna, stan wojenny, zamieszki, akty terrorystyczne;
  • szkody powstałe w skutek większego remontu (tutaj potrzebna jest polisa dla domu w budowie).

Z ochrony wyłączone są też pewne rodzaje mienia, jak: egzotyczne zwierzęta, agresywne rasy psów, rękopisy, dane w formie cyfrowej, trofea myśliwskie czy broń palna.

Do tego dodać trzeba jeszcze limity odpowiedzialności występujące przy konkretnych zdarzeniach lub przedmiotach, a także karencje, które standardowo stosowane są np. przy ryzyku powodzi.

Zdarzenie, które w jednym towarzystwie jest wyłączone, w innym może być respektowane, ponieważ każdy ubezpieczyciel ma nieco inną listę ograniczeń. Konieczna jest więc drobiazgowa analiza OWU polisy, którą chcemy nabyć.


Gdzie indywidualnie ubezpieczę mieszkanie?

Indywidualną polisę mieszkaniową o niemal dowolnym zakresie możemy nabyć przez Internet i to najczęściej bez konieczności przedkładania jakiejkolwiek dokumentacji. Przed nabyciem ubezpieczenia warto jednak poznać zakres cen, żeby kupić wybrany produkt w jak najlepszej cenie. W tym celu wskazane jest skorzystanie z kalkulatora ubezpieczeń.

Porównywarka ubezpieczeń to proste intuicyjne narzędzie, dzięki któremu w dosłownie kilka minut zapoznamy się z kilkudziesięcioma polisami i porównamy je ze sobą. W ten sposób można nabyć ubezpieczenie od czołowych towarzystw, takich jak: Generali, Proama, Inter Polska, Link4, mtu24.pl, Wiener, Benefia czy TU Europa. 

Do porównywarki należy wprowadzić podstawowe dane o nieruchomości oraz kilka informacji na temat historii ubezpieczenia, lokatorów czy formy własności. Ponadto, trzeba wybrać zakres ochrony oraz podać sumy ubezpieczenia (wycenić mienie). Po zatwierdzeniu tych danych uzyskamy dostęp do przejrzystej tabeli zawierającej ponad 20 różnych ofert. Kiedy już wybierzemy jedną z nich, z poziomu kalkulatora możemy przejść do zakupów online i niemal od zaraz stać się właścicielem polisy mieszkaniowej.
Na czym polega zakup polisy mieszkaniowej w banku?

Przeanalizowaliśmy kilka przykładowych polis, które oferowane są przez banki w pakiecie z kredytem hipotecznym. Warto zapoznać się z tymi ofertami, żeby uzyskać szerszy ogląd i móc samodzielnie porównać je później z propozycjami innych ubezpieczycieli.


Na czym polega zakup polisy mieszkaniowej w banku?

Banki podejmują współpracę z towarzystwami ubezpieczeniowymi i oferują swoim klientom polisy mieszkaniowe w pakiecie z kredytem. Z pewnością, dla kredytobiorcy jest to wygodne, ponieważ zostaje on zwolniony z obowiązku znalezienia ubezpieczyciela i może uzyskać dwa produkty w jednym miejscu. Niekoniecznie musi to być jednak opłacalne rozwiązanie.

Zarówno dla banków, jak i towarzystw ubezpieczeniowych, sprzedawanie polis mieszkaniowych razem z kredytem jest zyskowne – obie strony mają z tego prowizję, w przeciwnym wypadku ich współpraca nie miałaby sensu biznesowego. Klient powinien więc przynajmniej sprawdzić, czy w konkurencyjnym towarzystwie nie zaproponują mu lepszych warunków, m. in. warunków cenowych.

Bank narzuca zakup produktu i to produktu chroniącego konkretne mienie przed konkretnymi sytuacjami – mury i ewentualnie elementy stałe od zdarzeń losowych. To, czy zakupimy polisę od razu banku, czy też w dowolnie wybranym towarzystwie, np. za pomocą kalkulatora ubezpieczeń, jest już naszą niezależną decyzją. Polisa spoza oferty banku może – chociaż oczywiście nie musi – okazać się atrakcyjniejsza finansowo lub też np. zawierać takie zapisy (dodatkowe ryzyka), które są dla nas szczególnie wartościowe, a których nie nabędziemy w banku.


Czy wykupienie polisy do kredytu jest obowiązkowe?

W świetle polskiego prawa jedynym obowiązkowym ubezpieczeniem nieruchomości jest ubezpieczenie gospodarstwa rolnego o powierzchni powyżej 1 hektara. W praktyce osoby biorące kredyt hipoteczny również są zmuszone do zakupienia polisy. Jeśli nie zgodzą się na ten warunek, bank odmówi im pożyczki i jest to powszechna praktyka wśród kredytodawców, której nie da się obejść.

Banki przy kredycie hipotecznym stawiają przed swoimi klientami również inne wymogi, takie jak:

  • wpłacenie wkładu własnego, który musi stanowić minimum 20% wartości nieruchomości;
  • ubezpieczenie wkładu własnego niższego niż 20% (minimalną dopuszczalną stawką jest 10%);
  • potwierdzone zatrudnienie w oparciu o umowę o pracę lub inna gwarancja stałych przychodów;
  • wykupienie polisy na życie w określonej postaci (choroba, trwałe inwalidztwo utrata pracy);
  • ubezpieczenie pomostowe.


Co powinna zawierać polisa do kredytu?

Wśród dodatków, które mają istotne znaczenie dla mieszkańców, ale już niekoniecznie dla banku, trzeba wymienić:

  • mienie ruchome, którego wartość to często kilkanaście jak nie kilkadziesiąt tysięcy złotych;
  • kradzież z włamaniem – odnosi się zarówno do ruchomości domowych, jak i elementów stałych;
  • przepięcie – chroni praktycznie wszystkie urządzenia zasilane prądem;
  • OC w życiu prywatnym – zabezpieczy nas np. przed konsekwencjami zalania mieszkania sąsiada;
  • Home Assistance – ułatwi nam wiele spraw, zapewniając np. darmowe drobne naprawy domowe oraz wsparcie po szkodzie (zabezpieczenie mienia, dozór miejsca ubezpieczenia czy zapewnienie noclegu na czas usunięcia szkód);
  • stłuczenie przedmiotów szklanych – może dotyczyć m. in. akwarium, kolektorów słonecznych i instalacji fotowoltaicznych, płyty indukcyjnej, kabiny prysznicowej czy drzwiczek do piekarnika. 


Ile kosztuje polisa mieszkaniowa do kredytu?

W porównywarce ubezpieczeń sprawdziliśmy, ile trzeba zapłacić za polisę do kredytu dla 70-metrowego mieszkania o wartości 650 000 zł. Pod uwagę wzięliśmy podstawowy wariant ubezpieczenia, czyli taki, jakiego wymagają banki – ochrona murów i elementów stałych przed ogniem i innymi zdarzeniami losowymi.

Minimalny koszt takiej polisy to 192 zł w skali roku, maksymalny 397 zł. Poszczególne oferty nieznacznie się od siebie różnią – mają różne dodatki wliczone w cenę.

– Podstawowe ubezpieczenie do kredytu jest relatywnie tanie, jednak musimy pamiętać, że taka polisa zabezpiecza jedynie inwestycję banku. Warto się więc zastanowić nad poszerzeniem zakresu chociażby o ruchomości domowe, ryzyka kradzieżowe czy OC w życiu prywatnym, żeby zabezpieczyć finansowo również nasz majątek czy też uzyskać ochronę przed szkodami, jakie możemy wyrządzić sąsiadom, np. zalewając ich mieszkanie – Leszek Drozdalski, ekspert portalu ubezpieczeniemieszkania.pl.

Przykładowe oferty ubezpieczenia mieszkania do kredytu hipotecznego

TU

W cenie

Roczna składka

Europa

Home Assistance, dewastacja

254 zł

Proama

Home Assistance, dewastacja

256 zł

Benefia

Home Assistance

278 zł

Generali

Home Assistance, dewastacja, pakiet medyczny

292 zł

Wiener

Home Assistance, dewastacja

295 zł

Link4

Home Assistance, dewastacja, powódź

341 zł

Inter Polska

Home Assistance, dewastacja

397 zł

Źródło: ubezpieczeniemieszkania.pl (stan na: 25.08.2022 r.). W tabeli uwzględniliśmy wyłącznie najtańsze oferty od poszczególnych towarzystw.


Jaka polisa mieszkaniowa z banku?

Sprawdziliśmy, jak wyglądają oferty polis mieszkaniowych do kredytu w pięciu popularnych bankach działających na obszarze Polski. „Pod lupę” wzięliśmy: mBank, Alior Bank, Millenium Bank, Reiffeisen Bank oraz PKO.


Polisa mieszkaniowa do kredytu w mBank

W mBanku do kredytu możemy nabyć polisę od towarzystwa Uniqa. W podstawie chroni ona mury i elementy stałe przed 16 zdarzeniami losowymi oraz skutkami akcji ratowniczej. Wśród dostępnych rozszerzeń znajdują się: pakiety Home Assistance oraz OC w życiu prywatnym, także ruchomości domowe, kradzież z włamaniem, dewastacja, stłuczenie przedmiotów szklanych oraz rabunek rzeczy osobistych poza miejscem ubezpieczenia.

Ubezpieczenie do kredytu w mBank

Wersja podstawowa

  • ubezpieczenie murów i elementów stałych;
  • zdarzenia losowe: pożar, uderzenia pioruna, wybuch (eksplozja i implozja), silny wiatr, deszcz nawalny, grad, przepięcie od pioruna, zalanie, lawina, śnieg i lód, upadek statku powietrznego, uderzenie pojazdu, osuwanie się ziemi, zapadanie się ziemi, powódź, upadek obcych przedmiotów (jeśli przyczyną był silny wiatr lub grad);
  • akcja ratownicza.

Dostępne rozszerzenia

  • ruchomości domowe,
  • OC w życiu prywatnym,
  • Home Assistance,
  • kradzież z włamaniem,
  • dewastacja,
  • stłuczenie przedmiotów szklanych,
  • rabunek rzeczy osobistych poza miejscem ubezpieczenia.

Źródło: mbank.pl (stan na: (stan na: 24.08.2022 r.).


Polisa mieszkaniowa do kredytu w Alior Bank

Alior Bank oferuje polisę do kredytu we współpracy z PZU. Dostępne są dwa pakiety: podstawowy i rozszerzony. Pierwszy z nich zapewnia ochronę dla samych murów, która dotyczy 18 zdarzeń losowych, skutków akcji ratowniczej, przepięcia i dewastacji. Ten wariant polisy zawiera również Home Assistance. Rozszerzony pakiet odnosi się również do elementów stałych i ruchomości domowych oraz dodatkowo zawiera: kradzież z włamaniem, rabunek rzeczy osobistych poza miejscem ubezpieczenia oraz OC w życiu prywatnym.

Ubezpieczenie do kredytu hipotecznego w Alior Bank

Pakiet podstawowy

  • ubezpieczenie samych murów;
  • zdarzenia losowe: pożar, uderzenie pioruna, powódź, śnieg i lód, zalanie, deszcz, grad, huragan, eksplozja, osuwanie się ziemi, zapadania się ziemi, lawiny, upadek statku powietrznego, uderzenia pojazdu mechanicznego, huk ponaddźwiękowy, trzęsienia ziemi, dym i sadza, upadek drzew lub masztów;
  • akcja ratownicza;
  • akty terroryzmu;
  • przepięcie;
  • dewastacja;
  • Home Assistance.

Pakiet rozszerzony

Pakiet Podstawowy plus:

  • ubezpieczenie elementów stałych i ruchomości domowych;
  • kradzież z włamaniem;
  • rabunek rzeczy osobistych poza miejscem ubezpieczenia;
  • OC w życiu  prywatnym.

Źródło: aliorbank.pl (stan na: 24.08.2022 r.).


Polisa mieszkaniowa do kredytu w Millenium Bank

Millenium bank w pakiecie z kredytem oferuje polisę PZU. Dostępna jest ona tylko w jednym wariancie, podstawowym, który chroni mury i elementy stałe nieruchomości. Zakres ochrony zawiera 18 zdarzeń losowych, także: akty terroryzmu, przepięcie, dewastację oraz konsekwencje akcji ratowniczej. W ubezpieczeniu obecny jest również pakiet Home Assistance, który zawiera rozbudowane usługi medyczne.

Ubezpieczenie do kredytu hipotecznego w Millenium Bank

  • ubezpieczenie murów i elementów stałych;
  • zdarzenia losowe: pożar, piorun, powódź, śnieg i lód, zalanie, opad, grad, huragan, eksplozja, osuwanie się ziemi, zapadnie się ziemi, lawiny, upadek statku powietrznego, uderzenie pojazdu mechanicznego, huk ponaddźwiękowy, trzęsienie ziemi, dym i sadza, upadek drzew i masztów;
  • akty terrorystyczne;
  • przepięcie;
  • dewastacja;
  • akcja ratownicza;
  • Home Assistance (wraz z pakietem medycznym).

Źródło: bankmillennium.pl (stan na: 24.08.2022 r.).


Polisa mieszkaniowa do kredytu w Reiffeisen

Reiffeisen Bank współpracuje z TU Europa i oferuje polisę do kredytu hipotecznego w czterech różnych wariantach. Pierwszy z nich, podstawowy, to ochrona nieruchomości (mury i elementy stałe) przed pożarem i innymi zdarzeniami losowymi (łącznie 17 ryzyk), także skutkami akcji ratowniczej. Wariant II uwzględnia również ruchomości domowe oraz kradzież z włamaniem. W trzecia opcja poszerzona jest dodatkowo o OC w życiu prywatnym, a czwarta ma większą sumę ubezpieczenia dla kradzieży z włamaniem.

Ubezpieczenie do kredytu hipotecznego w Reiffeisen Bank

Wariant I

  • ubezpieczenie murów i elementów stałych;
  • zdarzenia losowe: pożar, uderzenie pioruna, lawina, eksplozja, śnieg i lód, uderzenie pojazdu mechanicznego, zalanie, huragan, powódź, huk ponaddźwiękowy, grad, osuwanie się ziemi, zapadnie się ziemi, upadek drzewa lub jego części, deszcz nawalny, trzęsienie ziemi, dym i sadza.
  • akcja ratownicza.

Wariant II

Wariant I poszerzony o:

  • ruchomości domowe,
  • kradzież z włamaniem (SU: 10 000 zł)

Wariant III

Wariant I poszerzony o:

  • ruchomości domowe,
  • kradzież z włamaniem (SU: 30 000 zł),
  • OC w życiu prywatnym.

Wariant IV

Wariant I poszerzony o:

  • ruchomości domowe
  • kradzież z włamaniem (SU: 50 000 zł)
  • OC w życiu prywatnym.

Źródło: rbinternational.com.pl (stan na: 24.08.2022 r.).


Polisa mieszkaniowa do kredytu PKO

Bank PKO, a właściwie spółka PKO Ubezpieczenia, do kredytu hipotecznego oferuje podstawową polisę, która chroni mury i elementy stałe przed 21 zdarzeniami losowymi oraz szkodami powstałymi w skutek akcji ratowniczej. Podstawę można uzupełnić o wybrane rozszerzenia: ruchomości domowe, kradzież z włamaniem, rabunek, OC w życiu prywatnym oraz pakiet Home Assistance.

Ubezpieczenie do kredytu hipotecznego w PKO

Wersja podstawowa

  • ubezpieczenie murów i elementów stałych;
  • zdarzenia losowe: ogień, uderzenie pioruna, powódź, huk ponaddźwiękowy, śnieg i lód, zalanie, opad, grad, silny wiatr, eksplozja, trzęsienie ziemi, dym i sadza, upadek drzew i masztów, upadek statku powietrznego, przepięcie, stłuczenie szyb, uderzenie pojazdu, lawina, osuwanie się ziemi, zapadanie się ziemi, wandalizm.
  • akcja ratownicza.

Dostępne rozszerzenia:

  • ruchomości domowe,
  • kradzież z włamaniem,
  • rabunek rzeczy osobistych poza miejscem ubezpieczenia,
  • OC w życiu prywatnym,
  • Home Assistance.

Źródło: pkoubezpieczenia.pl (stan na: 24.08.2022 r.).


Gdzie kupię ubezpieczenie nieruchomości do kredytu hipotecznego?

Jak widać po omówionych przykładach polis oferowanych w pakiecie z kredytem, często są to zamknięte produkty, których nie można swobodnie modyfikować, dopasowując do indywidualnych potrzeb. Może się również okazać, że na rynku znajdziemy tańszą propozycję dla takiego samego zakresu, jaki nas interesuje. Alternatyw najlepiej poszukać za pomocą porównywarki ubezpieczeń. Jak działa to narzędzie? W bardzo prosty sposób:

  1. Wprowadź do porównywarki kluczowe parametry nieruchomości – powierzchnia użytkowa, rok budowy, rodzaj budownictwa, kondygnacja.
  2. Podaj formę własności, swoją datę urodzin, historię ubezpieczenia oraz datę, o której ma obowiązywać polisa.
  3. Zaznacz, że potrzebna będzie cesja ubezpieczenia na bank.
  4. Wybierz mienie, które chcesz ubezpieczyć – czy tylko mury i elementy stałe, czy również wyposażenie.
  5. Uzupełnij podstawę o wybrane zdarzenia: stłuczenie przedmiotów szklanych, powódź, kradzież z włamaniem, OC w życiu prywatnym.
  6. Podaj sumy ubezpieczenia dla poszczególnych rodzajów mienia.
  7. Podaj zabezpieczenia własne, jeśli chcesz objąć mienie ochroną przed kradzieżą z włamaniem.
  8. Wpisz swój adres mailowy, jeśli chcesz zapisać kalkulację i na spokojnie ją przeanalizować.
  9. Wybierz jedną z dostępnych ofert od czołowych ubezpieczycieli.
  10. Podaj swoje dane osobowe oraz wybierz sposób, w jaki chcesz opłacić składkę ubezpieczeniową (BLIK, przelew online, PayPo, karta płatnicza debetowa, karta kredytowa lub Google Pay).

Polisa mieszkaniowa powinna posiadać taki zakres ochrony, jak jest dla nas optymalny i cenę, która jest do niego adekwatna. Szersze ubezpieczenie wymaga dokupienia minimum kilku dodatków, jak mienie ruchome, kradzież z włamaniem czy OC w życiu prywatnym. Jeśli już zdecydowałeś, jakiego typu ubezpieczenie jest Ci potrzebne, poszukaj dokładnie takiego produktu w optymalnej cenie. W tym celu możesz sprawdzić wysokość składki dla Twojej nieruchomości w naszym kalkulatorze polis mieszkaniowychDosłownie w 3 minuty porównasz ceny 18 towarzystw w 1 miejscu i znajdziesz najkorzystniejszą ofertę konkretnie dla Twojego domu, mieszkania lub domu w budowie.

Ubezpieczenie mieszkania w mBanku – analizujemy ofertę banku

Co obejmuje polisa mieszkaniowa w mBanku?

Polisa mieszkaniowa w mBanku może mieć podstawowy lub rozszerzony zakres, czyli obejmować tylko mury i stałe elementy nieruchomości lub nieruchomość wraz z wyposażeniem.

Klienci mBank mogą ubezpieczyć nieruchomość także w formule All Risk – z wyjątkiem tych zdarzeń , które znajdują się w wyłączeniach odpowiedzialności.

Do wyboru są 3 warianty ubezpieczenia mieszkania w mBanku:

  • ubezpieczenie Mienia od Ognia i innych Zdarzeń losowych (tj. pożar, wybuch, uderzenie pioruna, osuwanie się ziemi, silny wiatr, deszcz, grad, śnieg, zalanie itp.);
  • ubezpieczenie od Kradzieży z Włamaniem i Rabunku;
  • ubezpieczenie od Wszystkich Ryzyk (All Risk).

W mBank oferowane są także dodatkowe rozszerzenia, które można dobrać (zależnie od potrzeb) do podstawowej lub rozszerzonej polisy mieszkaniowej. To:

  • ubezpieczenie OC w życiu prywatnym;
  • ubezpieczenie assistance domowy;
  • ubezpieczenie elementów na posesji;
  • ubezpieczenie od przepięć;
  • OC w życiu prywatnym.

Jeżeli zdecydujemy się na ubezpieczenie mieszkania w mBanku w wariancie All Risk, ochrona nieruchomości będzie obejmować zniszczenia na skutek przepięcia, dewastacji, graffiti, mrozu, a także koszty poszukiwania i usunięcia przyczyny szkody.


Dla kogo ubezpieczenie nieruchomości w mBanku?

mBank oferuje nie tylko ubezpieczenie mieszkania w różnych wariantach, ale także różne polisy mieszkaniowe dedykowane konkretnym osobom.

Ubezpieczenie nieruchomości w mBank dostępne jest dla:

  • klientów zaciągających kredyt hipoteczny – jako obowiązkowe podstawowe ubezpieczenie nieruchomości lub jako dobrowolna polisa mieszkaniowa o szerszym zakresie;
  • klientów bez kredytu hipotecznego.

Ubezpieczenie mieszkania w mBanku dedykowane jest:

  • właścicielom mieszkań i domów;
  • właścicielom domów w budowie, przebudowie i rozbudowie;
  • właścicielom domów, w których prowadzona jest działalność gospodarcza (do 50% powierzchni);
  • właścicielom, którzy wynajmują swoje mieszkanie lub dom;
  • najemcom mieszkań i domów.


Jak kupić ubezpieczenie domu i mieszkania w mBanku?

Ubezpieczenie mieszkania w mBank można kupić bardzo szybko i wygodnie przez aplikację mobilną mBanku lub w serwisie transakcyjnym mBank. Wystarczy, że zalogujemy się i wśród dostępnych opcji wybierzemy Produkty, a następnie Ubezpieczenia.

Dla tych, którzy jednak wolą tradycyjną formę obsługi – mBank oferuje też zakup polisy mieszkaniowej bezpośrednio w placówce. Możemy także zamówić ubezpieczenia nieruchomości telefonicznie, dzwoniąc na mLinię lub zamawiając rozmowę telefoniczną z konsultantem na stronie mbank.pl.


Czy opłaca się ubezpieczyć nieruchomość w banku?

Dużą zaletą ubezpieczenia nieruchomości w banku jest wygoda, lecz istnieje tu ryzyko przepłacenia za polisę mieszkaniową. Bank współpracuje bowiem tylko z jednym towarzystwem ubezpieczeniowych i przedstawia nam tylko jedną ofertę ubezpieczenia nieruchomości.

Nawet jeśli w banku zaciągamy kredyt hipoteczny i w związku z tym bank nakłada nas obowiązek ubezpieczenia nabywanej nieruchomości, nie musimy korzystać z przedstawionej przez niego oferty. Mamy prawo samodzielnie wybrać towarzystwo ubezpieczeniowe, w których wykupimy polisę mieszkaniową – kredytodawca wymaga od nas jedynie podstawowego ubezpieczenia nieruchomości.

Zanim zdecydujemy się na zakup ubezpieczenia mieszkania w mBanku, warto sprawdzić oferty bezpośrednie, najlepiej od co najmniej kilku towarzystw ubezpieczeniowych.

W tym celu nie musimy wcale przez kilka godzin wertować stron internetowych poszczególnych ubezpieczycieli, można skorzystać z jednego narzędzia – porównywarki ubezpieczeń online. Wystarczy wypełnić krótki formularz, a kalkulator przedstawi nam ok. 20 ofert różnych TU.


Ile kosztuje ubezpieczenie do kredytu w mBanku?

To, ile kosztuje ubezpieczenie do kredytu w mBanku zależy głównie od dwóch czynników:

  • wartości ubezpieczanej nieruchomości – im większy jest kredyt na mieszkanie czy dom, tym wyższa będzie składka na ubezpieczenie nieruchomości w mBanku;
  • zakresu ochrony – najtańszy będzie podstawowy wariant polisy mieszkaniowej (ochrona murów i stałych elementów nieruchomości), najdroższy zaś wariant All Risk z dodatkami.

Cenę za ubezpieczenie nieruchomości do kredytu w mBanku możemy sprawdzić w aplikacji mobilnej, serwisie transakcyjnym mBanku, podczas kontaktu telefonicznego w konsultantem lub bezpośrednio w placówce banku.

Wybór polisy mieszkaniowej do kredytowanej nieruchomości nie powinien być pochopny. Składki na ubezpieczenia mieszkania czy domu pod kredyt będziemy odprowadzać regularnie przez dłużysz czas – jeśli uda nam się znaleźć dobrą polisę mieszkaniową w atrakcyjnej cenie możemy sporo zaoszczędzić. W kalkulatorze polis mieszkaniowych mamy szansę znaleźć ofertę tańszą od innych nawet o kilkaset złotych w skali roku – Michał Ratajczak, ekspert portalu ubezpieczeniemieszkania.pl.


Ubezpieczenie nieruchomości w mBanku – kiedy nie działa?

Ubezpieczenie nieruchomości w mBanku, tak jak każde inne ubezpieczenie, nie zadziała w każdej sytuacji. Polisa mieszkaniowa w mBanku posiada listę tzw. „wyłączeń odpowiedzialności”, czyli sytuacji, za które ubezpieczyciel nie bierze odpowiedzialności. Listę tę znajdziemy w dokumencie OWU, dołączanym do polisy mieszkaniowej.

Przykładowe sytuacje, w których ubezpieczenie mieszkania w mBank nie zadziała, to:

  • szkody powstałe na skutek rażącego niedbalstwa lub wyrządzone umyślnie;
  • szkody powstałe w wyniku aktów terroryzmu;
  • szkody spowodowane działaniami wojennymi;
  • szkody będące następstwem decyzji administracyjnej;
  • szkody górnicze.

Ubezpieczenie nieruchomości w mBanku nie obejmuje ponadto niektórych budowli. W mBanku raczej nie uda nam się ubezpieczyć domu drewnianego, zabytku, domu przeznaczonego do rozbiórki, budynku postawionego bez stosownych pozwoleń oraz nagrobku.


Jak wygląda proces likwidacji szkody?

Jeśli mamy już ubezpieczenie mieszkania w mBanku i w naszej nieruchomości, w wyniku niefortunnego zdarzenia, doszło do szkody, musimy ją zgłosić, by otrzymać odszkodowanie z polisy.

Zgłoszenie szkody w mBanku to tylko 4 proste kroki:

  1. Zgłaszamy szkodę telefonicznie lub bezpośrednio na stronie UNIQUA, wypełniając formularz.

  2. Na miejsce zdarzenia przybywa rzeczoznawca, który wycenia szkodę (do tego czasu nie powinniśmy nic zmieniać w uszkodzonym mieniu).

  3. W ciągu 30 dni od zgłoszenia szkody mBank wydaje decyzję.

  4. Na konto właściciela nieruchomości wpływa odszkodowanie.

WAŻNE!
Na zgłoszenie szkody w polisie mieszkaniowej właściciel nieruchomości ma zazwyczaj od 3 do 7 dni, licząc od momentu zdarzenia.

Jak wypowiedzieć umowę ubezpieczenia nieruchomości w mBanku?

Umowę ubezpieczenia nieruchomości w mBanku możemy wypowiedzieć tylko w niedługim czasie od jej zawarcia:

  • przedsiębiorca może zrezygnować z ubezpieczenia nieruchomości w mBanku w ciągu 7 dni od popisania umowy;
  • osoba fizyczna ma na to 30 dni.

Odstąpienie od umowy na polisę mieszkaniową w mBanku, możemy zgłosić na 2 sposoby:

  • mailem na adres: serwis@uniqa.pl,
  • telefonicznie – dzwoniąc do UNIQA 22 444 70 00

Jeżeli, zgodnie z tymi zasadami, odstąpimy od umowy na ubezpieczenie nieruchomości, otrzymamy zwrot składki za niewykorzystany okres ochrony. Jeśli jednak będziemy chcieli zrezygnować z polisy mieszkaniowej w mBank po upływie określonego czasu, ochrona może zostać wyłączona, lecz my nadal będziemy musieli opłacać składki.


Gdzie kupić ubezpieczenie nieruchomości poza bankiem?

Ubezpieczenie nieruchomości można wykupić nie tylko w mBanku, ale także bezpośrednio niemal w każdym towarzystwie ubezpieczeniowym. Na rynku ubezpieczeń jest mnóstwo ofert i TU prześcigają się w ich atrakcyjności, by przyciągnąć do siebie klientów.

Aby jednak nie tracić niepotrzebnie zbyt dużo czasu, najlepiej poszukać polisy mieszkaniowej za pomocą kalkulatora online – kalkulator w 3 minuty pokaże nam propozycje nawet od 20 różnych ubezpieczycieli. Jeśli któraś z nich szczególnie nam się spodoba, bezpośrednio w kalkulatorze możemy wykupić to ubezpieczenie mieszkania.

Obsługa kalkulatora polis mieszkaniowych jest bardzo prosta:

  1. Wypełni formularz, podając wartość nieruchomości, rodzaj lokalizację, formę własności itp.

  2. Zaznacz, jaki zakres ubezpieczenia mieszkania Cię interesuje.

  3. Przejrzyj pokazane oferty, analizując ceny i wielkość ochrony.

  4. Wybierz polisę mieszkaniową dopasowaną do swoich potrzeb i kliknij „Kup”.

  5. Zapłać za ubezpieczenie mieszkania online – można to zrobić na kilka sposobów.

  6. Poczekaj na e-mail, w którym otrzymasz wszystkie niezbędne dokumenty.

Polisa mieszkaniowa zakupiona online zwykle działa już na następny dzień – po zaksięgowaniu wpłaty za składkę.